


Delta, gamma, theta, vega: ya viste las letras y quizá te saltaste el capítulo. Aquí va la versión en lenguaje sencillo: qué mide cada griega, qué te dice y por qué estos números importan aunque nunca operes una sola opción, porque terminan moviendo los futuros que sí operas.

Cinco números, un panel
El precio de una opción parece un solo número, pero es un blanco móvil: reacciona a hacia dónde va el subyacente, a qué tan rápido corre el reloj y a qué tan nervioso está el mercado. Las griegas de las opciones son simplemente los indicadores de ese panel. Cada una responde a una sola pregunta sobre la misma posición:
Delta: si el subyacente se mueve un punto, ¿cuánto se mueve mi opción? Gamma: ¿y qué tan rápido cambia esa respuesta? Theta: ¿cuánto me cuesta un día de espera? Vega: ¿qué pasa si cambia la expectativa de movimiento del mercado? Rho: ¿y si se mueven las tasas de interés? Cinco letras, cinco sensibilidades. Nada más misterioso que eso.
Hay dos cosas que conviene fijar antes de verlas una por una. Primero: las griegas describen el precio de la opción, no la dirección del mercado; son medidas de riesgo, no señales. Segundo: son resultados de un modelo, no datos observados. Las produce un modelo de valoración y una superficie de volatilidad, por eso dos plataformas pueden mostrar números ligeramente distintos para el mismo contrato. Guarda esa honestidad en el bolsillo; importará al final.
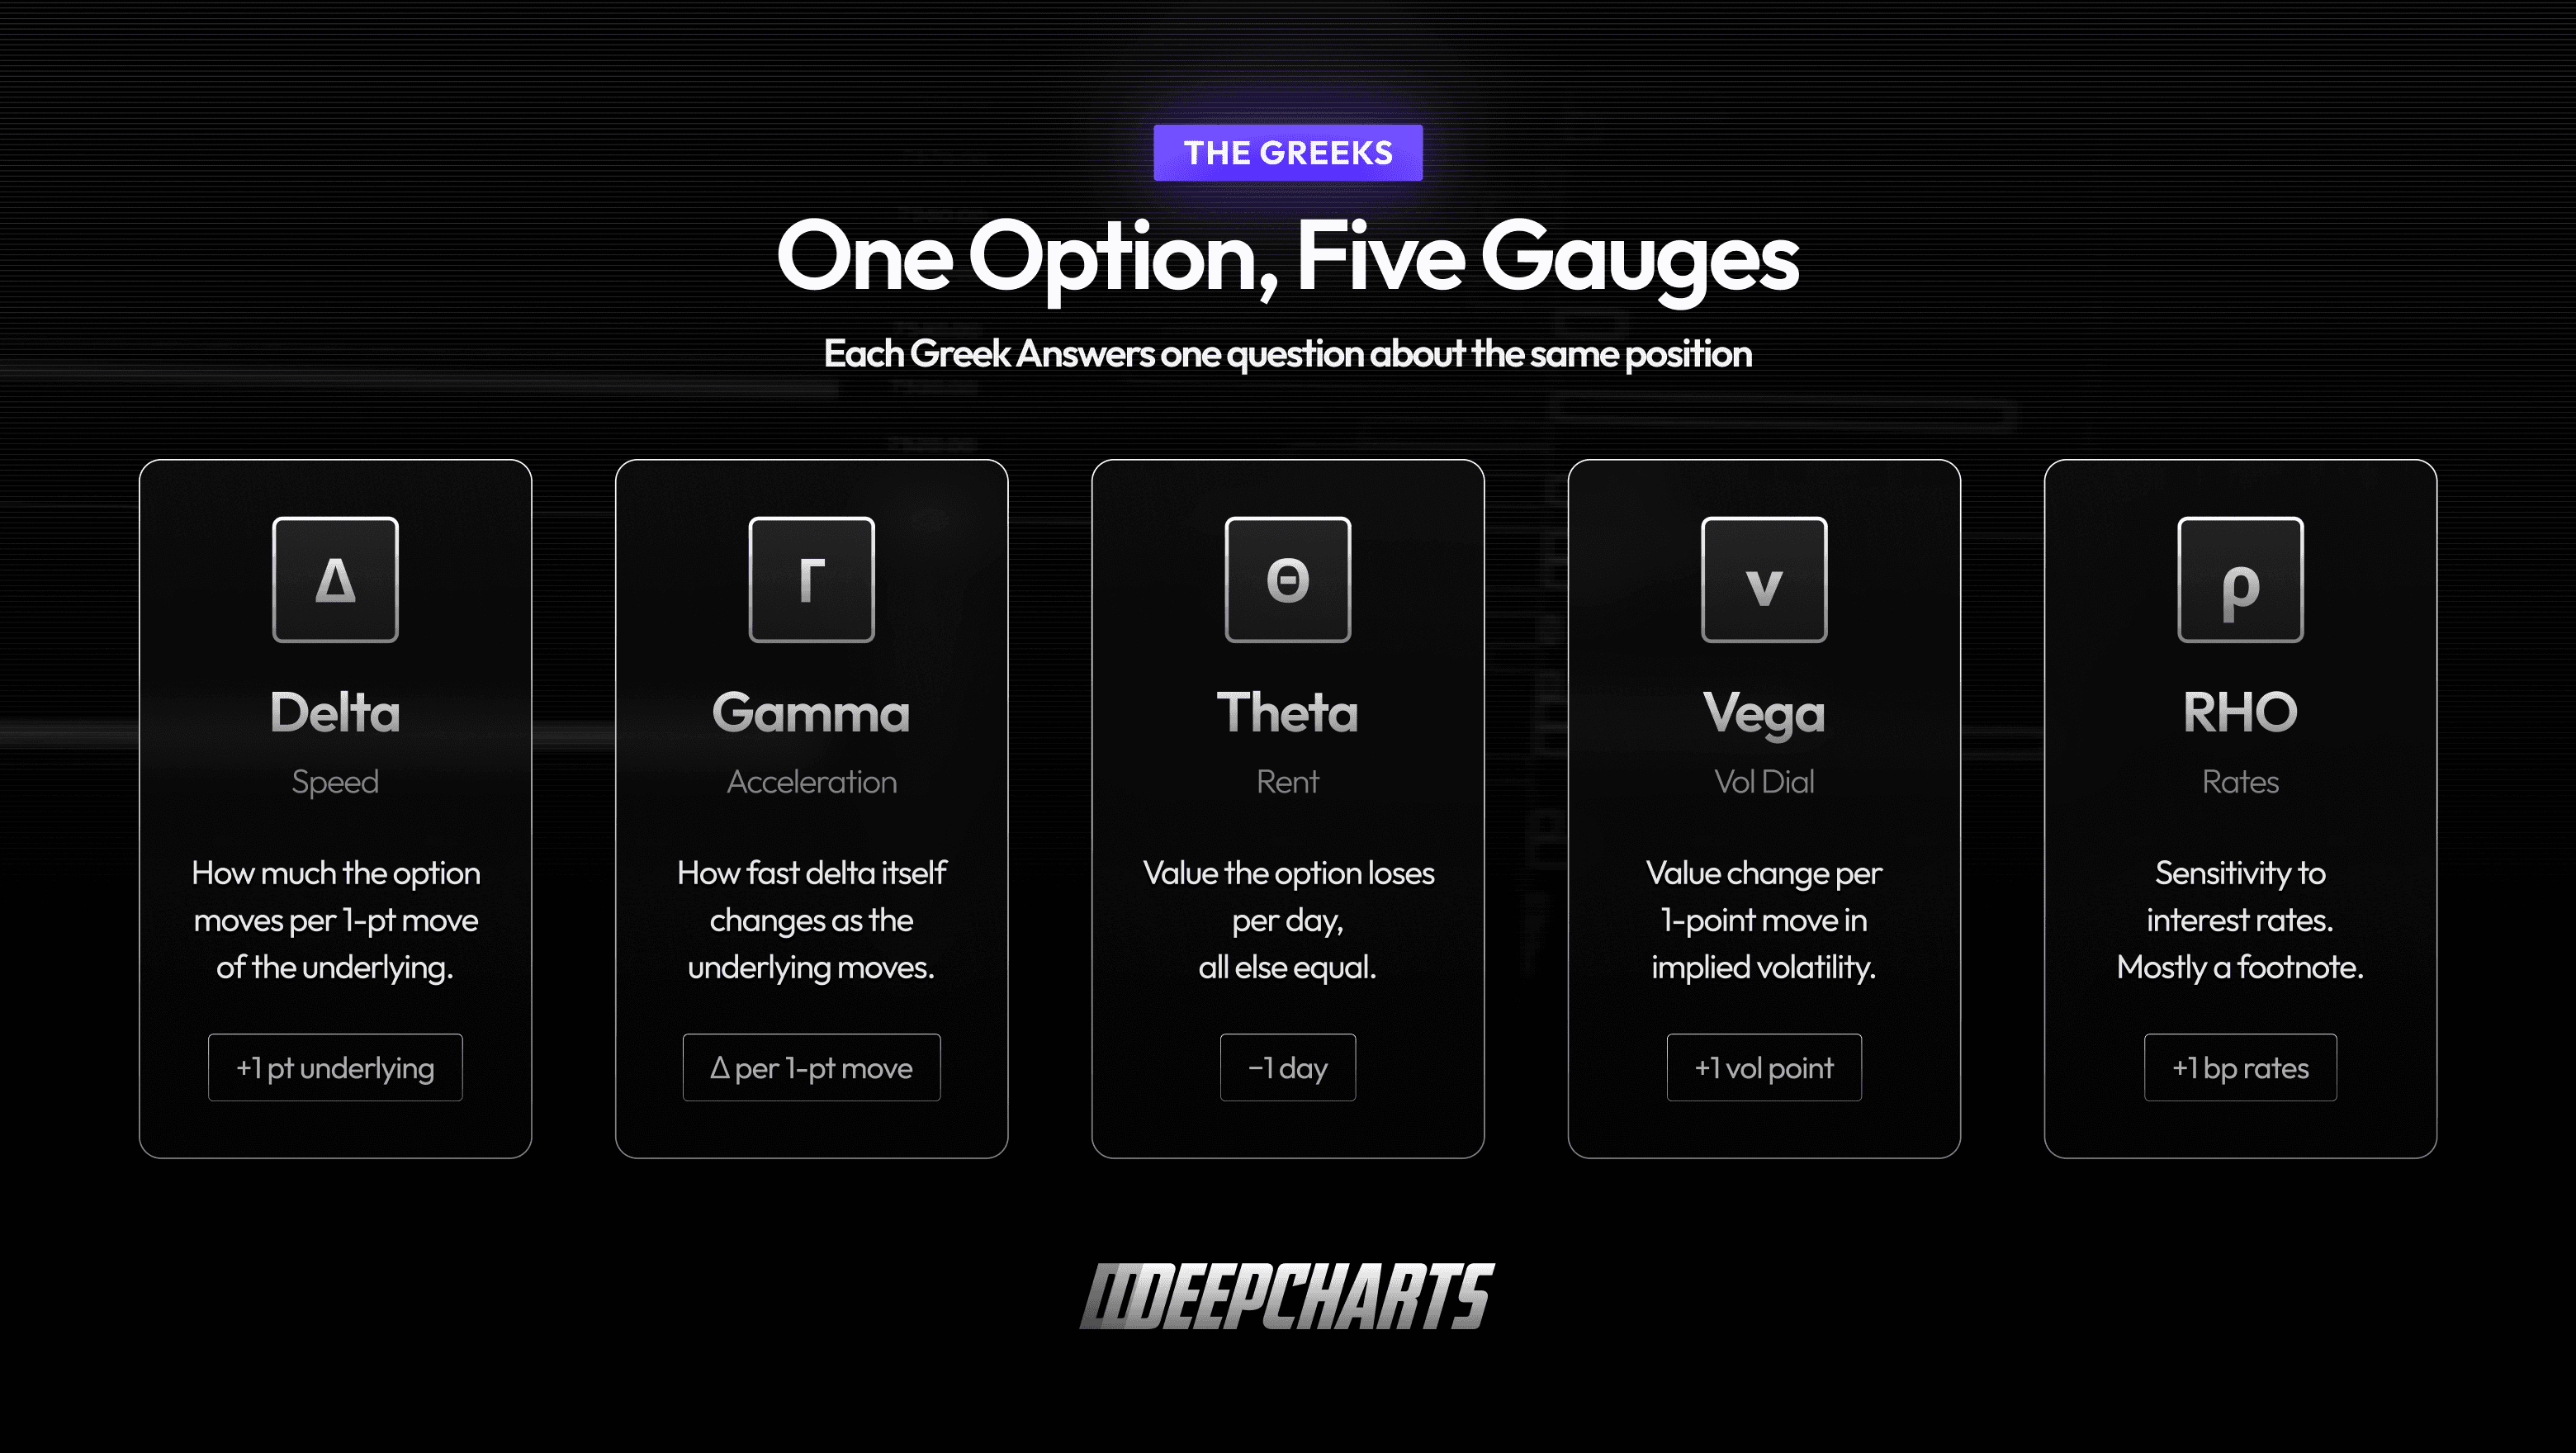
Figura 1 · Una opción, cinco indicadores
Delta: la velocidad
El delta te dice cuánto se mueve el precio de la opción por cada punto que se mueve el subyacente. Una call con delta 0,50 gana alrededor de medio punto cuando el índice sube un punto. Una put con delta −0,30 gana 0,30 cuando el índice baja uno.
El delta va de 0 a 1 en las calls (de 0 a −1 en las puts) y además funciona como un mapa aproximado del moneyness: las opciones muy out of the money están cerca de 0, las at the money cerca de 0,50 y las muy in the money se acercan a 1, punto en el que la opción es básicamente el subyacente.
Hay una segunda lectura, y es la que realmente usan los profesionales: el delta es exposición equivalente. Tener una call con delta 0,50 sobre el S&P 500 es, para movimientos pequeños, como tener media unidad del índice. Esa traducción, de posición en opciones a «unidades del índice», es el puente entre el mundo de las opciones y el de los futuros, y lo cruzaremos bien en un minuto.
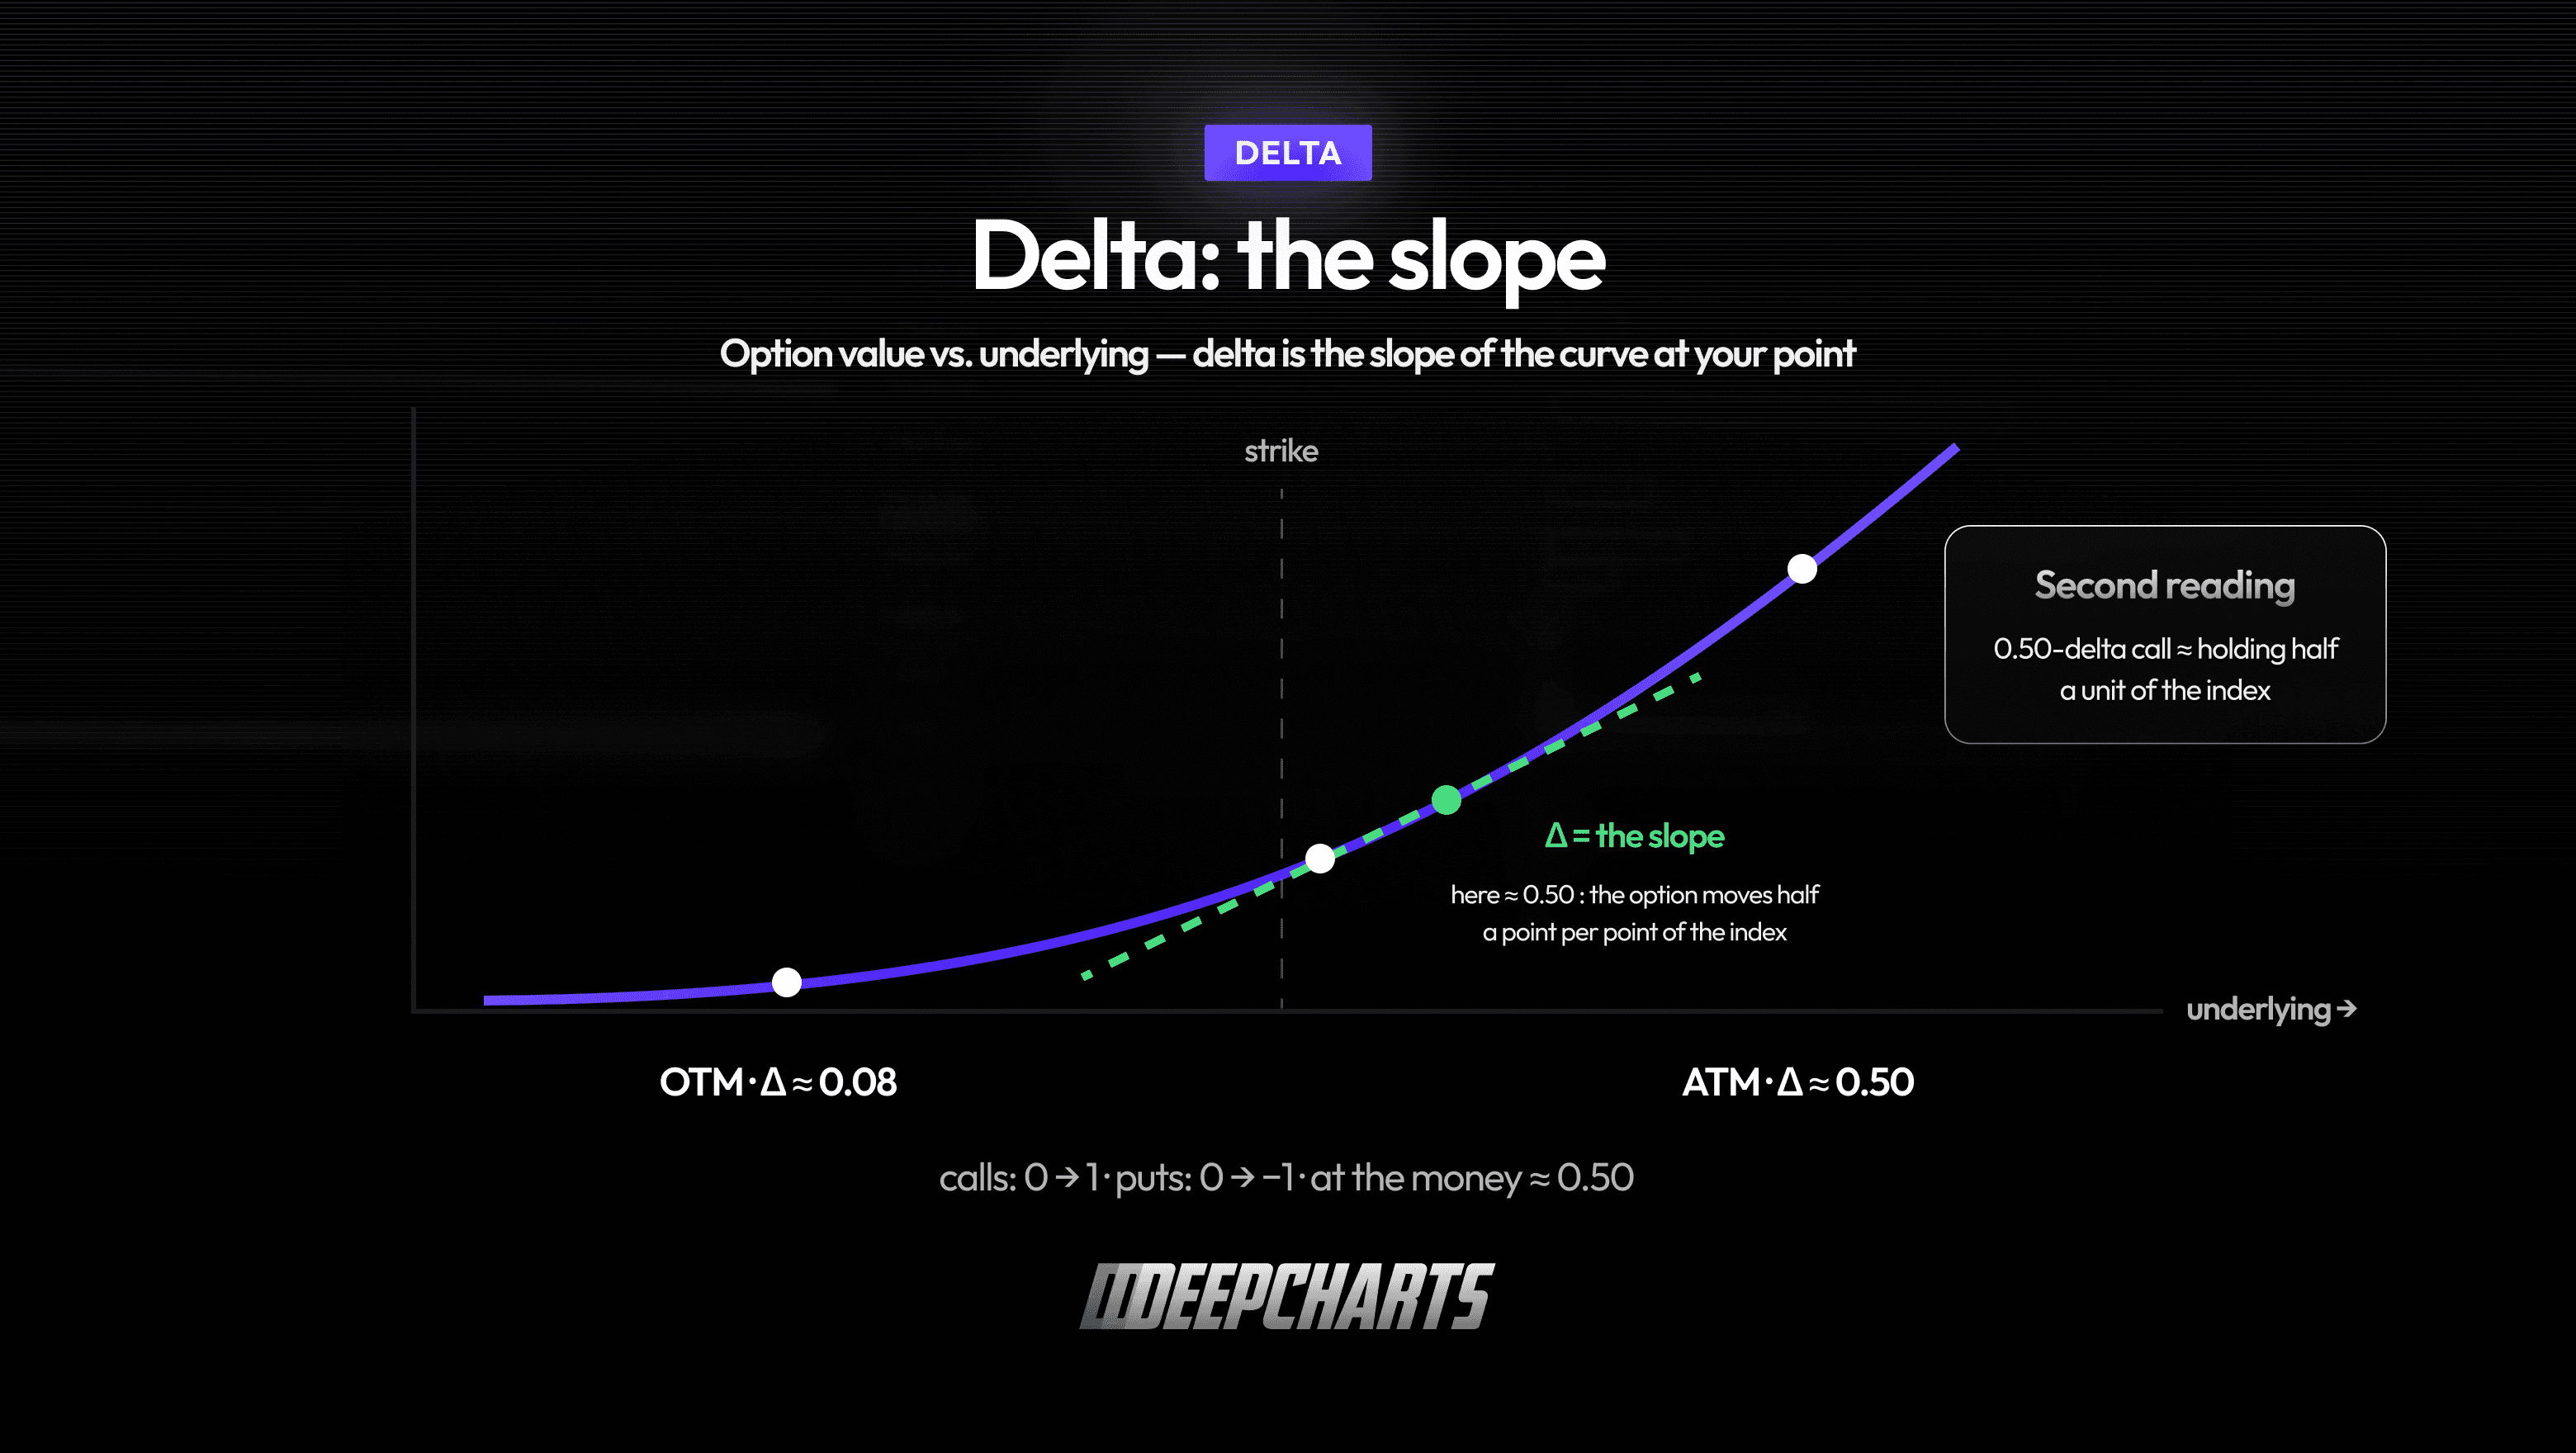
Figura 2 · Delta
Gamma: la aceleración
Aquí está el problema: el delta no se queda quieto. Cuando el subyacente sube, el delta de una call sube; cuando baja, el delta retrocede. La gamma mide qué tan rápido cambia el delta por cada punto que se mueve el subyacente. Si el delta es la velocidad, la gamma es la aceleración.
La gamma está en su máximo donde el resultado es más incierto: at the money y cerca del vencimiento. El delta de una opción con vencimiento lejano deriva; el delta de una opción at the money del mismo día puede oscilar con violencia, de «probablemente sin valor» a «prácticamente la acción», en una sola sesión. Por eso las opciones 0DTE son, en un sentido real, gamma pura.
¿Por qué debería importarte la segunda derivada de algo? Porque la gamma es la razón por la que las posiciones en opciones hay que gestionarlas, no solo mantenerlas. Quien está vendido en opciones tiene que ajustar su cobertura una y otra vez a medida que el delta se mueve, y esos ajustes son órdenes reales en el mercado.
La gamma es la griega que genera flujo. Es la que este blog ya trató en un artículo completo, y te lo dejamos enlazado más abajo.
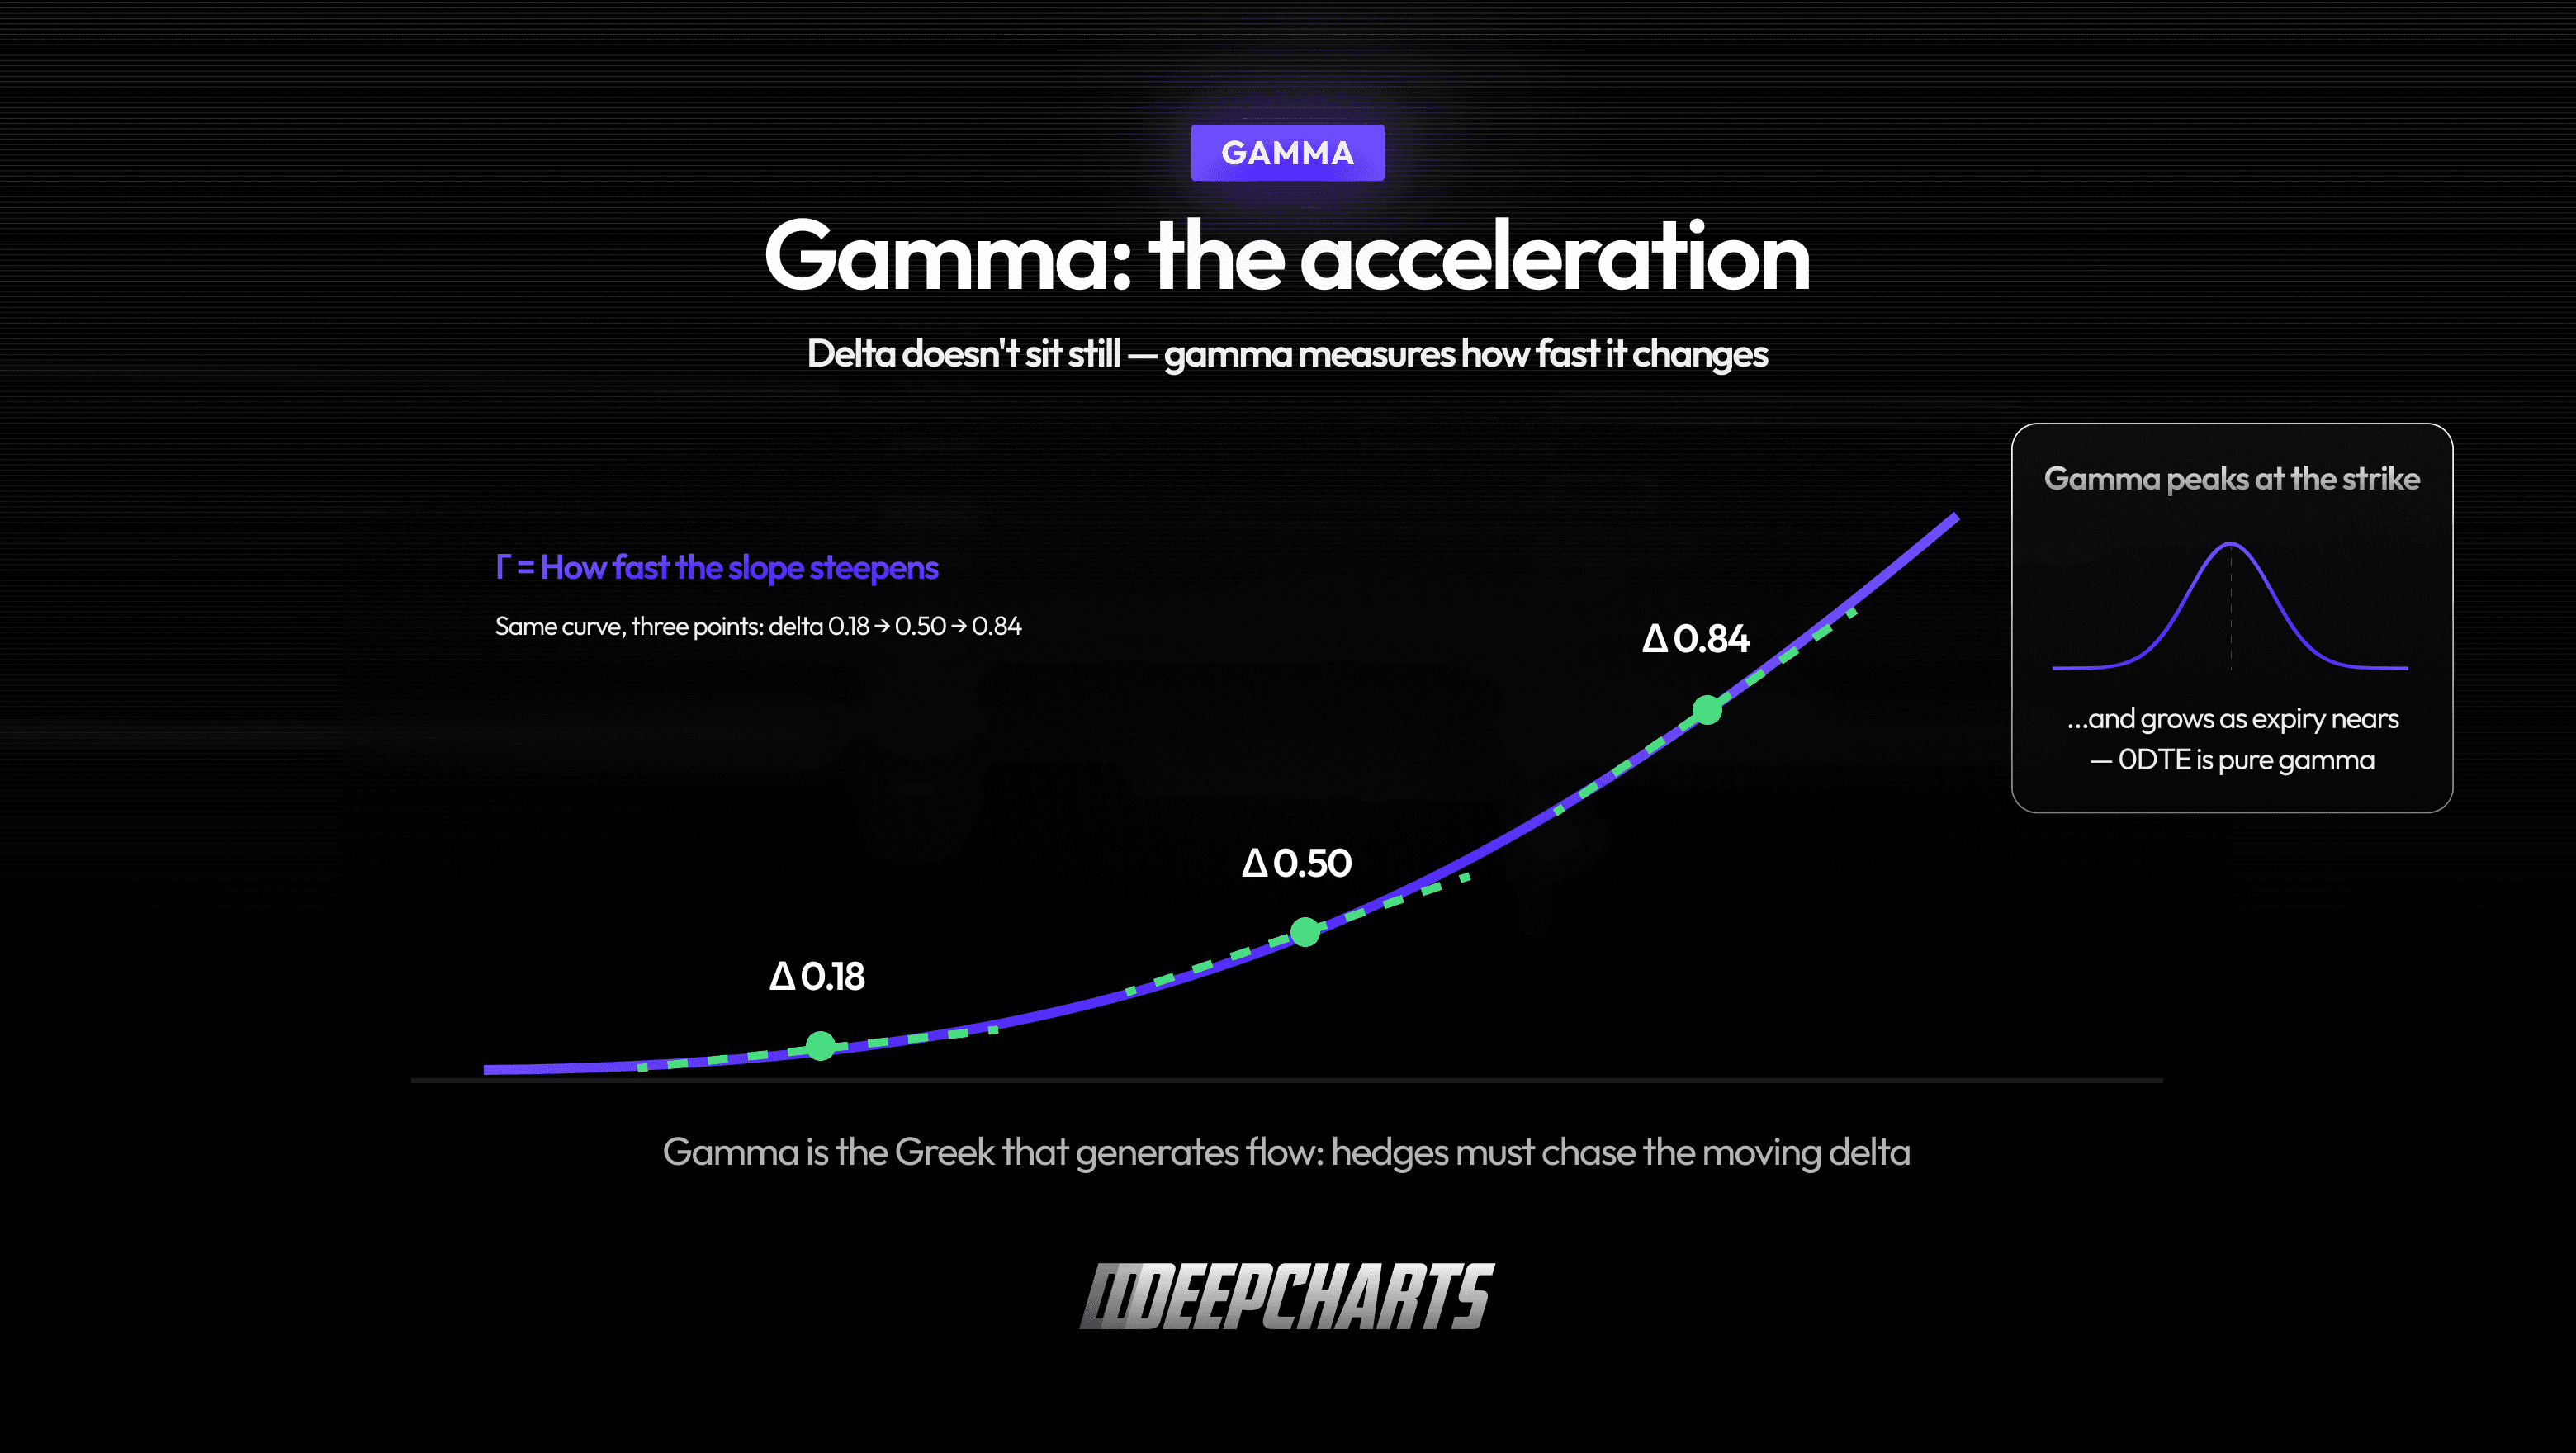
Figura 3 · Gamma
Theta: la renta
Las opciones vencen, y la posibilidad que venden vale menos con cada día que pasa. La theta te dice cuánto valor pierde una opción por día, con todo lo demás sin cambios. Si tu call tiene una theta de −0,45, mañana valdrá unos 0,45 puntos menos que hoy aunque el índice no se mueva nada.
La theta es la renta que paga el comprador por el derecho a estar comprado en una posibilidad, y el ingreso que cobra el vendedor por cargar el riesgo. No es lineal: el desgaste es educado cuando el vencimiento está lejos y se acelera con fuerza en los últimos días, justo cuando la gamma también explota. No es casualidad; la theta es, a grandes rasgos, el precio de la gamma que tienes. Comprado en opciones: eres dueño de la aceleración y pagas renta cada día. Vendido en opciones: cobras renta y debes aceleración. No existe ninguna configuración que te dé las dos cosas.
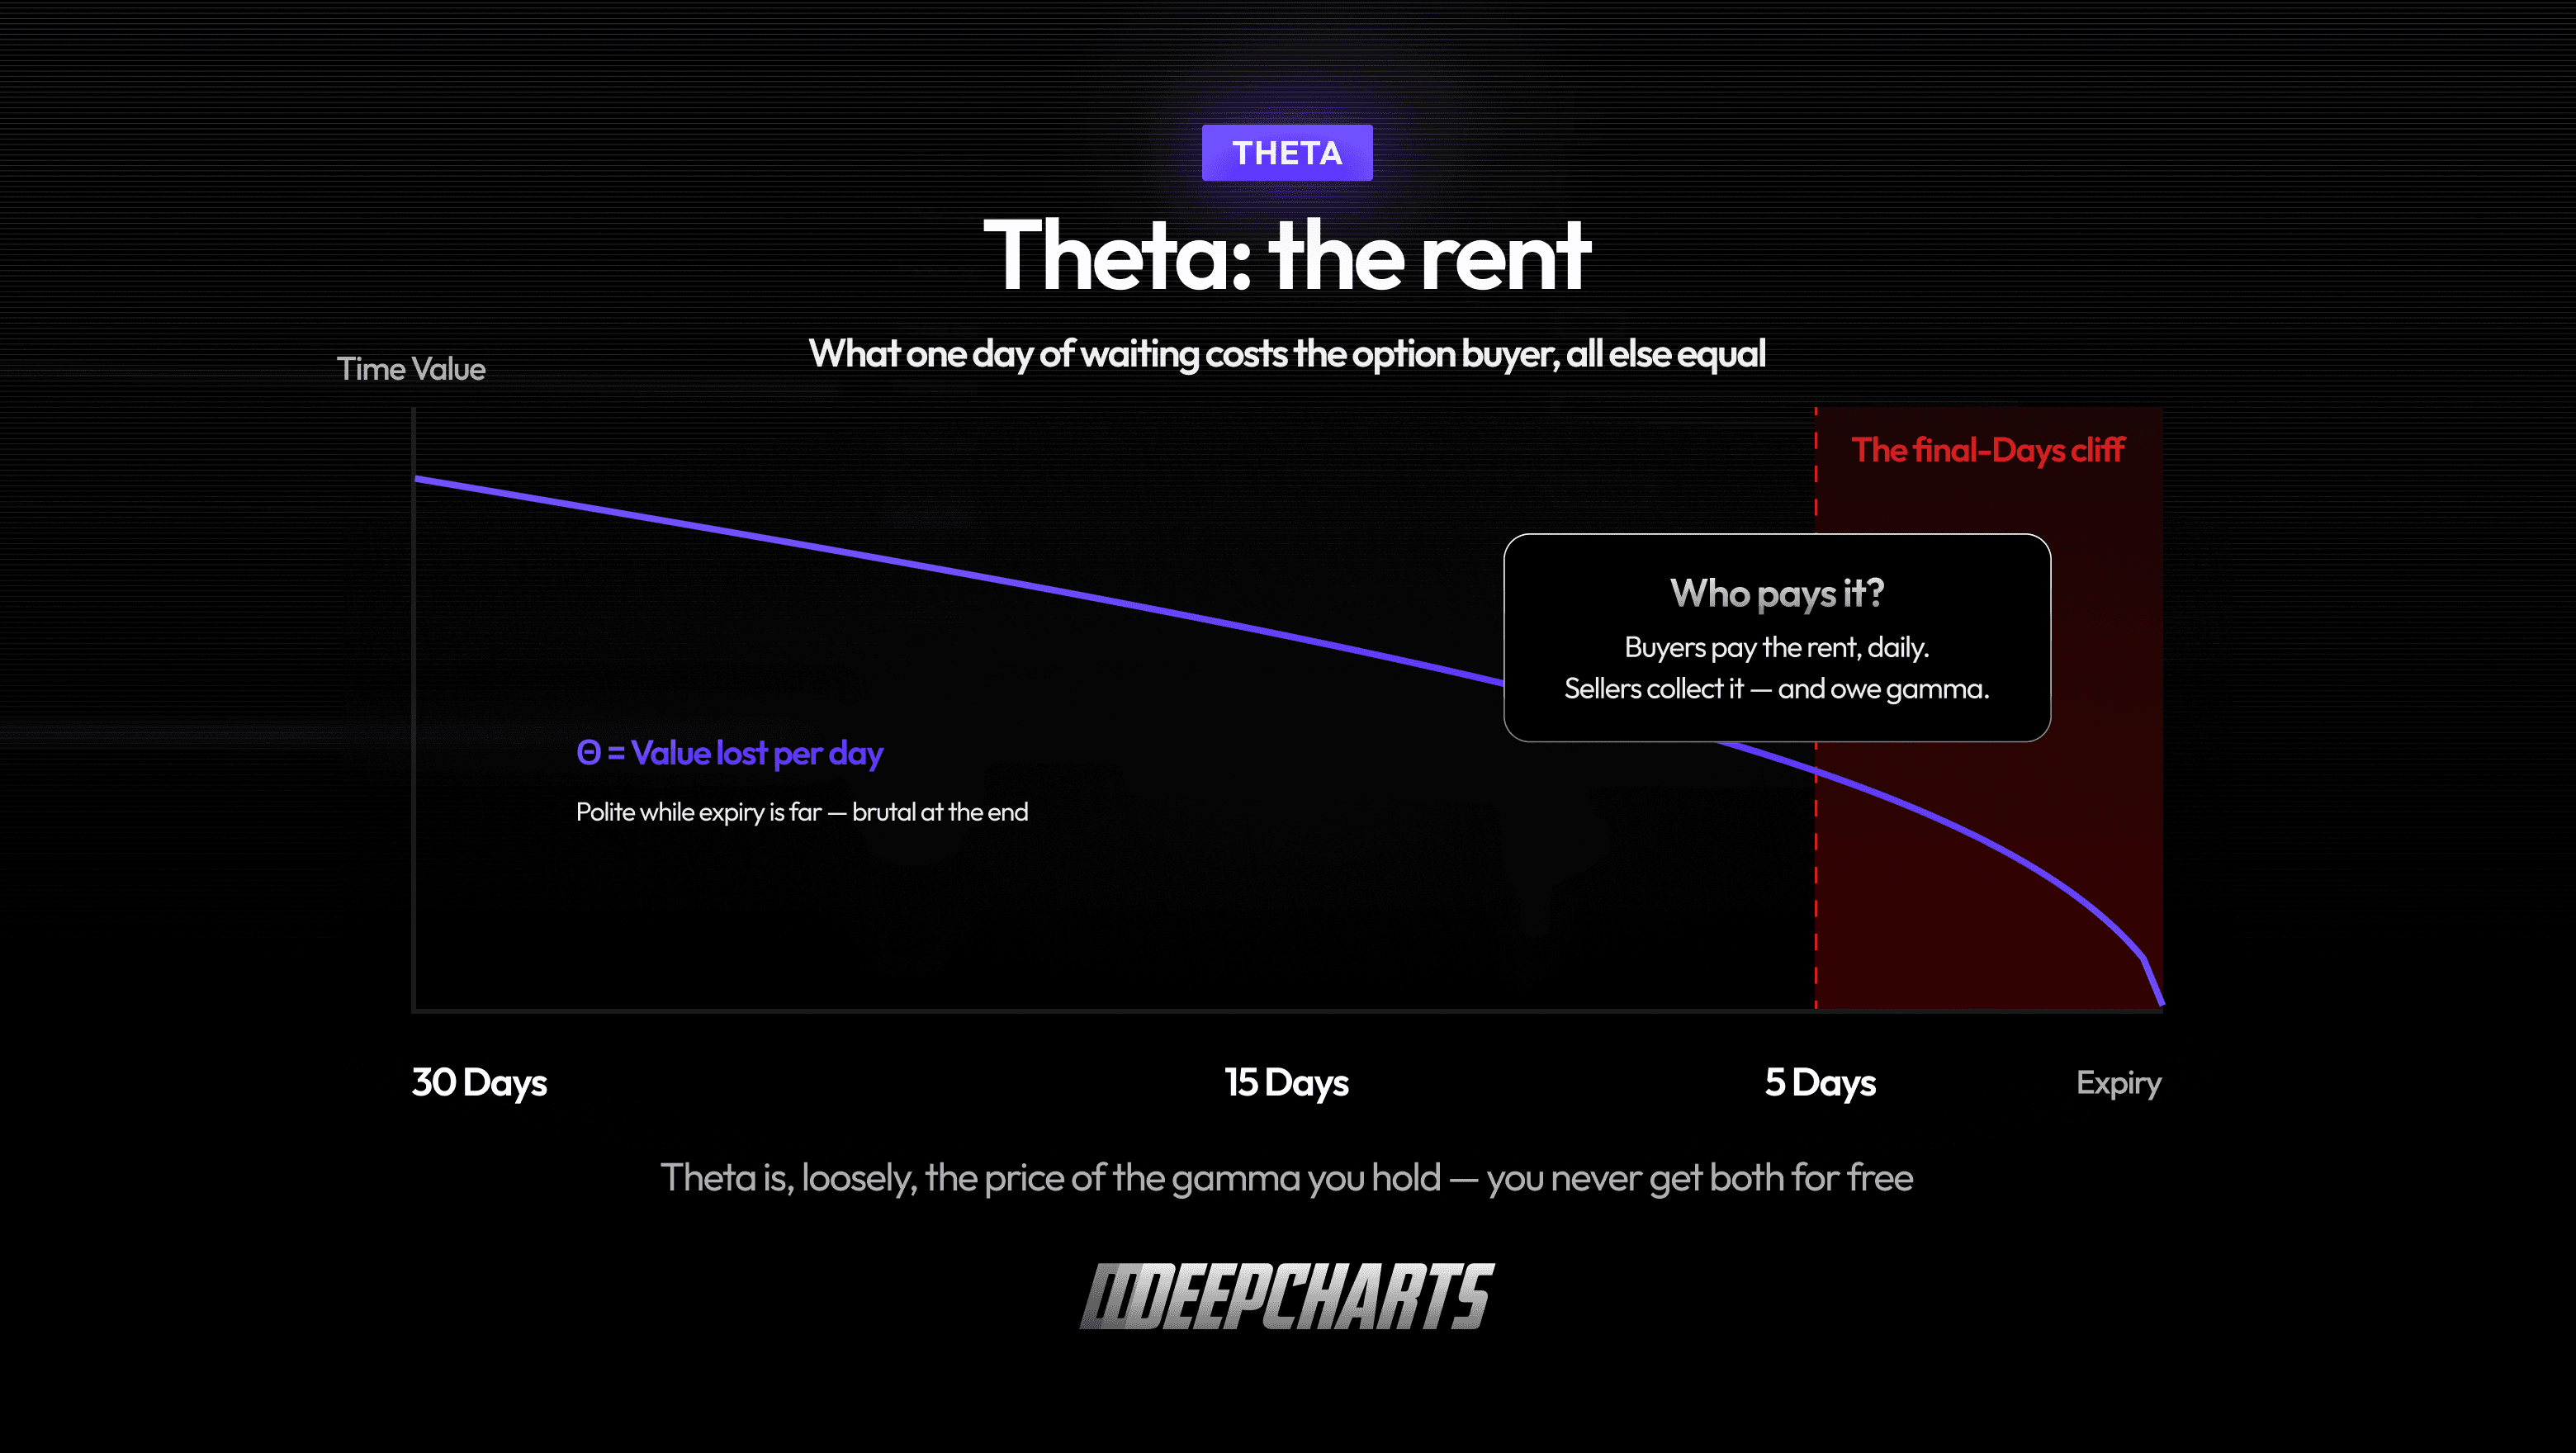
Figura 4 · Theta
Vega: el dial de la volatilidad
La última gran entrada no es el precio ni el tiempo: es la expectativa. Las opciones se valoran a partir de la volatilidad implícita (IV): cuánto movimiento espera el mercado del subyacente entre hoy y el vencimiento. La vega te dice cuánto cambia el valor de la opción cuando la IV se mueve un punto porcentual.
Es la griega que explica la decepción clásica del principiante: compras una call antes de los resultados, la acción abre con un gap al alza y la call casi no se mueve, porque la volatilidad implícita se desplomó en el momento en que se resolvió la incertidumbre. La dirección era correcta; la vega, no. El precio se movió a tu favor, el dial de la volatilidad giró en tu contra, y más o menos se anularon.
La vega es mayor en las opciones at the money con mucho tiempo por delante, y es la razón por la que «barato» y «caro» en opciones son afirmaciones sobre la IV, no sobre la prima en dólares.
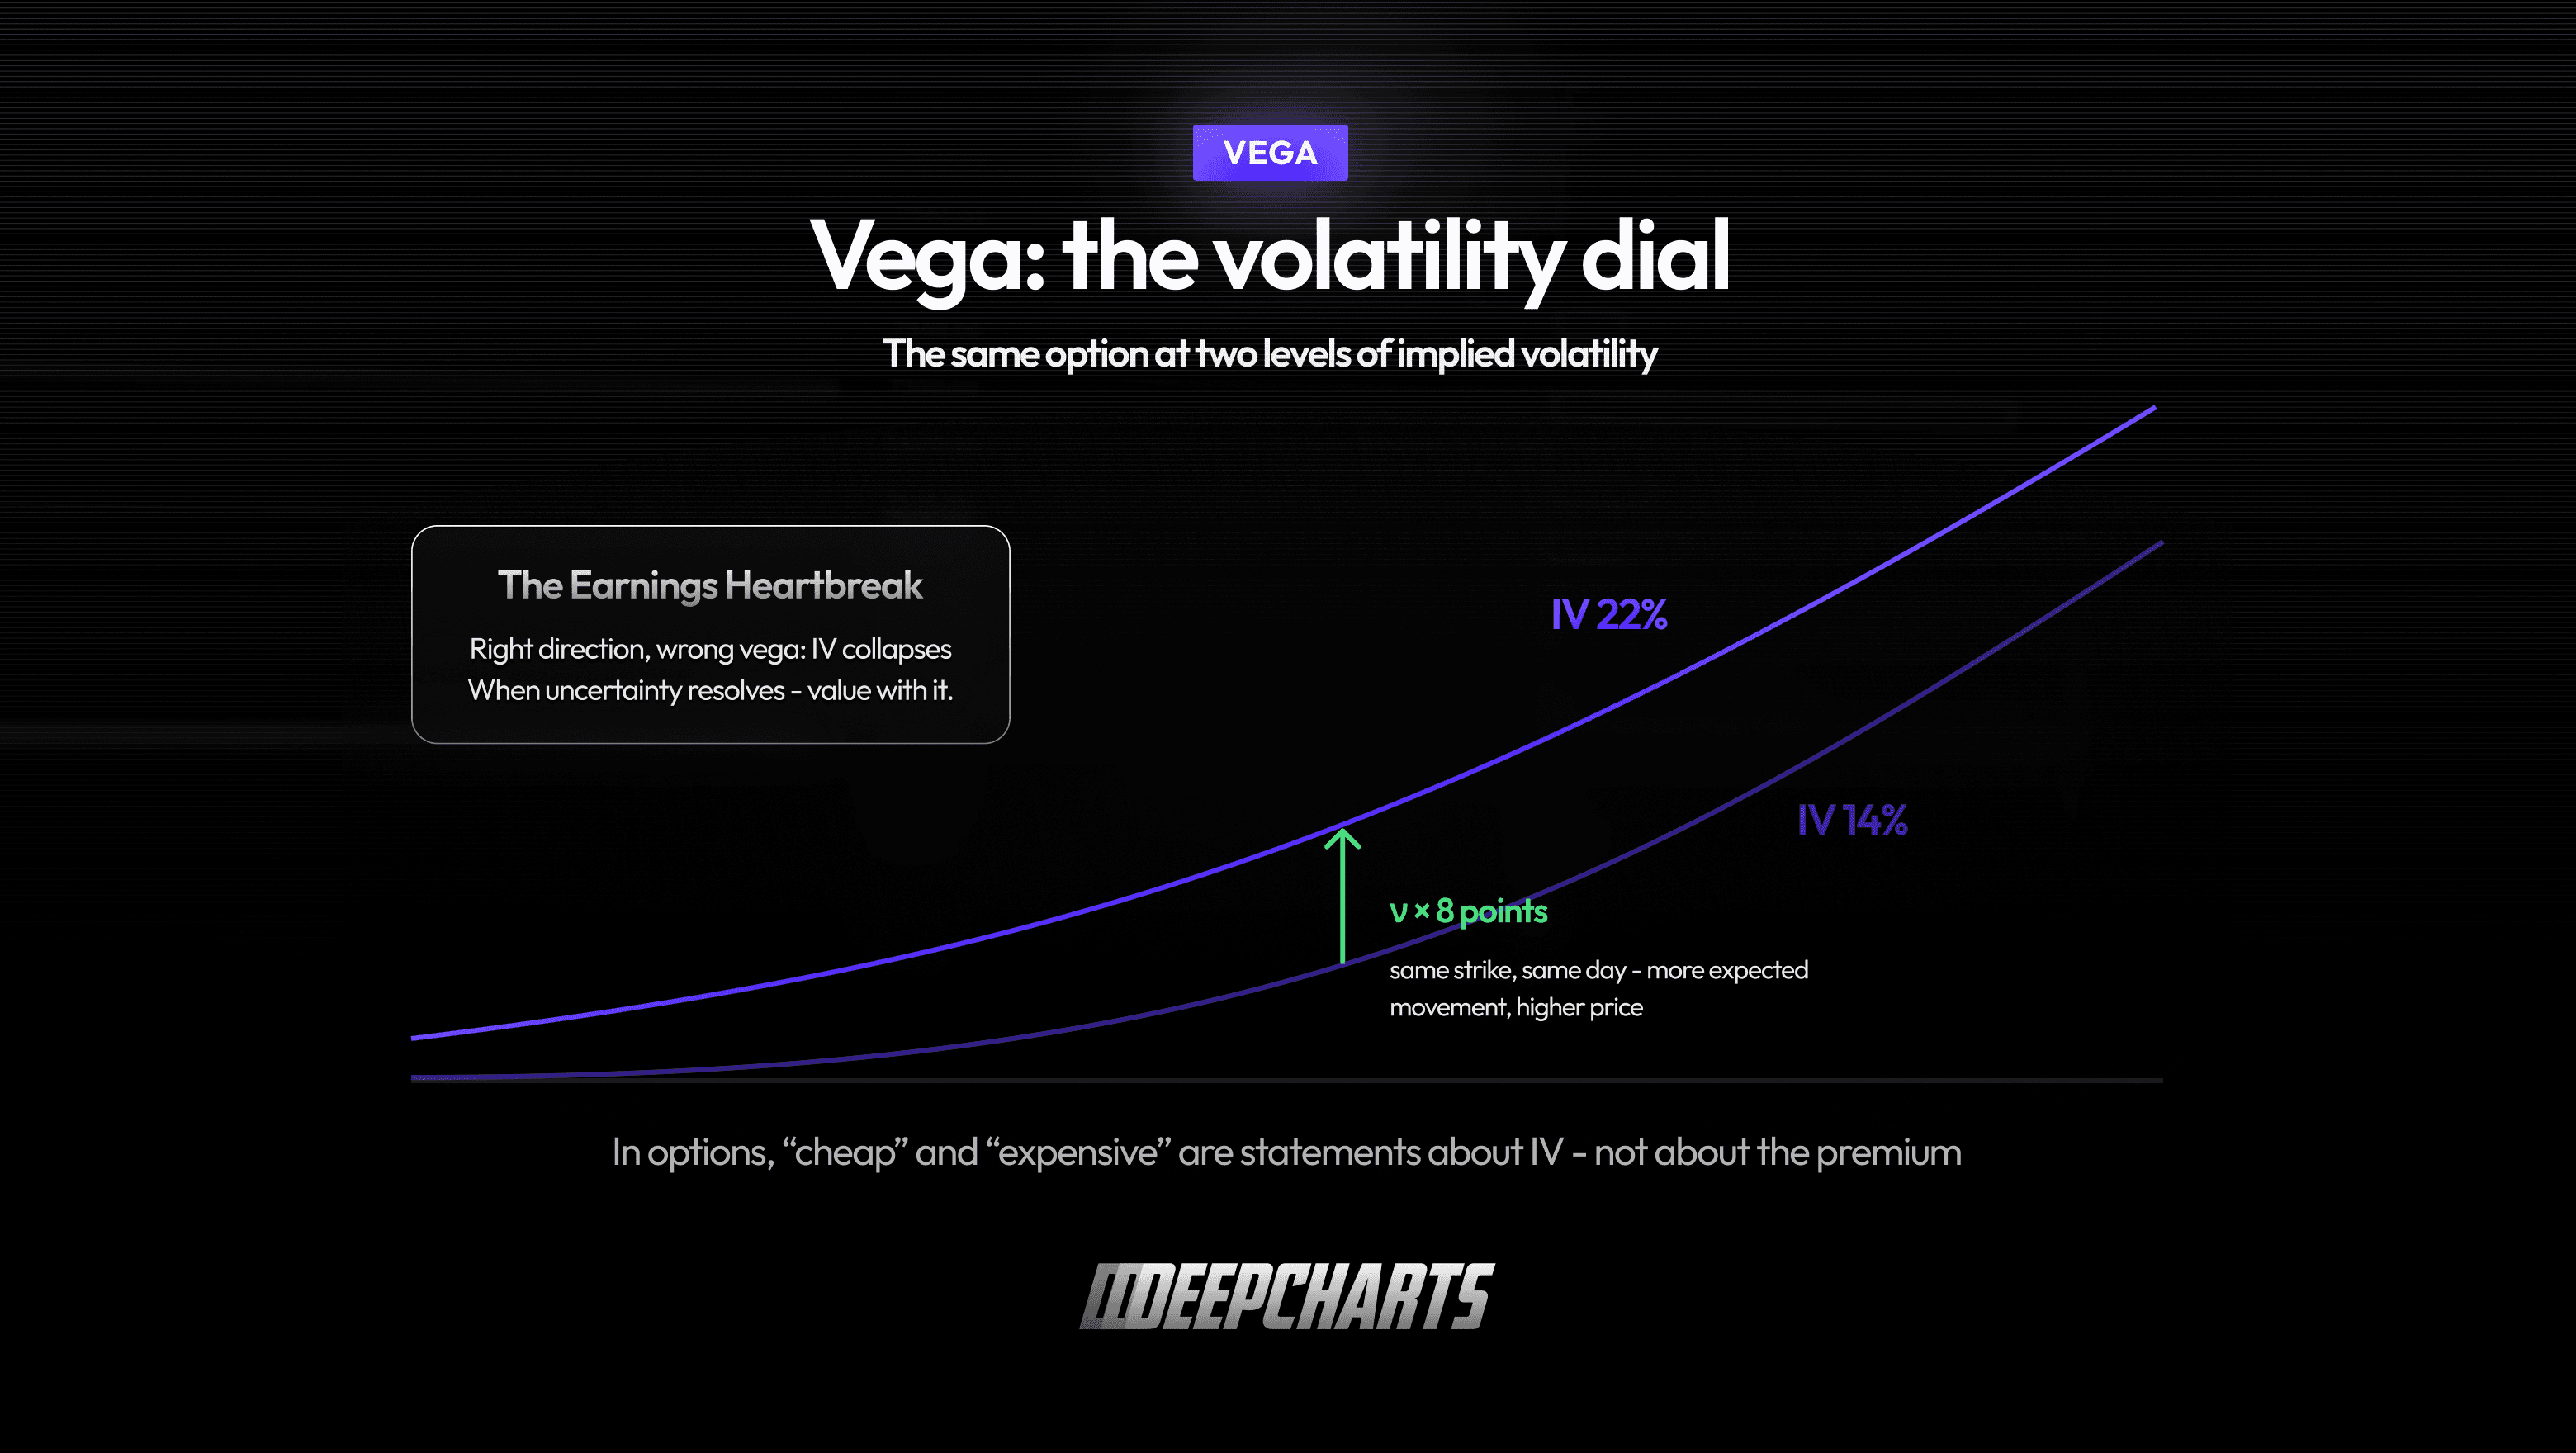
Figura 5 · Vega
Rho: la que nadie mira (hasta que la miran)
Para que esté completo: la rho mide la sensibilidad a las tasas de interés. En las opciones sobre índices de corto plazo es un error de redondeo, por eso nadie habla de ella; en las opciones de largo plazo, con tasas moviéndose rápido, importa en silencio. Archívala y sigue adelante.
De dónde salen los números (una nota honesta)
Hay algo que separa al trader que usa bien las griegas del que termina usado por ellas: saber qué tipo de número son. Un delta no aparece impreso en la cinta del exchange. Sale de un modelo de valoración alimentado con una superficie de volatilidad: cambia los supuestos del modelo y el número cambia. Las griegas son modeladas, no observadas: instrumentos excelentes, no hechos de la naturaleza. Es la misma disciplina que aplicamos en nuestras propias herramientas (dejamos por escrito en nuestra página de metodología qué de nuestros datos es observado, qué es reconstruido y qué es modelado), y es la lente correcta para cualquier griega que leas, en cualquier plataforma.
Por qué les debería importar a los traders de futuros
Pregunta justa: si operas ES o NQ y nunca tocas opciones, ¿para qué aprender todo esto?
Porque las griegas no se quedan en el mercado de opciones. Los dealers que están del otro lado del flujo de opciones del mundo, los market makers que les venden protección a los fondos y billetes de lotería 0DTE al minorista, no quieren riesgo direccional. Lo neutralizan operando futuros: el delta les dice exactamente cuántos contratos necesita su libro, y la gamma les dice con qué violencia cambia esa necesidad cuando se mueve el precio. Cuando sus libros los obligan a recubrirse, las órdenes caen en la misma cinta que estás leyendo. Tarde o temprano, el libro impone el ajuste; su dirección no es una elección.
Eso tiene una consecuencia práctica: el posicionamiento agregado de los dealers, medido en griegas, es una de las pocas cosas de un mercado que se puede estimar por adelantado, porque lo impulsa una obligación y no una opinión. Donde se concentra esa presión de cobertura estimada, obtienes un mapa de niveles a vigilar en los futuros: una hipótesis con dirección, para verificar en la cinta. Ese mapa es lo que es la Gamma Exposure (GEX), es lo que construye nuestro toolkit DeepGamma a partir de los datos de opciones reportados por el exchange, y es el tema del análisis completo que publicamos aquí en el blog.
Así que no, no necesitas operar opciones. Pero las griegas son el sistema contable de los jugadores que tienen que operar tus futuros. Aprender a leerlas es aprender a ver una capa más de la cinta.
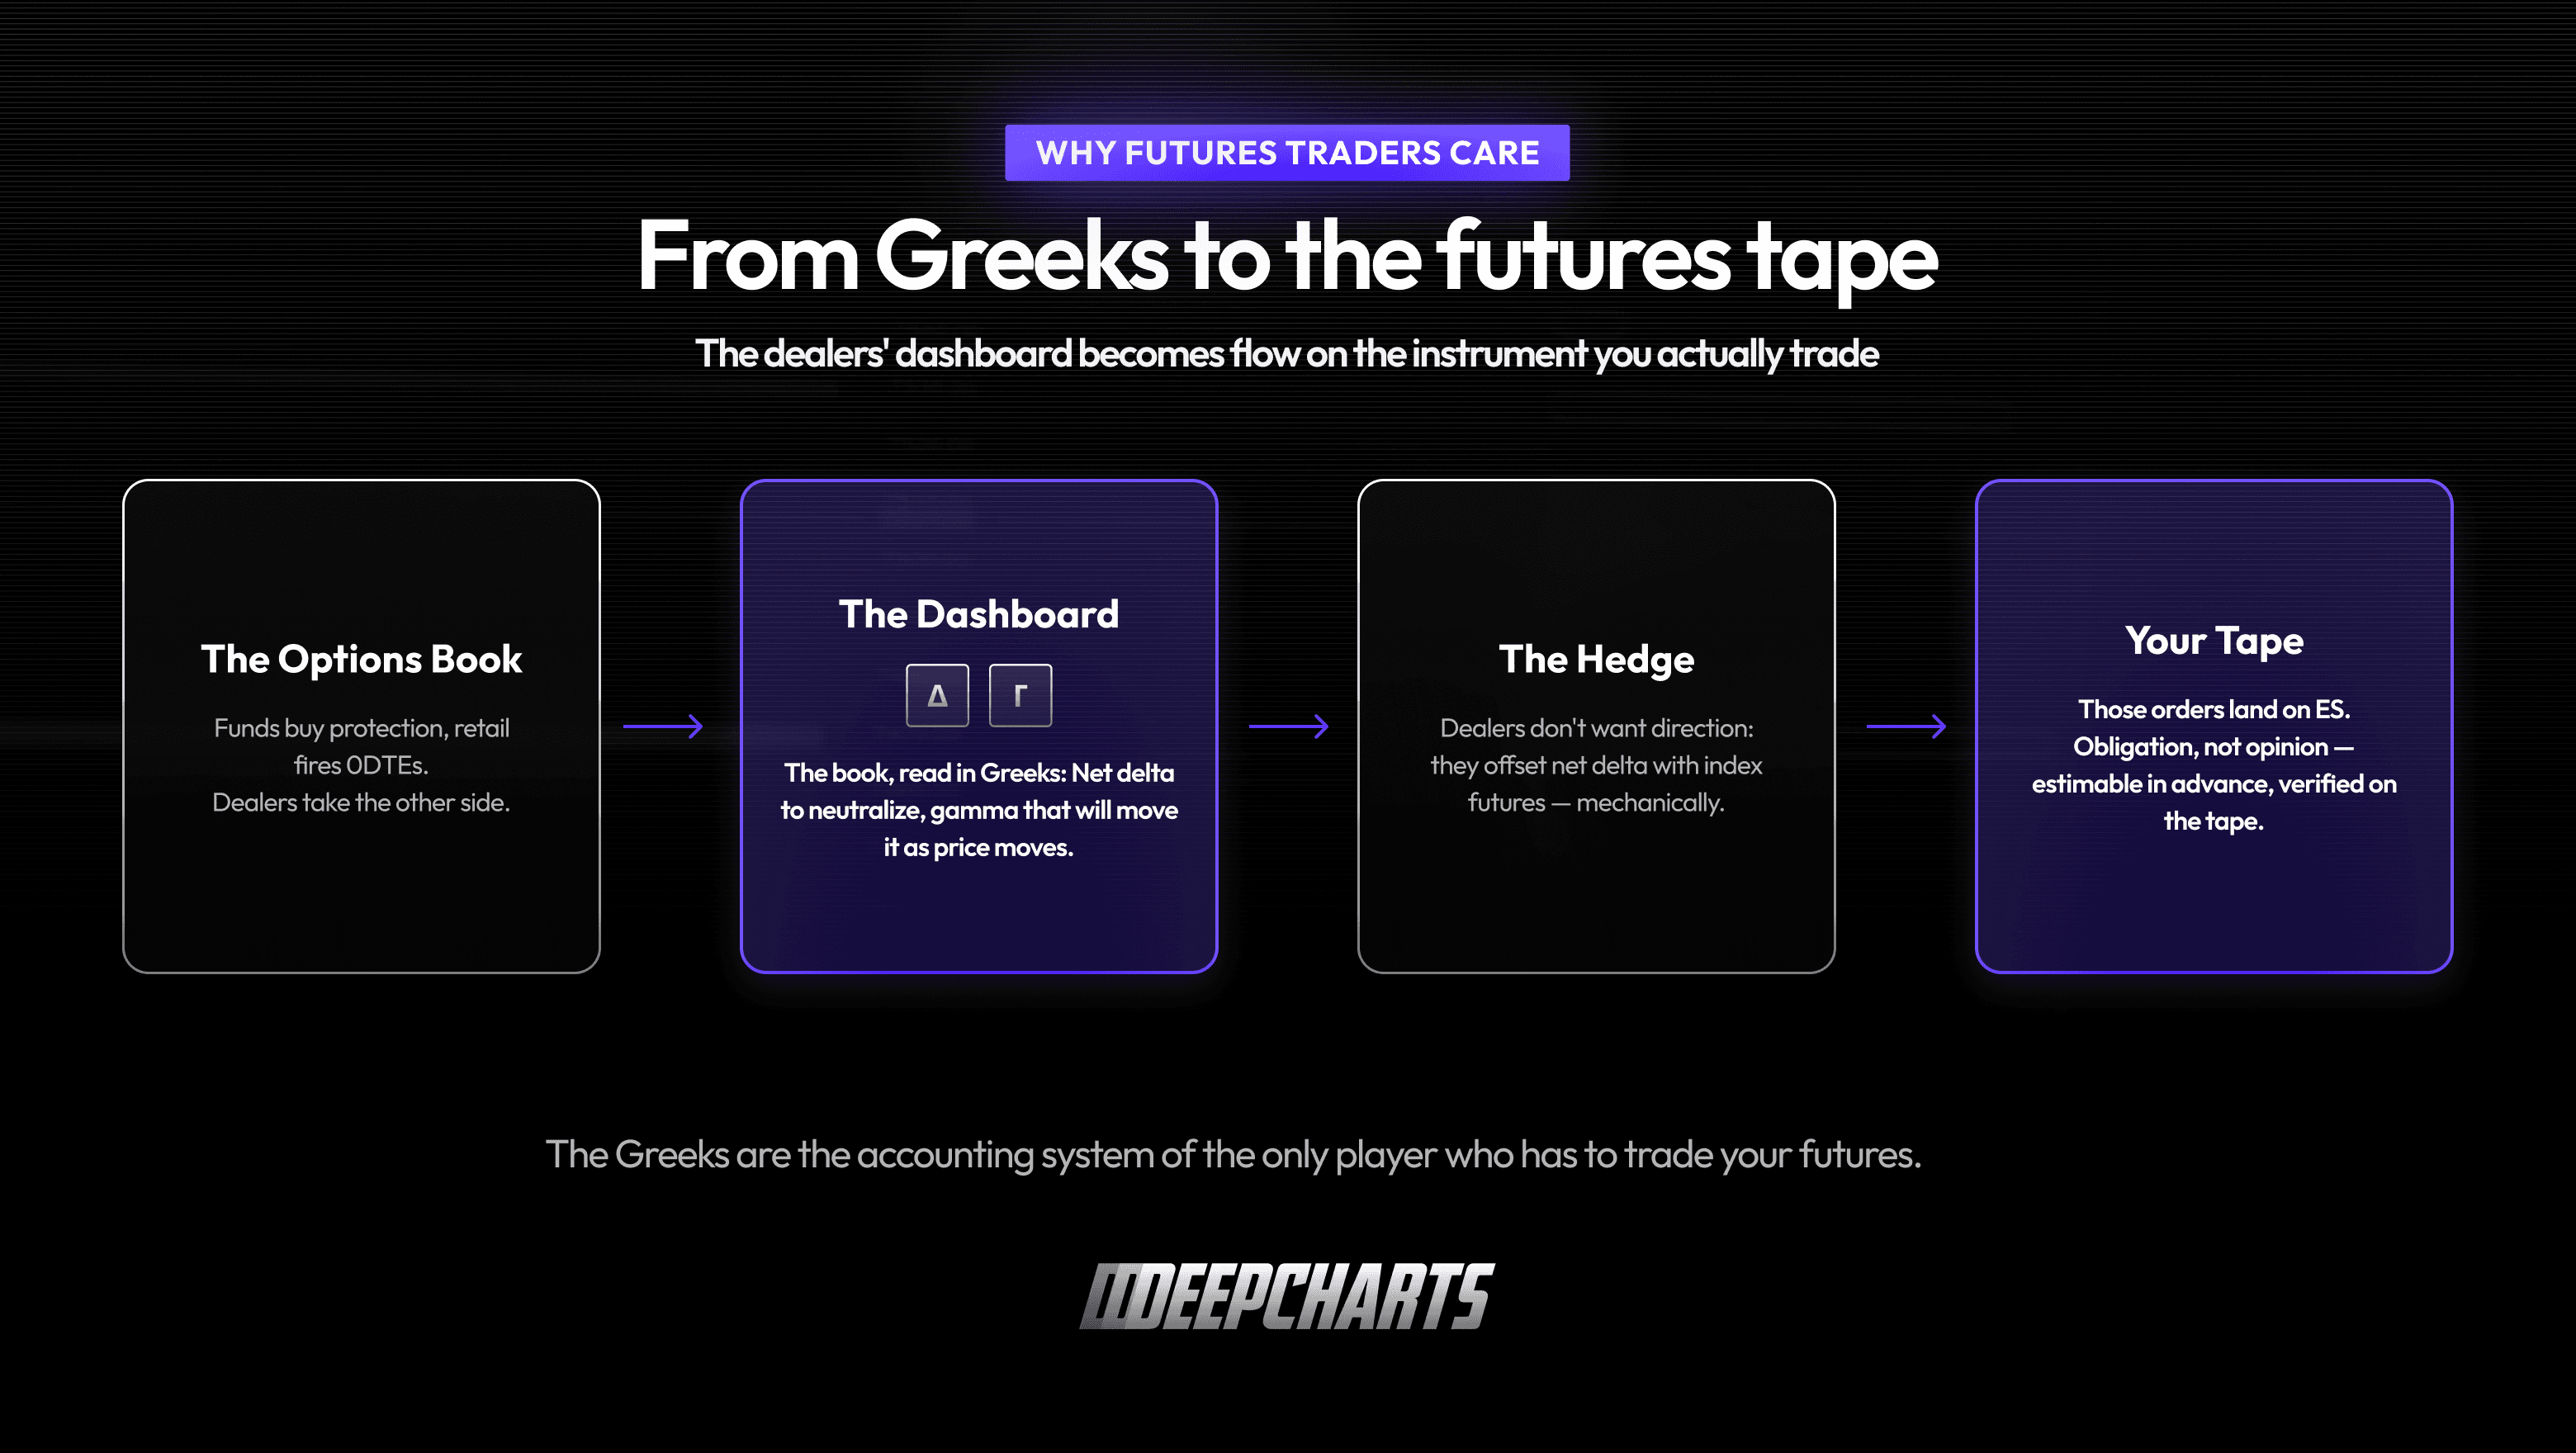
Figura 6 · De las griegas a la cinta de futuros
Lo que viene en esta serie
Este fue el mapa; el territorio viene después. En los próximos artículos veremos las griegas una por una: el delta y lo que significa realmente estar «sintéticamente comprado», la gamma y los dos regímenes de mercado que crea, la theta y quién la gana de verdad. Cada una desde el mismo ángulo: el concepto básico y lo que cambia para un trader de futuros.
Preguntas frecuentes
¿Qué son las griegas de las opciones, en términos simples?
Son las sensibilidades del precio de una opción: delta (a los movimientos del subyacente), gamma (qué tan rápido cambia el delta), theta (al paso del tiempo), vega (a la volatilidad implícita) y rho (a las tasas de interés). Cinco indicadores en un mismo panel.
¿Qué griega es la más importante para un principiante?
Empieza por el delta: es la más intuitiva (cuánto se mueve tu opción) y además es tu exposición efectiva. Luego la gamma, porque explica por qué el delta no se queda quieto y por qué los flujos de opciones se derraman al mercado de futuros.
¿Cuál es la diferencia entre delta y gamma?
El delta es la velocidad de la opción respecto al subyacente; la gamma es su aceleración, cuánto cambia el propio delta por cada punto de movimiento. Una opción con delta 0,50 y gamma alta se comporta muy distinto de una con delta 0,50 y gamma baja.
¿Las griegas afectan al precio de los futuros?
Las griegas por sí mismas no mueven nada, pero los dealers que cubren las exposiciones que describen operan futuros sobre índices en tamaño, de forma mecánica, en cada sesión. Mapear ese flujo estimado es lo que hace el análisis de Gamma Exposure; si aparece o no en un nivel concreto es una hipótesis que verificas en la cinta.
¿Las griegas son números exactos?
No. Son resultados de un modelo de valoración y de una superficie de volatilidad, por eso varían ligeramente entre plataformas. Trátalas como instrumentos de alta calidad, no como datos observados.
Las griegas son la gramática del mercado de opciones. Lo siguiente: leer sus frases, una letra a la vez, empezando por el delta.
Equipo de Deepcharts
·
Compartir en
