
Nueve episodios de piezas, dispuestas sobre el banco de trabajo: delta, gamma, theta, vega, las griegas silenciosas, los mapas y sus límites honestos. En este final armamos la máquina y la encendemos: una semana completa dentro del libro de un dealer, operación por operación, para que veas exactamente cómo funciona la disciplina, de dónde sale realmente su P&L y por qué, una vez que la veas funcionar, nunca volverás a mirar igual tu cinta de futuros. Episodio 10 de nuestra serie sobre las griegas: el último.
El mandato
Cada pieza de esta serie se remonta a una sola descripción de puesto. El dealer, el market maker del otro lado del flujo de opciones del mundo, vive de vender opcionalidad. Cobra la renta (Episodio 4), almacena el riesgo de cola y tiene exactamente una regla innegociable: nada de apuestas direccionales. Su ventaja es la prima, cara gracias a la demanda estructural (otra vez el Episodio 4: la prima de riesgo de volatilidad). Una opinión direccional dejaría todo ese modelo de negocio a merced de una moneda al aire. Así que el mandato es brutalmente simple:
Mantener el delta del libro aproximadamente en cero. Siempre. Cueste lo que cueste.
La «cobertura dinámica de delta» es el procedimiento que hace cumplir el mandato. Cobertura de delta porque lo que se neutraliza es el delta neto del libro (Episodio 2): su exposición real y sumable, en unidades del índice. Dinámica porque, como esta serie documentó desde tres direcciones distintas, el delta se niega a quedarse quieto: el precio lo mueve (gamma, Episodio 3), el tiempo lo mueve (charm) y la volatilidad lo mueve (vanna; ambas en el Episodio 7). Una cobertura fijada una vez es una cobertura que ya se está quedando vieja. Por eso el mandato no es una operación; es un ciclo.
El ciclo
Esta es toda la máquina, cuatro pasos, funcionando desde la apertura hasta el cierre y durante buena parte de la noche:
Medir el delta neto del libro: miles de posiciones, un número (Episodio 2). Comparar con el objetivo: cero. Revisar la banda: ¿la diferencia está dentro de la tolerancia? Si sí, no hacer nada. Si no, operar futuros para volver, y regresar al paso uno.
La banda es el genio subestimado de todo el sistema, y responde a una objeción que plantearon los lectores atentos en el Episodio 3: ¿seguro que no se recubren en cada tick? No lo hacen. Cubrirse en cada tick desangraría a la mesa en costos de transacción: cruzar el spread cientos de veces al día persiguiendo ruido. Cubrirse muy pocas veces es peor en la otra dirección: la diferencia entre el libro y la cobertura es exposición no gestionada, y la gamma la hace crecer rápido justo cuando los mercados se mueven rápido. Así que las mesas definen una banda de tolerancia alrededor de cero (dimensionada según su apetito de riesgo, la volatilidad del día y el costo de operar) y solo actúan en los bordes. Dentro de la banda: paciencia. En el borde: sin discreción, sin opinión, se ejecuta.
Esa única decisión de diseño explica algo que sentiste en la cinta sin ponerle nombre: el flujo mecánico llega en pulsos, no como una llovizna continua. Nada, nada, nada… y de pronto se toca el borde de una banda en algún lado, y aparece tamaño.
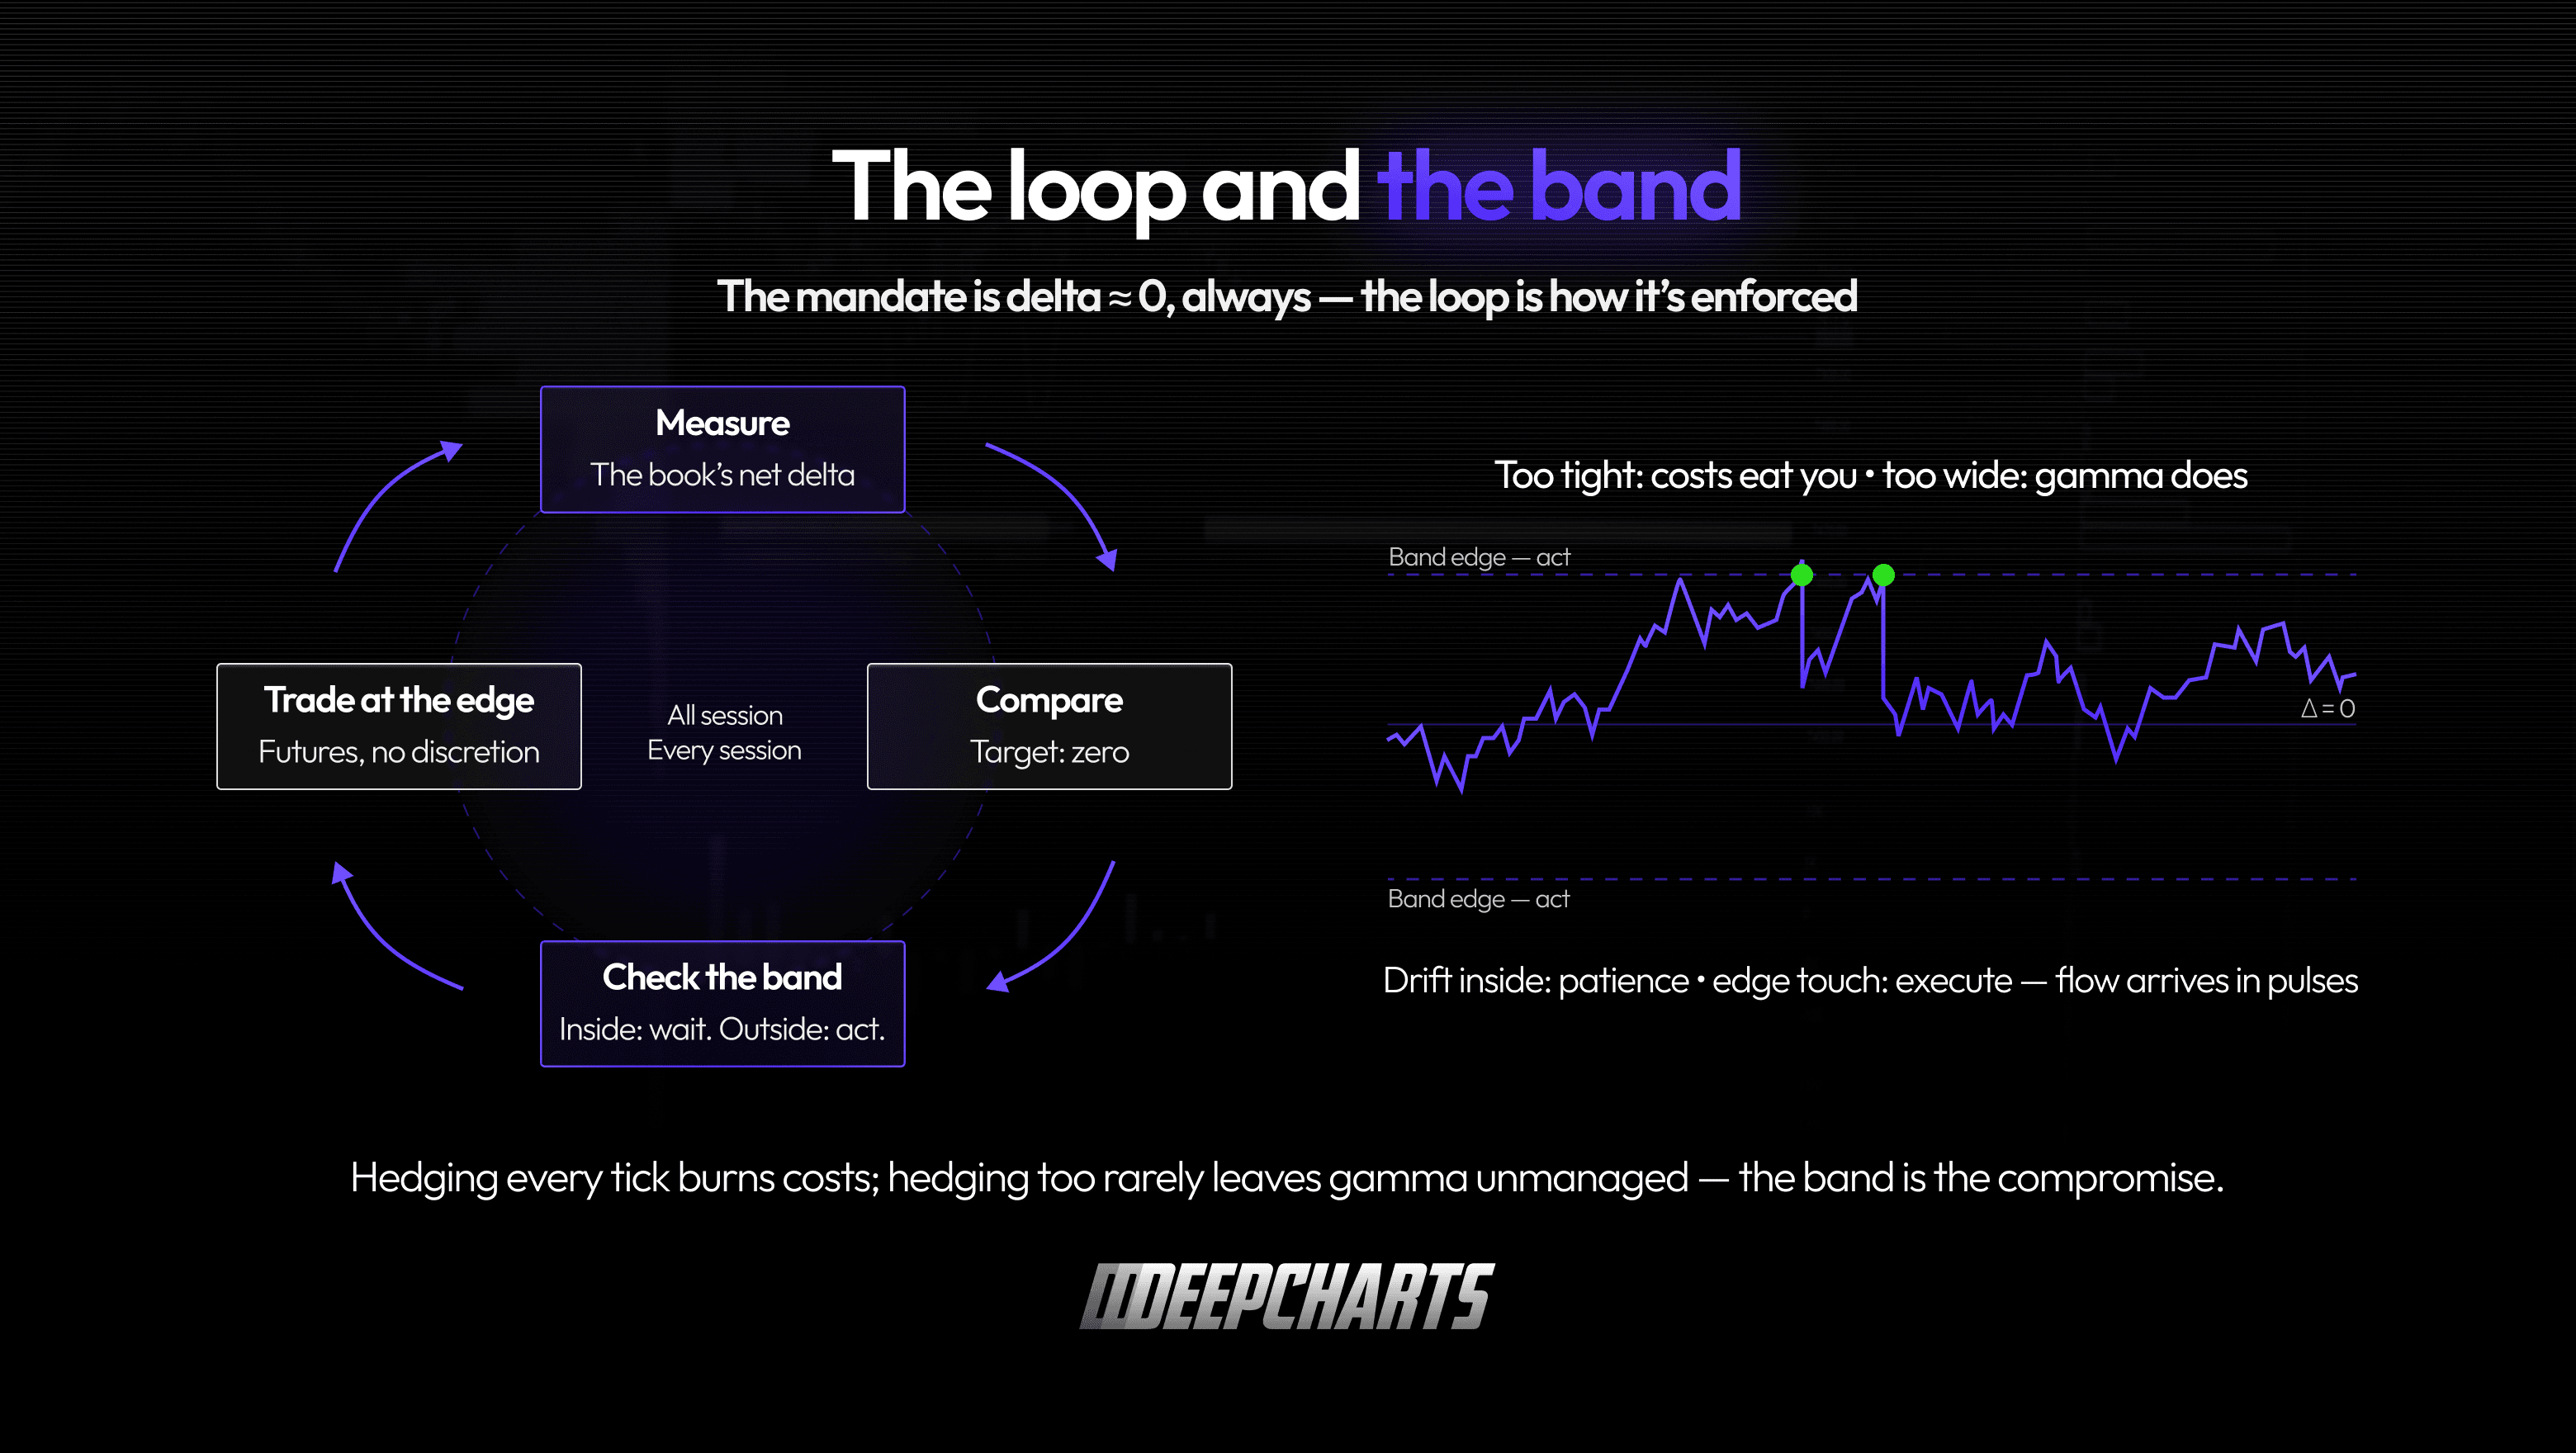
Figura 1 · El ciclo y la banda
Una semana dentro del libro
Hora de hacer funcionar la máquina con números reales. Mantengamos el libro simple a propósito: la aritmética escala, la lógica no cambia. Lunes por la mañana: un fondo compra 500 calls sobre el índice, strike 6.000, delta 0,50, con vencimiento el viernes. Nuestro dealer se las vende y cobra la prima: digamos 40 puntos por contrato, unos 2,0 millones de renta por la semana, con un precio basado en una volatilidad implícita que la mesa sabe que está algo cara (Episodio 6).
Lunes, 10:02. Estar vendido en 500 calls con delta 0,50 es estar corto en 25.000 unidades del índice (500 × 100 × 0,50, la traducción del Episodio 2). El mandato dice plano, así que la mesa compra 500 ES (≈50 unidades cada uno). Delta del libro: ~0. Banda: tranquila. Café.
Martes. El índice sube 25 puntos. La gamma hace lo que hace la gamma (Episodio 3): el delta de las calls sube a 0,58, el libro de opciones ahora está corto en 29.000 unidades frente a una cobertura de 25.000; 4.000 a la deriva, fuera de la banda. Se ejecuta: compra 80 ES más. Fíjate en la dirección y en el precio: la mesa compra después de una subida; compra caro, por construcción, sin opinión y sin elección. Durante la noche, la theta registró sus primeros pagos en el libro (Episodio 4): la renta empezó a llegar.
Miércoles. Un día trampa: el mercado sube 15 puntos por la mañana (borde de la banda: compra 30 ES cerca del máximo) y lo devuelve todo al cierre (otra vez el borde: vende ~30 ES cerca del mínimo). El precio no fue a ningún lado; la mesa perdió dinero operando, de forma demostrable: compró caro, vendió barato, cruzó dos veces el spread. No es incompetencia. Es el producto funcionando tal como fue diseñado, y en un momento le pondremos el precio correcto. Mientras tanto, la theta cobró su día más grande hasta ahora: a mitad de semana, at the money, el taxímetro corre rápido.
Jueves. Cinta más tranquila, derivando un poco a la baja, y la propia calma hace trabajo: la volatilidad implícita baja dos puntos y se consume otro día. La vanna y el charm, las griegas silenciosas del Episodio 7, reducen el delta de las calls sin que el precio haga nada dramático. La cobertura de 25.000 unidades ahora es demasiado grande para un libro que solo está corto en ~20.000: borde de la banda, desde dentro. Vende ~100 ES en un mercado a la deriva. Cualquiera que mire la cinta ve oferta inexplicable en una tarde sin noticias. Tú sabes exactamente qué es.
Viernes, 4:00 p. m. El índice cierra en 5.995, por debajo del strike. Las calls vencen sin valor: el delta se desploma a cero durante la tarde (el final del charm), la mesa deshace lo que queda de la cobertura y se cierra el libro. Renta cobrada completa: 2,0 millones. Pagado por el camino: la persecución del martes, la ida y vuelta del miércoles, el deshacer del jueves, una semana de spreads y comisiones; la factura del movimiento. La ganancia de la semana es lo que queda de la renta después de pagar el movimiento real del mercado.
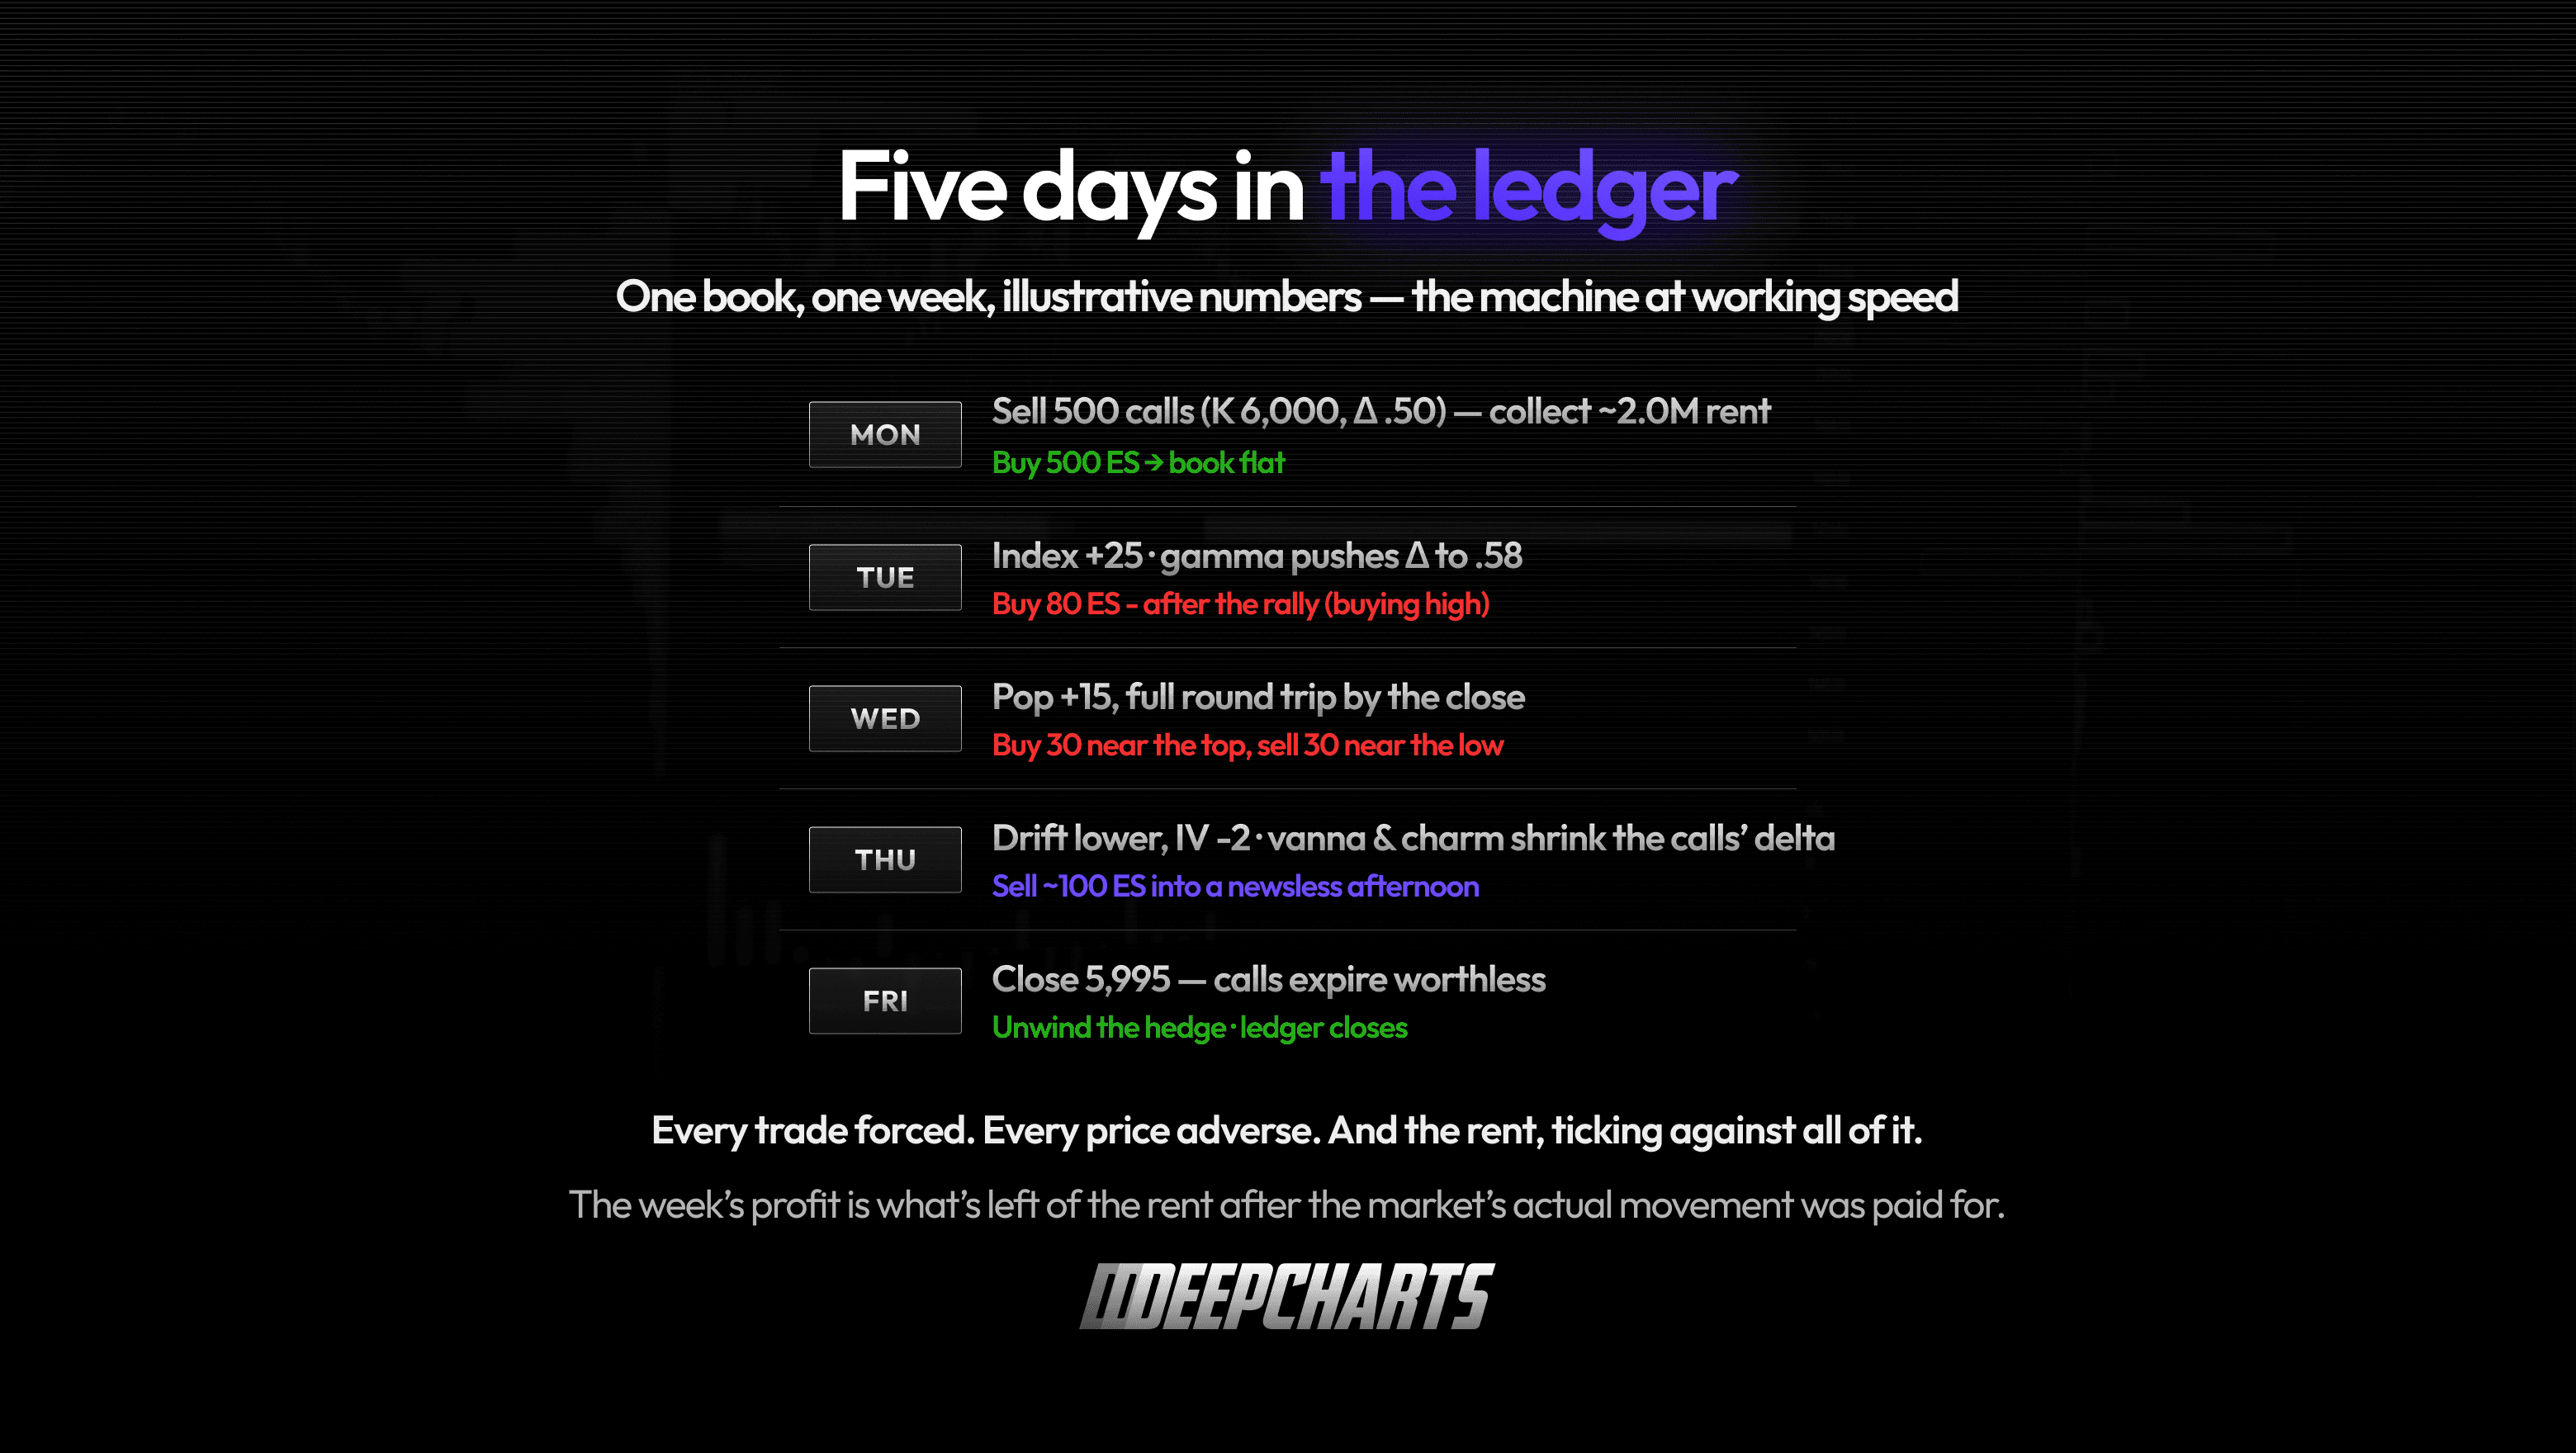
Figura 2 · Cinco días en el libro
El motor: dónde vive realmente el P&L
Mira la forma de lo que acaba de pasar, porque es la idea más profunda de toda esta serie.
Cada recobertura que ejecutó la mesa corta en gamma operó a favor del mercado: compró después de las subidas, vendió después de las caídas. Con suficientes ciclos, esa operativa sistemáticamente adversa suma una factura proporcional a cuánto se movió realmente el mercado: la mesa paga el movimiento realizado. Frente a eso está la renta: la theta, cobrada cada día, que no es otra cosa que la expectativa con precio de movimiento del mercado, amortizada (Episodios 4 y 6).
Así que el libro de opciones cubierto se reduce a un enfrentamiento limpio: renta que entra, idas y vueltas que salen; movimiento implícito cobrado, movimiento realizado pagado. Si el mercado se mueve menos de lo que se puso en precio, la renta cubre la factura y la mesa se queda con la diferencia. Si se mueve más, la factura supera la renta y la mesa financia de su bolsillo la convexidad de todos los demás. Todo el P&L del dealer es la brecha entre el movimiento esperado y el entregado, y por eso la prima de riesgo de volatilidad del Episodio 4 no es una abstracción. La cobertura dinámica es la máquina que convierte IV menos RV de un gráfico en un sueldo, o en un parte de bajas.
Y una simetría elegante para terminar: el trader largo en gamma del otro lado ejecuta el mismo ciclo con todos los signos invertidos: sus recoberturas venden las subidas y compran las caídas (operando en contra del mercado, con gusto), paga la renta cada día y gana justo cuando el movimiento supera lo que se puso en precio. Dos máquinas disciplinadas, asientos opuestos, y entre las dos fabrican la mayor parte de lo que esta serie llamó flujo mecánico.

Figura 3 · Renta frente a idas y vueltas
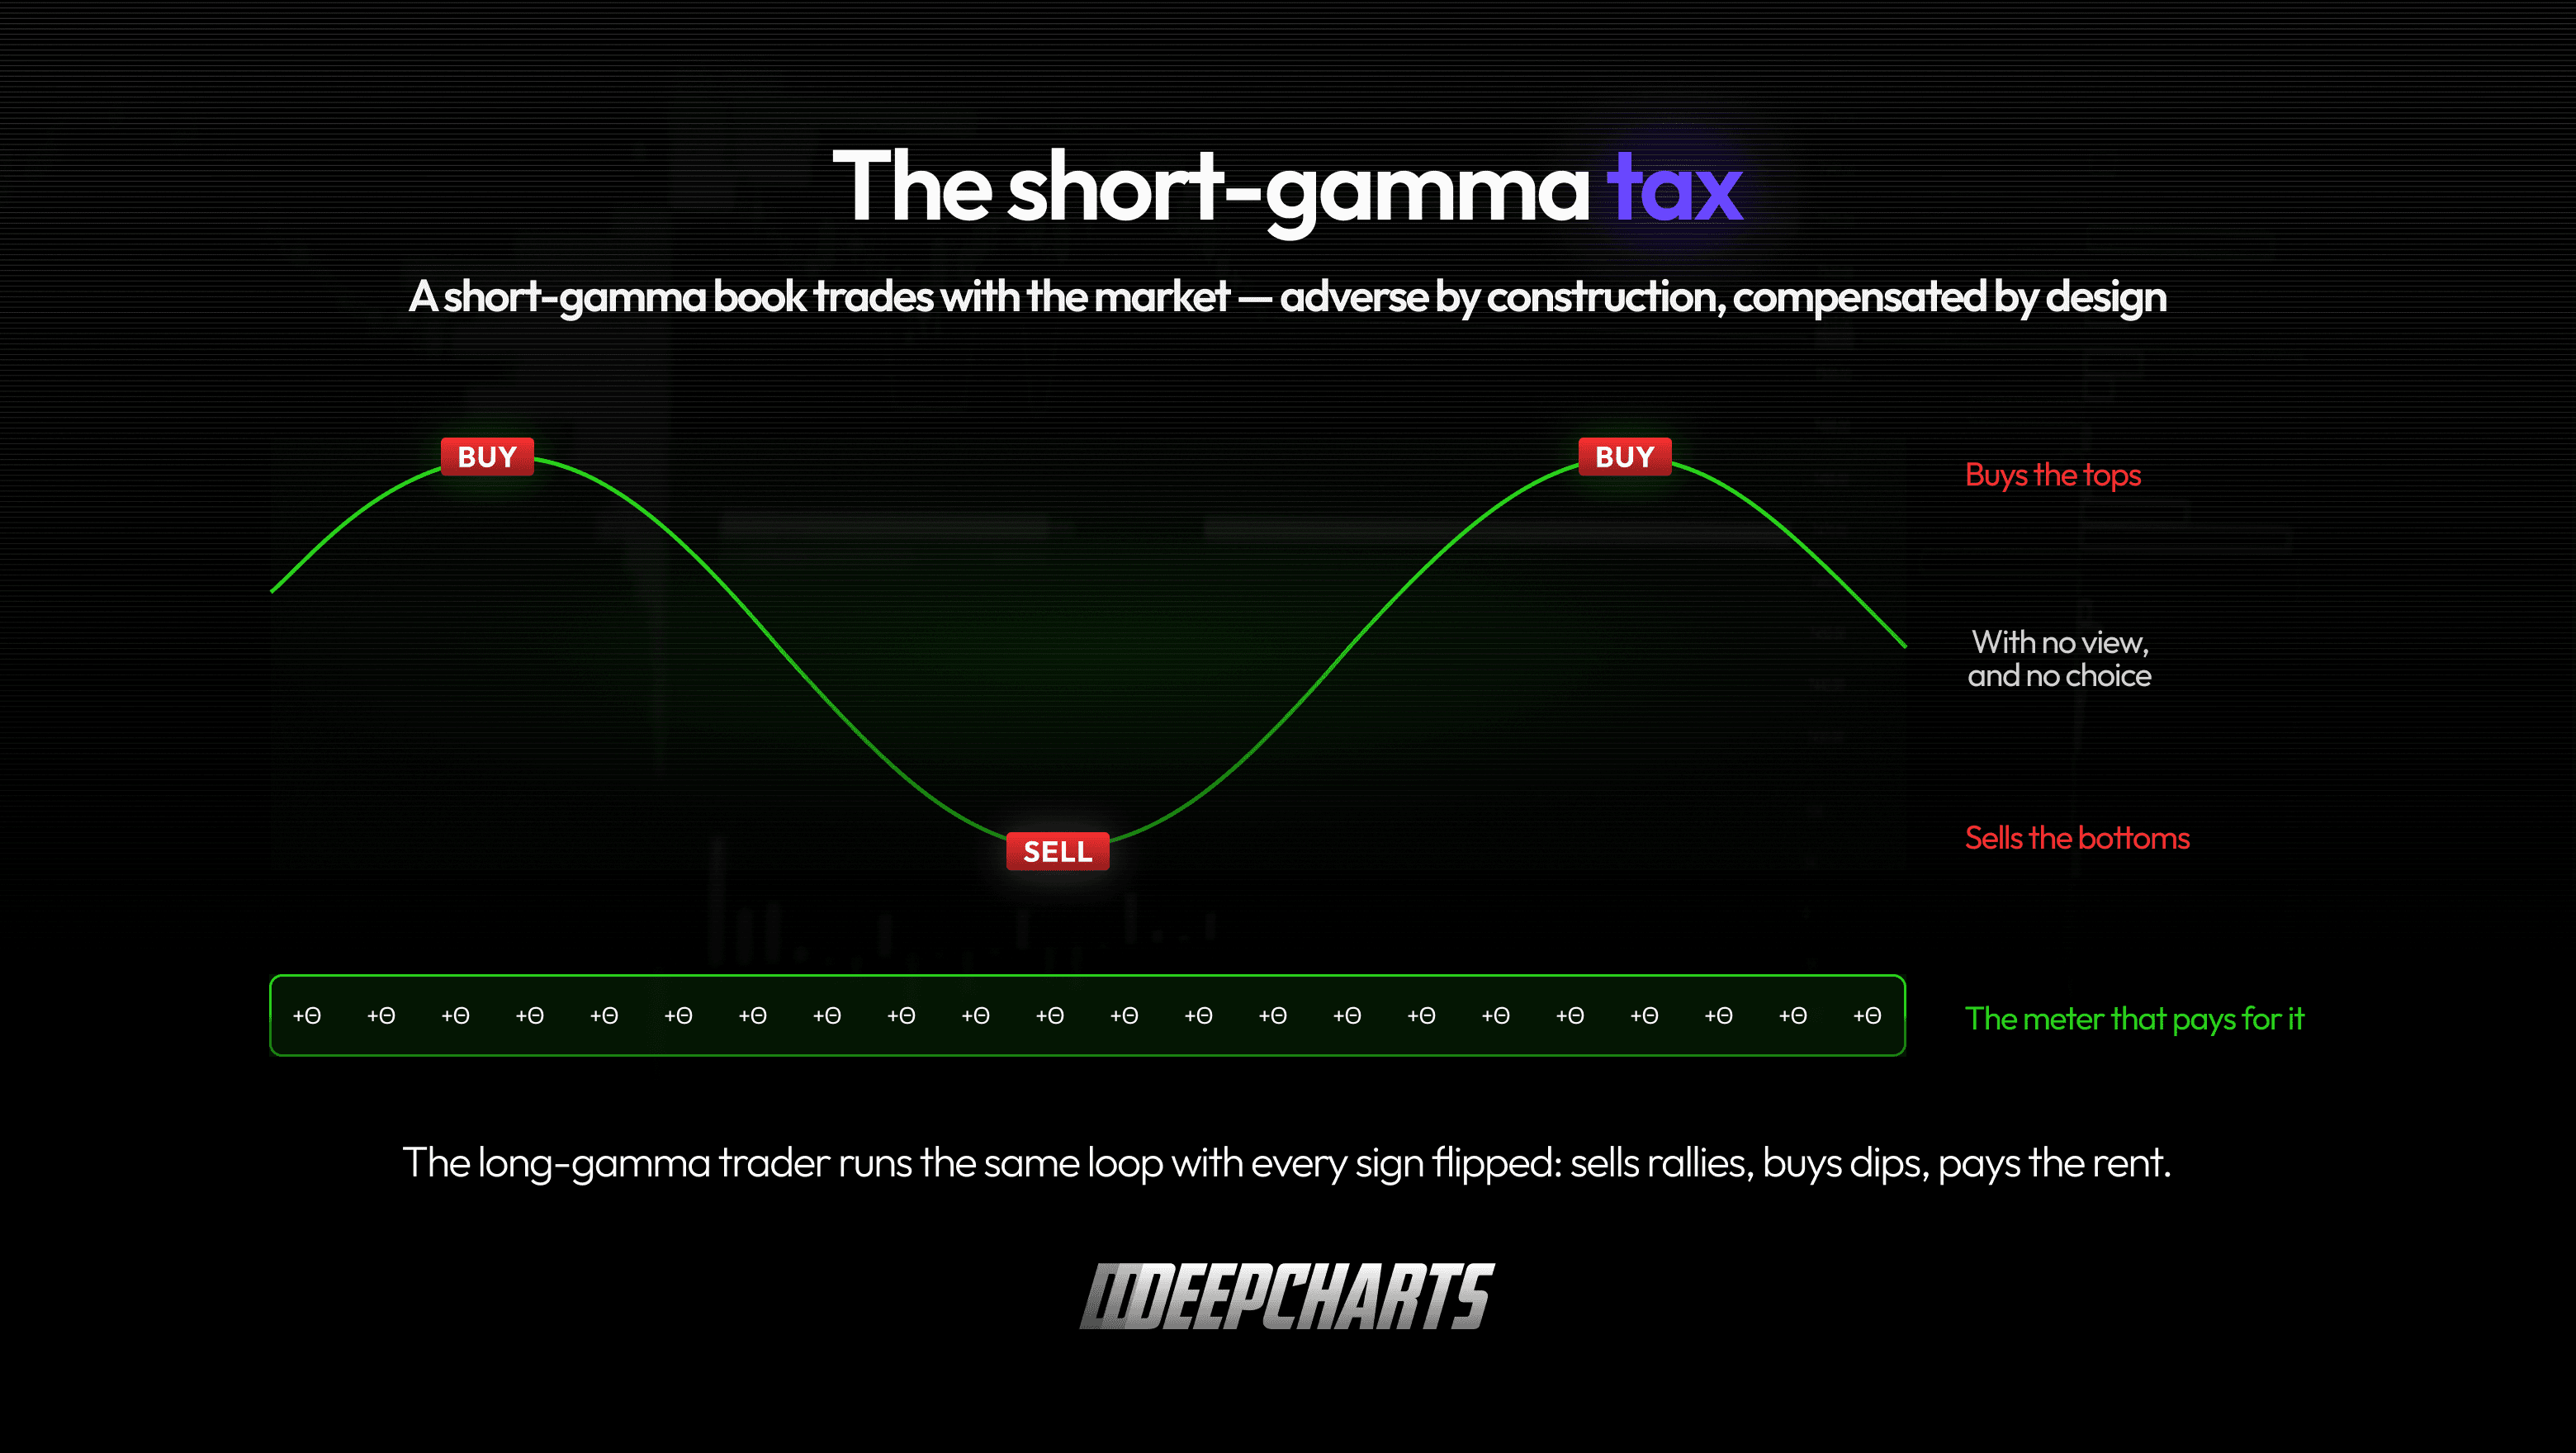
Figura 4 · El impuesto de la gamma corta
La máquina en tu cinta
Ahora vuelve a tu lado de la pantalla, porque esta sección es la razón por la que una plataforma de futuros escribió diez episodios sobre opciones.
Cada vuelta del ciclo se imprime en la cinta de futuros, y ahora tienes todos los diales que la gobiernan. La dirección del flujo forzado la define el asiento: la gamma corta agregada opera a favor del mercado; la larga, en contra (Episodio 3). El tamaño lo define la gamma: máximo cerca de los grandes strikes, hacia los vencimientos, en el 0DTE. Los disparadores son los tres relojes del Episodio 7: precio, calendario y volatilidad, dos de los cuales corren con el mercado quieto. Las direcciones son las concentraciones del Episodio 8: los walls, donde se agrupan los bordes de las bandas porque ahí se agrupa la exposición. Y el régimen (hacia dónde se inclina toda la máquina) cambia al cruzar la frontera estimada del Episodio 9.
Esa es la serie, armada: quién tiene que operar, cuánto, cuándo, dónde y hacia qué lado. Nada de eso te dice dónde cierra el índice el viernes: el descargo más antiguo de esta serie, y se mantiene hasta el final. Lo que te da es más extraño y más útil: en una cinta llena de opiniones, ahora puedes distinguir al único participante que no tiene ninguna. La demanda constante debajo de una deriva tranquila. La oferta que llega al mismo strike cada vez. El vendedor que aparece porque el mercado está cayendo. Una vez que viste funcionar la máquina, no puedes dejar de verla.
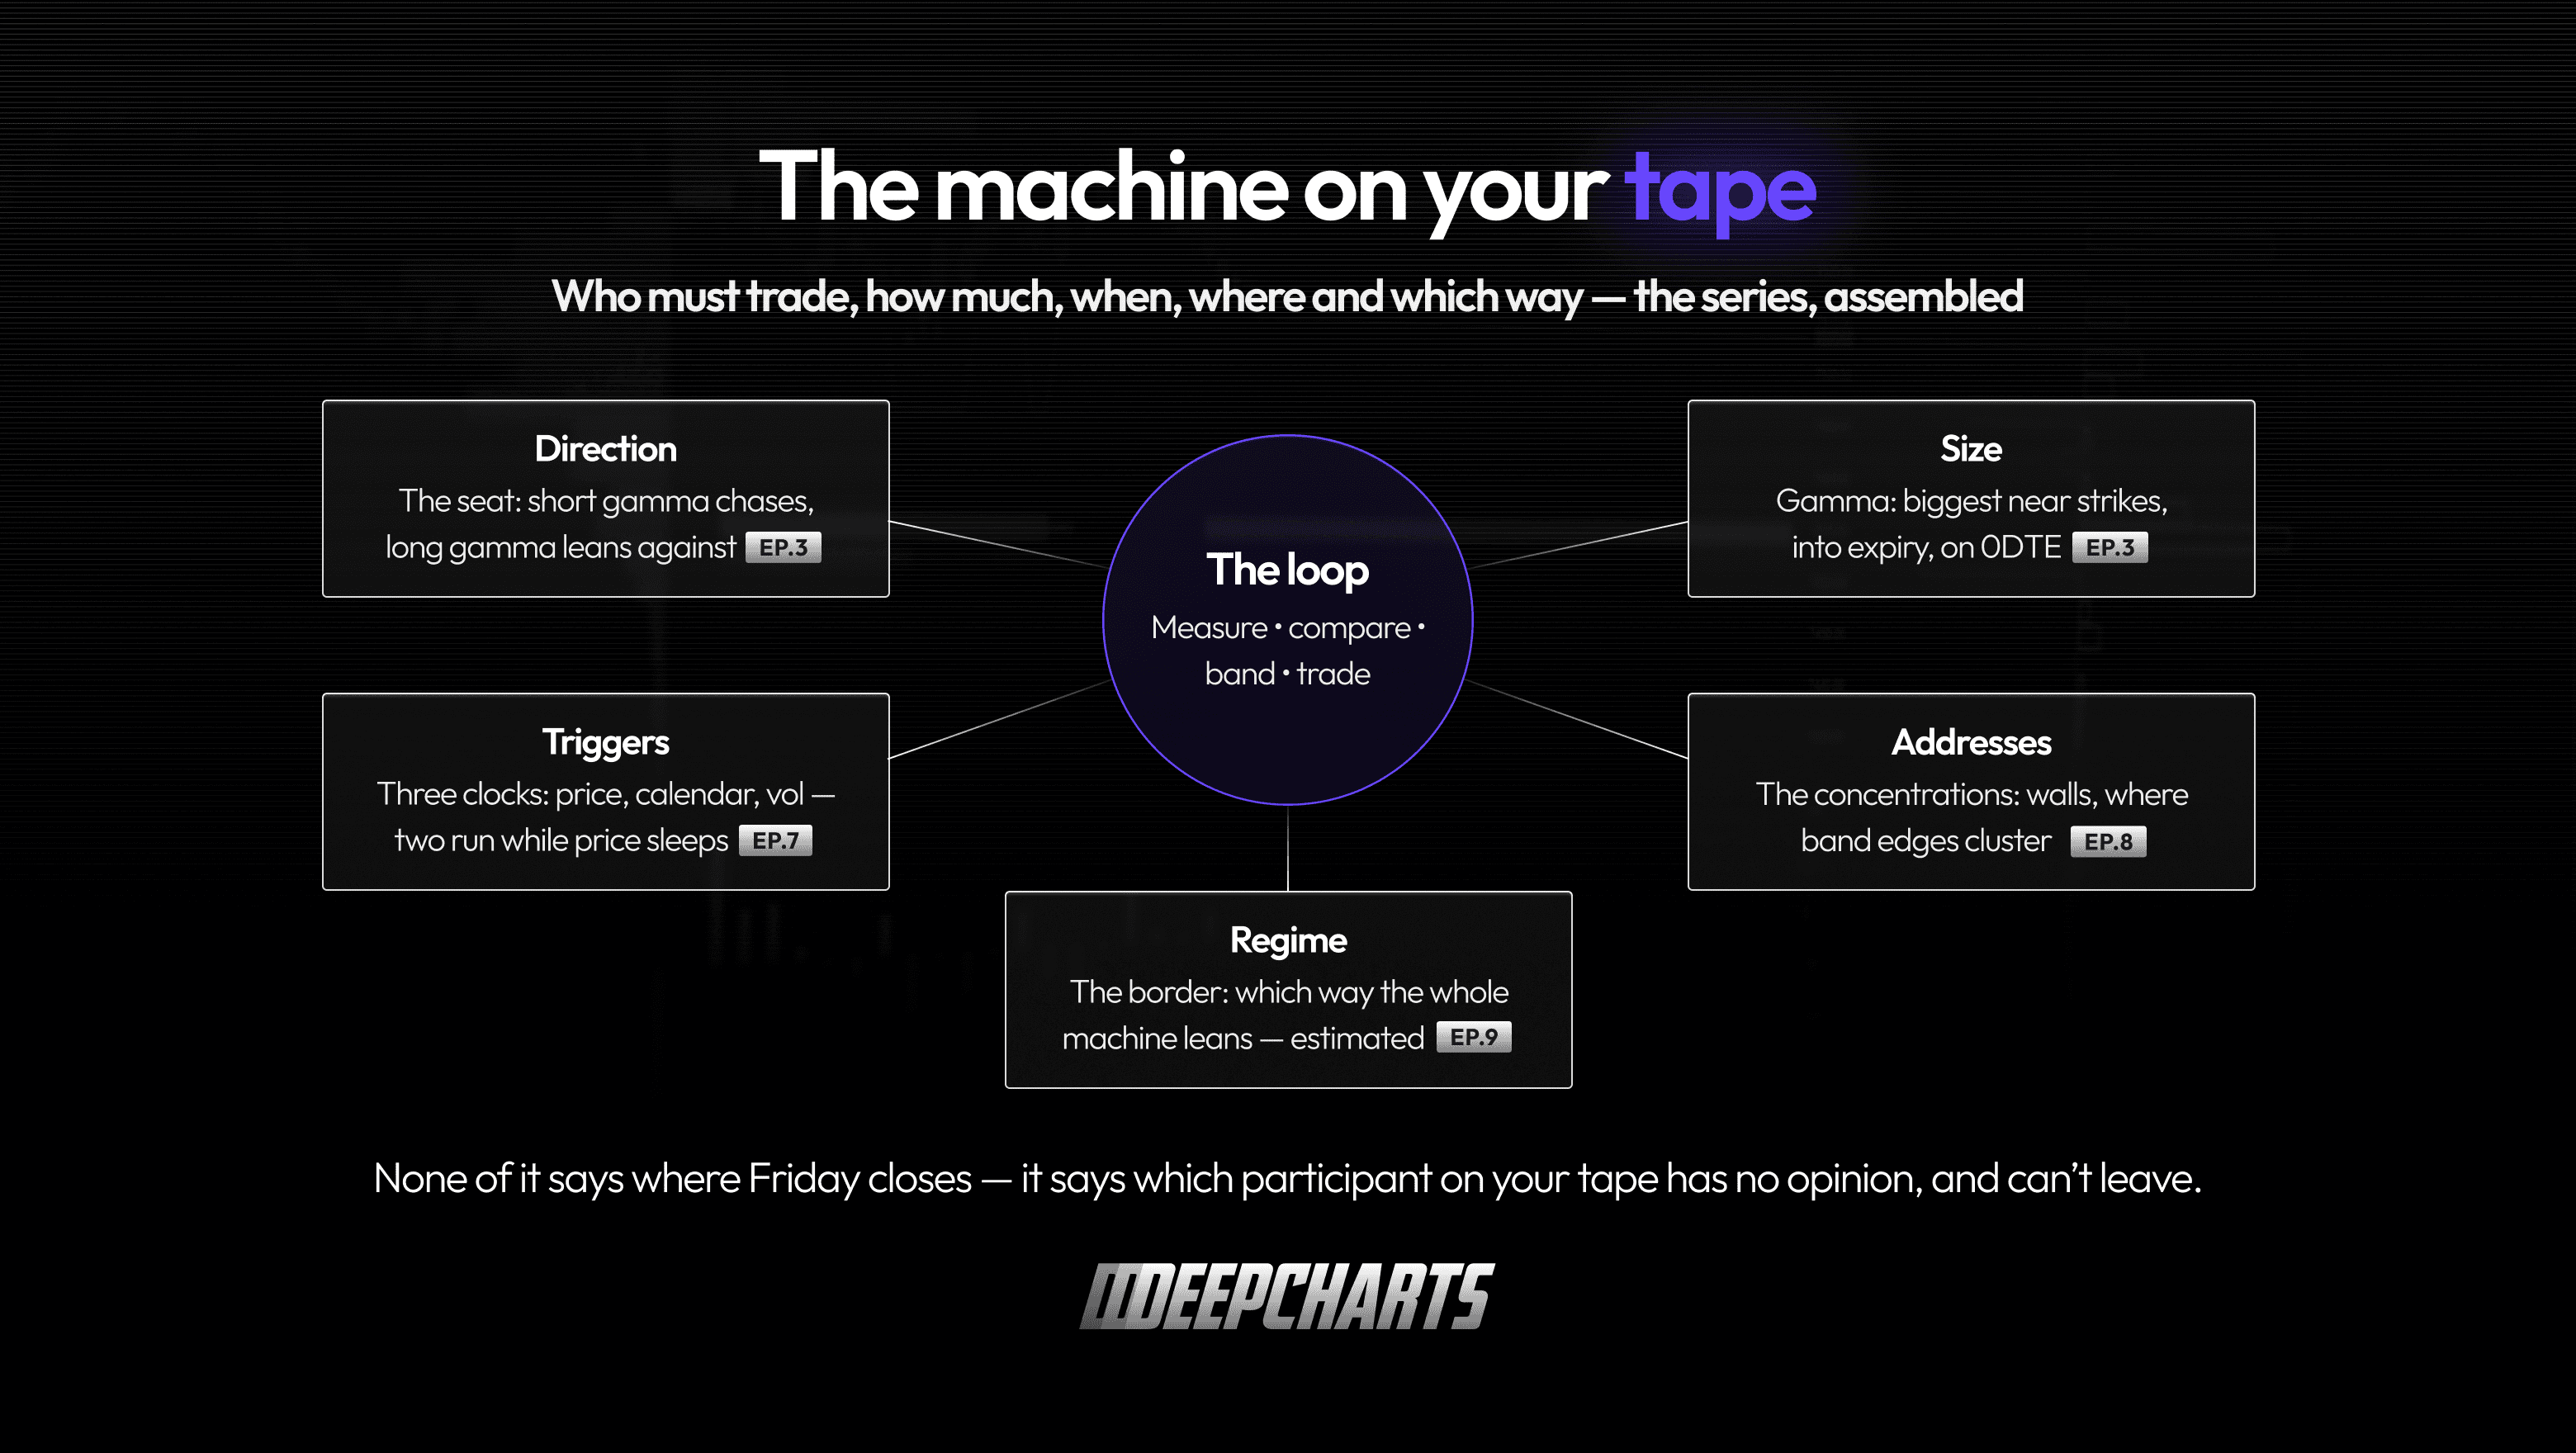
Figura 5 · La máquina en tu cinta
La coda honesta
Diez episodios de mecánica merecen diez segundos de epistemología, una última vez.
La máquina es real: el ciclo, las bandas y la dirección forzada son la forma en que realmente operan las mesas de cobertura. Pero tu visión de ella es construida: las bandas, el timing y el neteo de cada mesa son privados; el libro agregado se reconstruye, no se observa; los mapas que ubican el flujo heredan cada suposición que catalogamos. Así que el resultado de la máquina te llega como esta serie siempre insistió que debía llegar: como tendencias con razones y direcciones, hipótesis para verificar en la cinta, nunca promesas. El mapa propone. La cinta dispone. Esa frase apareció, de una forma u otra, en los diez episodios; es la serie.
Y así, una línea por cada una, todo el recorrido: el delta es velocidad, probabilidad y exposición. La gamma es la aceleración que obliga a perseguir. La theta es la renta, y la renta sale cara. La convexidad es la curva que todos pagan, en prima o en whipsaw. La vega pone precio al propio movimiento. La vanna y el charm mueven las coberturas mientras el precio duerme. Los walls son donde se amontona todo. El zero gamma es la frontera, dibujada como estimación. Y la cobertura dinámica de delta es la máquina que convierte todo eso en flujo en el gráfico que tienes delante.
Las griegas nunca fueron una curiosidad. Son el sistema contable del único jugador del mercado que está obligado a operar. Ahora puedes leer sus libros.

Figura 6 · La serie, una línea por cada una
Preguntas frecuentes
¿Qué es la cobertura dinámica de delta, en términos simples?
El procedimiento continuo con el que los dealers de opciones mantienen sus libros neutrales en dirección: miden el delta neto, lo comparan con cero y operan futuros sobre índices cada vez que la diferencia supera una banda de tolerancia; luego repiten, toda la sesión, porque el precio, el tiempo y la volatilidad siguen moviendo el delta.
¿Por qué los dealers se cubren en lugar de asumir el riesgo?
Su ventaja es la prima de las opciones (estructuralmente cara gracias a la demanda persistente de protección), no pronosticar la dirección. Cubrirse aísla esa ventaja: cobran la renta mientras neutralizan la moneda al aire.
¿Qué son las bandas de cobertura?
Zonas de tolerancia alrededor del objetivo de delta. Recubrirse en cada tick quema costos de transacción; recubrirse muy pocas veces deja exposición no gestionada que la gamma hace crecer rápido. Las mesas solo actúan en los bordes de las bandas, y por eso el flujo mecánico llega en pulsos.
¿Cómo ganan dinero los que se cubren si siempre compran caro y venden barato?
Esa operativa adversa es el costo del movimiento realizado, y la paga la theta: la expectativa de movimiento con precio, cobrada cada día. Cuando el mercado se mueve menos de lo que puso en precio la volatilidad implícita, la renta supera las idas y vueltas: la prima de riesgo de volatilidad, realizada a través de la cobertura.
¿La cobertura de delta mueve el mercado de futuros?
Aporta un flujo mecánico real: la dirección la define el asiento gamma agregado de los dealers; el tamaño, la gamma; los disparadores, el precio, el tiempo y la volatilidad; las ubicaciones, las concentraciones por strike. En la mayoría de las cintas es un flujo entre muchos: una tendencia con direcciones, verificada en la cinta.
¿Cuál es la diferencia entre cobertura estática y dinámica?
Una cobertura estática se fija una vez: se dimensiona según la exposición inicial y se deja así. La cobertura dinámica se reequilibra de forma continua a medida que cambia la propia exposición. Las opciones requieren la dinámica, porque su delta es, por construcción, un blanco móvil.
Aquí termina The Greeks, One at a Time. Si empezaste por aquí: la serie comienza con Las griegas de las opciones, explicadas: diez episodios, una máquina, ninguna promesa. Solo la cinta, y más formas de leerla.
Equipo de Deepcharts
·
Compartir en