

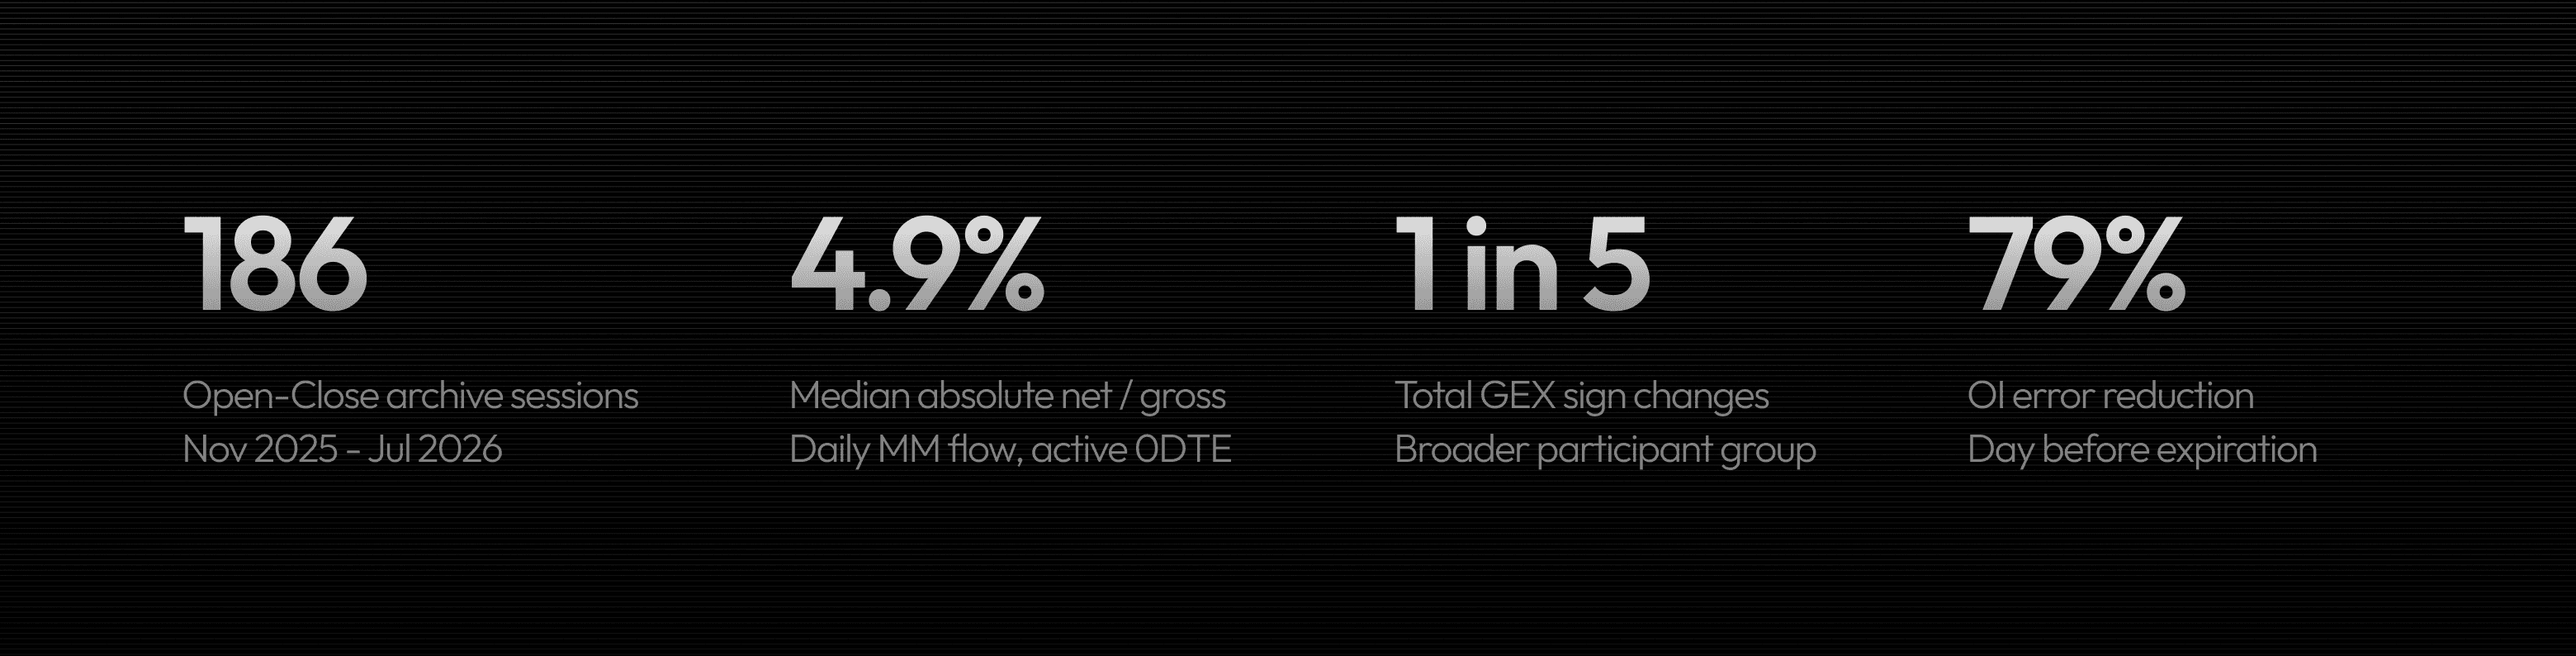
Un “99 % de precisión” parece decirlo todo. Hasta que preguntamos: ¿precisión midiendo qué?
En Nobody Is Talking About This. (1 de septiembre de 2026, publicado bajo el nombre Wizard of Ops), el autor cuestiona el uso de los datos Open-Close de Cboe para reconstruir el posicionamiento de los dealers y propone un método que, en cambio, infiere el lado de la operación a partir de los precios. Nuestra respuesta empieza por lo que realmente registran los datos.
Nuestro criterio es simple: las limitaciones de un conjunto de datos no demuestran que un modelo alternativo sea superior. Para eso hace falta una comparación.
DeepGamma usa datos licenciados de Cboe, combinando flujos clasificados, precios y volatilidad. En nuestro webinar de agosto lo resumimos en una frase: la industria estima el lado. Nosotros lo leemos.

El 99 %: una afirmación para entender, no un número para aplaudir
El servicio recomendado en el artículo se describe en el white paper de Jason D. DeLorenzo, Impact of option dealer flows on equity returns, fechado el 19 de diciembre de 2023. El documento afirma una precisión superior al 90 % en todos los vencimientos y del 99 % en las opciones 0DTE, a partir de una comparación con los datos de SPX de Cboe. Llama a esos datos “la respuesta definitiva”. ¿Qué información de Cboe validó el método y cuál se considera ahora insuficiente? Esa distinción necesita explicación.
Pero ¿99 % de qué: signos de posición, ejecuciones clasificadas o cantidades reconstruidas? ¿Con qué tolerancia? ¿Sobre cuántas observaciones y en qué periodo de validación?
La explicación publicada no especifica la definición operativa de precisión, la tolerancia, la cantidad de observaciones ni el periodo de comparación. Una correlación alta, un error pequeño en el agregado y una buena precisión en cada contrato son resultados distintos.
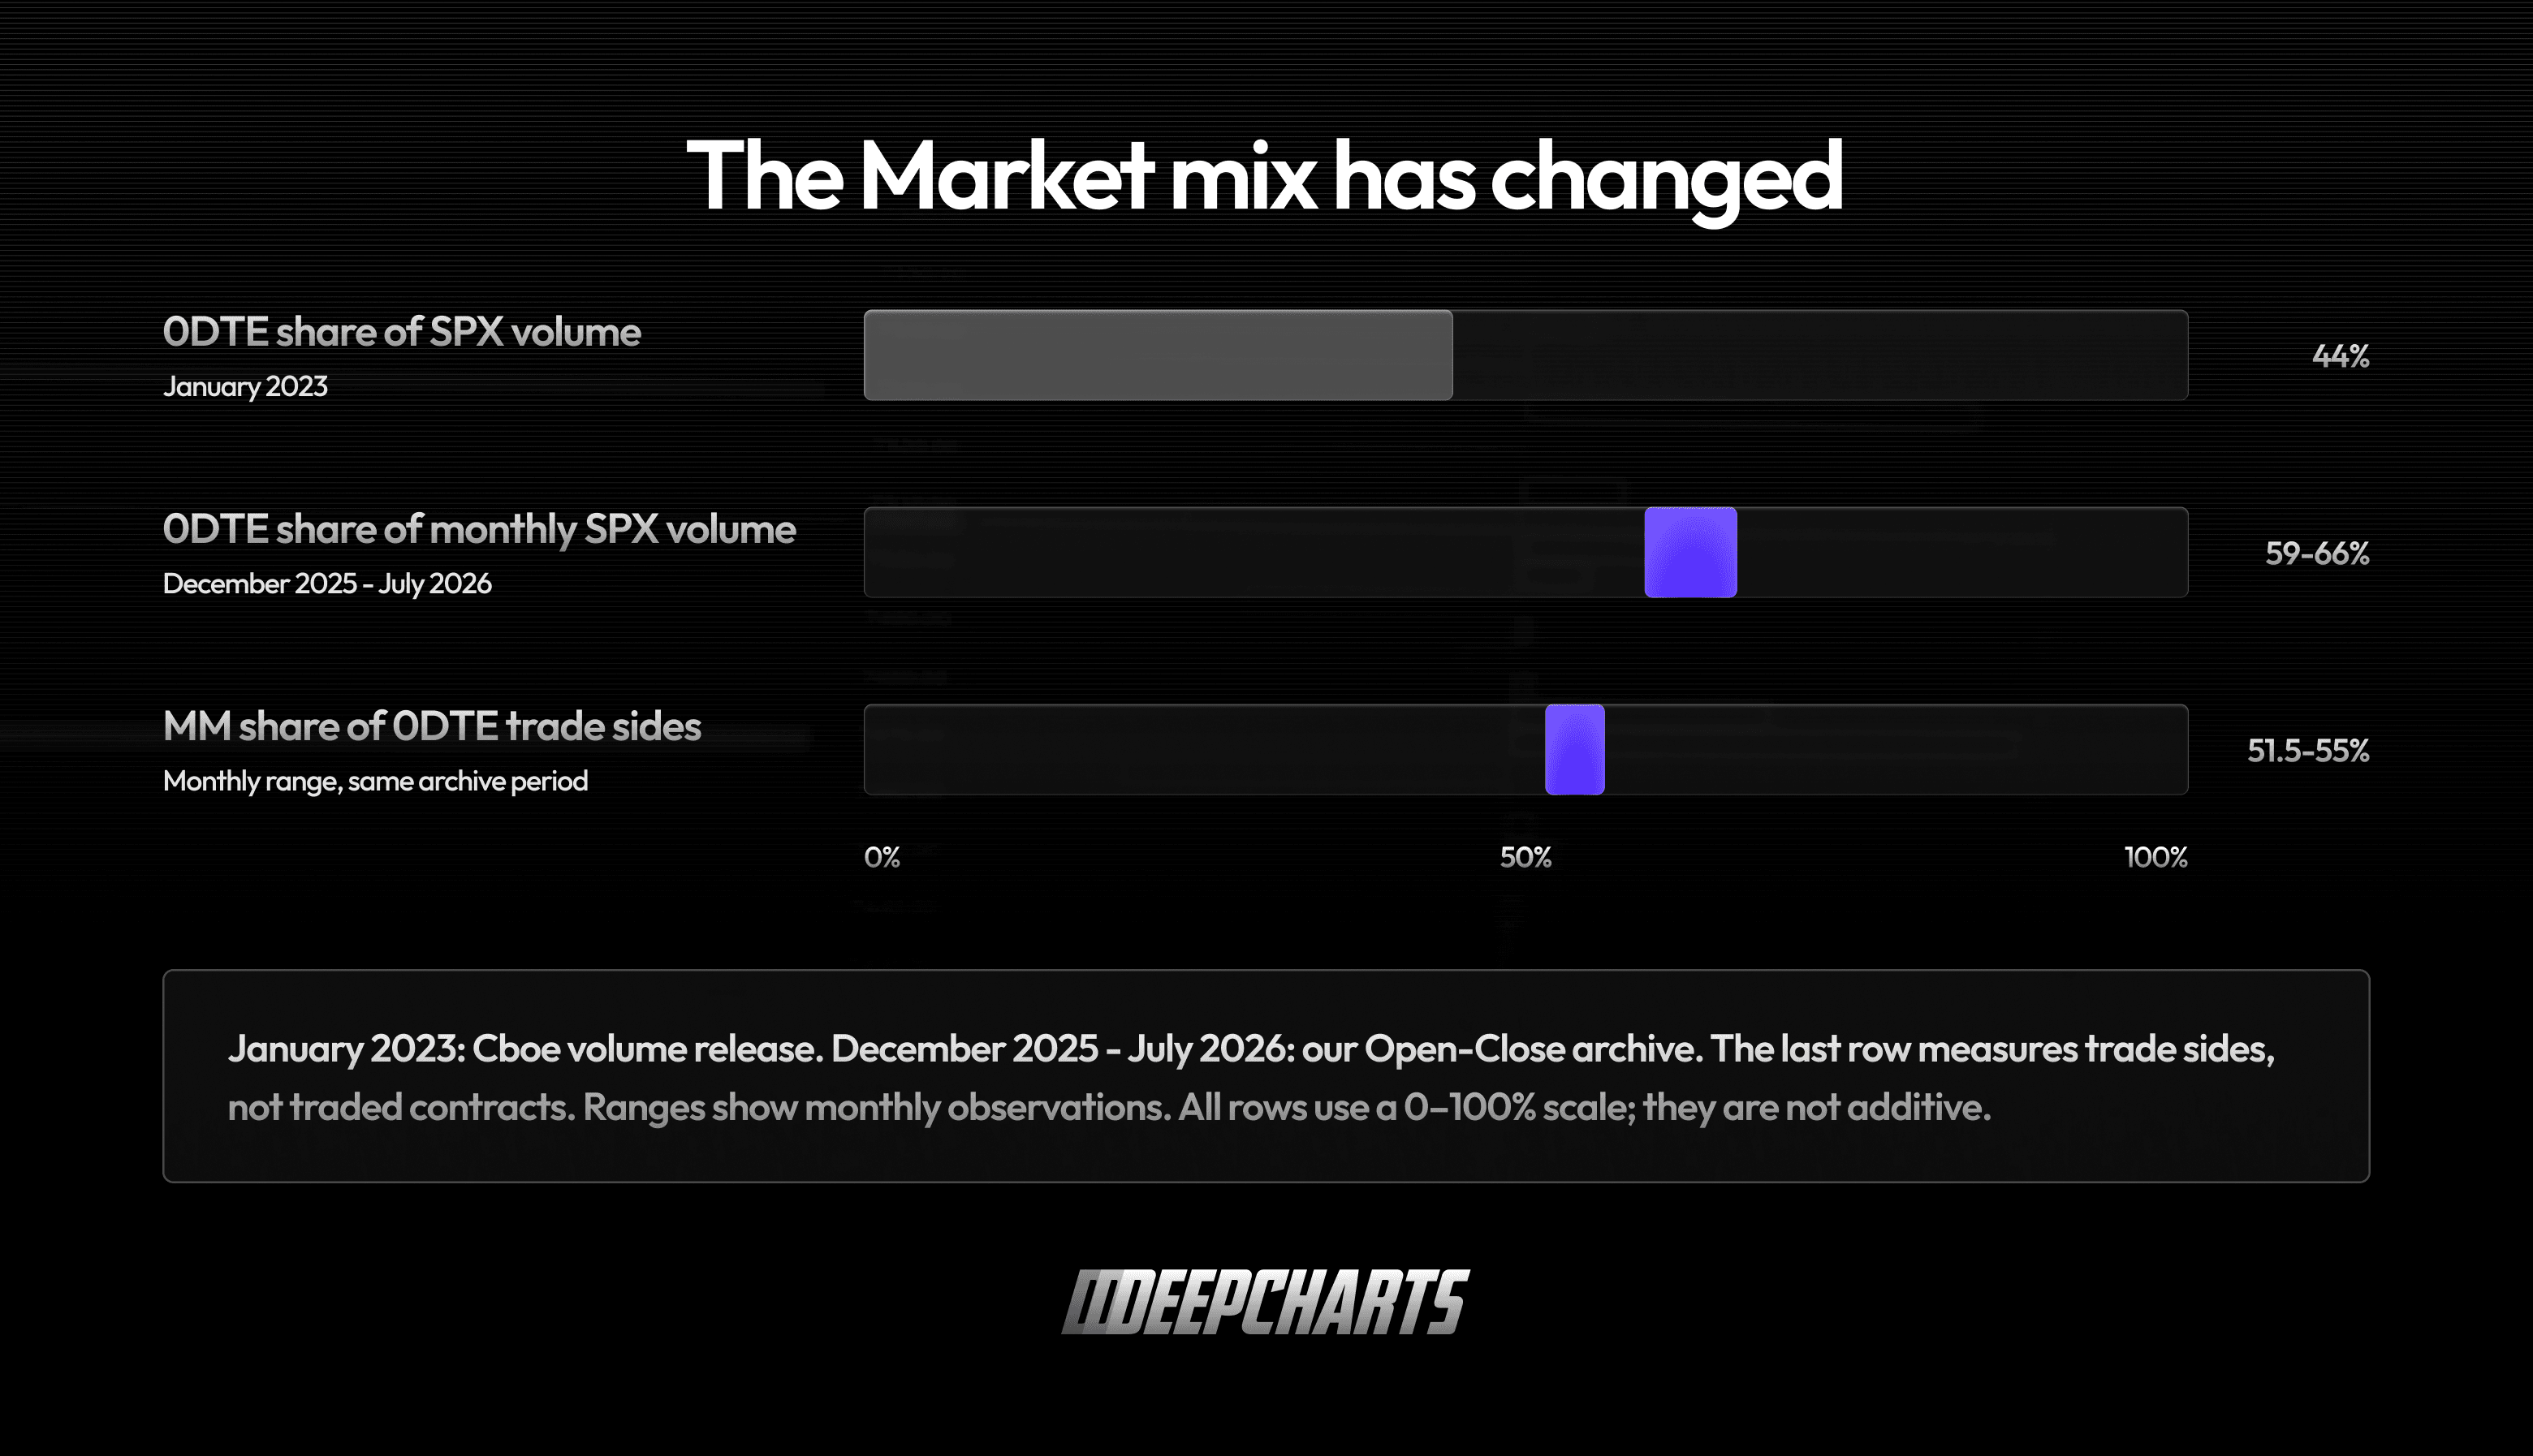
Luego está la fecha, que es lo que más importa. La comparación no tiene fecha. Los estudios de rentabilidad del documento usan datos de 2018–2022 y 2023; no identifica la muestra usada para la prueba del 99 %. Mientras tanto, el mercado cambió. Según Cboe, el 0DTE representó el 44 % del volumen de SPX en enero de 2023. En nuestro archivo, de diciembre de 2025 a julio de 2026, representa entre el 59 % y el 66 % del volumen mensual. Comunicado de volumen de Cboe.
También cambia quién los opera: en el mismo periodo, la proporción de lados de operaciones 0DTE atribuidos a market makers varía mes a mes entre el 51,5 % y el 55 %. La precisión de un clasificador basado en precios no es una propiedad del algoritmo por sí solo: es una propiedad del algoritmo en un mercado concreto.
Un resultado del 99 % medido como muy tarde en 2023, sin fecha ni métrica, describe un mercado distinto del actual. ¿Qué validación documenta que esa precisión se ha mantenido? En los materiales públicos que revisamos, ninguna. Y en la página 19, el propio documento sostiene que la mayoría de las operaciones 0DTE ocurren entre dealers. ¿Cómo cambia ese 99 % entre operaciones dealer–cliente y dealer–dealer? Sin resultados separados, no sabemos dónde funciona el método y dónde se equivoca. Quien vende precisión en un mercado cuyo tamaño y composición cambiaron en tres años la revalidaría a lo largo del tiempo, y lo diría. Aquí hay un solo número, y no tiene fecha.
La referencia elegida también importa. El documento habla de “dealers”, un rol, y reconoce que el término no es “exactamente sinónimo” de market maker; en la página 19 sugiere que algunos de los que su sistema clasifica como clientes podrían ser en realidad dealers. Cboe registra categorías. ¿Qué definición de dealer se comparó con qué categorías de Cboe, y coincide con la definición que usa el producto? Sin esa correspondencia, ¿qué certifica el 99 %? Quien tiene la categoría habla de categorías; quien la infiere habla de roles.
Tampoco una validación en SPX es un certificado que se transfiere a otros subyacentes. Aplicar un método a muchos instrumentos y haber verificado su precisión en cada uno son dos cosas distintas: lo primero es una afirmación; lo segundo requiere documentación.
Explicar la prueba no exige revelar el algoritmo. Exige decir qué se midió.
Quién compra y quién aporta liquidez son dos preguntas distintas
Un market maker puede comprar aceptando el precio de otro o publicando un precio que otro participante acepta. En el primer caso toma liquidez; en el segundo, la aporta. En ambos casos, compra.
Open-Close registra cantidades compradas y vendidas por categoría de participante, serie de opciones e intervalo. En los archivos que usamos, también distingue operaciones de apertura y de cierre para las categorías que no son market maker. No identifica a cada participante ni al agresor de cada ejecución. Documentación del dataset de Cboe.
Una categoría no determina un rol. Un rol no borra una cantidad.
Y antes de decidir de qué lado está el market maker, hay que comprobar si está presente. Cada día de nuestro archivo de 186 sesiones contiene series e intervalos con operaciones pero sin un solo contrato atribuido a la categoría market maker.
Un ejemplo del archivo: el intervalo de las 09:40 del 13 de enero de 2026, para la put SPX 6625 con vencimiento ese día. Los clientes compraron 300 contratos para abrir; los clientes profesionales vendieron 300 contratos para abrir. Compras y ventas de market makers: cero.
En todo el archivo, más del 4,4 % de los contratos operados no tienen market maker en ningún lado, más del 9,9 % tienen uno en ambos lados, y al menos el 1,8 % se opera solo entre clientes, sin market maker, firma ni broker-dealer involucrado. Son cotas inferiores derivadas de las cantidades registradas por categoría en cada serie e intervalo.
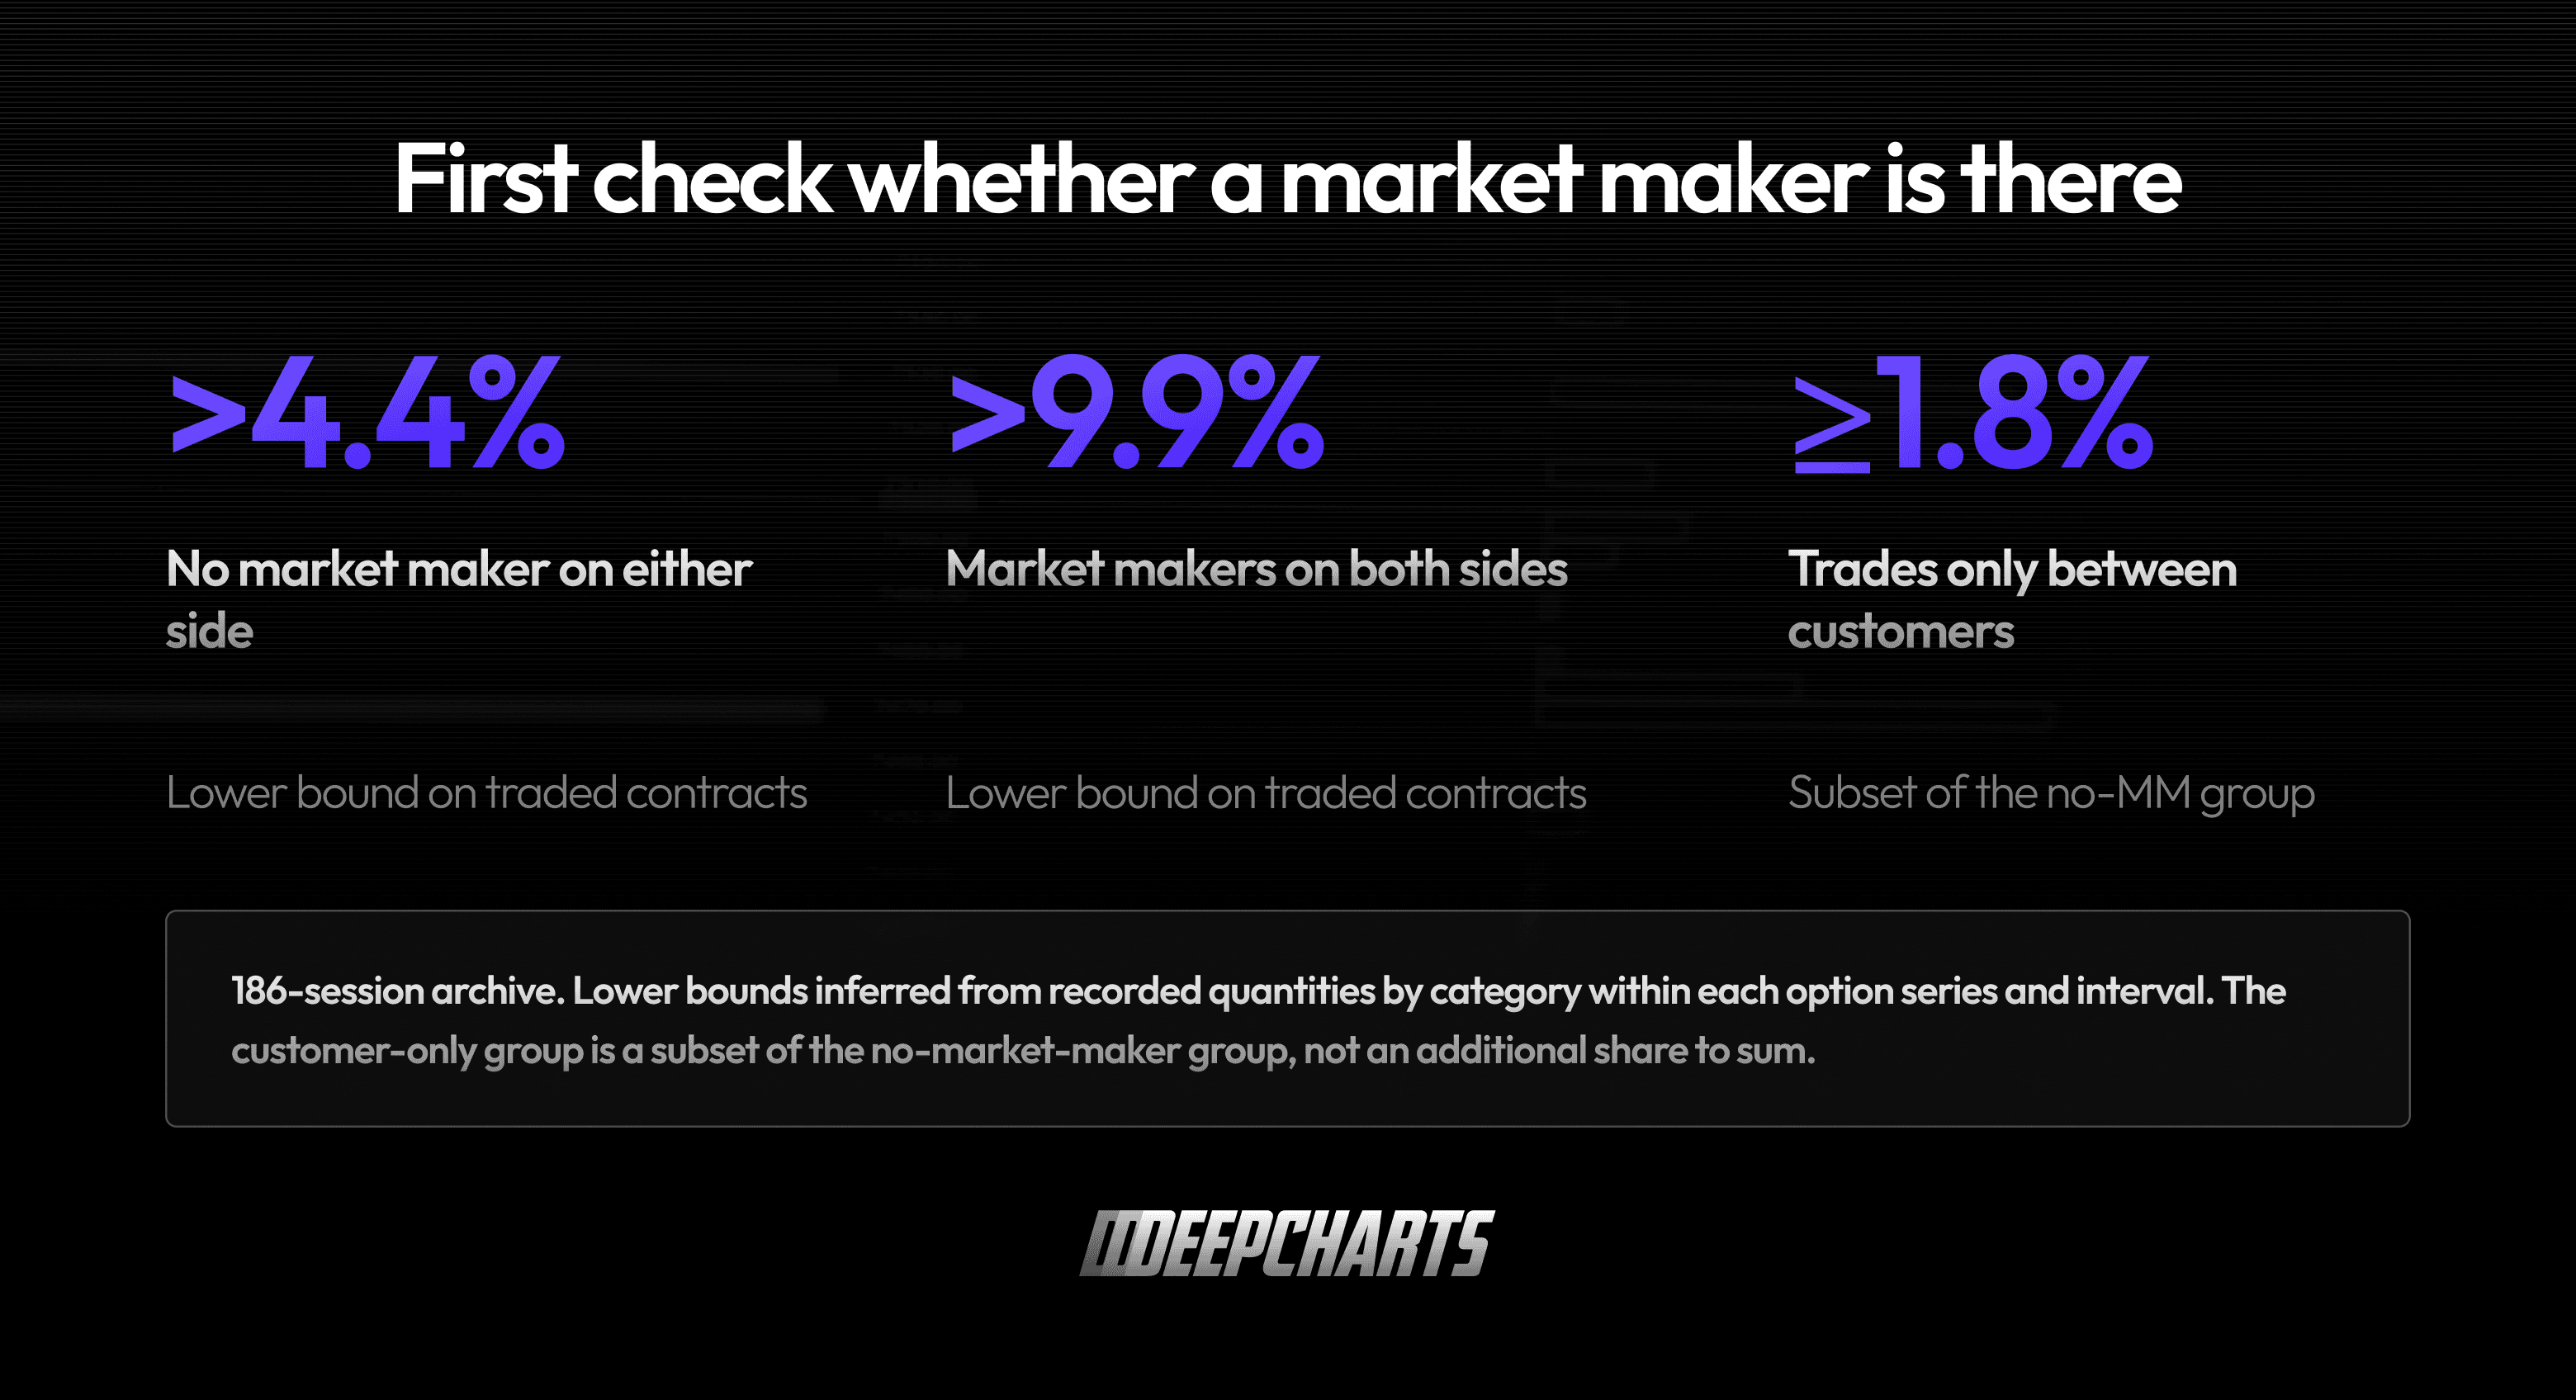
Asignar automáticamente uno de esos lados a la categoría market maker significa atribuirle un flujo que el archivo no registra. Un método basado en inferencia debe demostrar cómo maneja estos casos y con qué error.
Pequeños errores en los flujos brutos pueden convertirse en grandes errores en el mapa
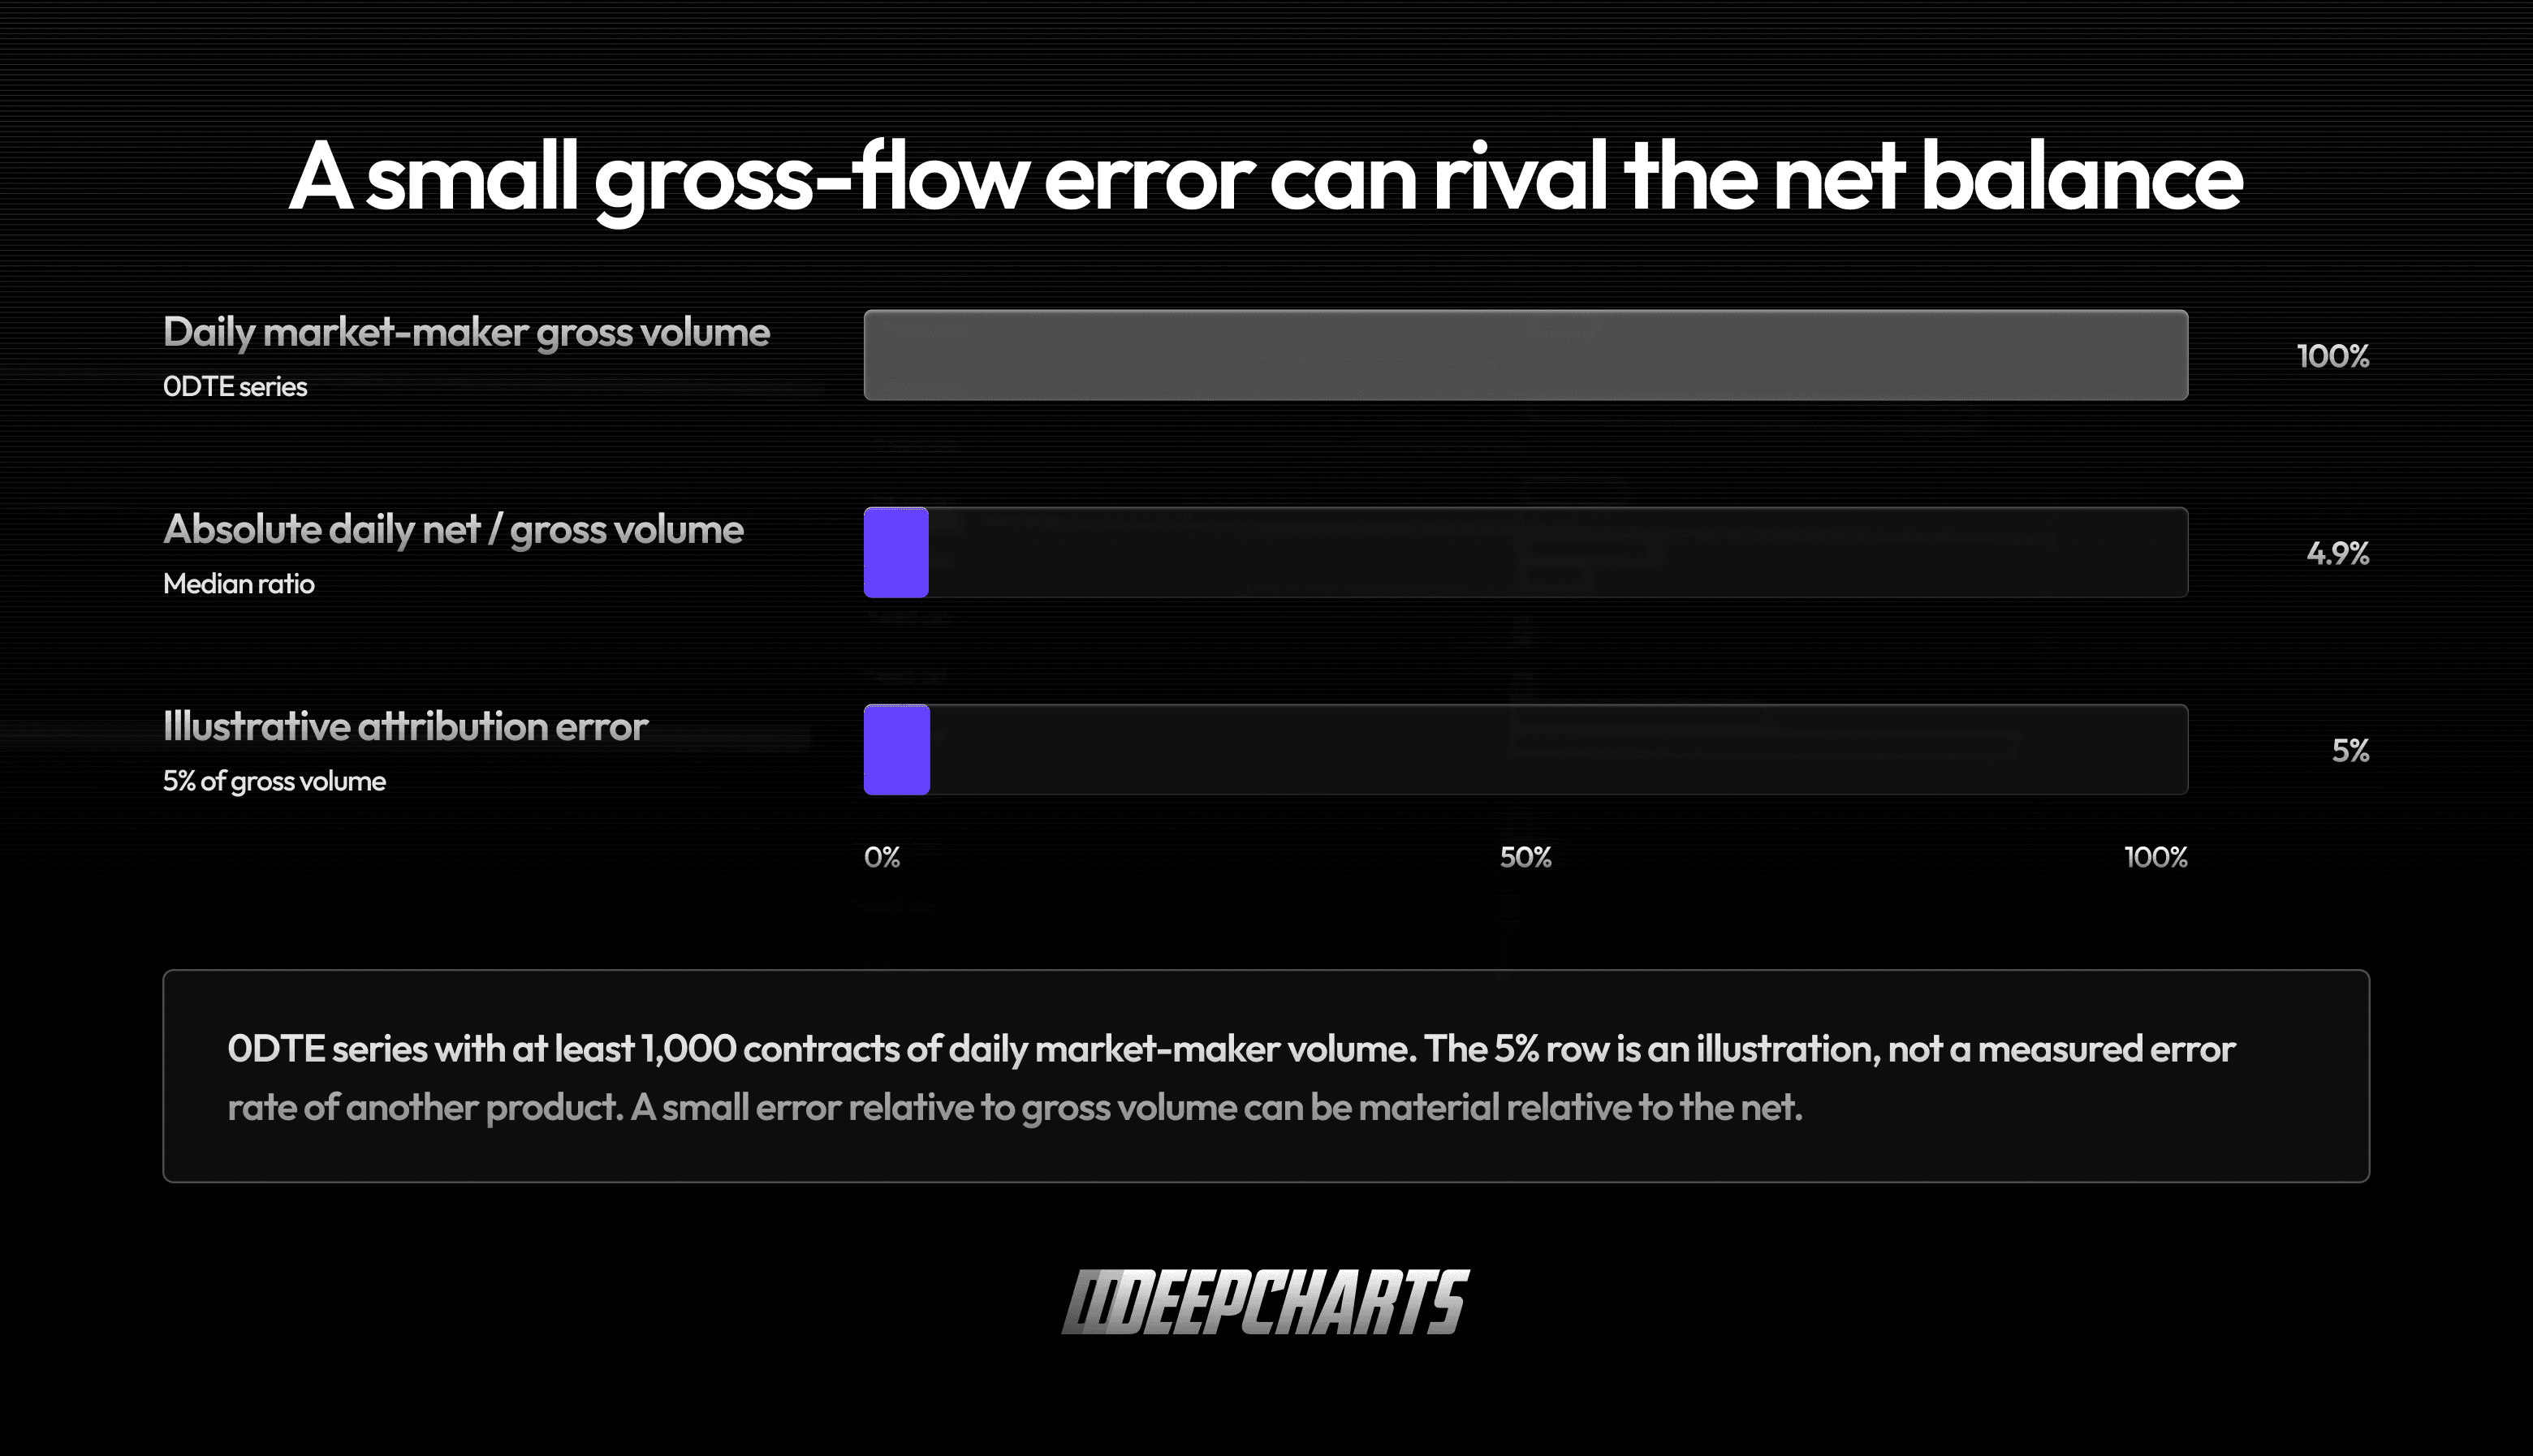
En las series 0DTE con al menos 1.000 contratos de volumen diario de market makers, la mediana de la relación entre el flujo neto diario absoluto y el volumen bruto es del 4,9 %.
Un error de atribución de alrededor del 5 % del volumen es del mismo orden de magnitud que el saldo neto: puede bastar para invertir su signo. Una alta precisión sobre el volumen no garantiza, por sí sola, precisión en la posición neta por strike; es decir, en el mapa.
Quién se incluye entre los “dealers” también cambia el mapa, y lo medimos directamente. Probamos agregar firmas, broker-dealers y clientes profesionales a la categoría market maker. En las opciones 0DTE de nuestro archivo:
El signo se mantiene en más del 95 % de los niveles de strike relevantes, pero uno de los tres mayores walls positivos cambia en la mitad de las fotos. El Hedge Profile muestra una desviación mediana punto a punto del 55 %, y el GEX total cambia de signo una de cada cinco veces.
Los saldos netos diarios del libro 0DTE de market makers y del libro de las categorías agregadas tienen una correlación de aproximadamente −0,5; la relación es débil a nivel de serie individual. Ampliar el grupo cambia la exposición que se representa, pero no demuestra que la represente mejor.
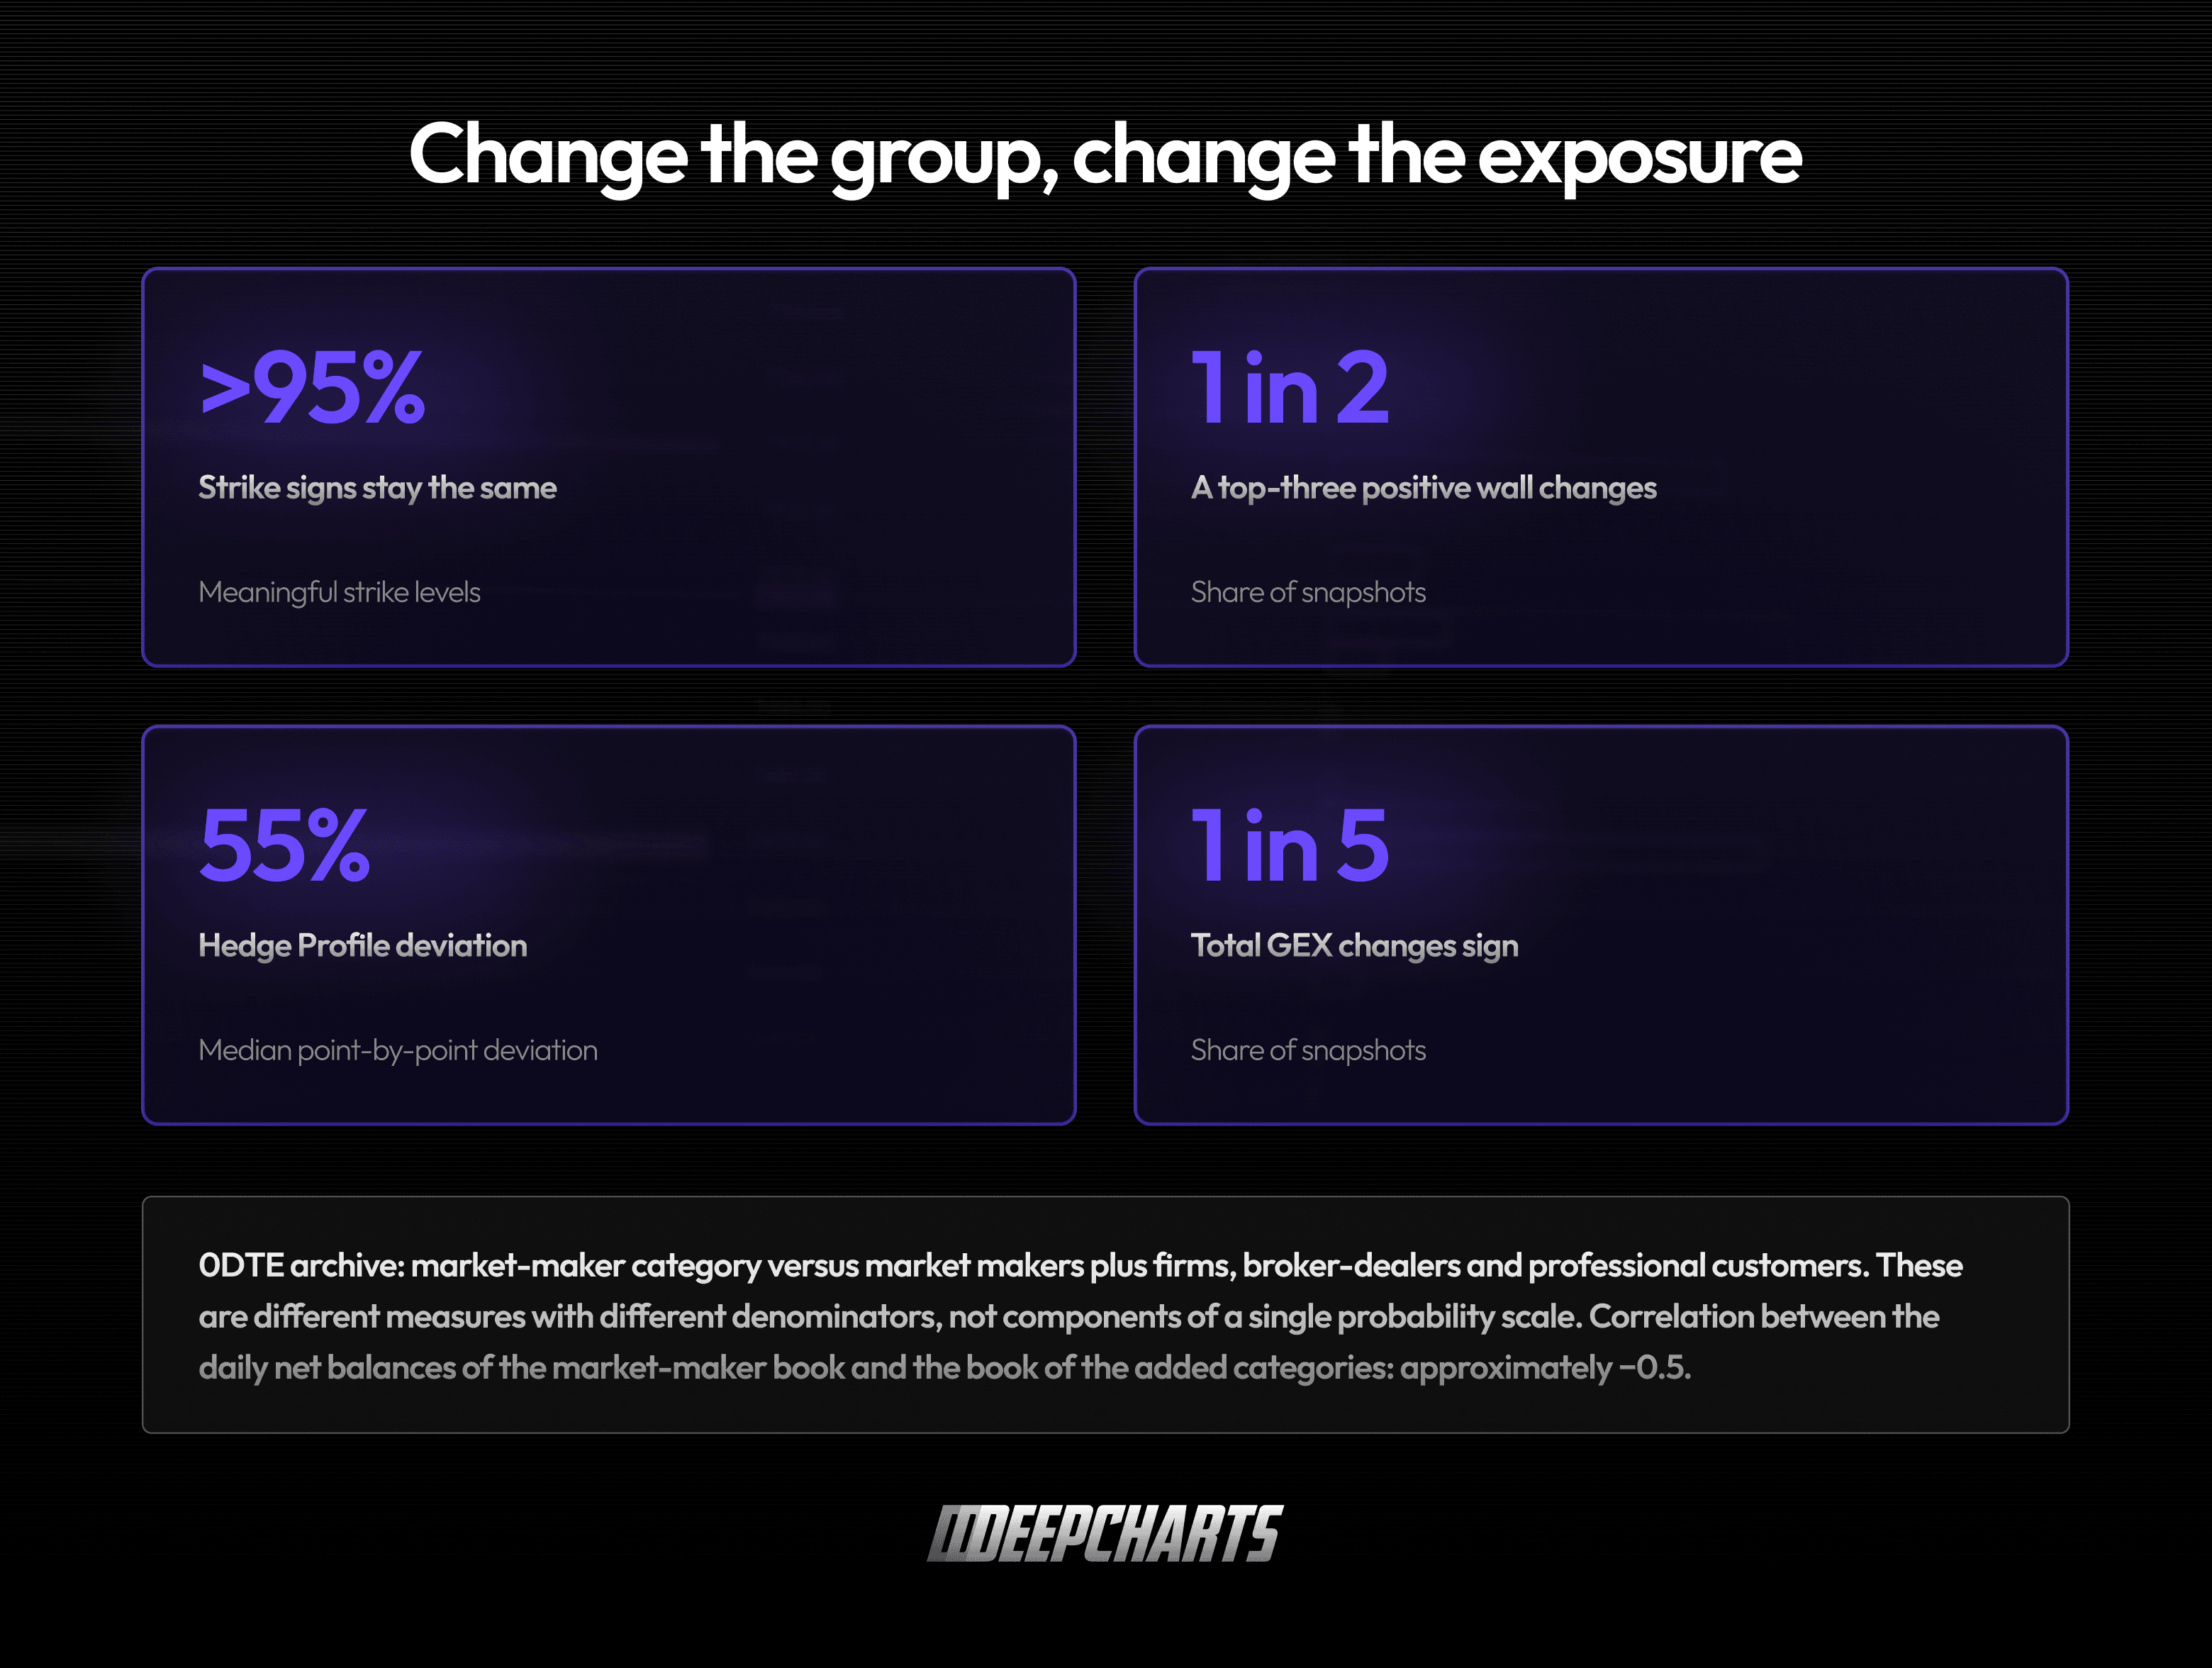
Agregarlos no suma más market makers: suma un libro distinto.
El mapa de DeepGamma representa, por elección explícita, la categoría market maker, reconstruida a partir de los flujos que el exchange registra por categoría: un alcance declarado, no una agregación conveniente. Quien vende “posicionamiento de dealers” sin decir quién está en el grupo vende un número cuyo signo (lo medimos) depende de la definición.
En SPX, precios y cantidades deben leerse juntos
Las opciones SPX cotizan exclusivamente en Cboe. Para este producto, “un solo exchange” no significa una pequeña porción de un mercado fragmentado. La completitud del archivo y la calidad de la reconstrucción siguen necesitando verificación, pero contar plataformas es la objeción equivocada. Informe anual de Cboe.
La volatilidad implícita y el skew importan. DeepGamma los usa. Pero la superficie de volatilidad no es, por sí sola, un registro de cuántos contratos compró o vendió cada categoría. Derivar esas cantidades de los precios requiere suposiciones.
Nuestro enfoque es complementario: flujos clasificados para reconstruir posiciones; cotizaciones, volatilidad y griegas para evaluar su riesgo.
En sus propios análisis de las opciones SPX 0DTE, Cboe afirma que puede ver, en cada transacción, si involucra a un cliente o a un market maker, si es compra o venta y si es de apertura o de cierre. Con esa base, sigue las posiciones netas de los market makers por strike y calcula la gamma neta agregada. La misma lógica que nuestro mapa, con un detalle a nivel de transacción que el producto agregado no ofrece. Análisis de posicionamiento de Cboe.
OI en tiempo real: la ventaja que podemos medir
Durante la sesión, el open interest oficial sigue siendo el dato de la noche anterior. El OI en tiempo real de DeepGamma, disponible en DeepCharts, es una estimación que se actualiza con los flujos Open-Close en cada intervalo disponible. Convención de Cboe DataShop.
Comparamos las reconstrucciones de fin de día con el OI oficial de la mañana siguiente. El método se eligió antes de 55 sesiones de evaluación posteriores, con datos de comparación disponibles hasta el 31 de julio de 2026.
Muestra | Observaciones contrato-día | Error: OI de la mañana sin cambios | Error: OI en tiempo real |
|---|---|---|---|
Contratos activos de todos los vencimientos aptos para la comparación | 560.829 | 5,12 % | 3,03 % |
Día previo al vencimiento, contratos con liquidación PM | 20.372 | 46,07 % | 9,66 % |
La métrica es el error absoluto ponderado: la suma de las diferencias absolutas se divide por el OI oficial total. Los errores positivos y negativos no se compensan. Los contratos individuales pueden tener errores mayores.
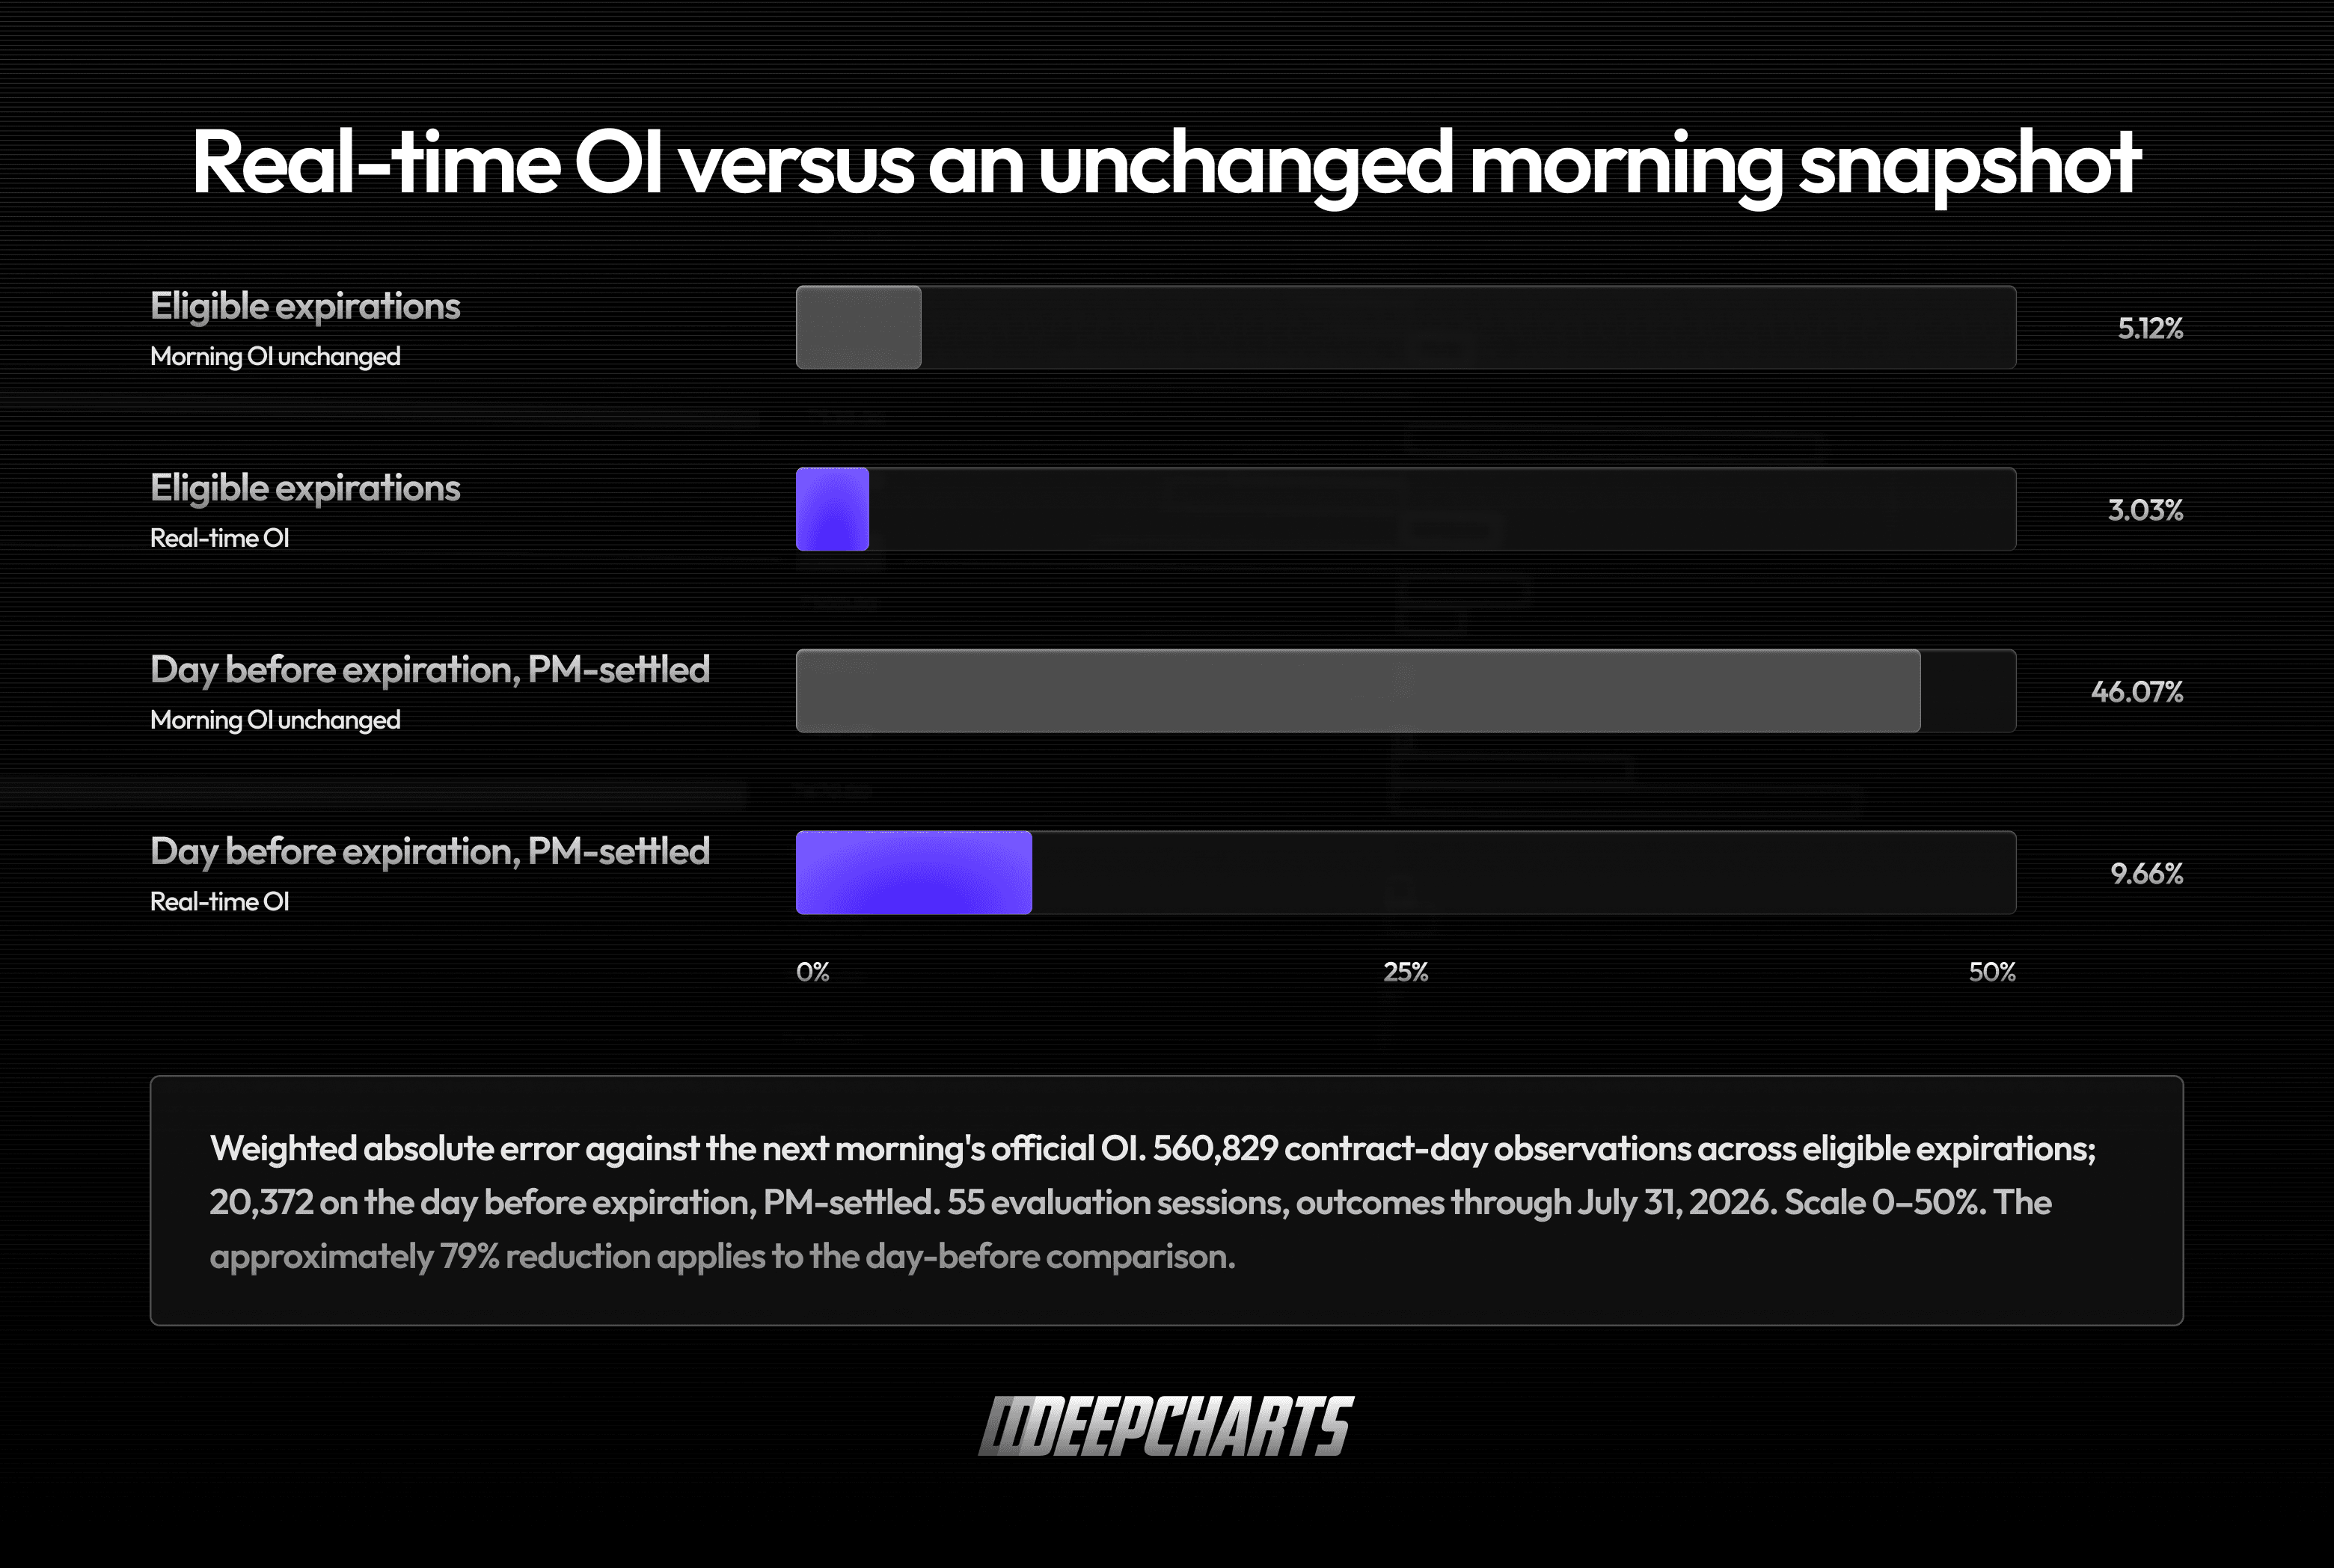
El día previo al vencimiento, actualizar el OI redujo el error aproximadamente un 79 % frente a dejarlo sin cambios. Incluir las operaciones de cierre mejoró la estimación frente a usar solo las de apertura en 54 de 55 sesiones.
La distribución también importa: entre las observaciones del día previo al vencimiento con OI oficial positivo, el 67,9 % tiene un error dentro del 10 % y el 87,8 % dentro del 25 %. En la misma muestra, incluidos los casos con OI cero, el total estimado está un 2,7 % por debajo del total oficial.
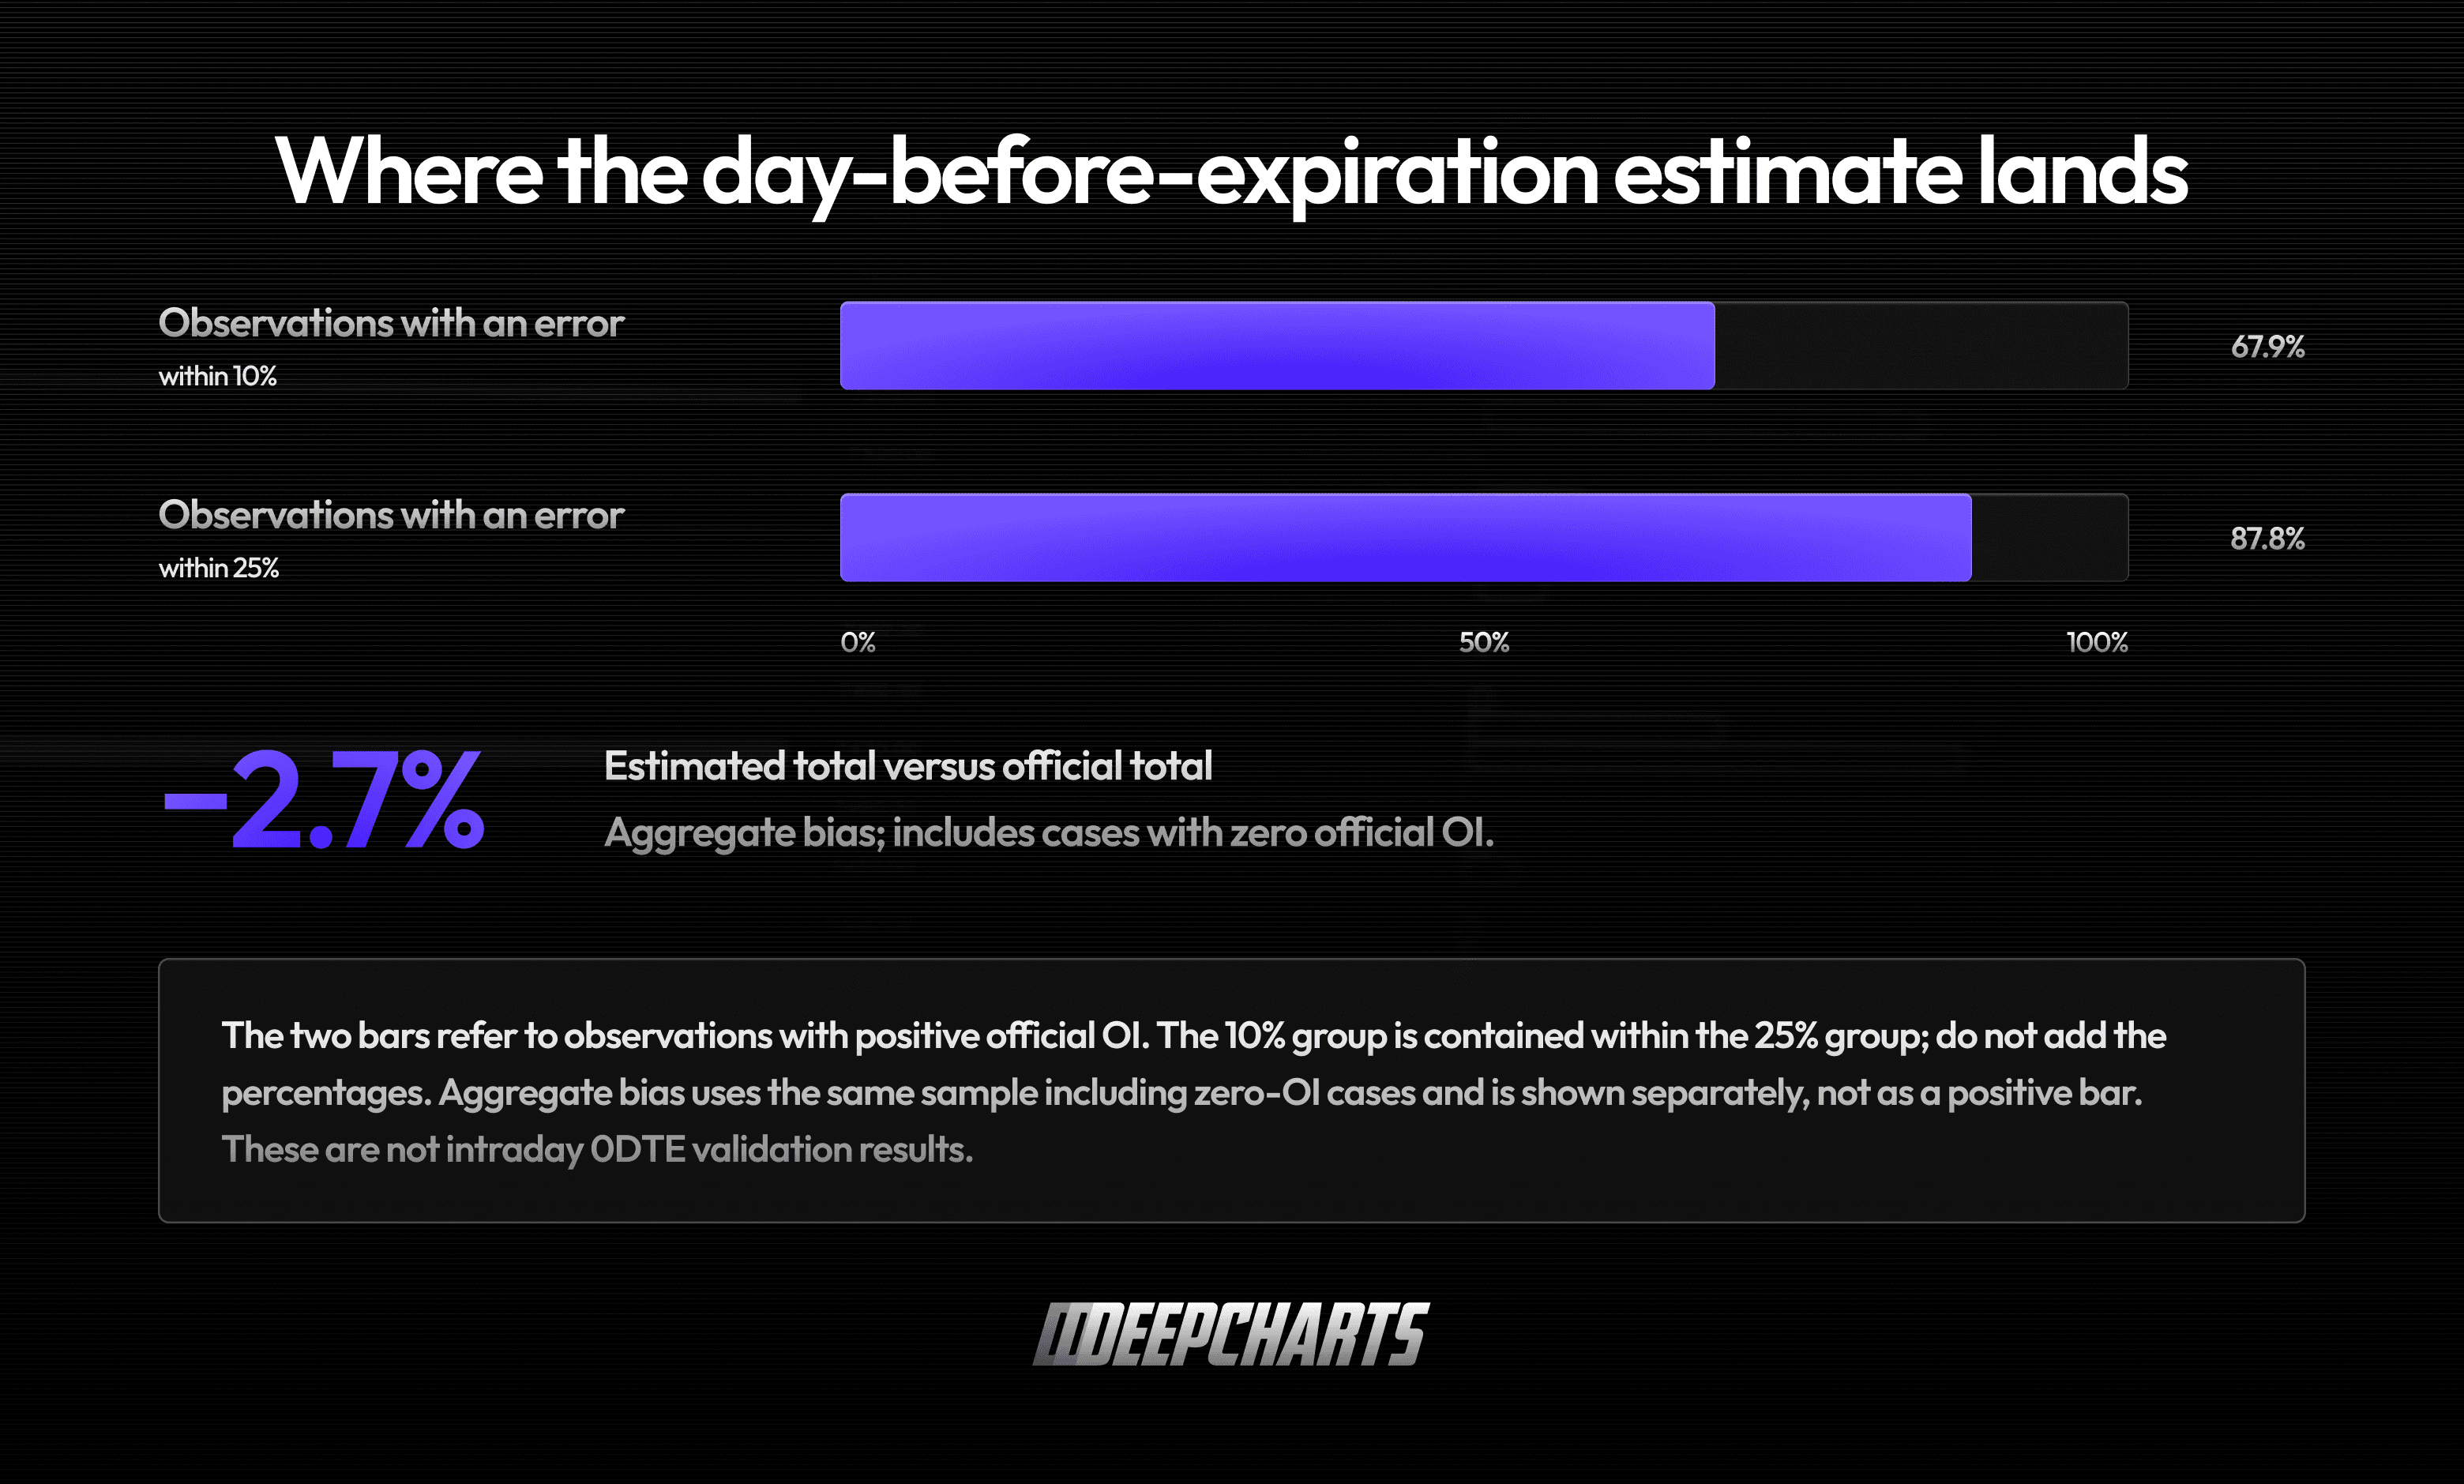
Nuestro 79 % no es comparable con el 99 % del white paper: es una reducción del error frente a una referencia declarada, no la misma métrica ni una comparación entre productos.
Lo que importa es cómo se documenta un resultado: una pregunta definida, una muestra, una referencia y una medida del error. Dar esta información no exige revelar fórmulas propias. Lo hicimos más arriba.
Hedge Profile: contexto de riesgo, no órdenes prometidas
El Hedge Profile de DeepGamma parte de las posiciones reconstruidas de la categoría market maker. Modela cómo cambia su cobertura teórica cuando cambian el precio y la volatilidad, y expresa la sensibilidad en unidades equivalentes del subyacente por punto del índice.
Para un trader discrecional, la pregunta útil es: en esta zona de precio, ¿cuánto cambia el riesgo de las posiciones que observamos? Es contexto para usar junto al Orderflow.
Los market makers pueden compensar el riesgo en otro lugar o elegir métodos y momentos de cobertura distintos. El perfil no observa esas decisiones y no pretende predecirlas.
Convertir posiciones en escenarios de riesgo sigue requiriendo un modelo, pero un modelo que parte de un lado registrado no tiene que inferirlo primero.
No hace falta prometer una orden futura para ofrecer una lectura útil del riesgo.
GEX, OI en tiempo real y Hedge Profile llevan este contexto de opciones a DeepCharts. Complementan una lectura discrecional del mercado sin reemplazarla.
Menos fe en porcentajes aislados. Más evidencia detrás del gráfico.
La limitación de un conjunto de datos no valida la alternativa. La validación de ayer no certifica el mercado de hoy. Una prueba en SPX no certifica otros mercados. Una definición más amplia de “dealer” no es automáticamente una medida más precisa. Y un porcentaje, por alto que sea, no explica por sí solo qué se demostró.
Flujos clasificados por el exchange. Posiciones reconstruidas. Resultados medidos.
DeepGamma hace una sola cosa, SPX, y la mide. Es una elección, no una limitación.
Los traders necesitan más que una explicación convincente. Necesitan saber en qué se apoya.
Documentos analizados: Wizard of Ops, Nobody Is Talking About This., 1 de septiembre de 2026, Substack. Jason D. DeLorenzo, Impact of option dealer flows on equity returns, 19 de diciembre de 2023; afirmación de precisión en la sección 4, página 6 del PDF (página impresa 5); citas en las páginas 3 y 19 del PDF. Copyright del white paper: Ad Deum Funds, LLC; la página About del Substack identifica a la misma empresa como su editor.
Alcance de la investigación: verificaciones históricas internas sobre un archivo ya usado en investigación, del 3 de noviembre de 2025 al 31 de julio de 2026; no constituyen una certificación independiente. Los porcentajes de operaciones sin market maker, con market makers en ambos lados o solo entre clientes son cotas inferiores derivadas de cantidades por categoría.
Contenido informativo y comercial, no una recomendación de inversión. Los resultados históricos y la calidad de la reconstrucción no garantizan resultados de trading. Las observaciones sobre la afirmación de precisión se refieren a la explicación publicada analizada y pueden actualizarse si se publican más detalles.

Rodolfo Sartorello
·
Compartir en
