


Hay un jugador en este mercado que está obligado a comprar y vender futuros del S&P 500 todos los días. No opera porque tenga una opinión: opera porque tiene que cubrirse. Entiende cómo se cubre y tendrás, antes de que empiece la sesión, una dirección de dónde debería concentrarse ese flujo, si aparece. El mapa te da la dirección; la cinta te dice si hay alguien en casa.

Antes de la mecánica, las proporciones
Para ver por qué importa el resto de este artículo, necesitas una idea de lo grande que es esta industria. Las opciones sobre índices no son un rincón exótico de las finanzas: son la arena donde se gestiona el riesgo de todo el mercado de acciones. Dentro encontrarás fondos de pensiones comprando protección de forma sistemática, fondos vendiendo opciones para sacar un rendimiento extra, market makers cotizando todo y, cada vez más, minoristas disparando 0DTE.
Luego están los números. Solo las opciones SPX operan casi 4 millones de contratos al día (datos de Cboe, 2025), y alrededor del 60 % vence el mismo día. En dólares: más de 2 billones de nocional, todos los días. El futuro ES, en comparación, mueve unos 400–500 mil millones. Léelo otra vez: el mercado «derivado» opera cada día más valor que el instrumento con el que se cubre. El nocional no es lo mismo que la exposición cubrible, pero incluso ajustado por delta, el flujo diario de las opciones sobre índices está en la misma escala que toda la cinta del ES.
Ten esa imagen en mente durante todo el artículo: una montaña de pólizas por cubrir y un instrumento mucho más pequeño donde cae toda esa cobertura. Cuando una masa así se ajusta, lo que llega al ES no es una brisa: es el clima.
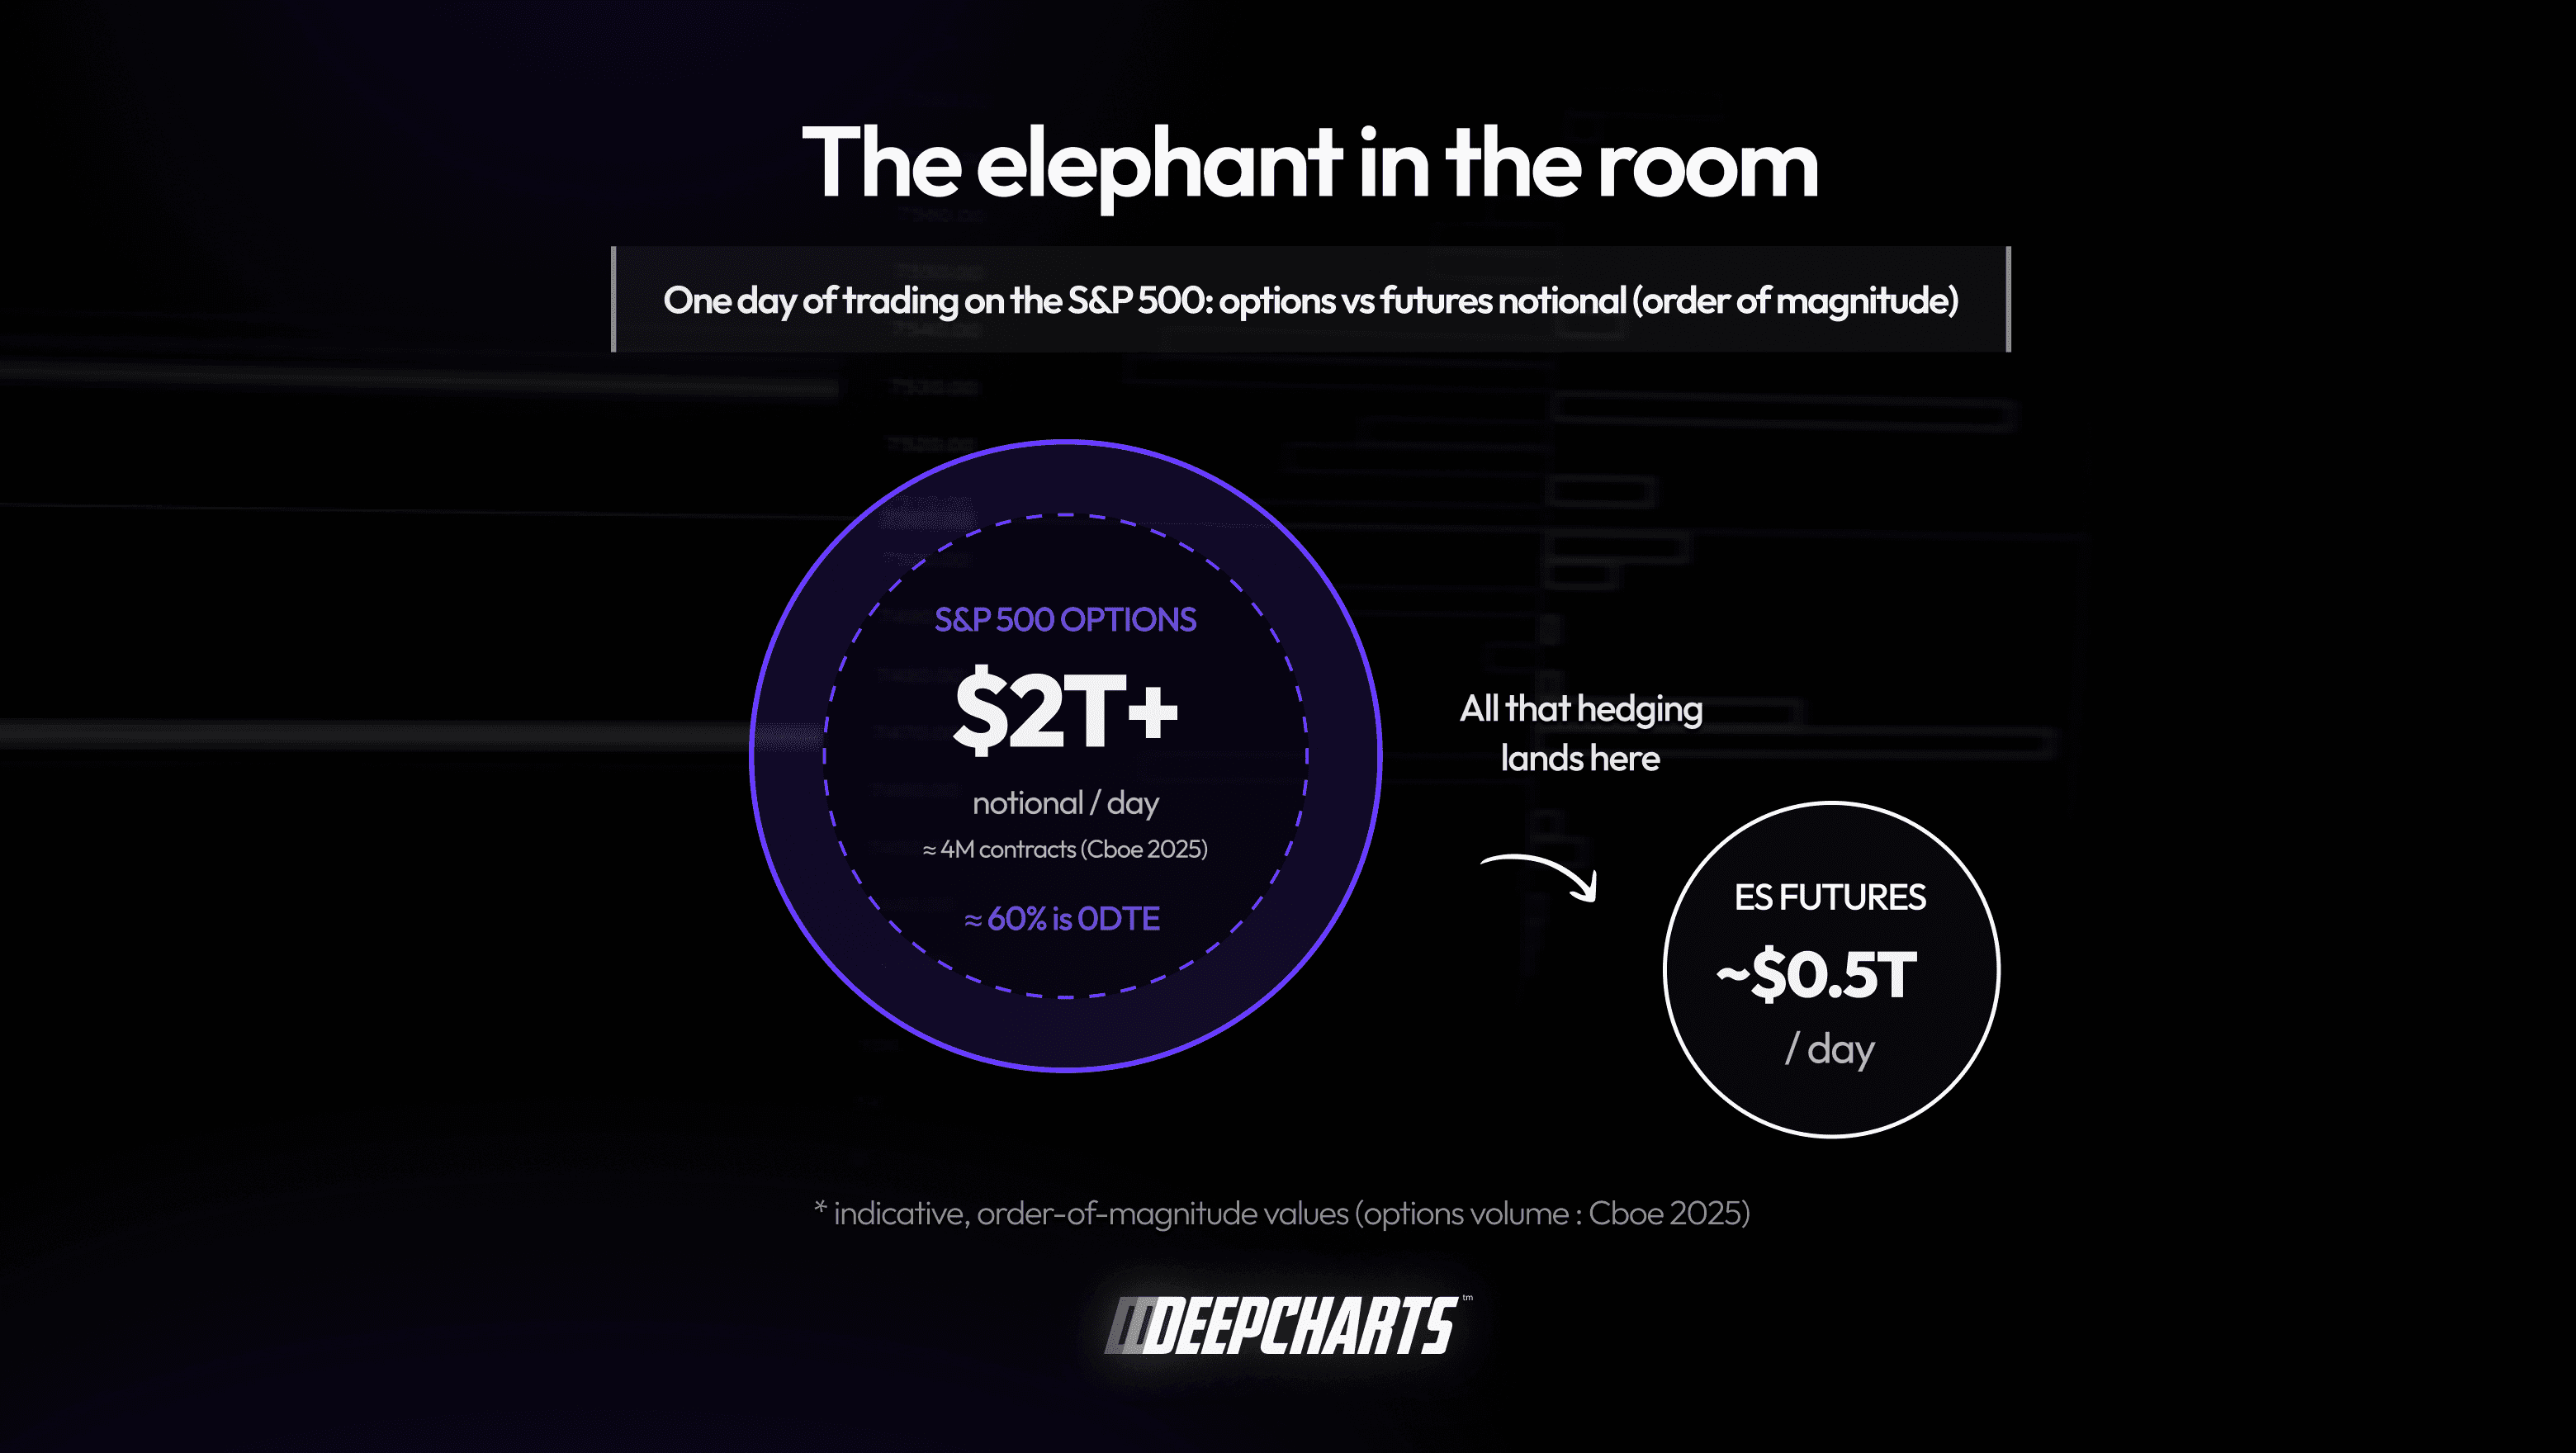
Figura 1 · El elefante en la habitación
Empecemos por un negocio aburrido: los seguros
Una aseguradora hace algo muy simple: vende protección y cobra una prima. Tú pagas $500 al año y, si te roban el auto, la compañía te paga $20.000. Su objetivo no es «apostar» a si te roban el auto o no: es cobrar muchas primas y gestionar el riesgo para que, a fin de año, los números cierren.
¿Cómo lo logra? Con estadística. Asegura a un millón de conductores, sabe que en promedio diez mil sufrirán un robo y fija las primas en consecuencia. Los robos son eventos independientes: si te roban el auto a ti, la probabilidad de que me lo roben a mí no cambia. El riesgo se diluye solo.
Los mercados tienen exactamente el mismo oficio: el dealer, el market maker de opciones. Cuando compras una put sobre el S&P 500 para proteger tu portafolio, o una call 0DTE para subirte a la subida del día, del otro lado de tu operación casi nunca hay otro trader como tú: hay un dealer que te vende esa «póliza» y se queda con la prima.
Pero el dealer tiene un problema que la aseguradora de autos no tiene: todos sus clientes «chocan» al mismo tiempo. Si el S&P 500 cae un 3 %, todas las puts que vendió entran in the money para sus clientes a la vez. Sin estadística, sin diversificación: el riesgo no se diluye. Si el dealer se quedara quieto, sería un gigantesco apostador direccional, justo lo que no quiere ser.
Así que hace lo único que puede hacer: se cubre en el mercado, de forma continua. Y en las opciones sobre índices, el instrumento que usa para hacerlo son los futuros.
La cobertura: delta hedging
Toda opción tiene un delta: cuánto se mueve el precio de la opción cuando el índice se mueve un punto. Una call con delta 0,50 gana alrededor de medio punto por cada punto que sube el índice. También puedes leerlo así: tener esa call es como tener «media unidad» del índice.
El dealer piensa exactamente en estos términos. Hagámoslo concreto.
Un fondo compra 500 calls sobre el S&P 500, strike 6.000, delta 0,50. El dealer se las vende. Al estar vendido en esas calls, el dealer queda con una exposición bajista: si el índice sube, pierde. Con el multiplicador de 100 de las opciones sobre índices, su exposición es:
500 contratos × 100 × 0,50 = 25.000 «unidades del índice» cortas.
El dealer no quiere esta apuesta. Así que la neutraliza comprando el equivalente, y lo hace en el futuro ES, el instrumento más líquido, más eficiente en margen y abierto casi 24 horas. Un contrato ES vale unas 50 unidades del índice, así que:
25.000 ÷ 50 = 500 contratos ES comprados.
Listo. El dealer ahora está «plano»: si el índice se mueve un poco en cualquier dirección, lo que pierde en las opciones lo recupera en los futuros, y viceversa. Gana lo que quería ganar desde el principio: la prima, el spread. Igual que la aseguradora.
Este mecanismo se llama delta hedging, y es la razón por la que el mercado de opciones y los futuros son vasos comunicantes. Lo que el dealer cubre es el neto de su libro: no cada opción se convierte en una orden, pero la exposición neta sí, y en las opciones sobre índices el instrumento elegido son los futuros.
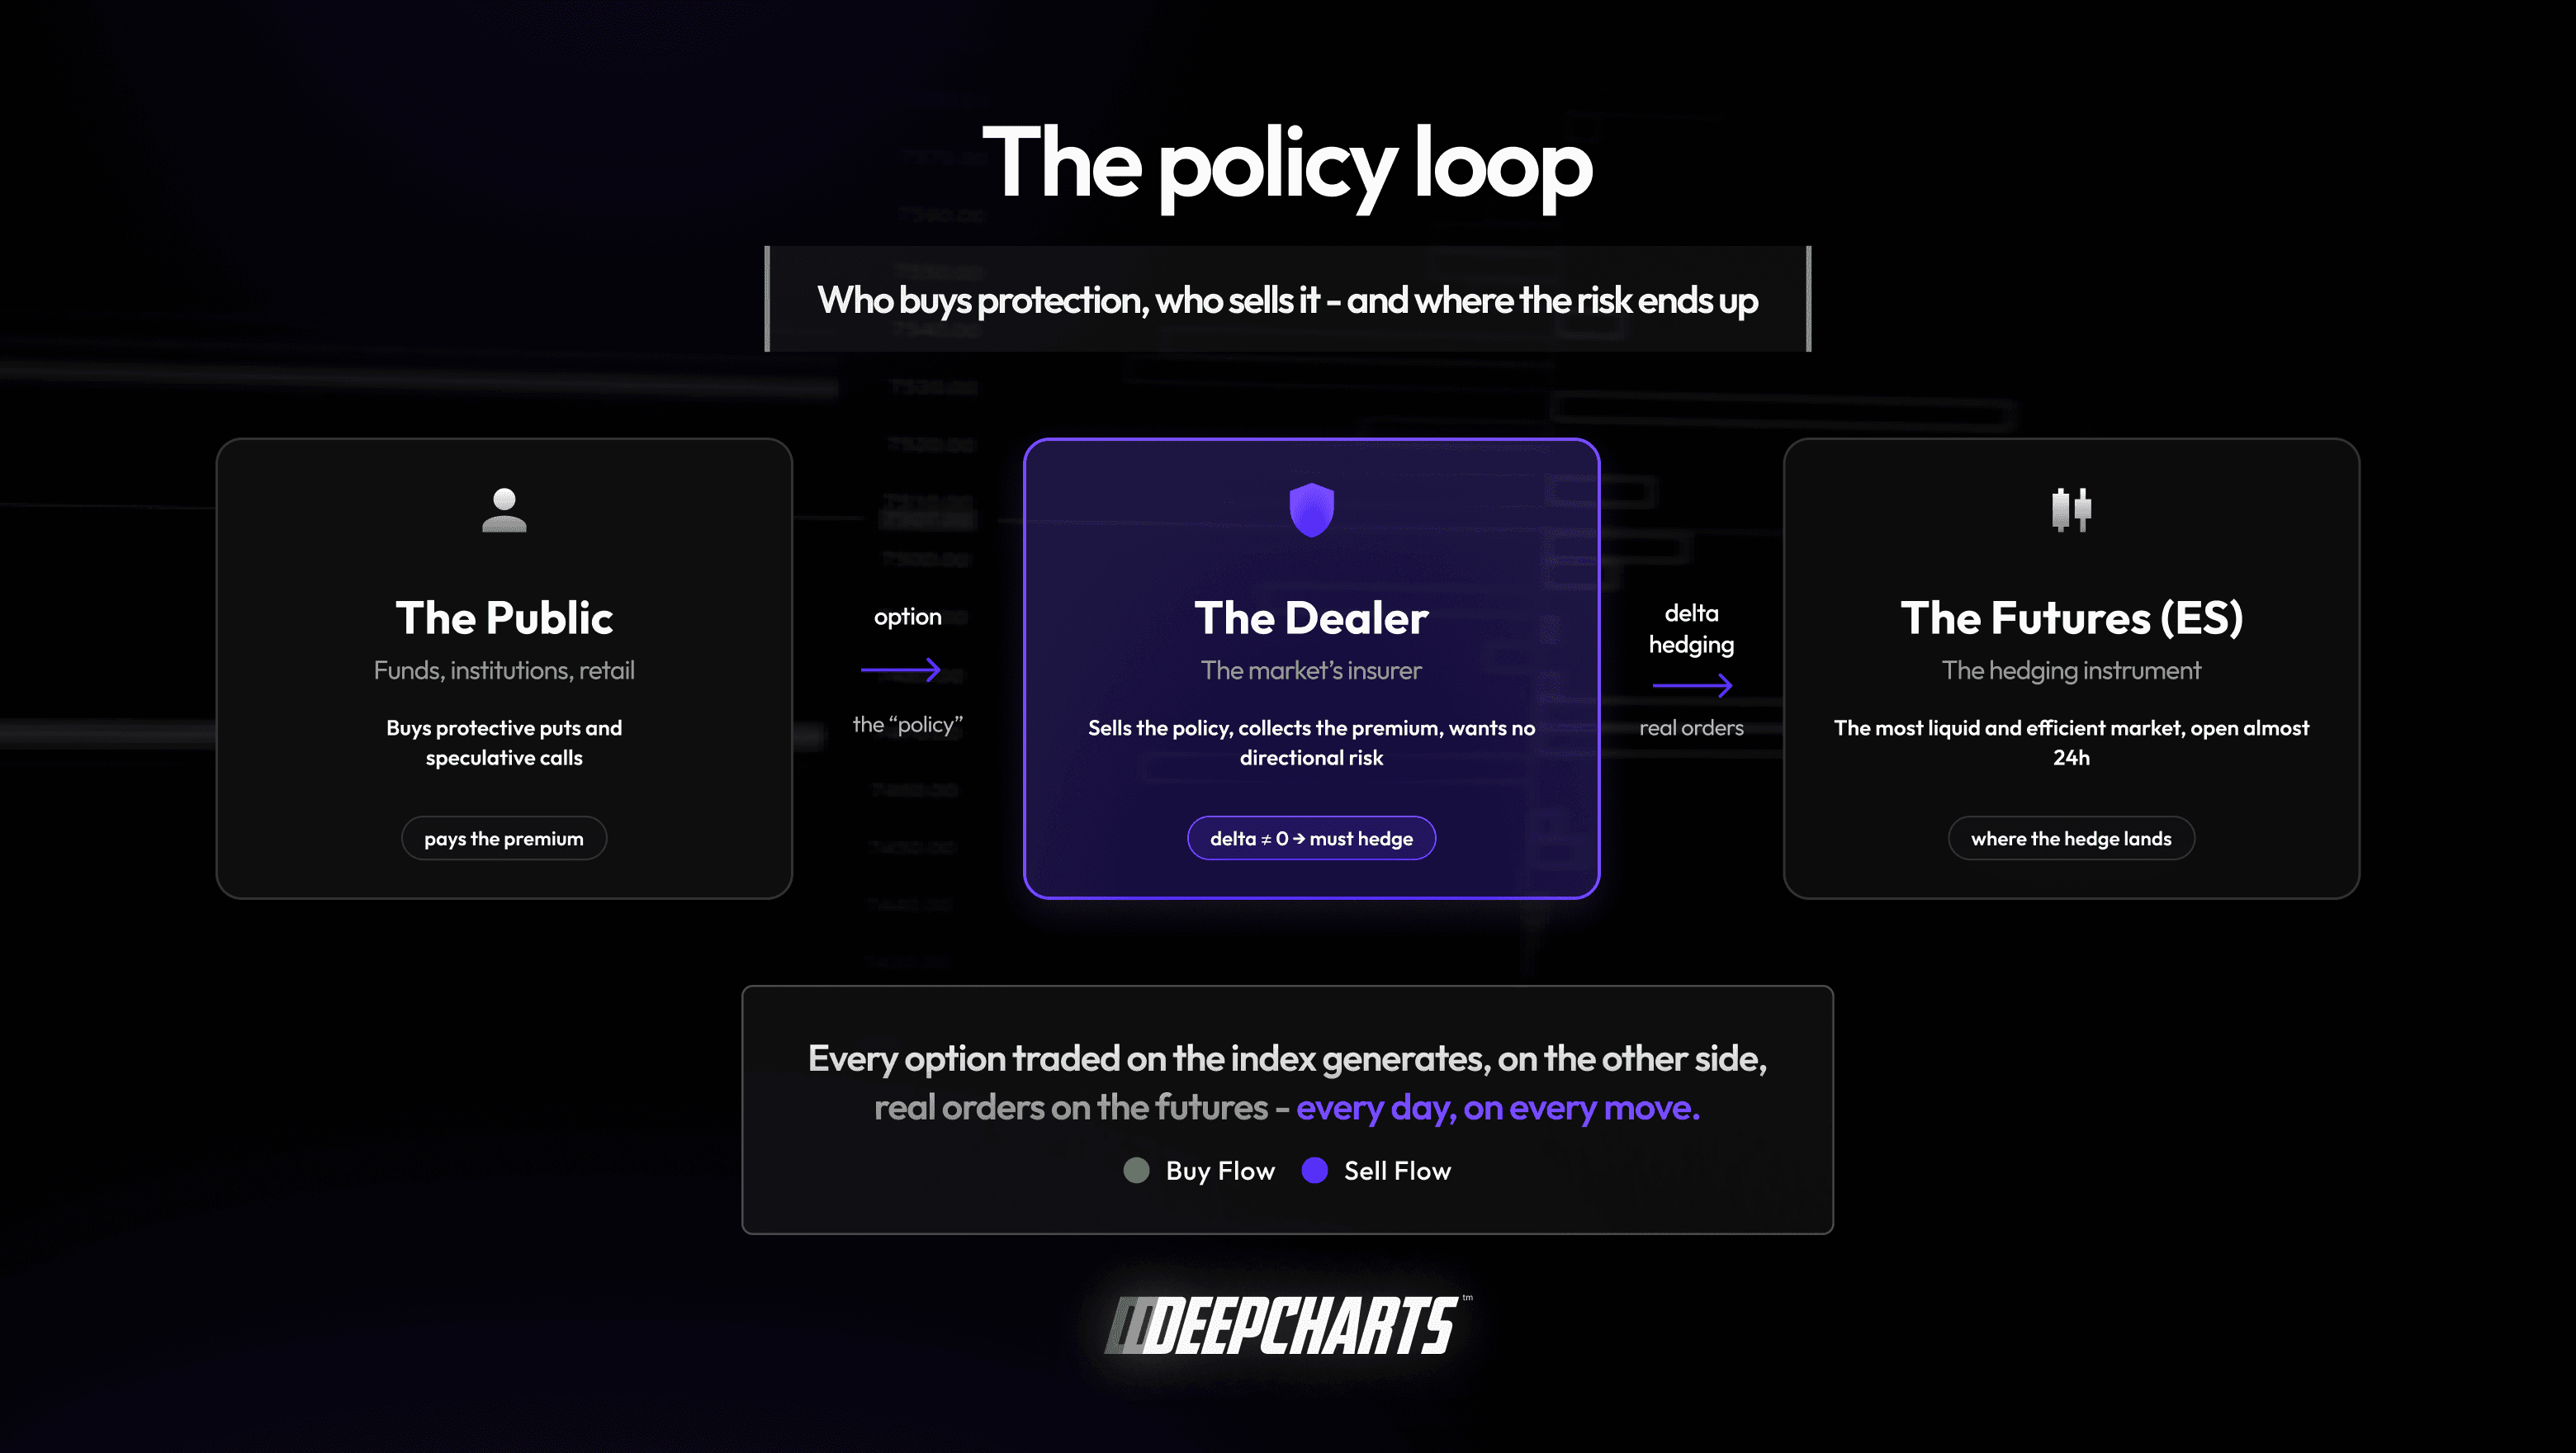
Figura 2 · El ciclo de la póliza
El problema: el delta no se queda quieto
Si el delta fuera un número fijo, la historia terminaría aquí: una cobertura, una vez, buenas noches. Pero el delta cambia todo el tiempo, y aquí empieza todo.
Cuando el índice sube, la call strike 6.000 se vuelve cada vez más «real»: su delta sube de 0,50 hacia 0,60, 0,70, hasta 1 si termina muy in the money. Cuando el índice baja, el delta se desliza hacia cero.
La velocidad a la que cambia el delta tiene nombre: gamma. La gamma te dice cuánto se mueve el delta por cada punto que se mueve el índice. Y está en su máximo cuando el precio está cerca del strike y el vencimiento está cerca: una 0DTE sentada en el strike correcto es gamma pura.
Volvamos a nuestro dealer. El índice sube 20 puntos y el delta de las calls pasa de 0,50 a 0,58. Su posición corta en opciones ahora vale:
500 × 100 × 0,58 = 29.000 unidades cortas, pero solo cubrió 25.000.
Le faltan 4.000 unidades: tiene que comprar 80 contratos ES más (4.000 ÷ 50). Si el índice sigue subiendo, tendrá que comprar más. Si vuelve a bajar, quedará sobrecubierto y tendrá que vender.
Detente un segundo en este punto, porque es el corazón de todo el artículo: esos 80 ES no son una opinión. Son una obligación. Las mesas no se cubren en cada tick: trabajan dentro de bandas de riesgo y netean lo que se puede netear. Pero la dirección del ajuste no es una elección: tarde o temprano, el libro la impone. Y eso era una posición, de un dealer. El mercado real carga millones de contratos abiertos en cientos de strikes, y los dealers los recubren todos, todo el día.
En el volumen total diario del ES, este flujo es una porción pequeña y desigual: su peso varía según el nivel y la hora. Y ningún print llega con la etiqueta «cobertura». Lo que te da el mapa que vamos a construir es una hipótesis con dirección: dónde debería concentrarse este flujo, si aparece. Ahí es donde vas a mirar la cinta.

Figura 3 · El delta no se queda quieto
Los dos regímenes: gamma larga y gamma corta
La dirección de este flujo mecánico depende de una sola cosa: si los dealers, en conjunto, están comprados o vendidos en opciones.
Dealers largos en gamma (compraron más opciones de las que vendieron, normalmente porque el público vende covered calls y puts para cobrar prima). Cuando el índice sube, su delta crece demasiado y tienen que vender futuros. Cuando baja, tienen que comprar futuros. Resultado neto: venden las subidas y compran las caídas. Un flujo a contracorriente que funciona como amortiguador: los movimientos tienden a frenarse, el precio vuelve hacia los grandes strikes, las velas se acortan. Es el mercado «pegajoso» de los días de rango, donde cada ruptura muere a los diez puntos.
Dealers cortos en gamma (vendieron más opciones de las que compraron, normalmente porque el público compra puts de protección y calls especulativas). Cuando el índice sube tienen que comprar futuros; cuando baja, tienen que vender futuros. Compran las subidas y venden las caídas: un flujo procíclico que echa leña al fuego. Los movimientos tienden a extenderse, las caídas se aceleran, los rebotes se convierten en squeezes. Es el mercado de los días de tendencia violentos y las colas largas.
Exactamente la misma lógica de cobertura, dos efectos opuestos en el mercado. Sin conspiración, sin manipulación: es aritmética.
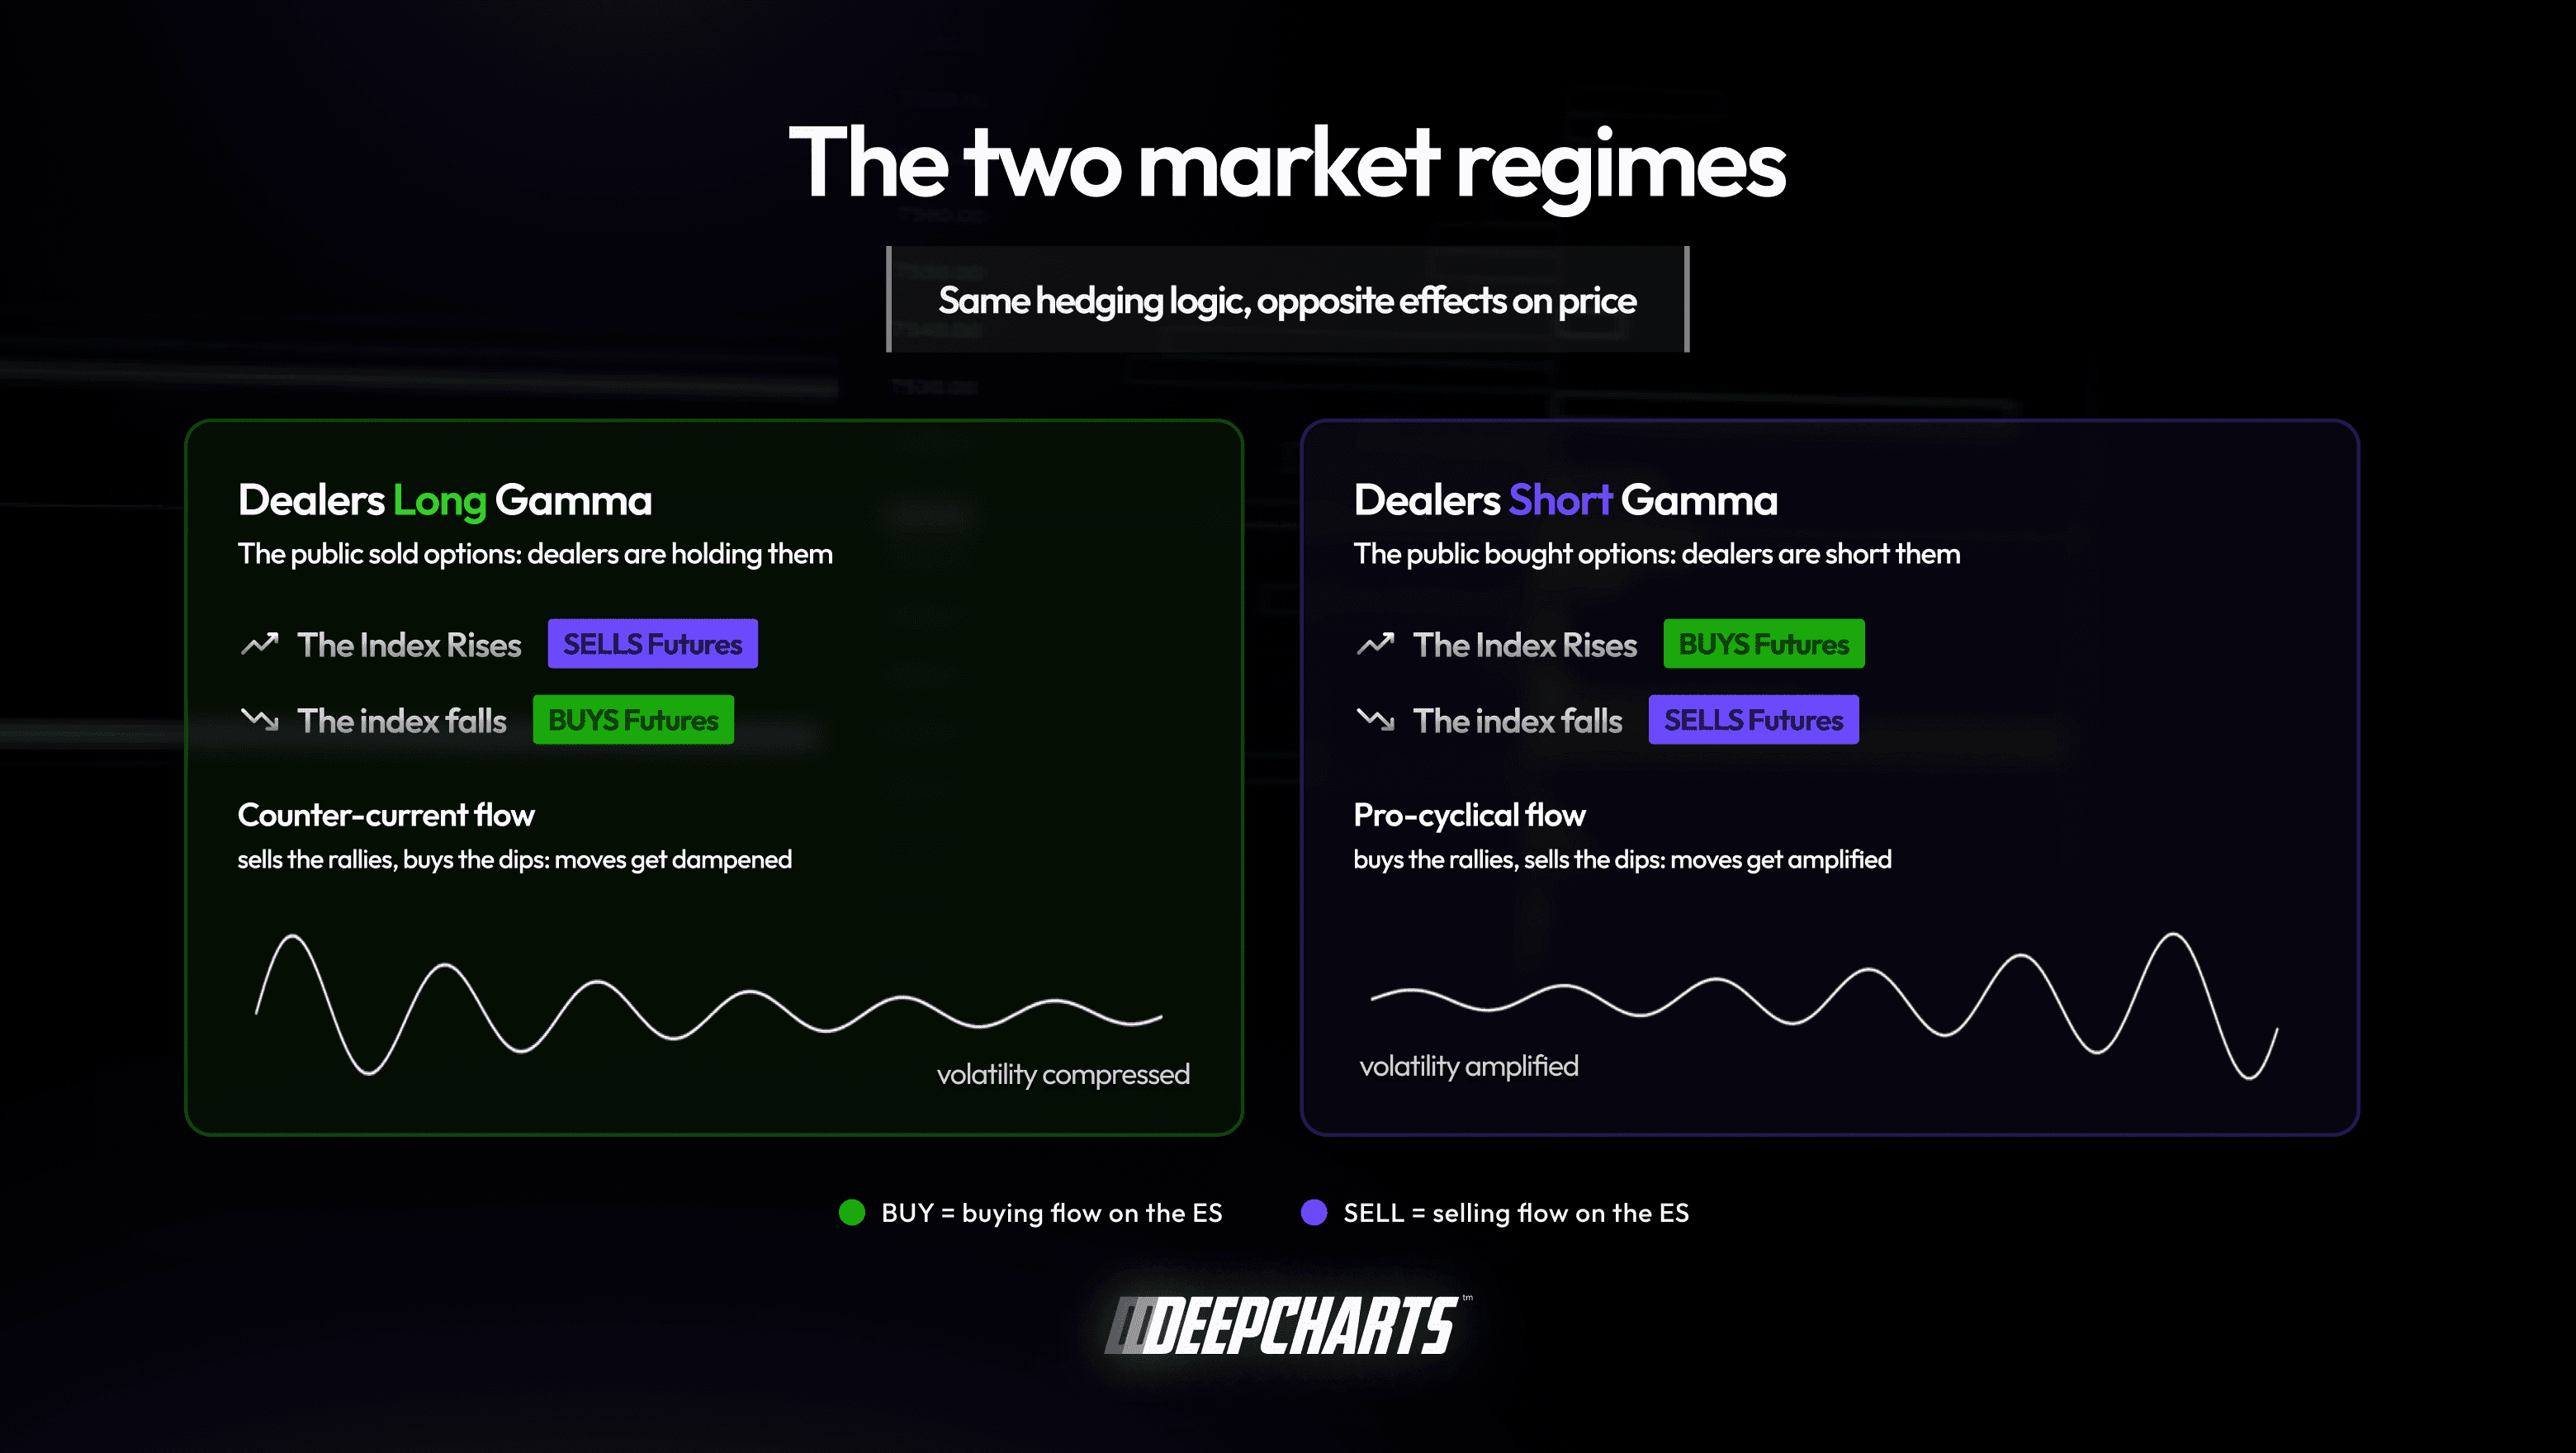
Figura 4 · Los dos regímenes
De un dealer a todo el mercado: el GEX
A estas alturas la pregunta es obvia: ¿cómo sé en qué modo estamos hoy?
Entra la Gamma Exposure, o GEX. La idea es simple. El open interest de las opciones sobre índices es público, strike por strike. Multiplica la gamma por los contratos abiertos en cada strike, determina de qué lado están los dealers y obtienes una estimación de cuántos futuros tienen que comprar o vender los dealers por cada punto que se mueve el índice.
Todo depende de ese paso intermedio: de qué lado están los dealers. Y es justamente ahí donde casi todos los números de GEX que viste alguna vez se rinden en silencio.
El atajo ingenuo. El open interest público te dice cuántos contratos hay abiertos en un strike. No te dice quién está comprado y quién vendido. Así que el enfoque estándar lo asume: los dealers están comprados en las calls (porque el público vende covered calls para obtener rendimiento) y vendidos en las puts (porque el público compra protección). Es el estándar de la industria, y se basa en una suposición declarada. Nosotros también ofrecemos ese mapa, claramente etiquetado como lo que es. Pero sigue siendo una suposición.
Y es más frágil justo donde vive el mercado de hoy: en el 0DTE, el posicionamiento se arma y se deshace en horas, y ninguna regla estática sobre quién tiene qué sobrevive a la sesión. Se tensa alrededor del OPEX, cuando el posicionamiento rota en cuestión de días. Se tensa cada vez que el flujo institucional hace algo que la convención nunca anticipó. Y no falla de forma ruidosa: un mapa gamma ingenuo no tira un error; simplemente te entrega un nivel de zero gamma que está en el lugar equivocado, y te pasas la sesión operando contra un régimen que no existe.
Lo que hacemos nosotros. deepcharts tiene licencia de Cboe para sus datos Open–Close. Ese conjunto de datos informa, serie por serie, el volumen ejecutado en el exchange desglosado por tipo de participante: market makers, firmas, broker/dealers y clientes, con el flujo de clientes dividido además por tamaño de la operación y por si cada operación abrió o cerró una posición.
Léelo otra vez, porque es todo el punto de esta sección: el lado del market maker es un campo informado, no una inferencia. No somos nosotros los que decidimos quién está comprado en las calls. El exchange nos dice quién las operó, y en qué dirección.
Y en el S&P 500 esto importa más que en ningún otro lugar, porque las opciones SPX cotizan exclusivamente en Cboe: no hay una segunda plataforma que se escape, ni una cuota de mercado a partir de la cual extrapolar. Para SPX y SPXW, el tipo de participante y el lado de las ejecuciones en el exchange están en el feed, serie por serie. Quién operó, y en qué dirección, se observa. Lo que todavía tienen se reconstruye a partir de esas observaciones: una reconstrucción a partir de hechos informados, no una foto de las posiciones.
Así que el lado del dealer deja de ser una convención y pasa a ser una observación. La misma mecánica de antes (gamma × contratos abiertos, strike por strike), pero con el único dato que decide el signo de todo el mapa tomado del exchange en lugar de una regla general.
El GEX se lee en dos niveles.
El número agregado. Un GEX alto y positivo se lee como dealers largos en gamma: la hipótesis de trabajo es compresión, movimientos que tienden a apagarse, rupturas que tienden a costar. Un GEX negativo se lee como dealers cortos en gamma: la hipótesis pasa a ser extensión, movimientos que tienden a correr, volatilidad que llama a más volatilidad.
El perfil por strike. Aquí es donde se pone interesante para los traders de futuros, porque la gamma no se reparte de forma pareja: se agrupa en los grandes strikes. Un call wall marca un strike donde el mapa muestra exposición concentrada, con la presión de cobertura estimada apoyándose contra el movimiento. Eso lo convierte en una zona a vigilar, no en un nivel que se espera que rechace el precio. Cómo se comporta la cinta al llegar te dice más que la etiqueta. Su imagen espejo por debajo del precio es el put wall. Y luego está el nivel más importante de todos: el zero gamma, el gamma flip, el nivel donde la exposición agregada estimada cambia de signo, la frontera del mapa entre los dos regímenes de arriba. Lo que realmente hace el precio alrededor de un cruce es trabajo de lectura de cinta, no una suposición.
Ese nivel es también el que el enfoque ingenuo calcula mal con más frecuencia. Si te equivocas con el lado del dealer, el flip no se mueve un poco: se va a otra parte del gráfico.
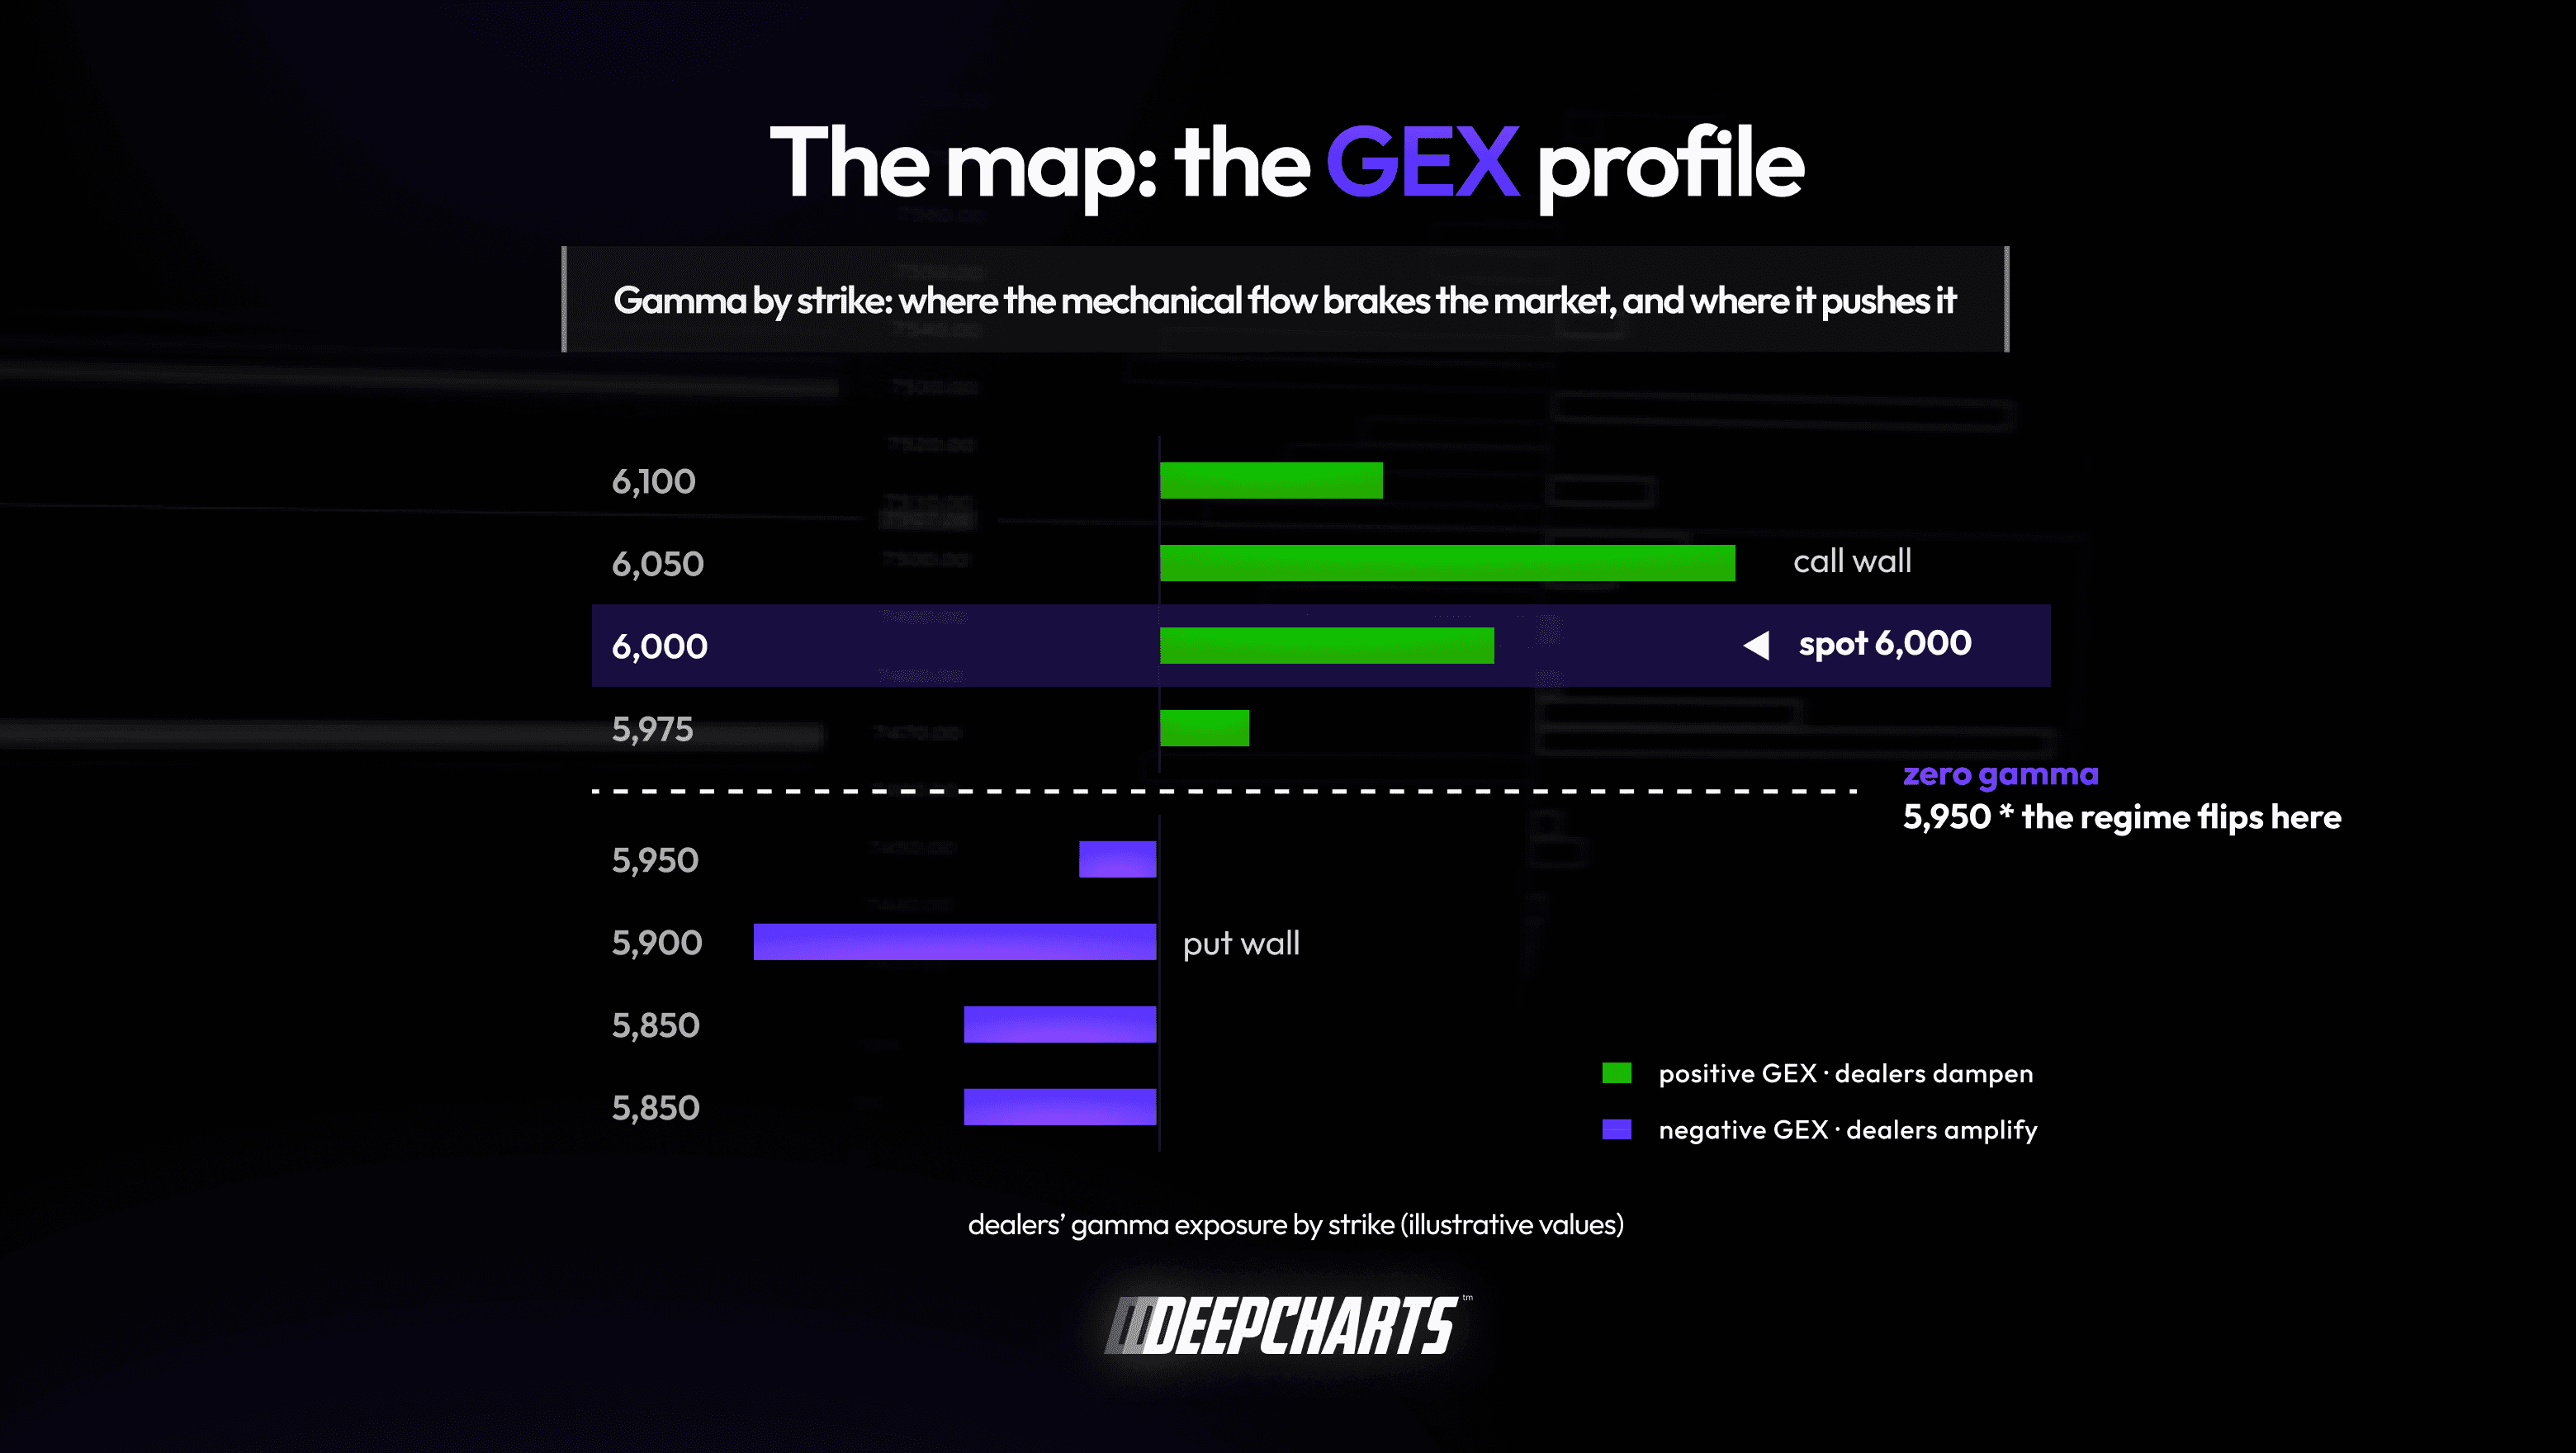
Figura 5 · El perfil de GEX
Una sesión típica, leída a través del GEX
Juntemos las piezas con un escenario realista.
Lunes por la mañana. El ES ronda los 6.000. El perfil de GEX dice: call wall en 6.050, put wall en 5.900, zero gamma en 5.950. GEX agregado positivo. ¿Qué te lleva a esperar el mapa, antes incluso de abrir el footprint?
Que entre 5.950 y 6.050 la hipótesis de trabajo es el modo amortiguado: los empujes tienden a venderse, las caídas tienden a comprarse, mucho trabajo para pocos puntos. Que una prueba de 6.050 debería llegar cansada, porque cuanto más sube el precio hacia el wall, más oferta de cobertura estimada encuentra: esa es la zona donde buscas absorción, no donde persigues la ruptura. Y que la verdadera alarma no es 6.050, es 5.950: mientras el precio se mantenga por encima, el mapa dice que cada caída tiene paracaídas; si se rompe, el mismo mapa dice que los dealers cambian de lado en conjunto, de compradores de debilidad a vendedores de debilidad, y el camino a 5.900 puede volverse mucho más rápido de lo que sugería el gráfico tranquilo de la mañana.
Nada de esto es una certeza: son tendencias estructurales, escritas a partir del posicionamiento. Pero fíjate en algo: acabas de construir un plan de trading (dónde esperar reacción, dónde esperar aceleración, qué nivel separa los dos mundos) usando solo el posicionamiento en opciones. El resto de la sesión es verificar en la cinta, nivel por nivel, si el guion se respeta.
Por qué todo esto «predice» el Orderflow de los futuros
Usemos la palabra correcta. El GEX no predice la dirección del mercado. Ninguna herramienta lo hace. El GEX predice algo más sutil y, en cierto modo, más útil: una parte del flujo futuro ya está escrita, porque es obligatoria.
Piénsalo. De todos los participantes que operan el ES, casi todos son libres: pueden comprar, vender o quedarse fuera. Los dealers no. Si el precio va a X, tarde o temprano tienen que ejecutar una cierta cantidad, en una cierta dirección. Son el único actor del mercado cuyo comportamiento puedes estimar por adelantado, porque no depende de lo que piensan: depende de adónde va el precio y de lo que cargan. Y lo que cargan es justamente lo que los datos de participantes del exchange nos permiten reconstruir.
Para quien lee Orderflow, esto cambia las preguntas que le haces a la cinta.
Un muro de ofertas que absorbe cada compra justo debajo de un gran strike, en un día de gamma positiva: ¿una institución vendiendo porque sabe algo, o el libro apoyándose justo donde el mapa decía que debía apoyarse la presión? Ningún print llega con la etiqueta «cobertura», pero cuando aparece absorción donde se concentra la exposición estimada, fue el mapa el que te dijo que vigilaras ese nivel. Una aceleración repentina por debajo del zero gamma, con el libro vaciándose y las ventas llamando a más ventas: la hipótesis del mapa es que la cobertura forzada se está sumando al pánico. Si realmente es así (en esa sesión, en ese nivel) es lo que la cinta está ahí para decirte.
En otras palabras: el footprint, el volume profile y el DOM te muestran el «qué»; el GEX propone el «por qué» y te da la dirección del próximo nivel que vale la pena vigilar. Dos mitades de la misma información.
Tres lugares donde pones el mapa a prueba
Pinning en gamma positiva. En días tranquilos, con GEX alto y un gran strike cerca del precio, el índice puede parecer atado a ese strike con una liga: los empujes se venden, las caídas se compran, y el precio puede pasar toda la tarde moliendo alrededor de ese strike. No es magia: es coherente con el amortiguador de los dealers haciendo su trabajo, y es una de las razones por las que algunas tardes el mercado parece muerto.
Vencimientos (OPEX). El tercer viernes del mes vence una porción enorme del open interest. Cuando vencen posiciones grandes, la exposición se elimina, se renueva o se reemplaza, y el mapa puede cambiar de forma rápido. Por eso vale la pena vigilar la ventana posterior al vencimiento: como contexto, no como señal direccional.
0DTE. Hoy alrededor del 60 % del volumen de opciones del S&P 500 se opera en vencimientos de cero días, y su gamma es enorme pero de vida muy corta: se enciende y se apaga dentro de la misma sesión. Un posicionamiento que se arma y se deshace en horas significa que el propio mapa puede cambiar de régimen en una hora: una de las razones por las que ciertas tardes en EE. UU. se sienten como un mercado distinto al de la mañana, y una razón más por la que una foto tomada en la apertura no alcanza.
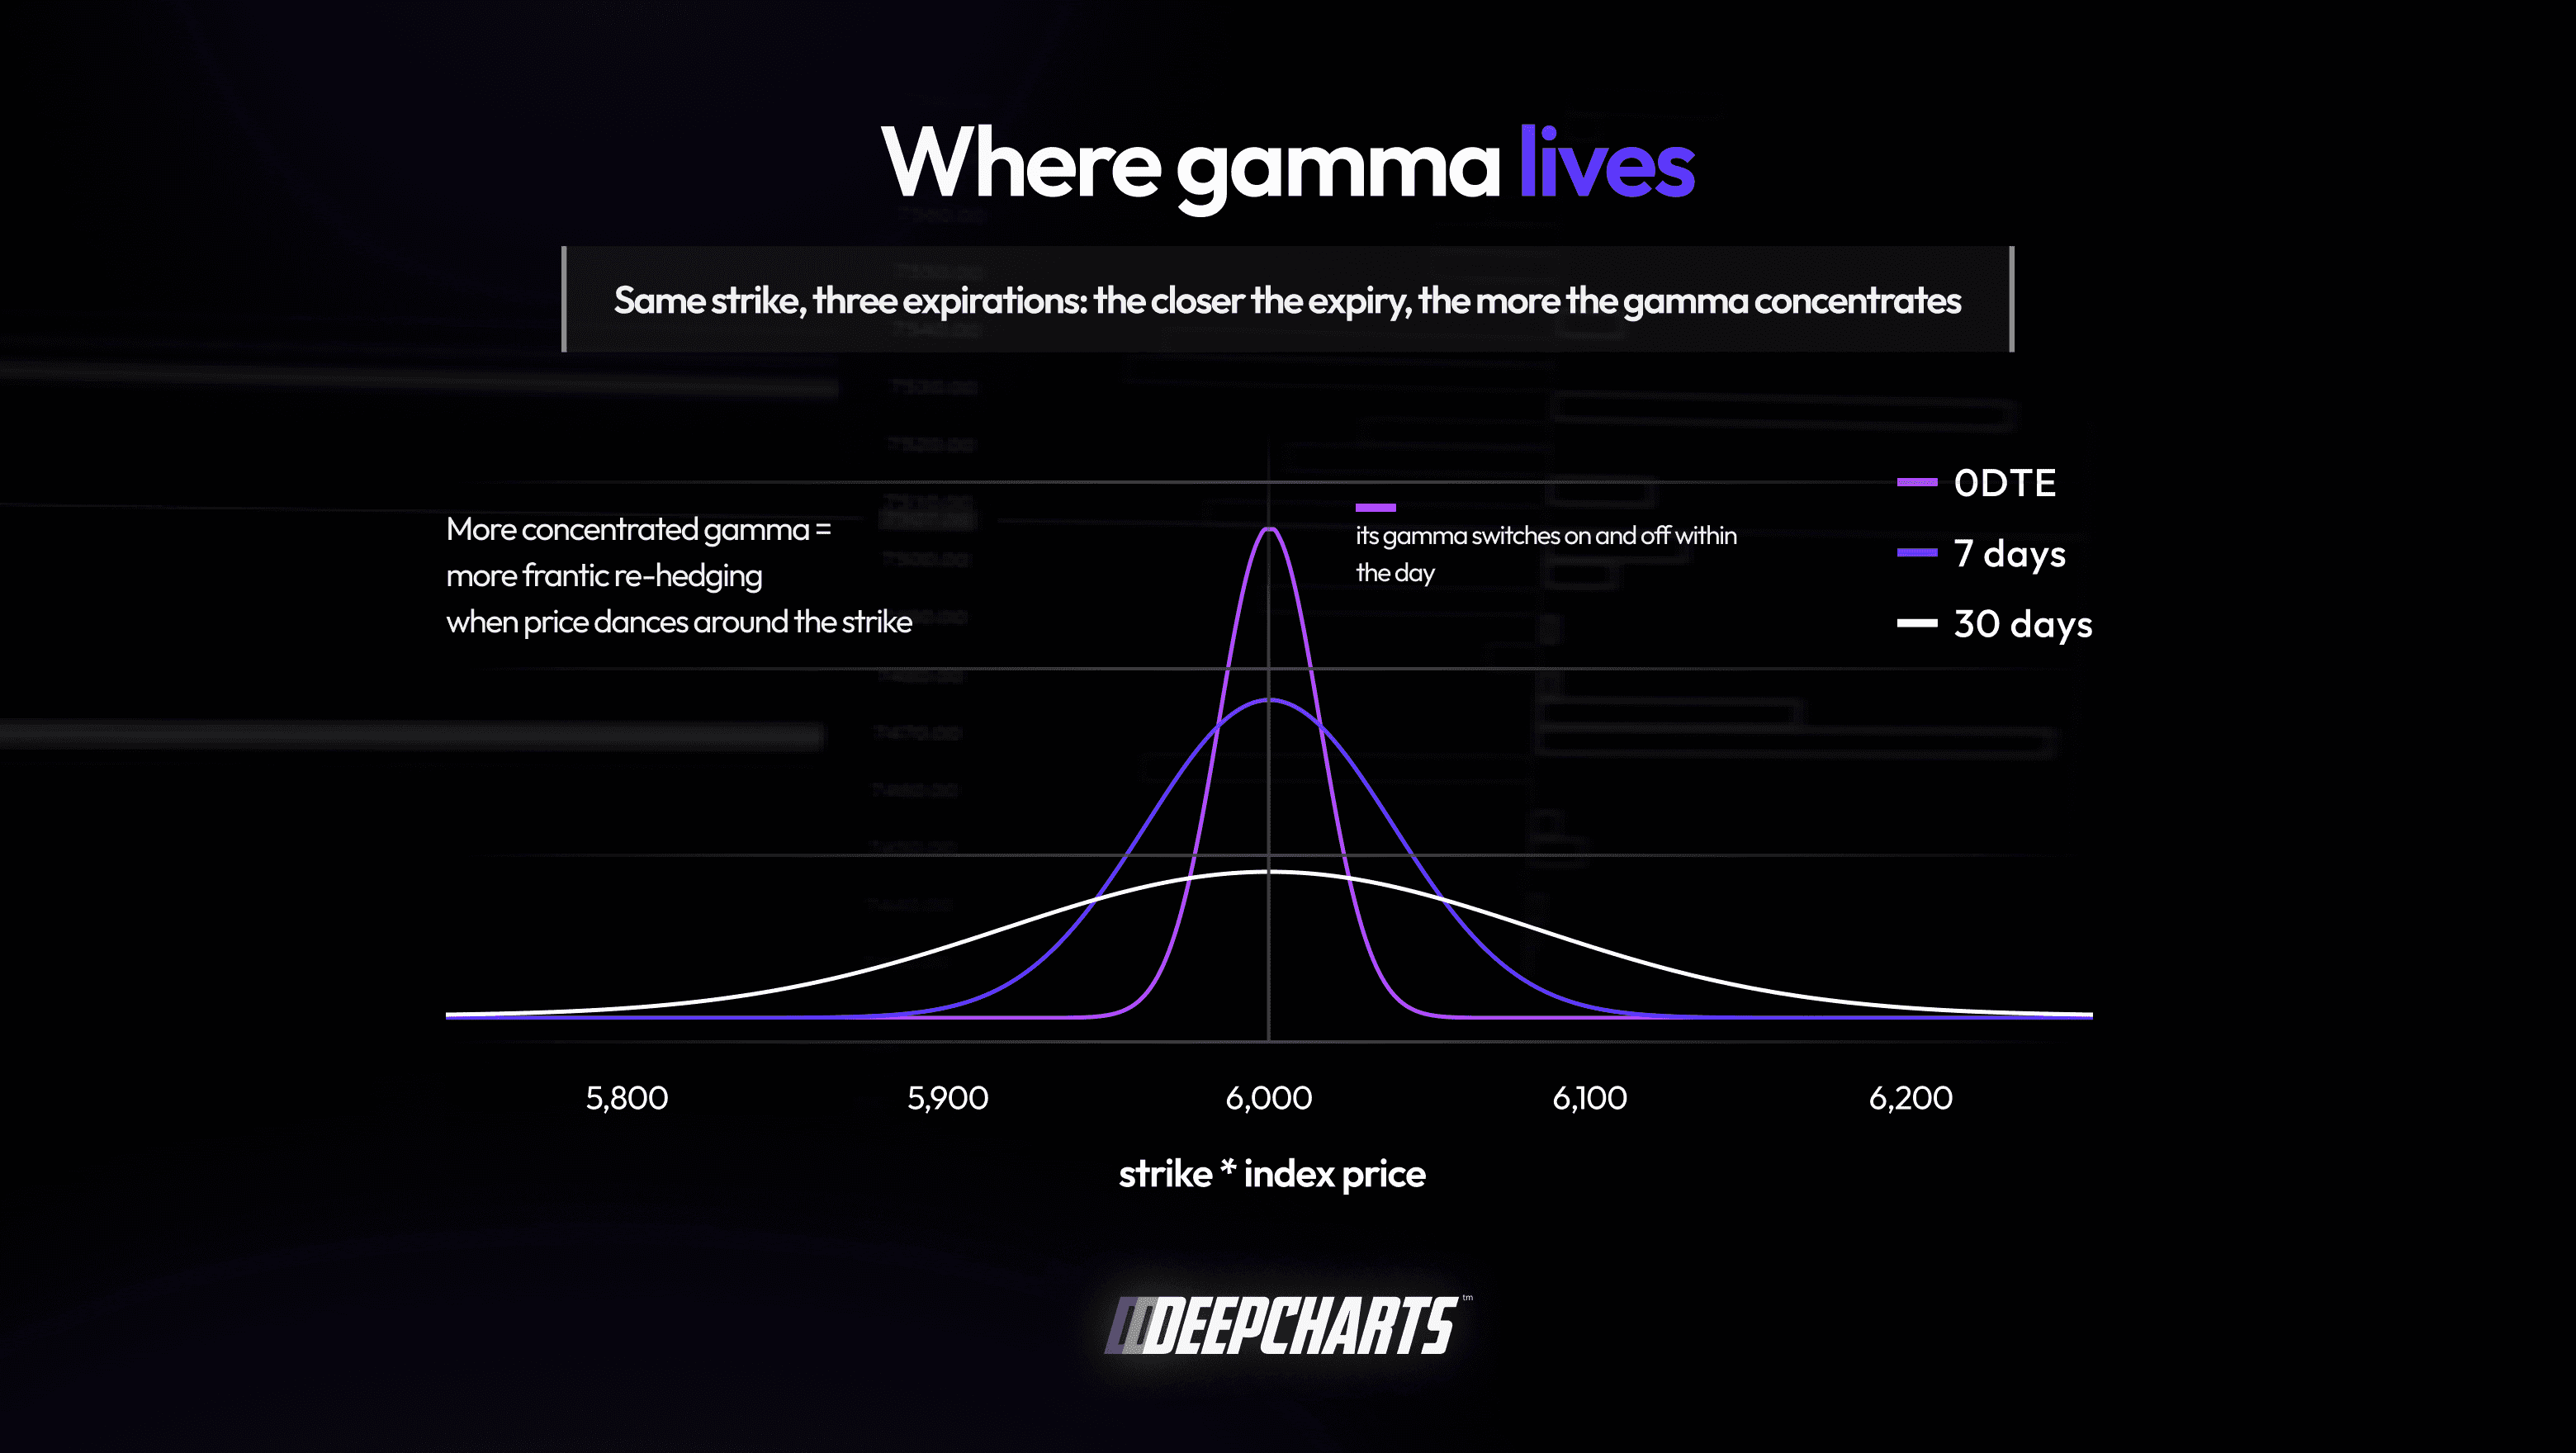
Figura 6 · Dónde vive la gamma
Los límites, dichos con honestidad
Mejores datos no es lo mismo que certeza, y no vamos a fingir lo contrario.
Lo que ya no tenemos que adivinar es quién operó. Eso viene del exchange. Lo que todavía requiere cuidado es todo lo que viene después.
El inventario se acumula, no se fotografía. Cboe informa el volumen de compras y ventas de los market makers, pero no marca esas operaciones como de apertura o de cierre. El inventario neto hay que construirlo acumulando ese flujo en el tiempo y leyéndolo frente al lado de apertura/cierre de los clientes. Es una reconstrucción a partir de hechos informados (algo muy distinto de una convención sobre quién probablemente tiene qué), pero sigue siendo una reconstrucción.
La gamma sale de un modelo. Convertir contratos abiertos en gamma requiere un modelo de valoración y una superficie de volatilidad. Supuestos distintos mueven los números, aunque rara vez lo suficiente como para mover los niveles que importan.
Índices, no acciones individuales. SPX cotiza exclusivamente en Cboe, así que ahí la cobertura es completa. En las opciones sobre acciones individuales listadas en varios mercados no lo es, y cualquier mapa gamma, incluido el nuestro, merece más cautela.
Dejamos toda la cadena por escrito. Qué se observa, qué se reconstruye, qué se modela y qué sigue siendo una hipótesis a verificar: todo está en How we build it, nuestra página de metodología. Preferimos que la leas antes de que confíes en el mapa a ciegas.
Y sigue sin ser una señal de entrada. Es contexto. Te dice en qué régimen estás, dónde un movimiento encontrará combustible y dónde encontrará arena. La decisión de trading sigue siendo trabajo del Orderflow: necesitas ver cómo llega el precio a un nivel de gamma, quién absorbe, quién ataca.
Y ahí es exactamente donde los dos tipos de análisis encajan.
Si solo recuerdas tres cosas
Una. Los dealers son los aseguradores del mercado: venden pólizas (opciones) y no quieren riesgo direccional. Por eso cubren su delta con futuros, de forma continua. Parte del volumen del ES es esto, todos los días: una porción pequeña y desigual, pero forzada.
Dos. El signo de la gamma decide la dirección de la cobertura. Dealers largos en gamma: venden la fuerza y compran la debilidad; el mercado tiende a comprimirse. Dealers cortos en gamma: compran la fuerza y venden la debilidad; el mercado tiende a extenderse. El mismo mecanismo, regímenes opuestos.
Tres. El GEX mapea todo esto por adelantado, strike por strike: dónde están los walls, dónde está el zero gamma, cuánto combustible mecánico hay de cada lado. No te dice adónde irá el precio: te dice dónde debería concentrarse el flujo forzado, si aparece. Y el mapa vale exactamente lo que vale el posicionamiento que tiene debajo, por eso el nuestro se construye sobre los datos de market makers informados por Cboe y no sobre una convención sobre quién tiene qué.
Hacia dónde vamos con esto
Si llegaste hasta aquí, ya escribiste la conclusión tú mismo. De un lado, un mapa de los niveles donde debería encenderse el flujo mecánico de los dealers. Del otro, las herramientas (footprint, DOM, volume profile) para ver, en tiempo real, si realmente está pasando ahí.
Hasta hoy, juntar las dos cosas significaba una plataforma de Orderflow en una pantalla y, al lado, hojas de cálculo y servicios de gamma de terceros. Los gratuitos adivinan el lado del dealer. La mayoría de los caros también.
Nunca nos gustó ninguna de las dos mitades de ese arreglo. Así que en deepcharts hicimos lo lento y caro: licenciamos los datos en la fuente. El GEX llega a donde pertenece, al gráfico, junto al flujo, y se construirá sobre el posicionamiento de market makers informado por Cboe, no sobre una convención.
Mientras tanto, la próxima vez que veas al ES clavarse en un nivel «sin razón», sabrás dónde mirar: en algún lugar, alguien simplemente está haciendo seguros. Pronto también tendrás nuestra mejor reconstrucción de cuánto le queda todavía por hacer.
Sigue aprendiendo: el DeepGamma Bootcamp completo
La playlist cubre la gamma exposure, los niveles clave, los flujos de cobertura de los dealers y cómo leerlos junto al Orderflow.
Equipo de Deepcharts
·
Compartir en
