


Dos traders, la misma visión alcista. Uno compra futuros, el otro compra una call. El mercado decide quién tenía razón, pero la forma de cuánta razón y cuánto error pueden tener quedó decidida en el momento en que eligieron el instrumento. Esa forma es la convexidad: la idea más importante de los derivados y el centro alrededor del cual han girado todas las griegas hasta ahora. Episodio 5 de nuestra serie sobre las griegas.

Dos traders, un movimiento
Empecemos con el experimento. El índice cotiza en 6.000. El trader A compra un contrato de futuros. La trader B usa el mismo presupuesto de riesgo en una call at the money.
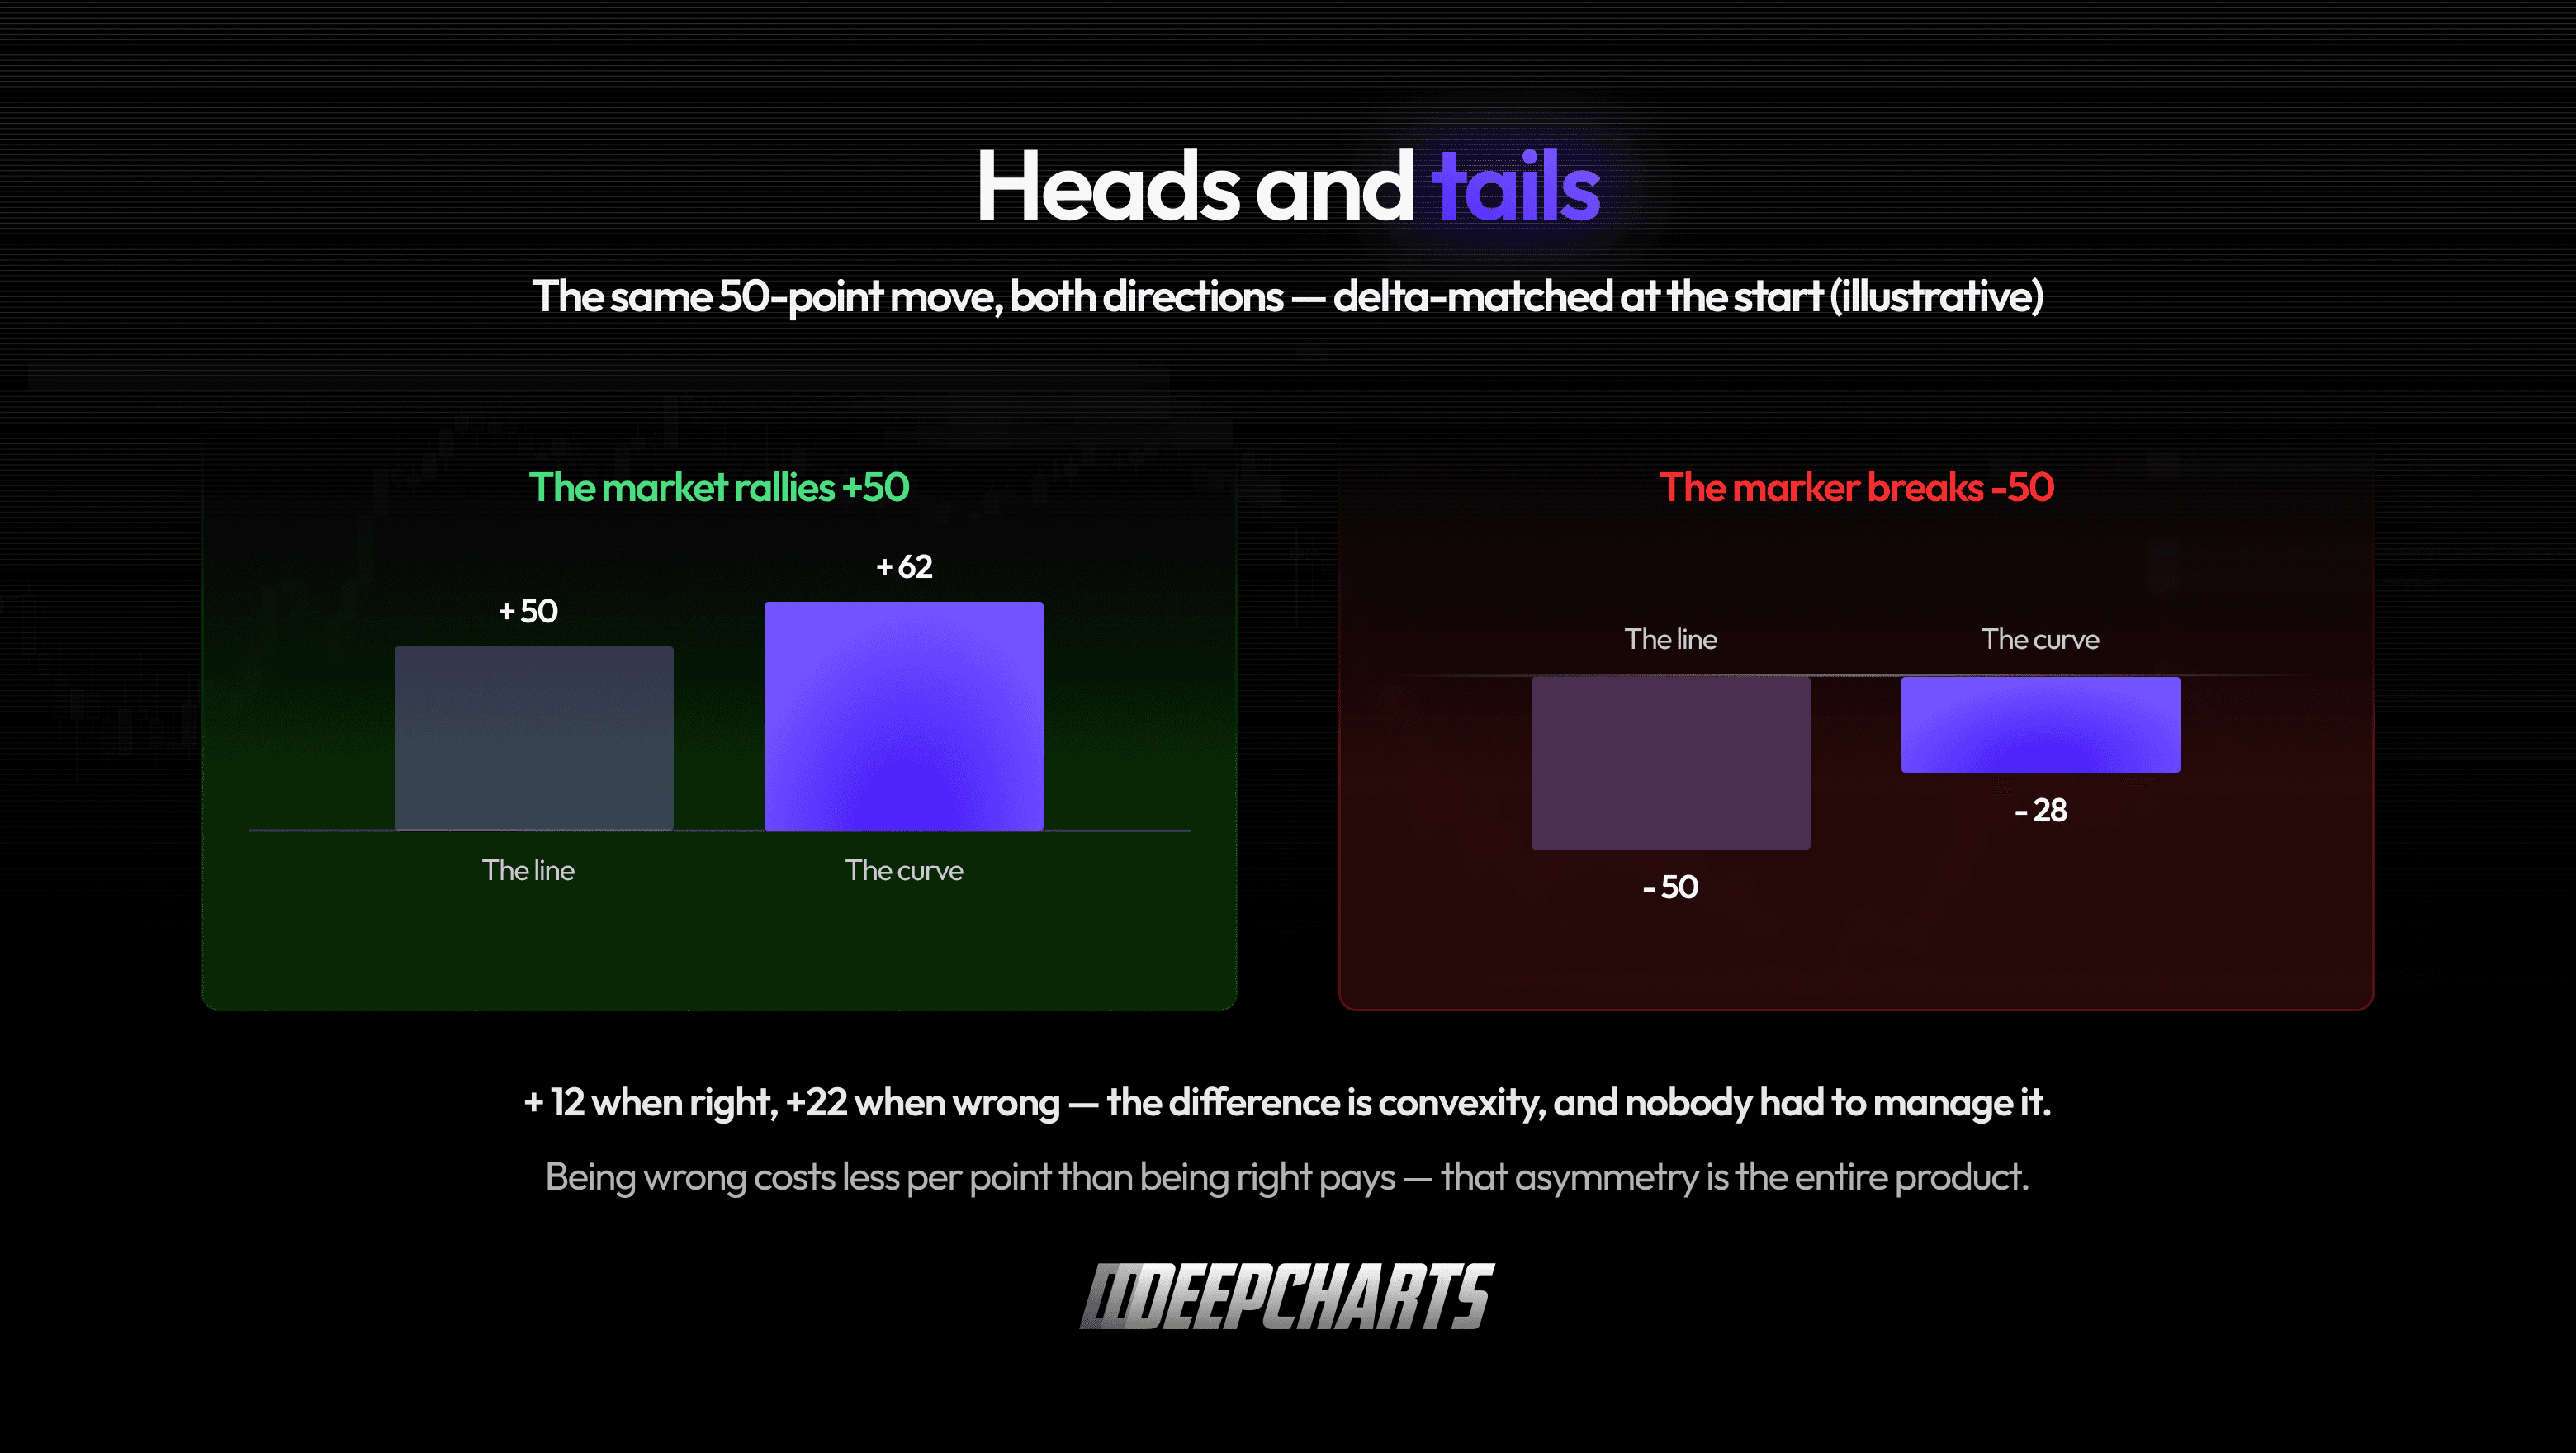
El mercado sube 50 puntos. A gana 50 puntos: exactamente, de forma mecánica, uno a uno. B gana más con cada punto: su delta empezó alrededor de 0,50 y creció con la subida (Episodio 3), así que los últimos puntos pagaron mejor que los primeros.
Ahora pasa la cinta al revés: una caída de 50 puntos. A pierde 50, otra vez uno a uno; a la línea no le importa la dirección. B pierde menos con cada punto: su delta se encogió durante la caída y, por feo que se ponga, su pérdida se detiene en la prima que pagó. Tiene un piso debajo y cielo abierto arriba.
La misma visión, el mismo movimiento. Distinta geometría. A tiene una línea. B tiene una curva. Convexidad es el nombre de esa diferencia.
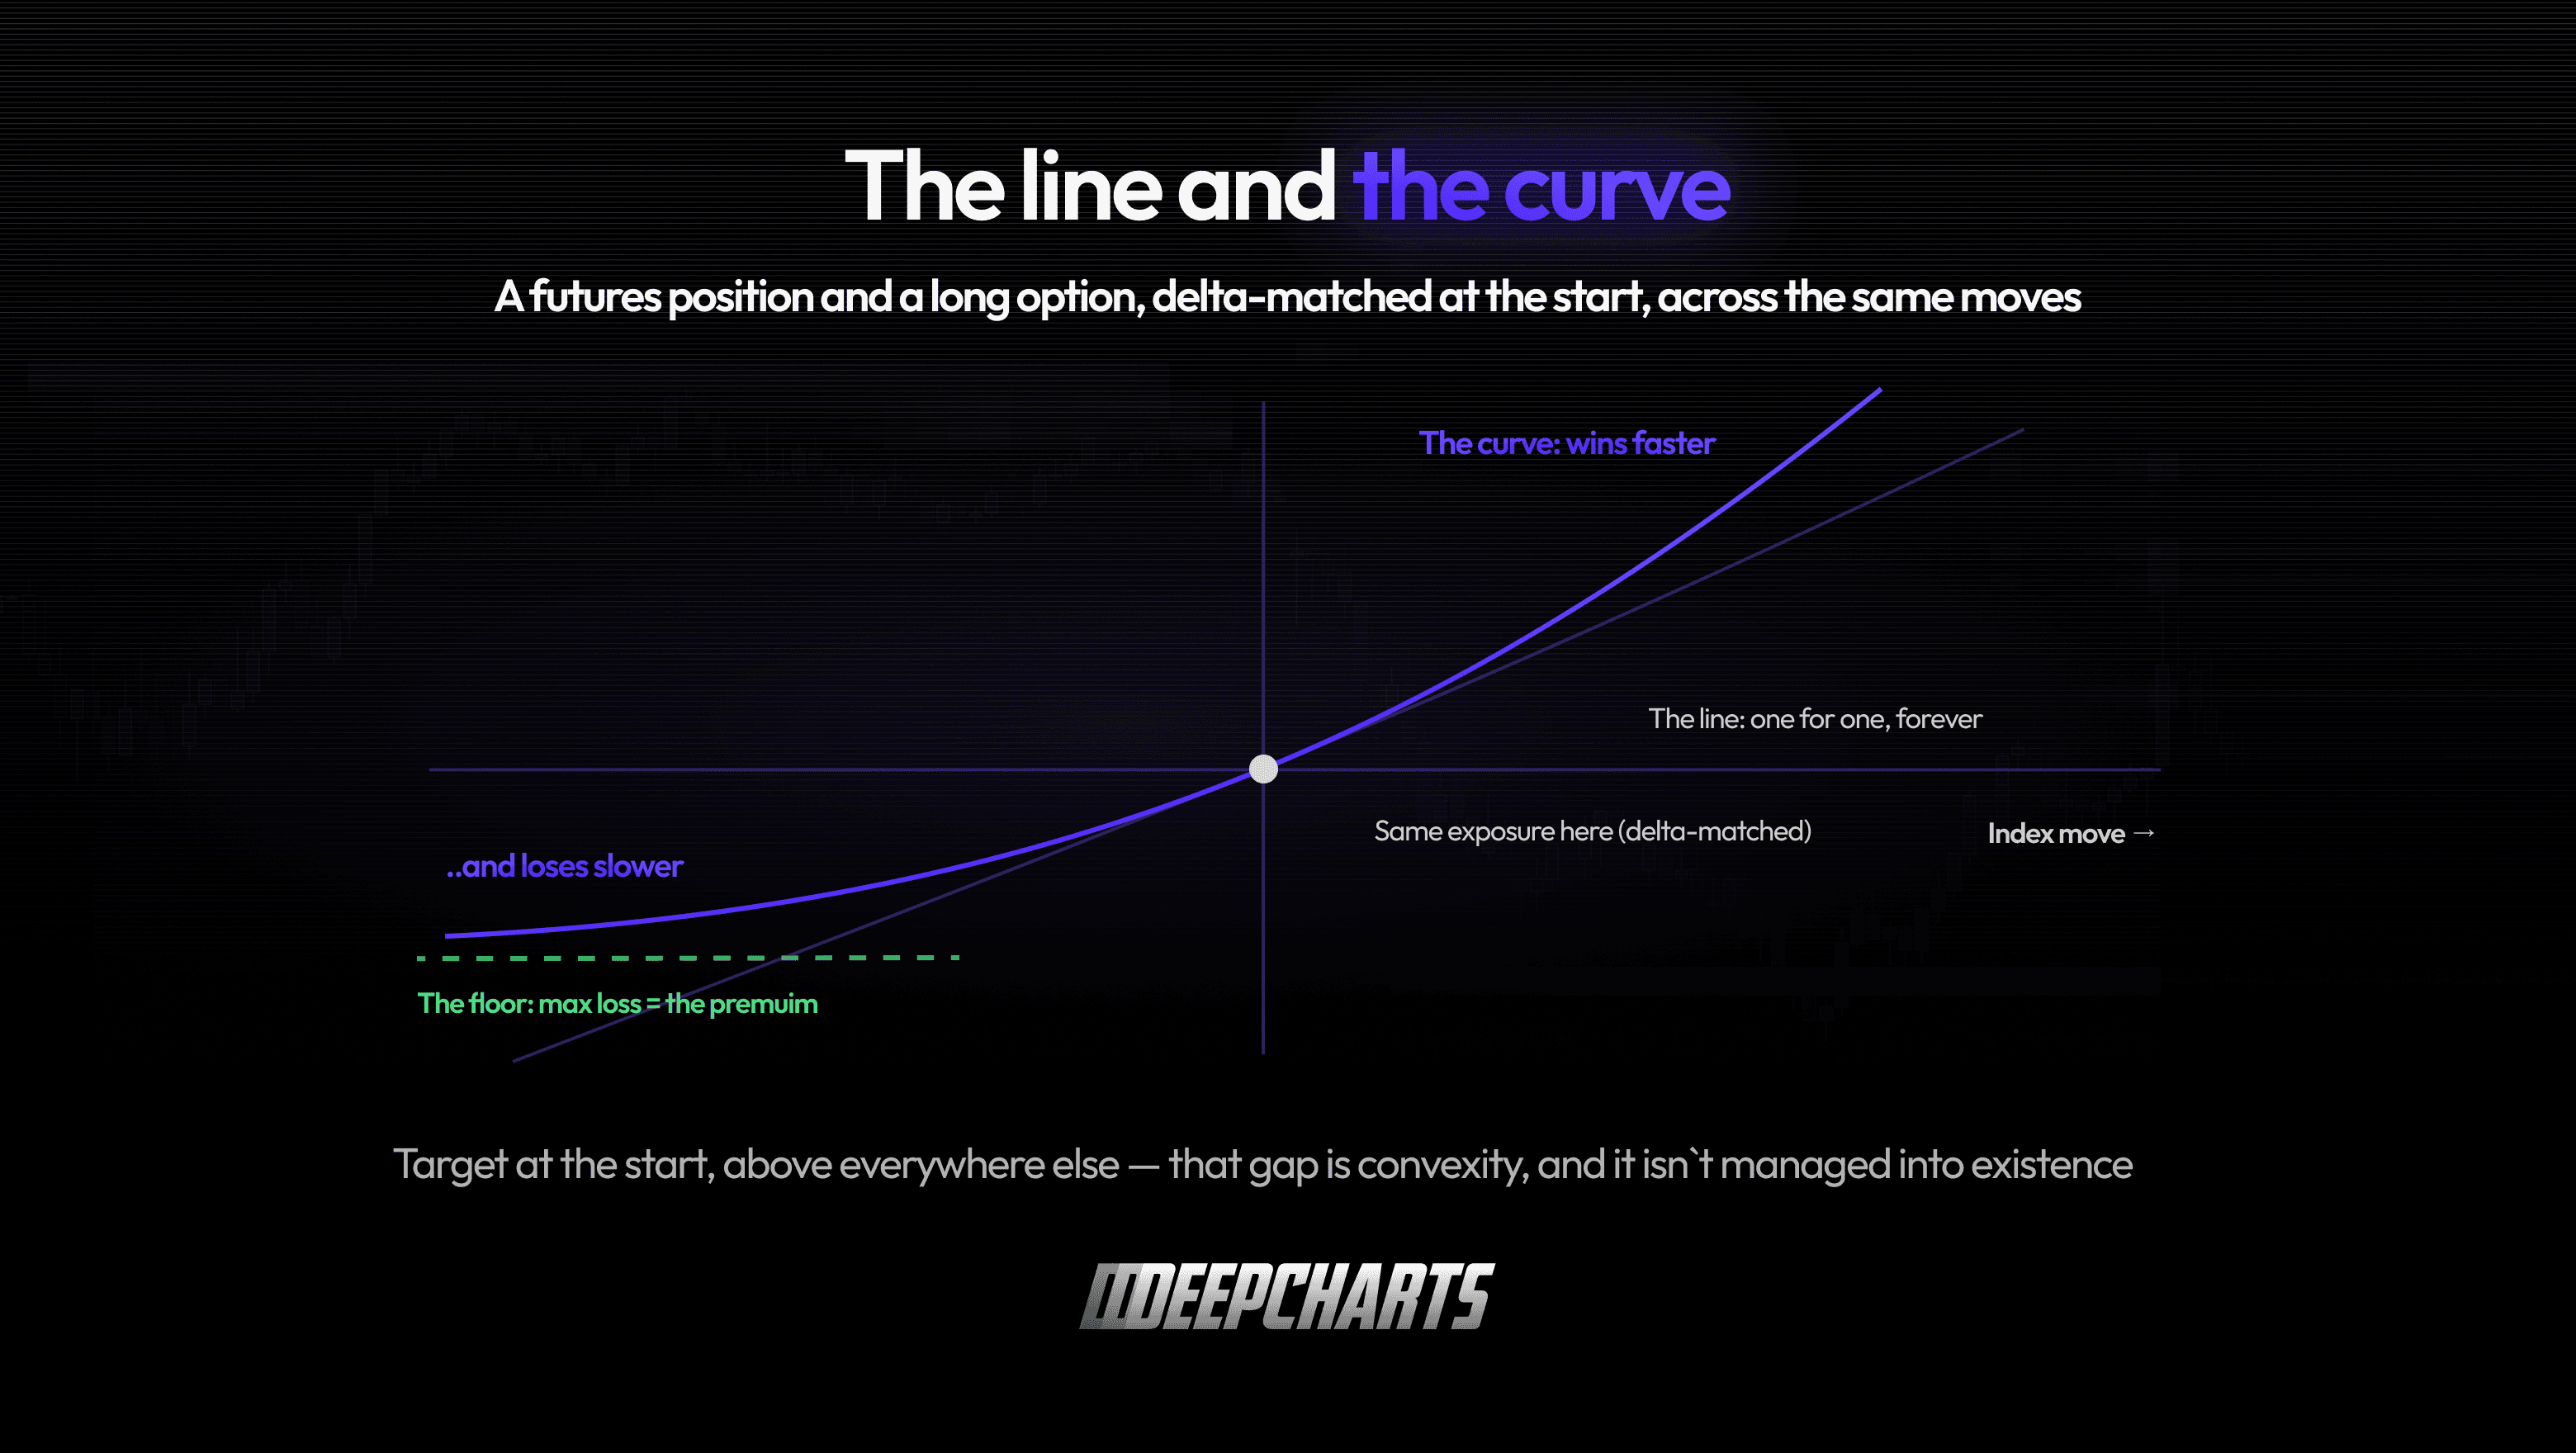
La línea y la curva
Una posición en futuros es lineal: su delta es siempre 1 por contrato, en todas partes, para siempre. Su P&L por punto es el mismo en la subida, en la bajada, en los días tranquilos y en los de pánico. Gamma cero, por construcción. Lo que dimensionas es lo que obtienes.
Una opción comprada es convexa: su exposición se dobla a tu favor. Cuando el mercado va a tu favor, tu delta crece: te vuelves automáticamente más largo en una subida en la que tenías razón. Cuando va en tu contra, tu delta se reduce: te vuelves automáticamente más pequeño en el movimiento que te está haciendo daño. Cara, ganas más rápido; cruz, pierdes más despacio.
Anota esa asimetría, porque es todo el producto: convexidad significa que equivocarse cuesta menos por punto de lo que paga acertar. Nadie tiene que gestionarla para que exista: la curva lo hace sola, tick a tick, sin una sola orden.
Dónde encajan las griegas
Si esto te suena familiar, es normal: ya conociste la maquinaria.
La gamma es la convexidad, medida en un punto. La curvatura de la curva en el lugar donde estás parado (Episodio 3). Decir «las opciones compradas son gamma larga» y «las opciones compradas son convexas» es decir lo mismo a distintos niveles de zoom: la gamma es la vista al milímetro; la convexidad, la forma de todo el camino.
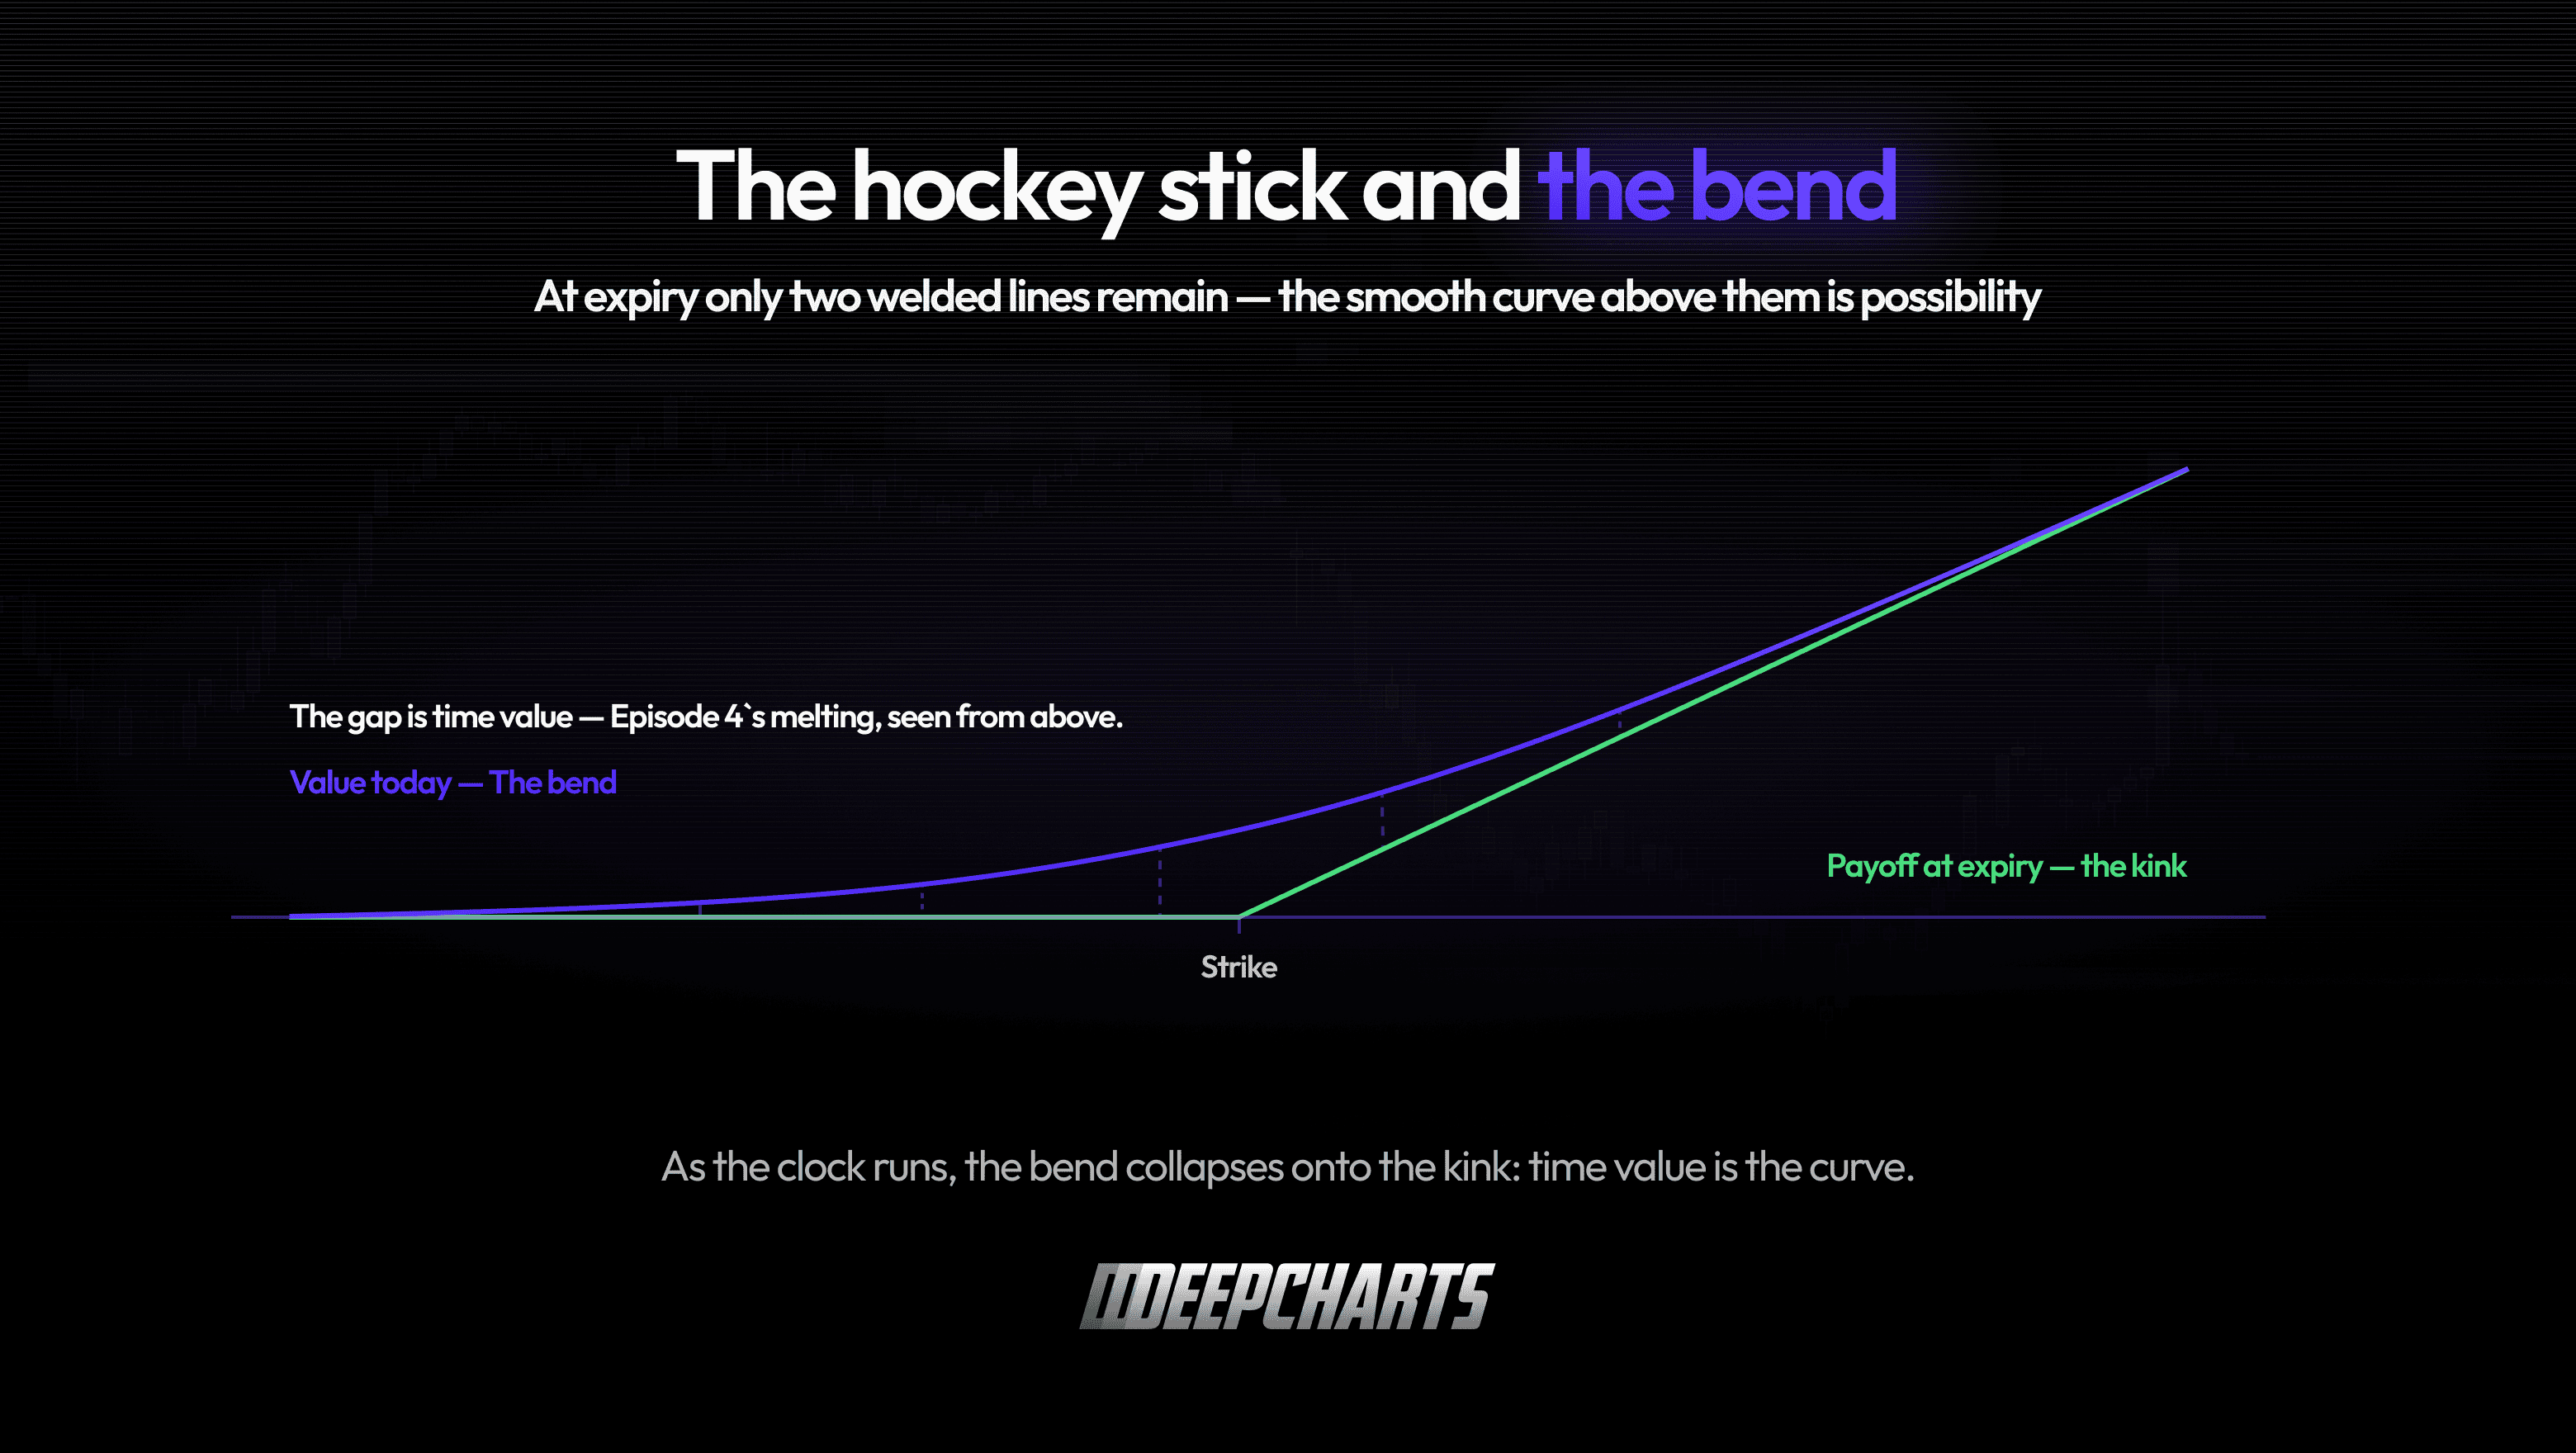
Y la curva está viva. Al vencimiento, el payoff de una opción es el famoso palo de hockey: plano, luego un quiebre en el strike, luego una línea recta. Ninguna curva: solo dos líneas soldadas. La curvatura suave que tienes antes del vencimiento es la posibilidad misma: el mercado poniéndole precio a cada camino que todavía podría ocurrir. A medida que pasa el tiempo, la curva se colapsa hacia el quiebre, que es exactamente el desgaste que viste en el Episodio 4. El valor temporal es la curva.
Nada se dobla gratis
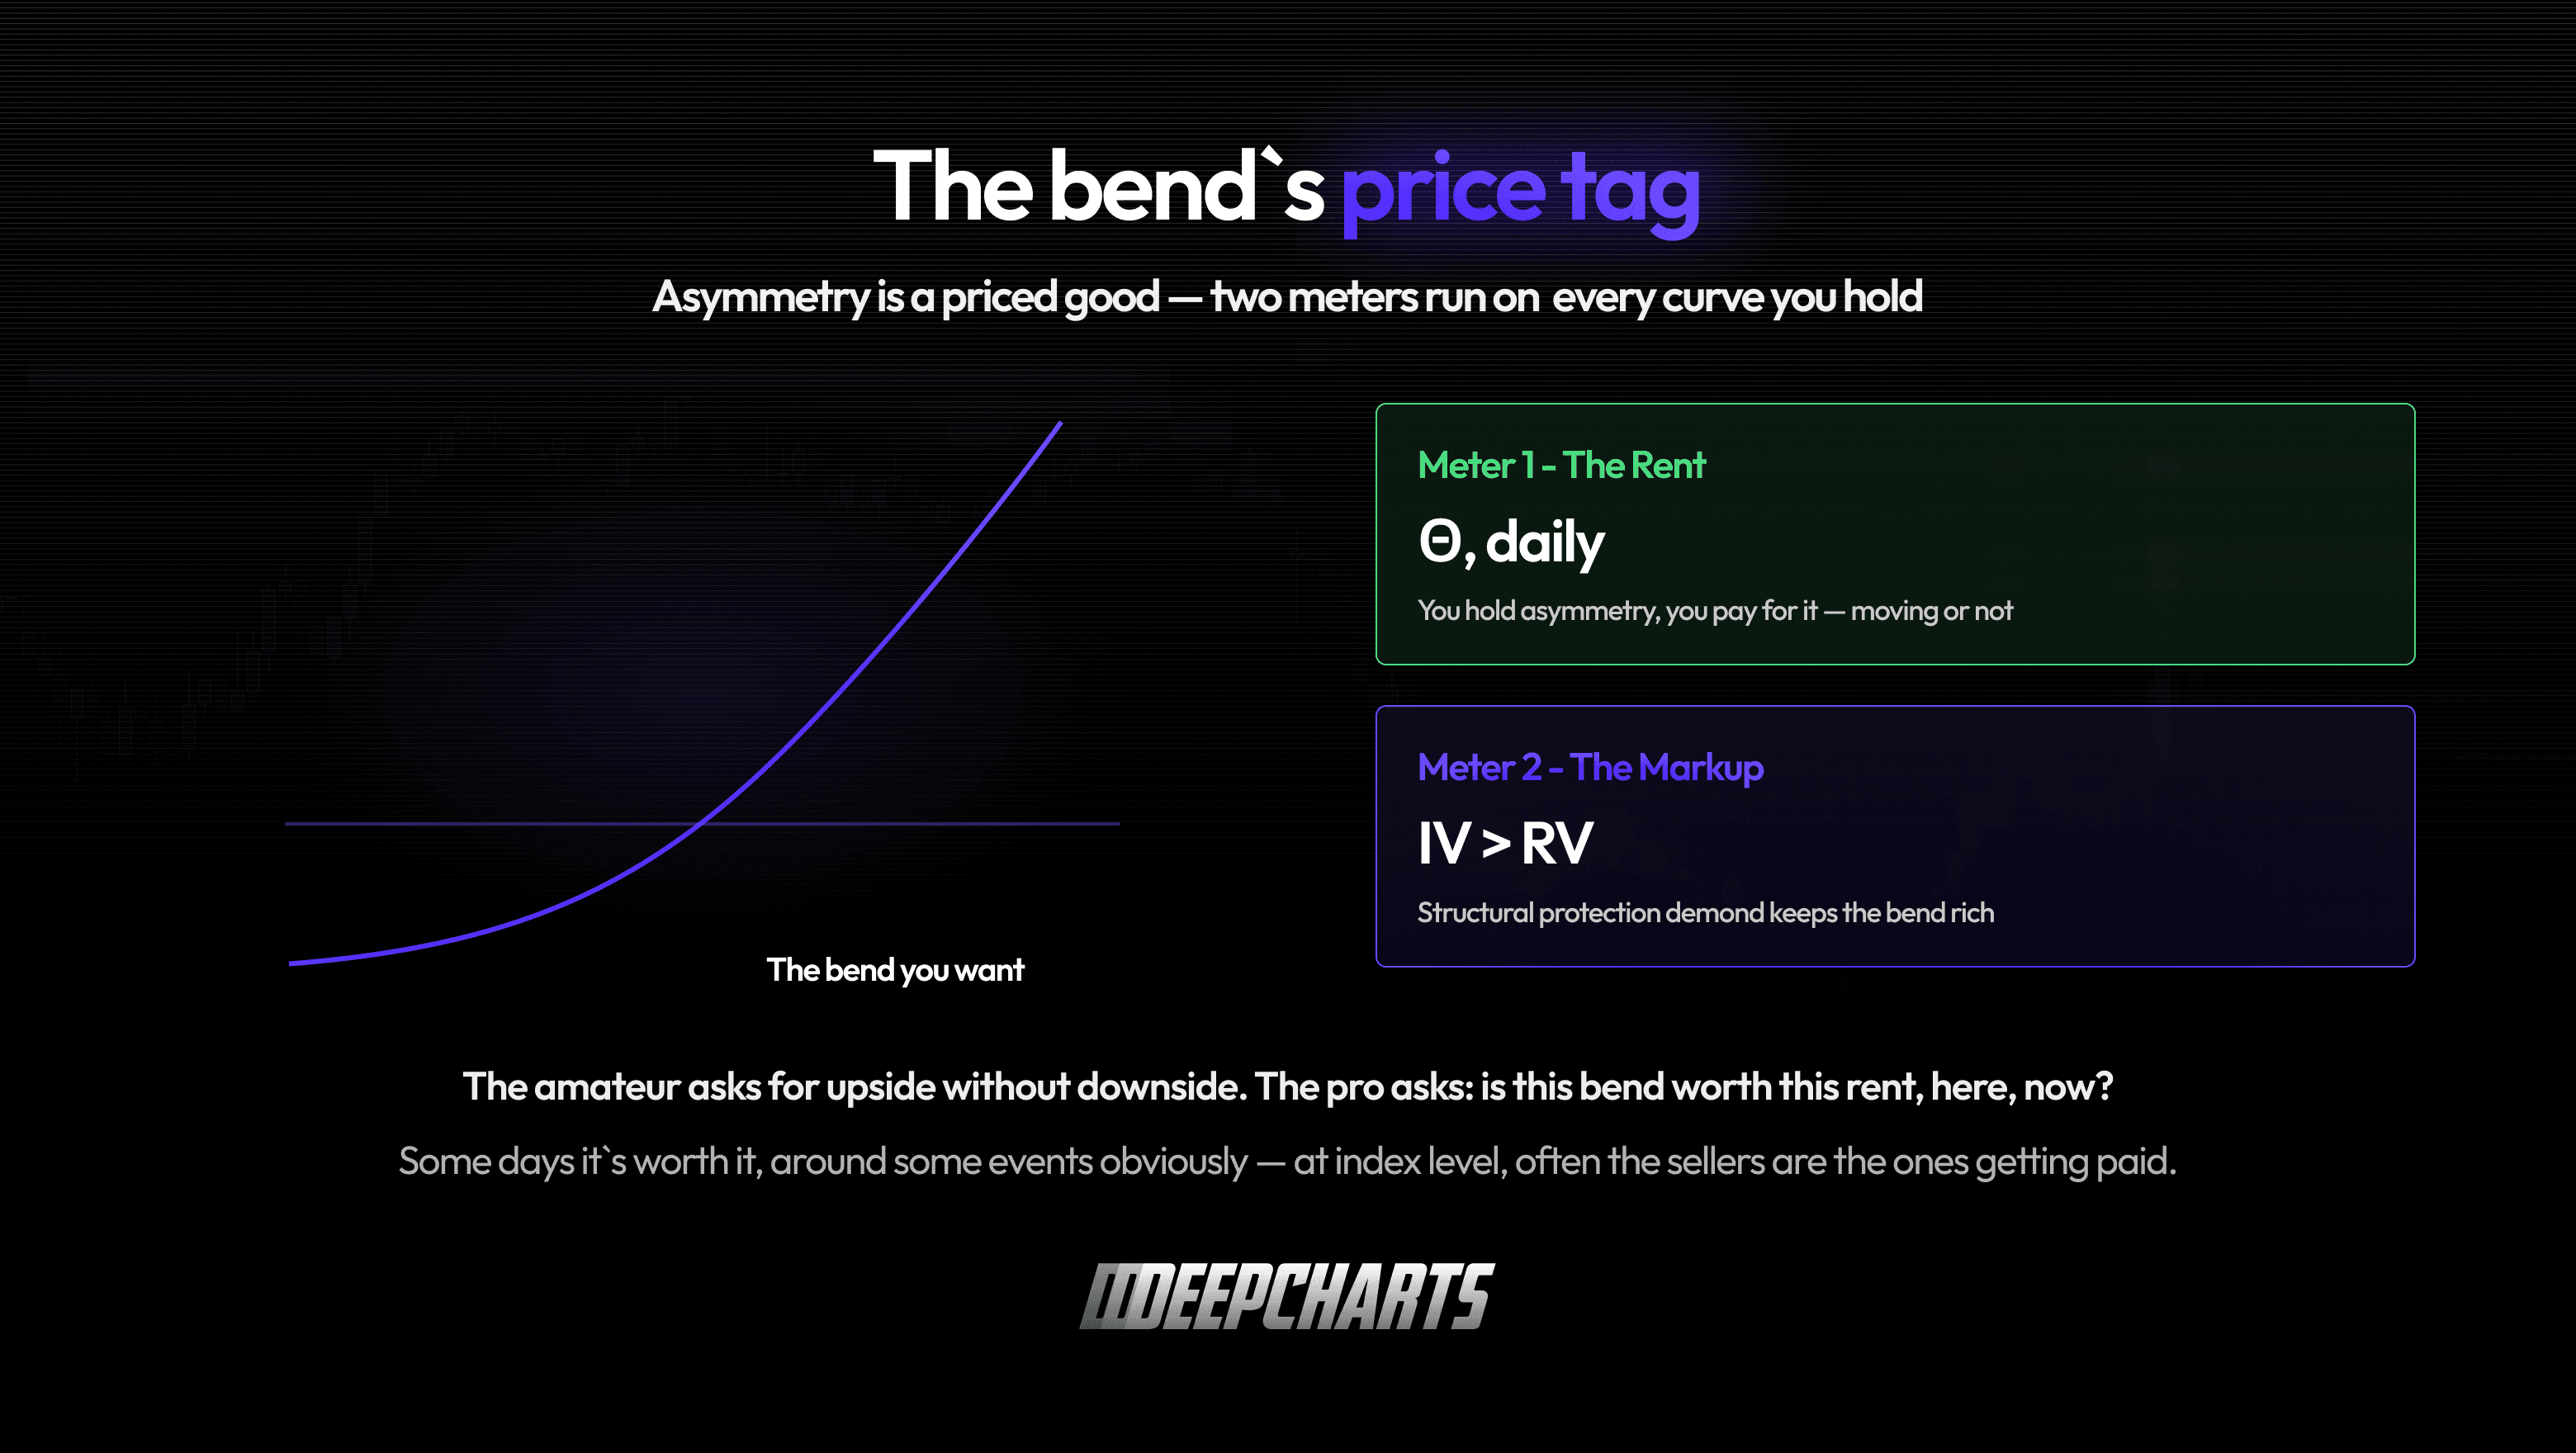
A estas alturas, la contabilidad de la serie debería parecerte inevitable. La curva es un regalo con taxímetro: la theta es la renta diaria por la curvatura. Tienes asimetría, pagas por la asimetría, todos los días, rinda o no. Y como vimos en el episodio anterior, esa renta no solo cubre costos: como los grandes tenedores del mercado demandan protección en exceso de forma estructural, la volatilidad implícita suele estar por encima de la que se realiza, y la curvatura normalmente cotiza cara. No estás alquilando a precio de costo; estás alquilando a un dueño con poder para fijar el precio.
Eso no es una razón para evitar la convexidad. Es la razón para tratarla como el bien con precio que es. La pregunta del aficionado es «¿cómo consigo subida sin bajada?»; la respuesta es que acabas de describir una opción comprada, y tiene una etiqueta de precio. La pregunta del profesional es «¿la curvatura que compro vale la renta que pago, aquí, ahora?». Algunos días sí. Alrededor de algunos eventos, obviamente sí. Muchas veces, a nivel de índice, la prima estructural hace que no, y justamente por eso los vendedores del Episodio 4 tienen un negocio.
La versión de la curva para el trader de futuros
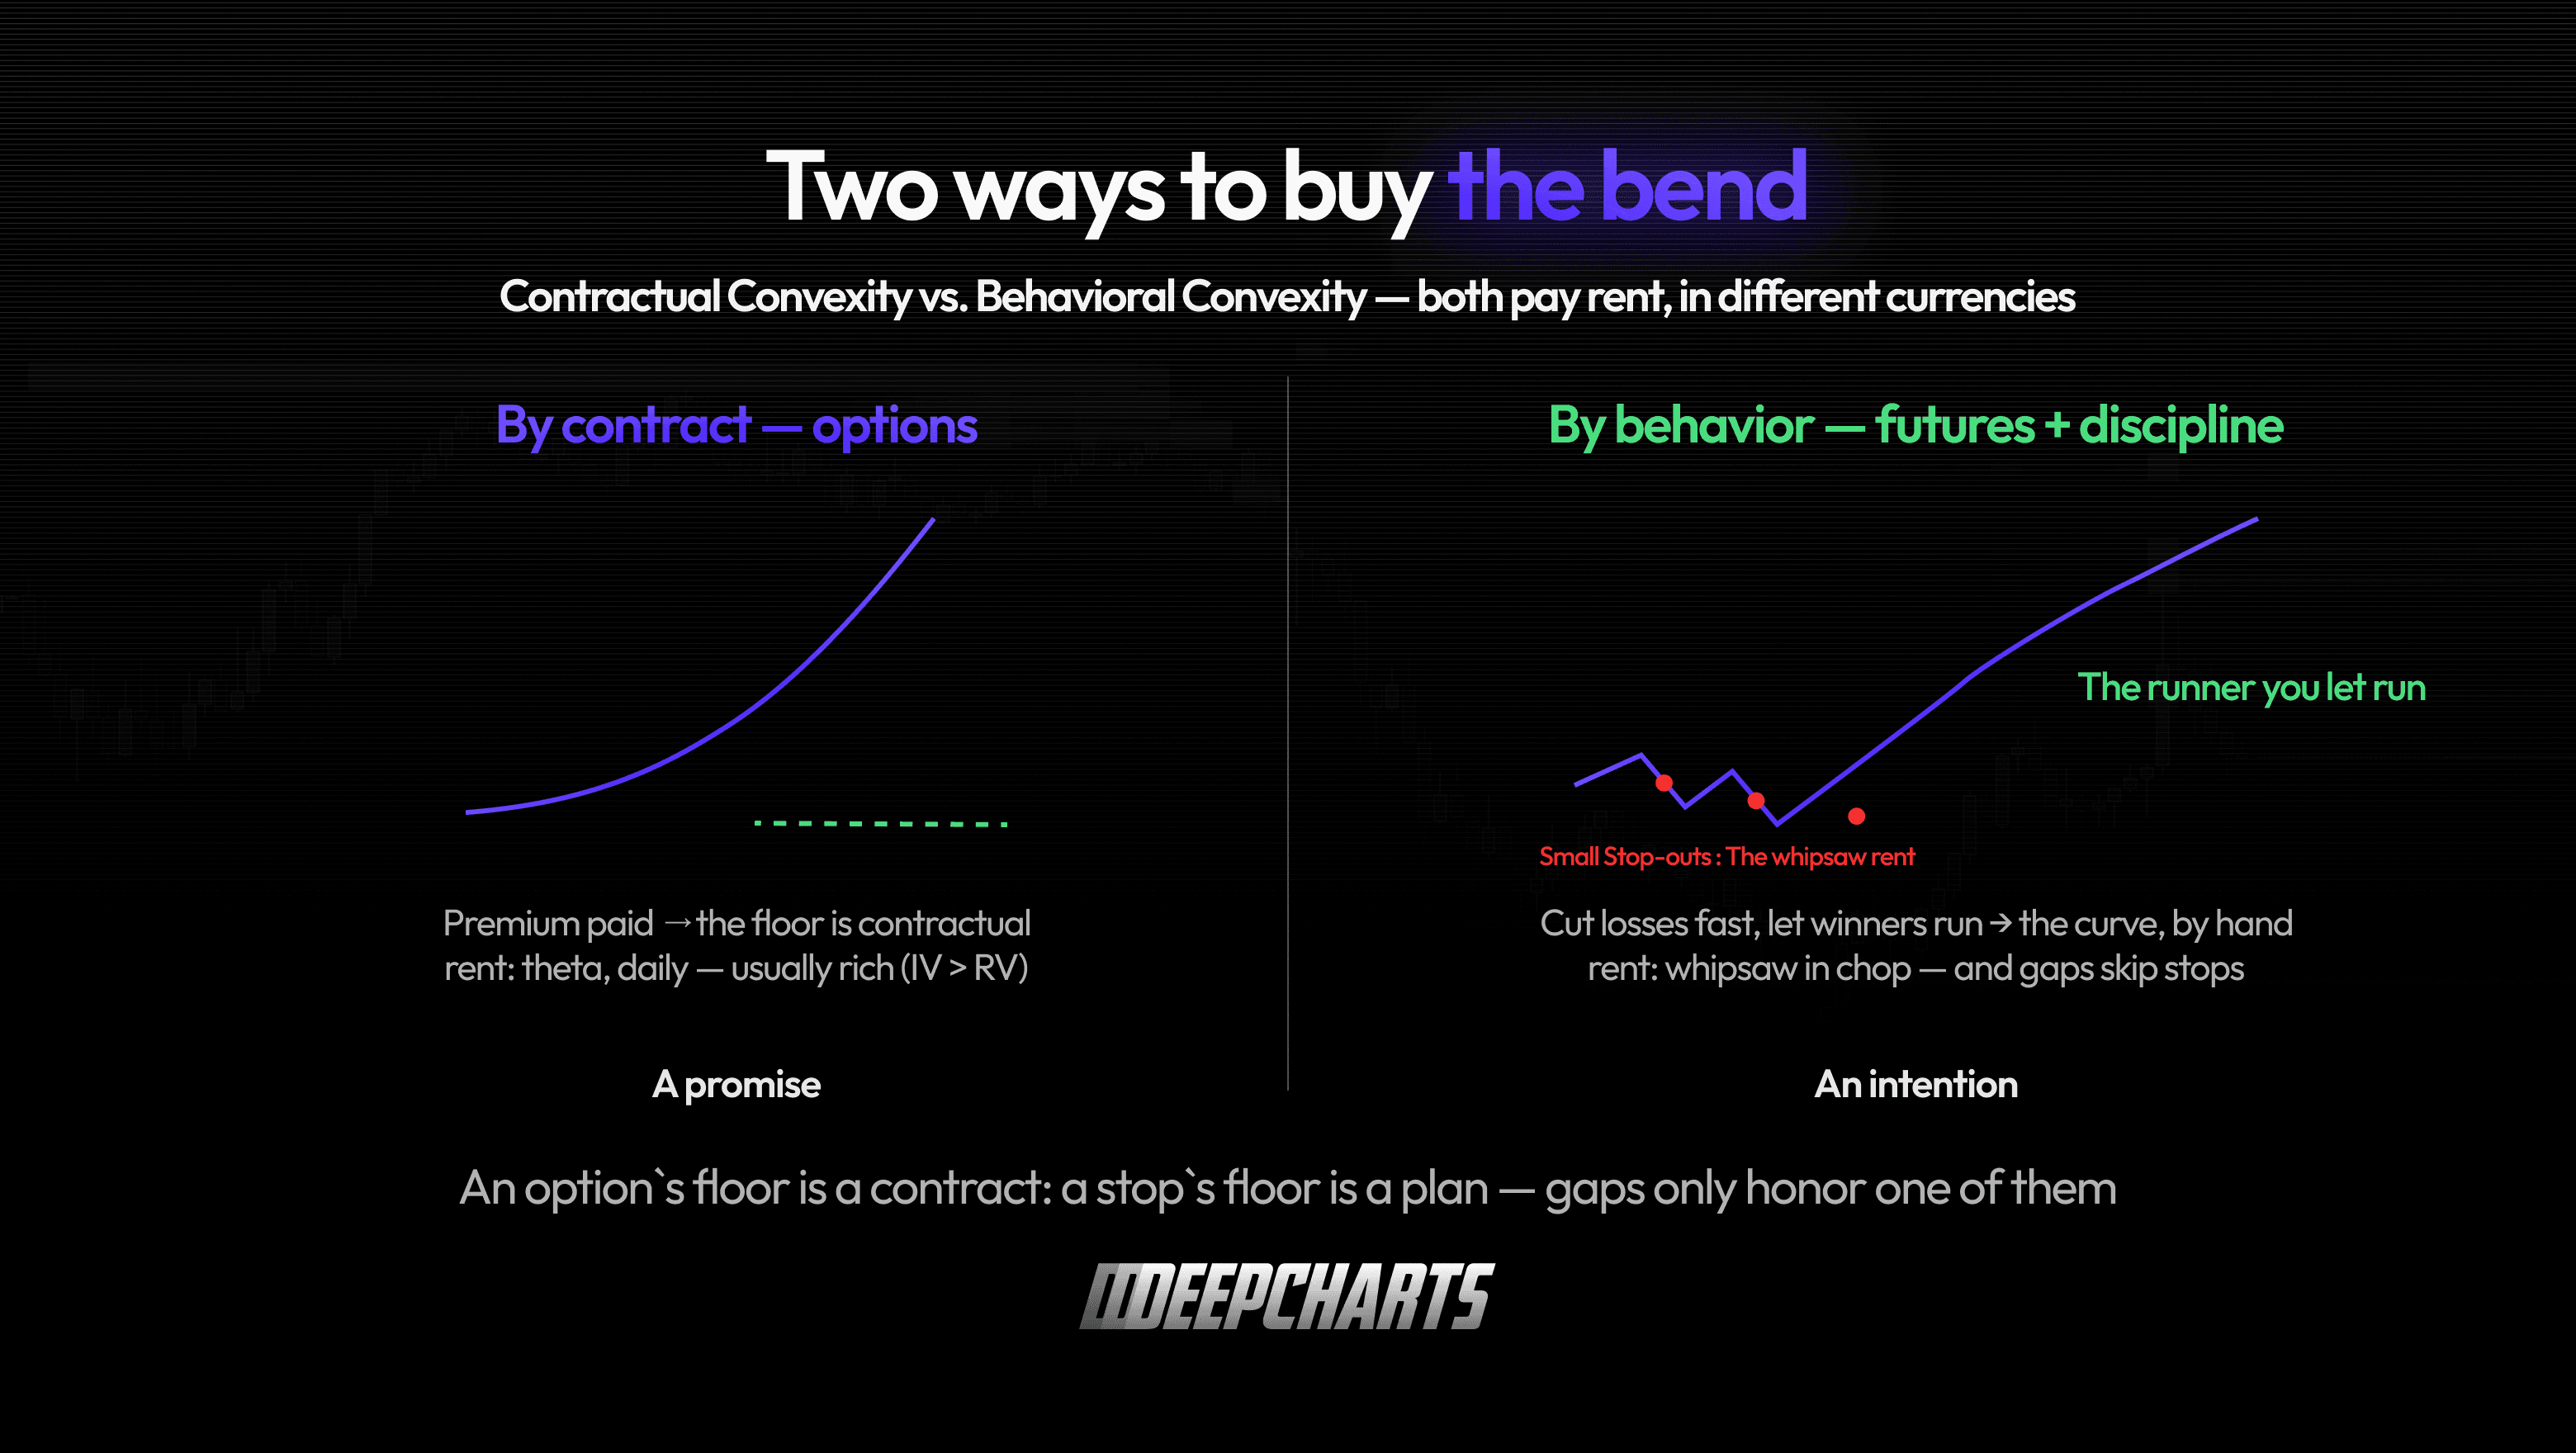
Esta es la parte escrita especialmente para nuestros lectores. Un libro de futuros tiene convexidad cero por contrato. Pero mira lo que le enseñan a hacer a todo trader de futuros serio: corta rápido las pérdidas, deja correr las ganancias. Mira la forma de esa instrucción. Pérdidas limitadas y pequeñas, ganancias a las que se les permite crecer: un piso debajo de ti, cielo abierto arriba. Es la curva, reconstruida a mano.
No es casualidad; es todo el punto. El trading disciplinado de stops y dejar correr es convexidad conductual: fabricar con el comportamiento lo que una opción compra por contrato. Y como nada se dobla gratis, también tiene una renta: solo que la pagas en otra moneda. El comprador de opciones paga theta; el trader de futuros paga whipsaw: todos esos pequeños stops en el lateral, las reentradas, la muerte por mil cortes honestos mientras el mercado decide. Los mercados tranquilos y en rango son donde se desangra la convexidad conductual: justo las condiciones en las que cobran los vendedores de opciones. La misma operación, en espejo.
Una asimetría honesta entre las dos, y es importante: el piso de una opción es contractual; el piso de un stop es una intención. Los stops dependen del camino: un gap a través de tu nivel te ejecuta donde reabre el mercado, no donde lo planeaste. El comprador de la prima pagó de más, en parte, por la diferencia entre una promesa y un plan. Saber cuál de las dos tienes, y cuándo es probable que la diferencia importe, es verdadera alfabetización en riesgo.
La curvatura neta del mercado
Pasa de tu libro al de todos, y la convexidad se vuelve una lente para leer sesiones enteras. Ya tienes casi todo esto del Episodio 3, así que seremos breves.
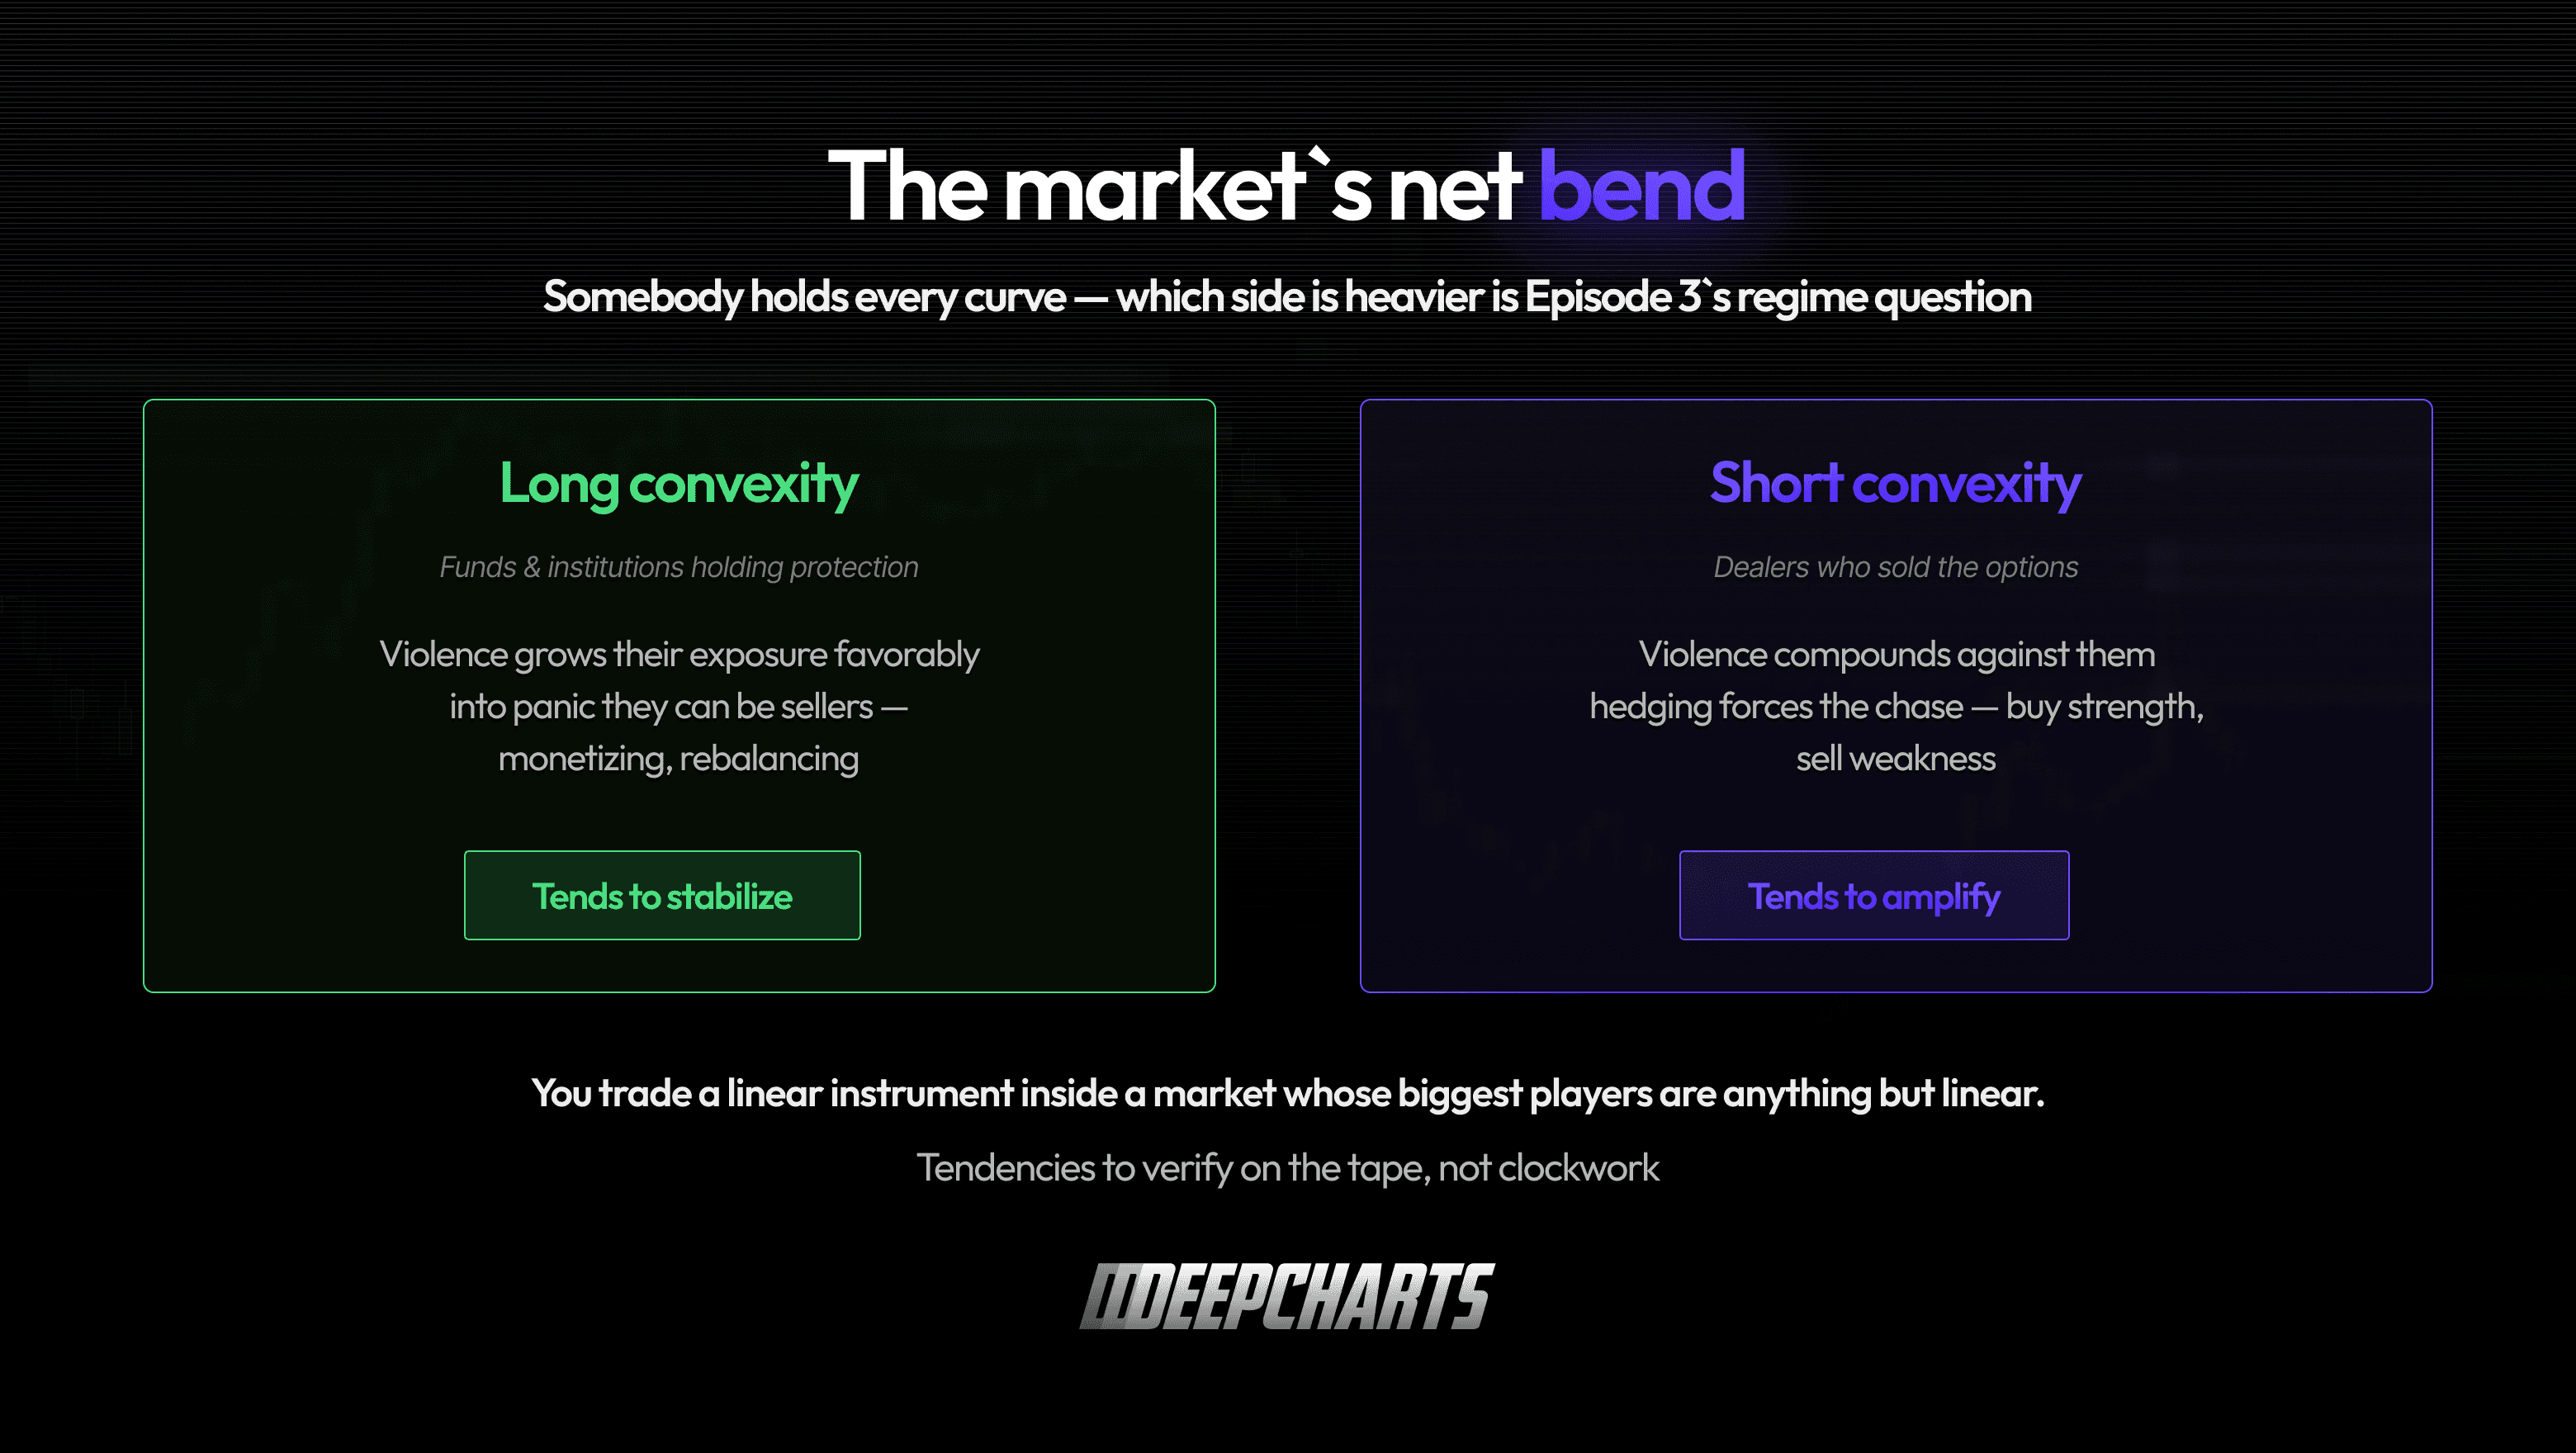
Alguien tiene cada curva. Los fondos e instituciones comprados en protección están largos en convexidad: la violencia hace crecer su exposición a su favor, así que en un pánico muchas veces son vendedores de lo que todos los demás están desesperados por reducir: monetizan, rebalancean. Una presencia estabilizadora, en tendencia. Los dealers vendidos en esas opciones están cortos en convexidad: los movimientos los obligan a perseguir (comprar la fuerza, vender la debilidad), amplificando, en tendencia. Qué lado pesa más, y dónde, es la pregunta del régimen del Episodio 3, y los verbos honestos siguen valiendo: son presiones para verificar en la cinta, no un reloj.
La conclusión en una frase para un trader de futuros: operas un instrumento lineal dentro de un mercado cuyos mayores jugadores son cualquier cosa menos lineales. Sus curvas (quién las tiene, quién las debe, dónde se quiebran) dan forma a la cinta que lees cada mañana. Los próximos episodios te dan las herramientas para la última parte de esa frase: la vega y, después, los mapas strike por strike donde se amontonan todas las curvas.
Preguntas frecuentes
¿Qué es la convexidad en trading, en términos simples?
Un payoff que se dobla a tu favor: las ganancias se aceleran cuando el mercado va a tu favor y las pérdidas se frenan cuando va en contra. Las opciones compradas son convexas; los futuros son lineales, con el mismo P&L por punto en ambos sentidos.
¿La convexidad es lo mismo que la gamma?
El mismo fenómeno, a distinto zoom. La gamma mide la curvatura de la curva de valor en un punto; la convexidad es la propiedad de toda la forma del payoff. «Gamma larga» y «convexidad larga» describen la misma posición.
¿Por qué los payoffs convexos cuestan dinero?
Porque la asimetría es valiosa y el mercado le pone precio: pagas theta cada día por tener la curvatura y, como la demanda de protección es estructural, la volatilidad implícita suele estar por encima de la realizada, así que la curvatura cotiza cara y no a su costo justo.
¿Los futuros tienen convexidad?
No por contrato: el delta es siempre 1 por contrato. Los traders reconstruyen la convexidad con su comportamiento, cortando pérdidas y dejando correr las ganancias. Funciona, pero paga la renta en whipsaw en lugar de en prima, y el piso de un stop es una intención, no un contrato: los gaps no lo respetan.
¿Qué significa «convexidad corta»?
Estar del otro lado de la curva: cobrar una prima a cambio de un payoff donde las pérdidas se aceleran; equivocarse se acumula. Las posiciones con convexidad corta ganan con calma y hay que gestionarlas de forma activa en las tormentas; a escala de mercado, su cobertura forzada tiende a amplificar los movimientos.
Episodio 6: la vega, el dial que pone precio a toda la curva, y lo que le pasa cuando todos buscan un seguro al mismo tiempo.
Equipo de Deepcharts
·
Compartir en
