


Una opción es, por diseño, un activo que se deprecia: cada día lleva un poco menos de posibilidad, y su precio lo refleja. Theta es el taxímetro que corre sobre esa posibilidad: quién lo paga, quién lo cobra, por qué se acelera hacia el vencimiento y qué le hace todo ese desgaste a los mercados que la rodean. Episodio 4 de nuestra serie sobre las griegas.

La única griega que nunca te sorprende
El delta te dijo qué tan rápido se mueve la opción (Episodio 2). La gamma te dijo qué tan rápido cambia esa respuesta (Episodio 3). Las dos dependen de lo que haga el mercado a continuación. La theta es distinta: es la única griega que aparece se mueva o no el mercado.
La theta mide cuánto valor pierde una opción por día, con todo lo demás sin cambios. Si tu call vale 42,00 hoy con una theta de −0,45, mañana, con el mismo nivel del índice y la misma volatilidad, valdrá unos 41,55. No salió nada mal. No pasó nada, y justamente ese es el punto: que no pase nada es lo que el comprador paga por el derecho a evitar.
Desde el Episodio 1 llamamos a la theta «la renta», y la metáfora es exacta. Una opción es un derecho sobre una posibilidad: la posibilidad de que el precio termine en algún lugar interesante antes de una fecha límite. Una posibilidad con fecha límite es un recurso que se agota. La renta es el precio de ocuparla un día más.
Dónde ocurre realmente el desgaste
El precio de una opción tiene dos capas, y solo una se derrite. El valor intrínseco es lo que valdría la opción si venciera ahora mismo: cuánto está in the money. El precio lo puede mover; el tiempo no. El valor temporal es todo lo que está por encima: la prima que cobra el mercado por lo que todavía podría pasar antes del vencimiento. Esa capa es la posibilidad, y es lo que se come la theta. Al vencimiento, el valor temporal es exactamente cero, siempre: lo que sobrevive es solo intrínseco.
Por eso la theta golpea más fuerte at the money. Ahí la opción es todo valor temporal: todo su precio es posibilidad, sin ninguna certeza dentro. Las opciones muy in the money son casi todo intrínseco (poco que derretir); las opciones muy out of the money ya se derritieron (queda poco). La renta es más alta justo donde el resultado está más indeciso, lo que, si recuerdas dónde vive la gamma, te sonará. La misma dirección.
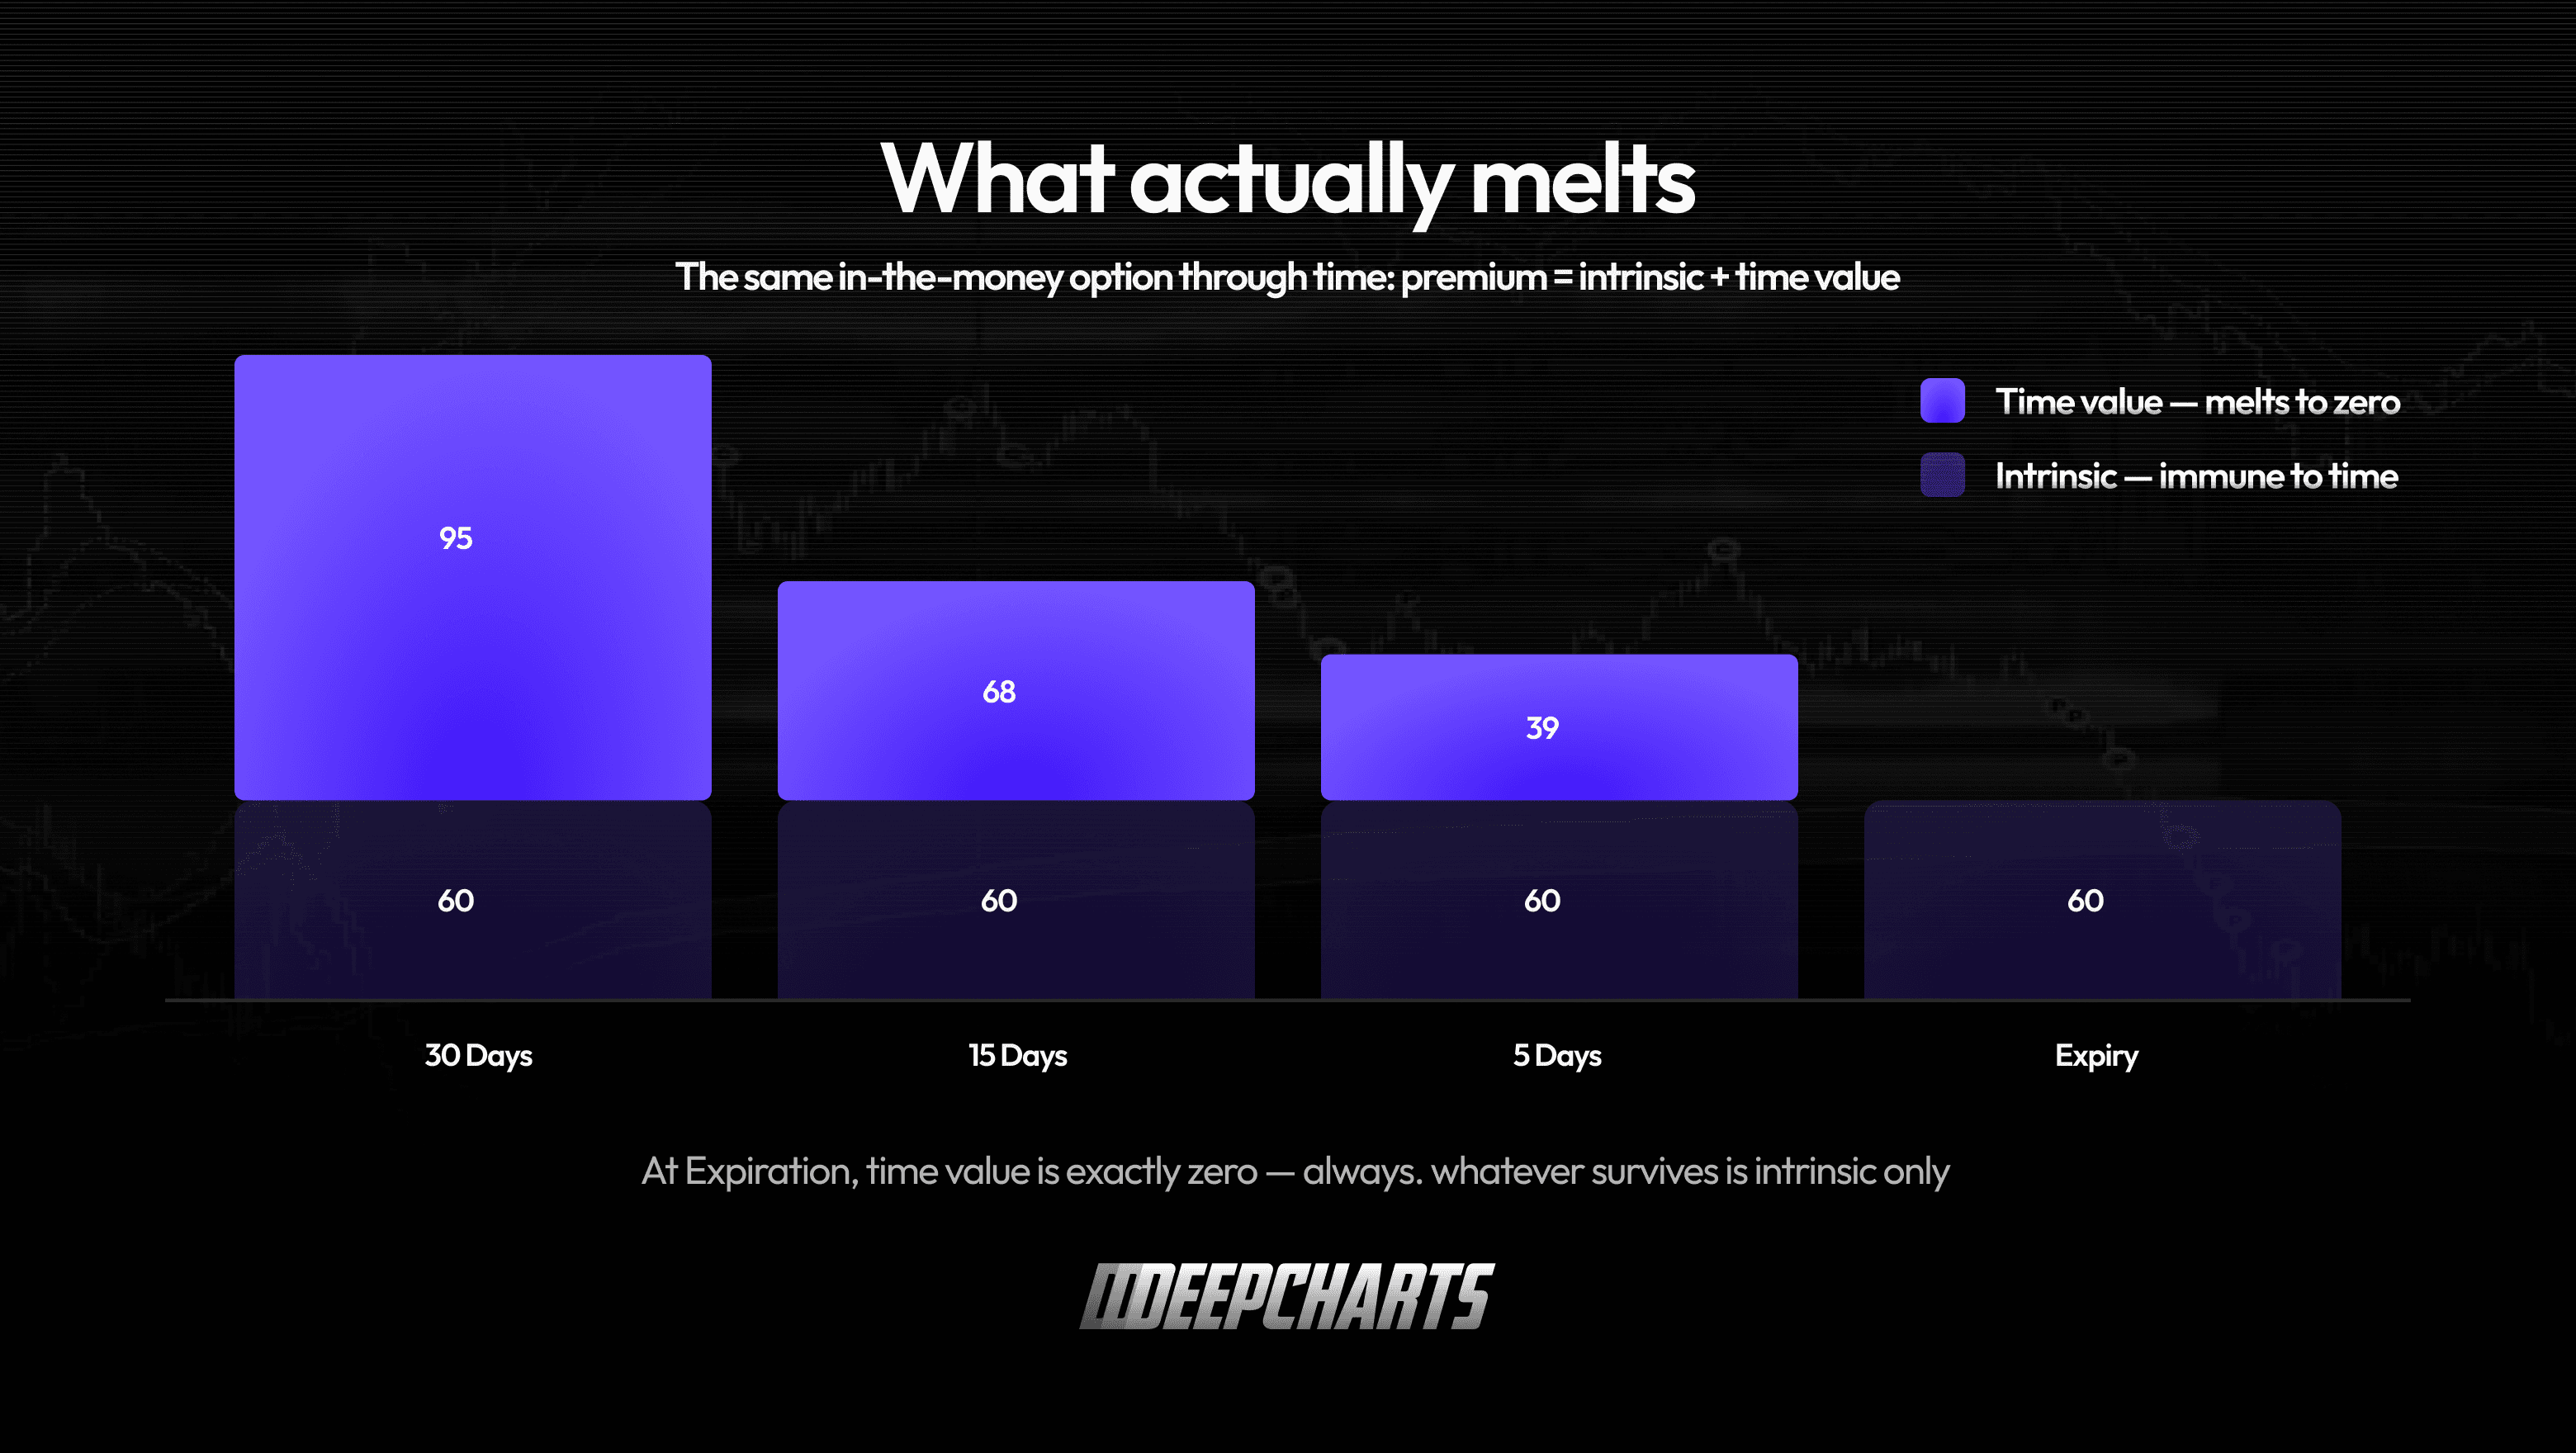
Figura 1 · Lo que realmente se derrite
Despacio, y luego de golpe
El desgaste no es una línea recta. Una opción at the money con 30 días de vida no pierde 1/30 de su valor temporal cada día. Al principio pierde con educación, luego más rápido y, en los últimos días, se hunde el piso. A grandes rasgos, el valor temporal sigue la raíz cuadrada del tiempo que queda: si reduces los días a la mitad, pierdes mucho menos de la mitad del valor; pero cuando el reloj llega a cero, cada día devora una parte mayor de lo que queda.
La traducción práctica vale la pena grabarla en algún lugar. La última semana de vida de una opción at the money es el terreno más caro del mercado de opciones: la renta por día está en su máximo justo cuando, como vimos en el episodio anterior, también lo está la gamma.
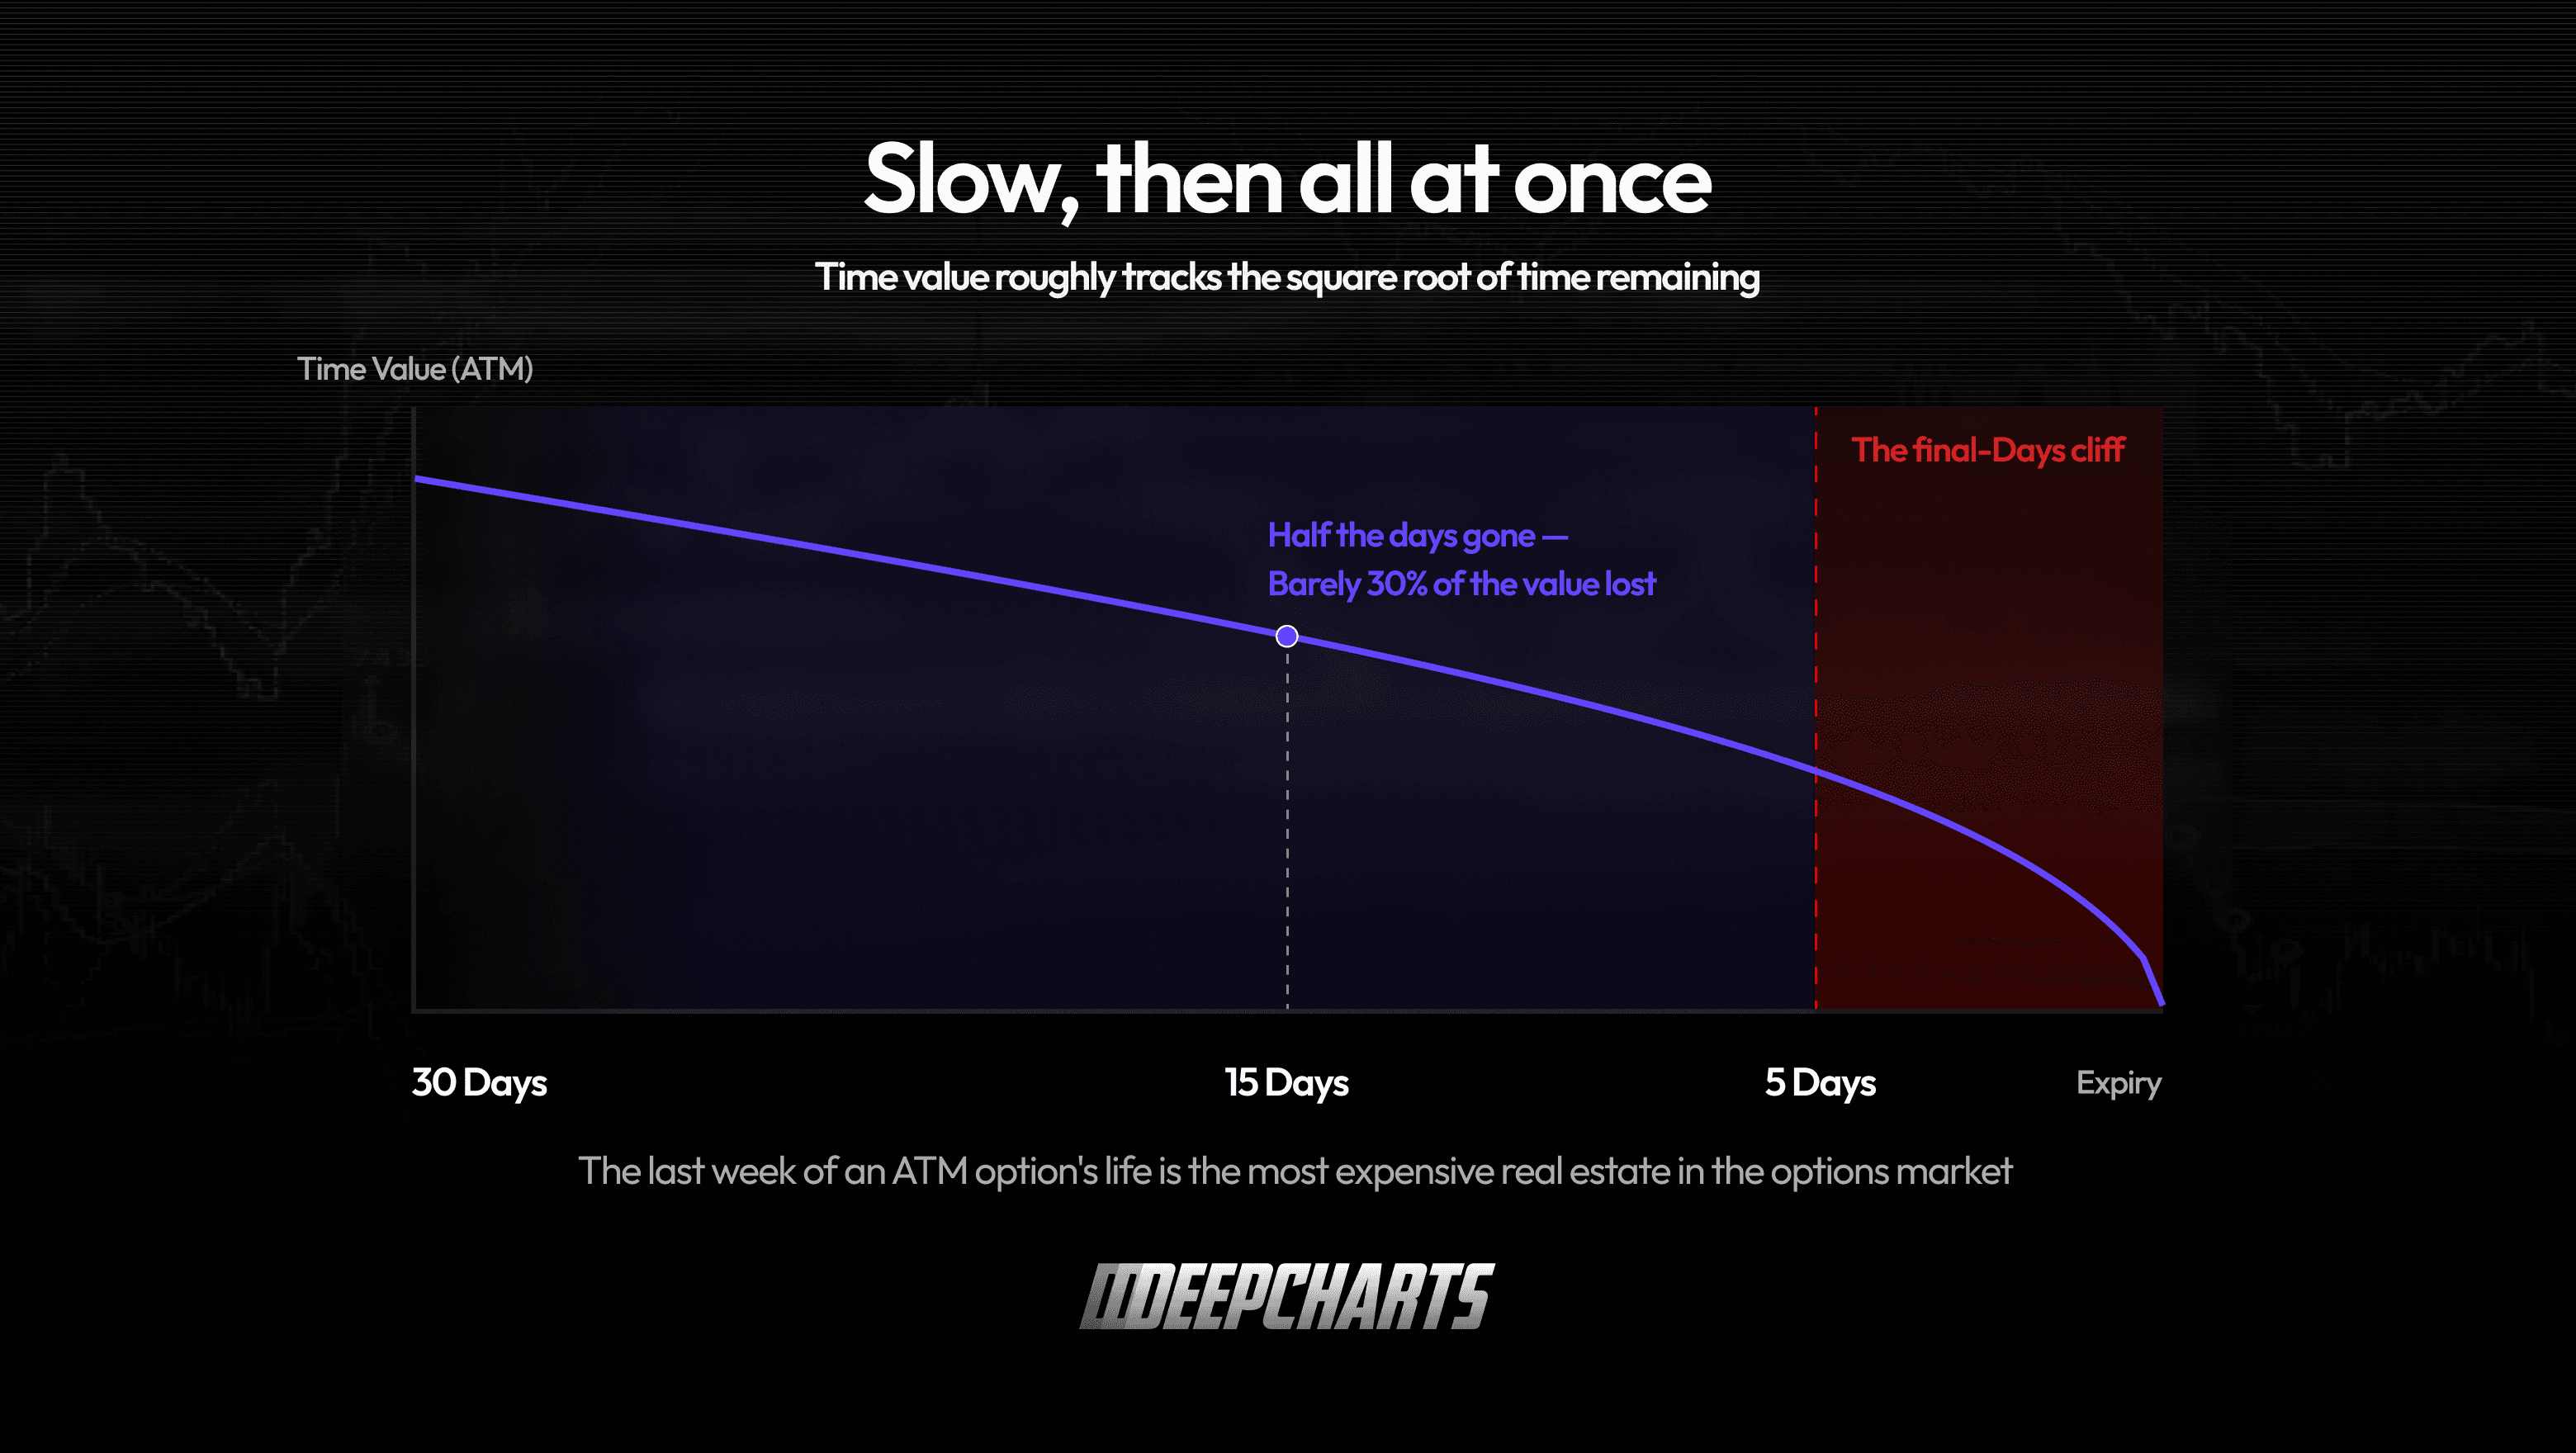
Figura 2 · La curva de desgaste
Y el moneyness dobla el camino. Las opciones at the money guardan su desgaste más empinado para el final. Las opciones out of the money se derriten antes: en los últimos días ya casi no queda nada que perder. Las opciones in the money apenas sienten la theta, porque la mayor parte de su precio nunca fue posibilidad.
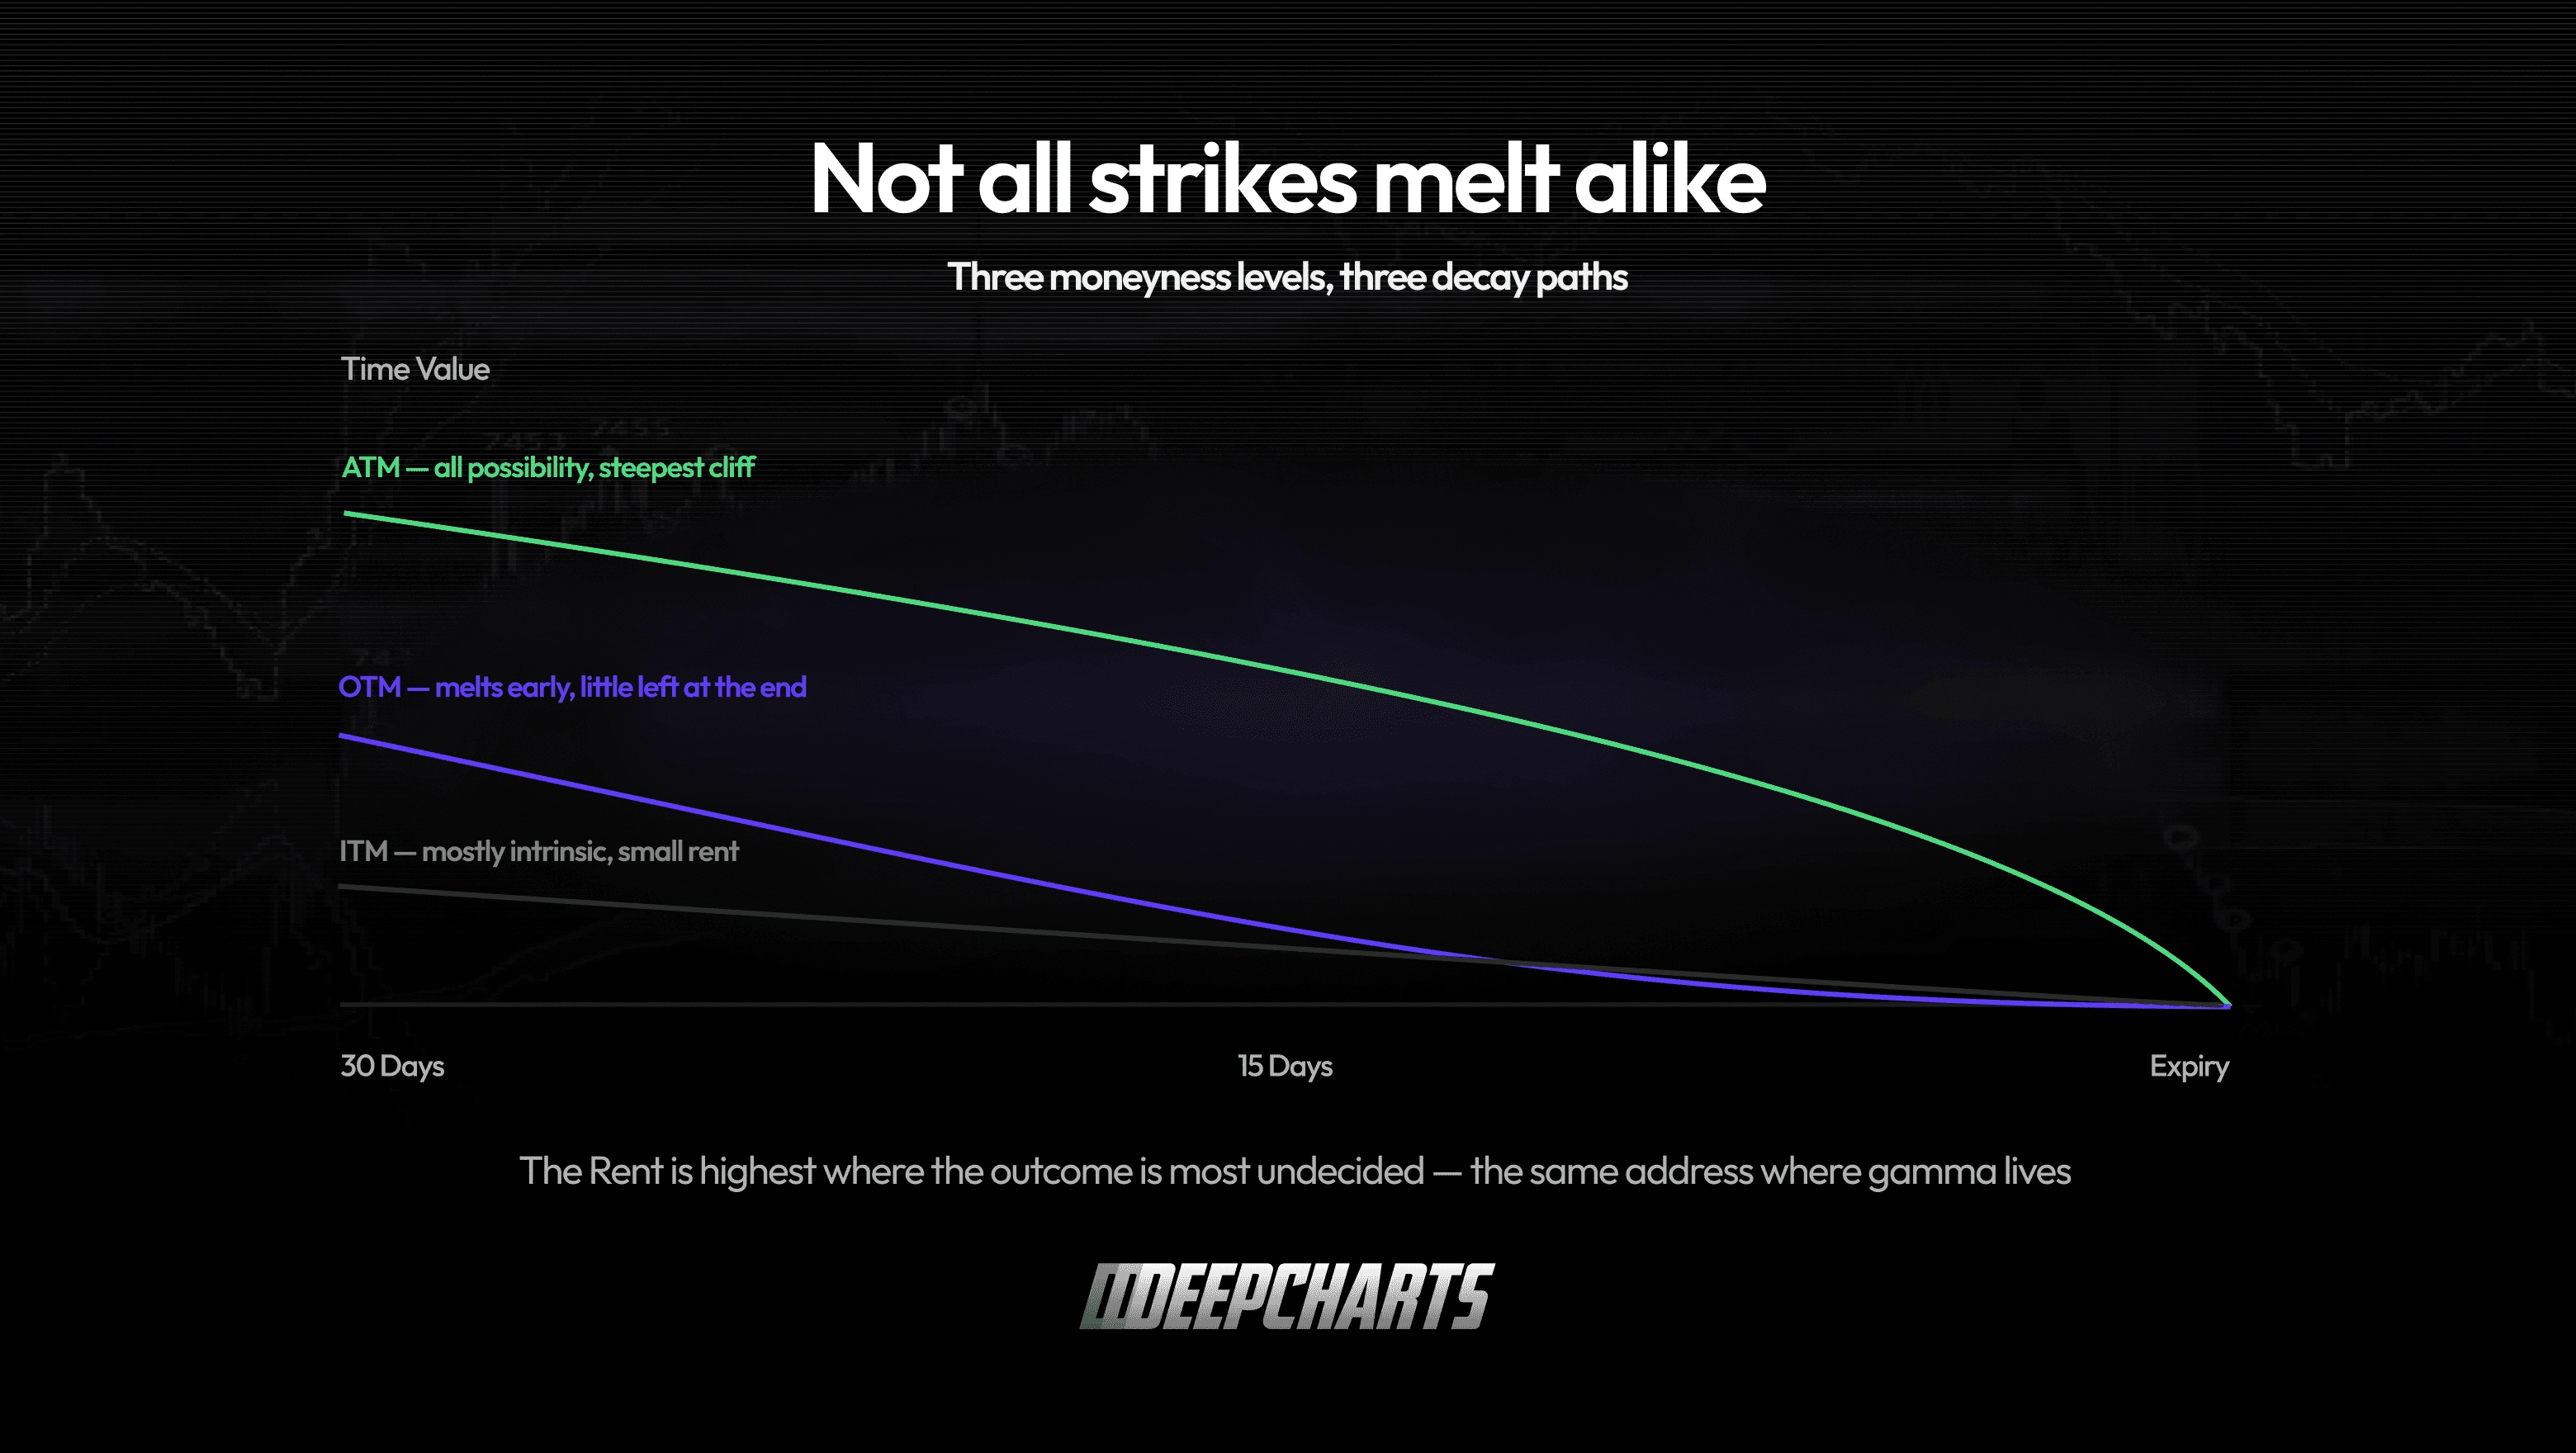
Figura 3 · No todos los strikes se derriten igual
El tipo de cambio: renta por aceleración
Esta es la estructura profunda de todo el mercado de opciones, en una frase: la theta es lo que pagas por la gamma.
Comprado en opciones: eres dueño de la aceleración, una exposición que crece cuando el mercado va a tu favor y se reduce cuando no. Esa asimetría es un regalo, y los regalos tienen precio: lo pagas cada día, en theta. Vendido en opciones: cobras la renta, todos los días, llueva o truene, y a cambio debes la aceleración, lo que significa que aceptaste quedar a contrapié ante los grandes movimientos, de forma automática.
No existe ninguna configuración que te dé las dos cosas. Ninguna posición cobra renta y a la vez es dueña de la aceleración; ninguna paga renta y está a salvo del gran movimiento. Cuando alguien te muestre una estrategia de opciones que «gana pase lo que pase», uno de estos dos taxímetros está corriendo en algún lugar de la letra chica. Encuéntralo.
También por eso la theta no merece su fama de villana. La renta no es un defecto de las opciones: es el precio justo de la asimetría. La pregunta nunca es «¿cómo evito la theta?», sino «¿estoy recibiendo suficiente aceleración por la renta que pago?» o, del otro lado, «¿suficiente renta por la aceleración que debo?».
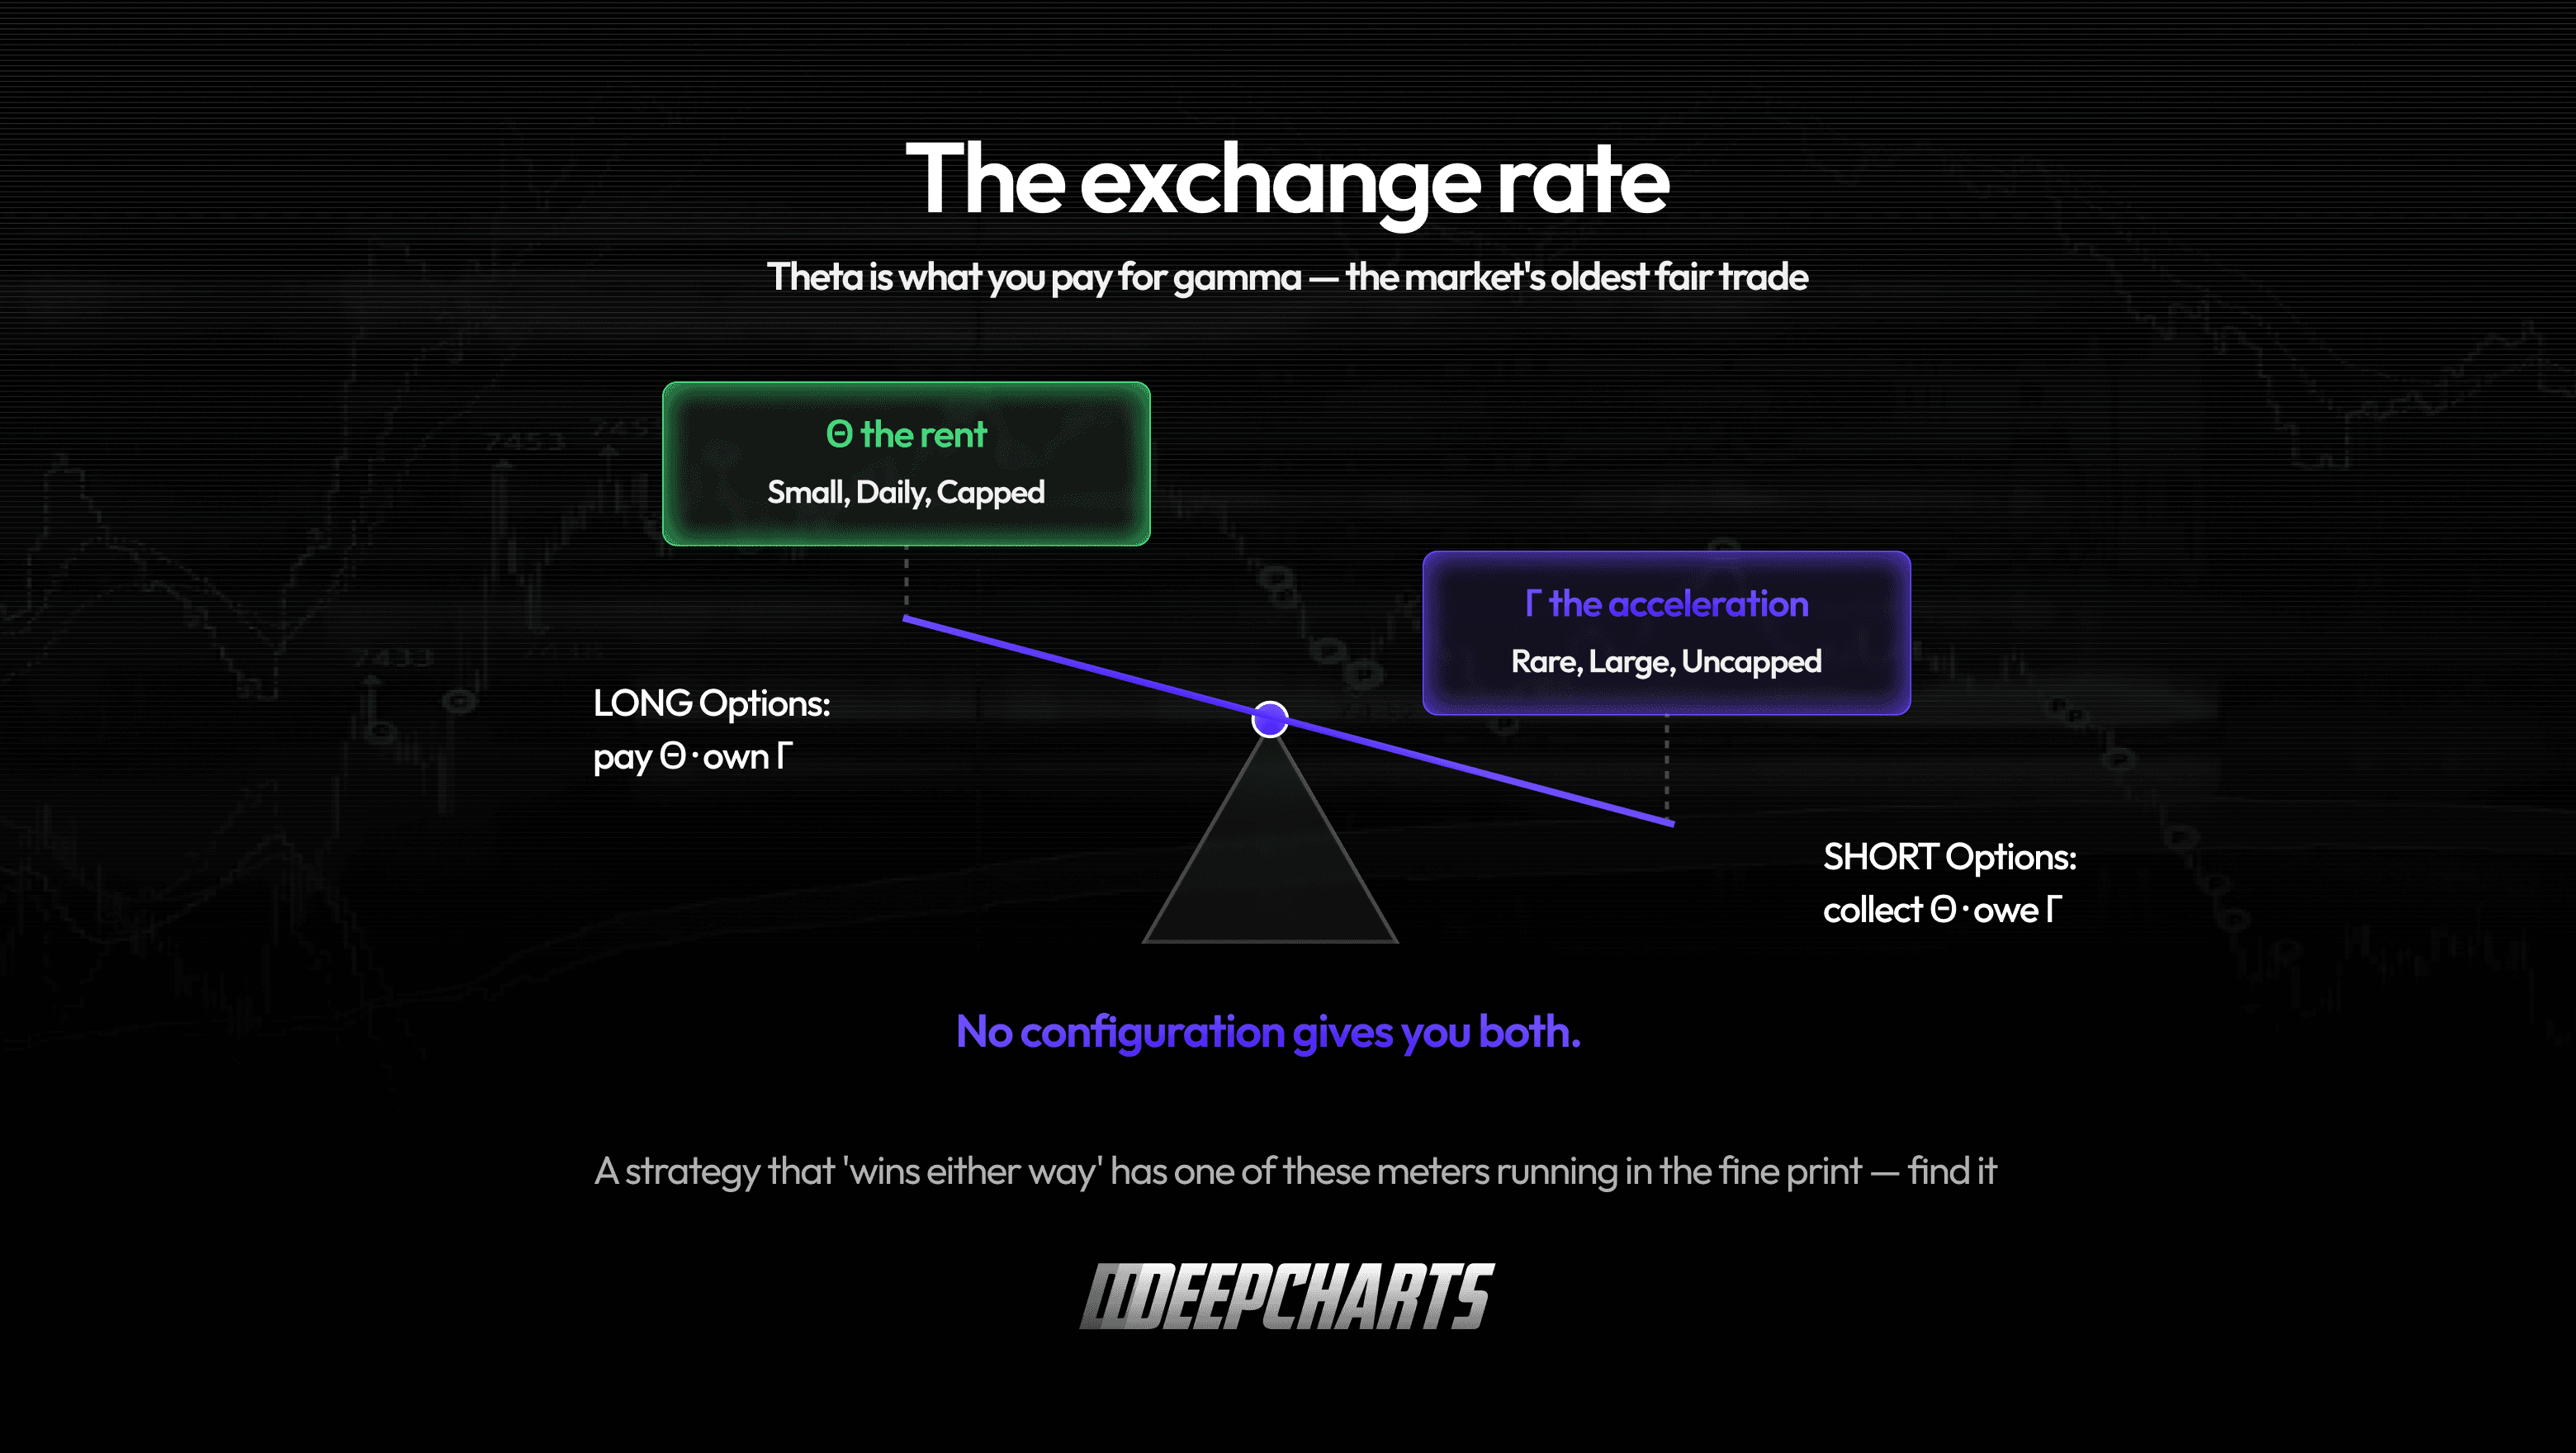
Figura 4 · El tipo de cambio
Una semana de renta, en números
Hagámoslo concreto. Toma una opción at the money en su última semana, que vale 10,00 el lunes, todo valor temporal. Día por día, con el índice y la volatilidad congelados, podría verse así: 10,00, luego 8,90, luego 7,70, luego 6,30, luego 4,50 y cero al cierre del viernes. La factura diaria: 1,10, 1,20, 1,40, 1,80, 4,50. La misma opción, el mismo strike, y la renta casi se cuadruplica en una semana.
Dos notas honestas. Primero, son números de modelo: desgaste de laboratorio con todo lo demás congelado. En el mercado real el precio y la volatilidad también se mueven, y una subida de 30 puntos enterrará sin problema un día de theta (ese entrelazamiento entre tiempo, volatilidad y delta tiene sus propias griegas, vanna y charm, y pronto su propio episodio). Segundo: los mercados no se duermen con la matemática. El desgaste del fin de semana suele ponerse en precio antes del fin de semana: las cotizaciones del viernes por la tarde ya miran al lunes. El calendario se derrite de forma suave aunque el reloj no lo haga.
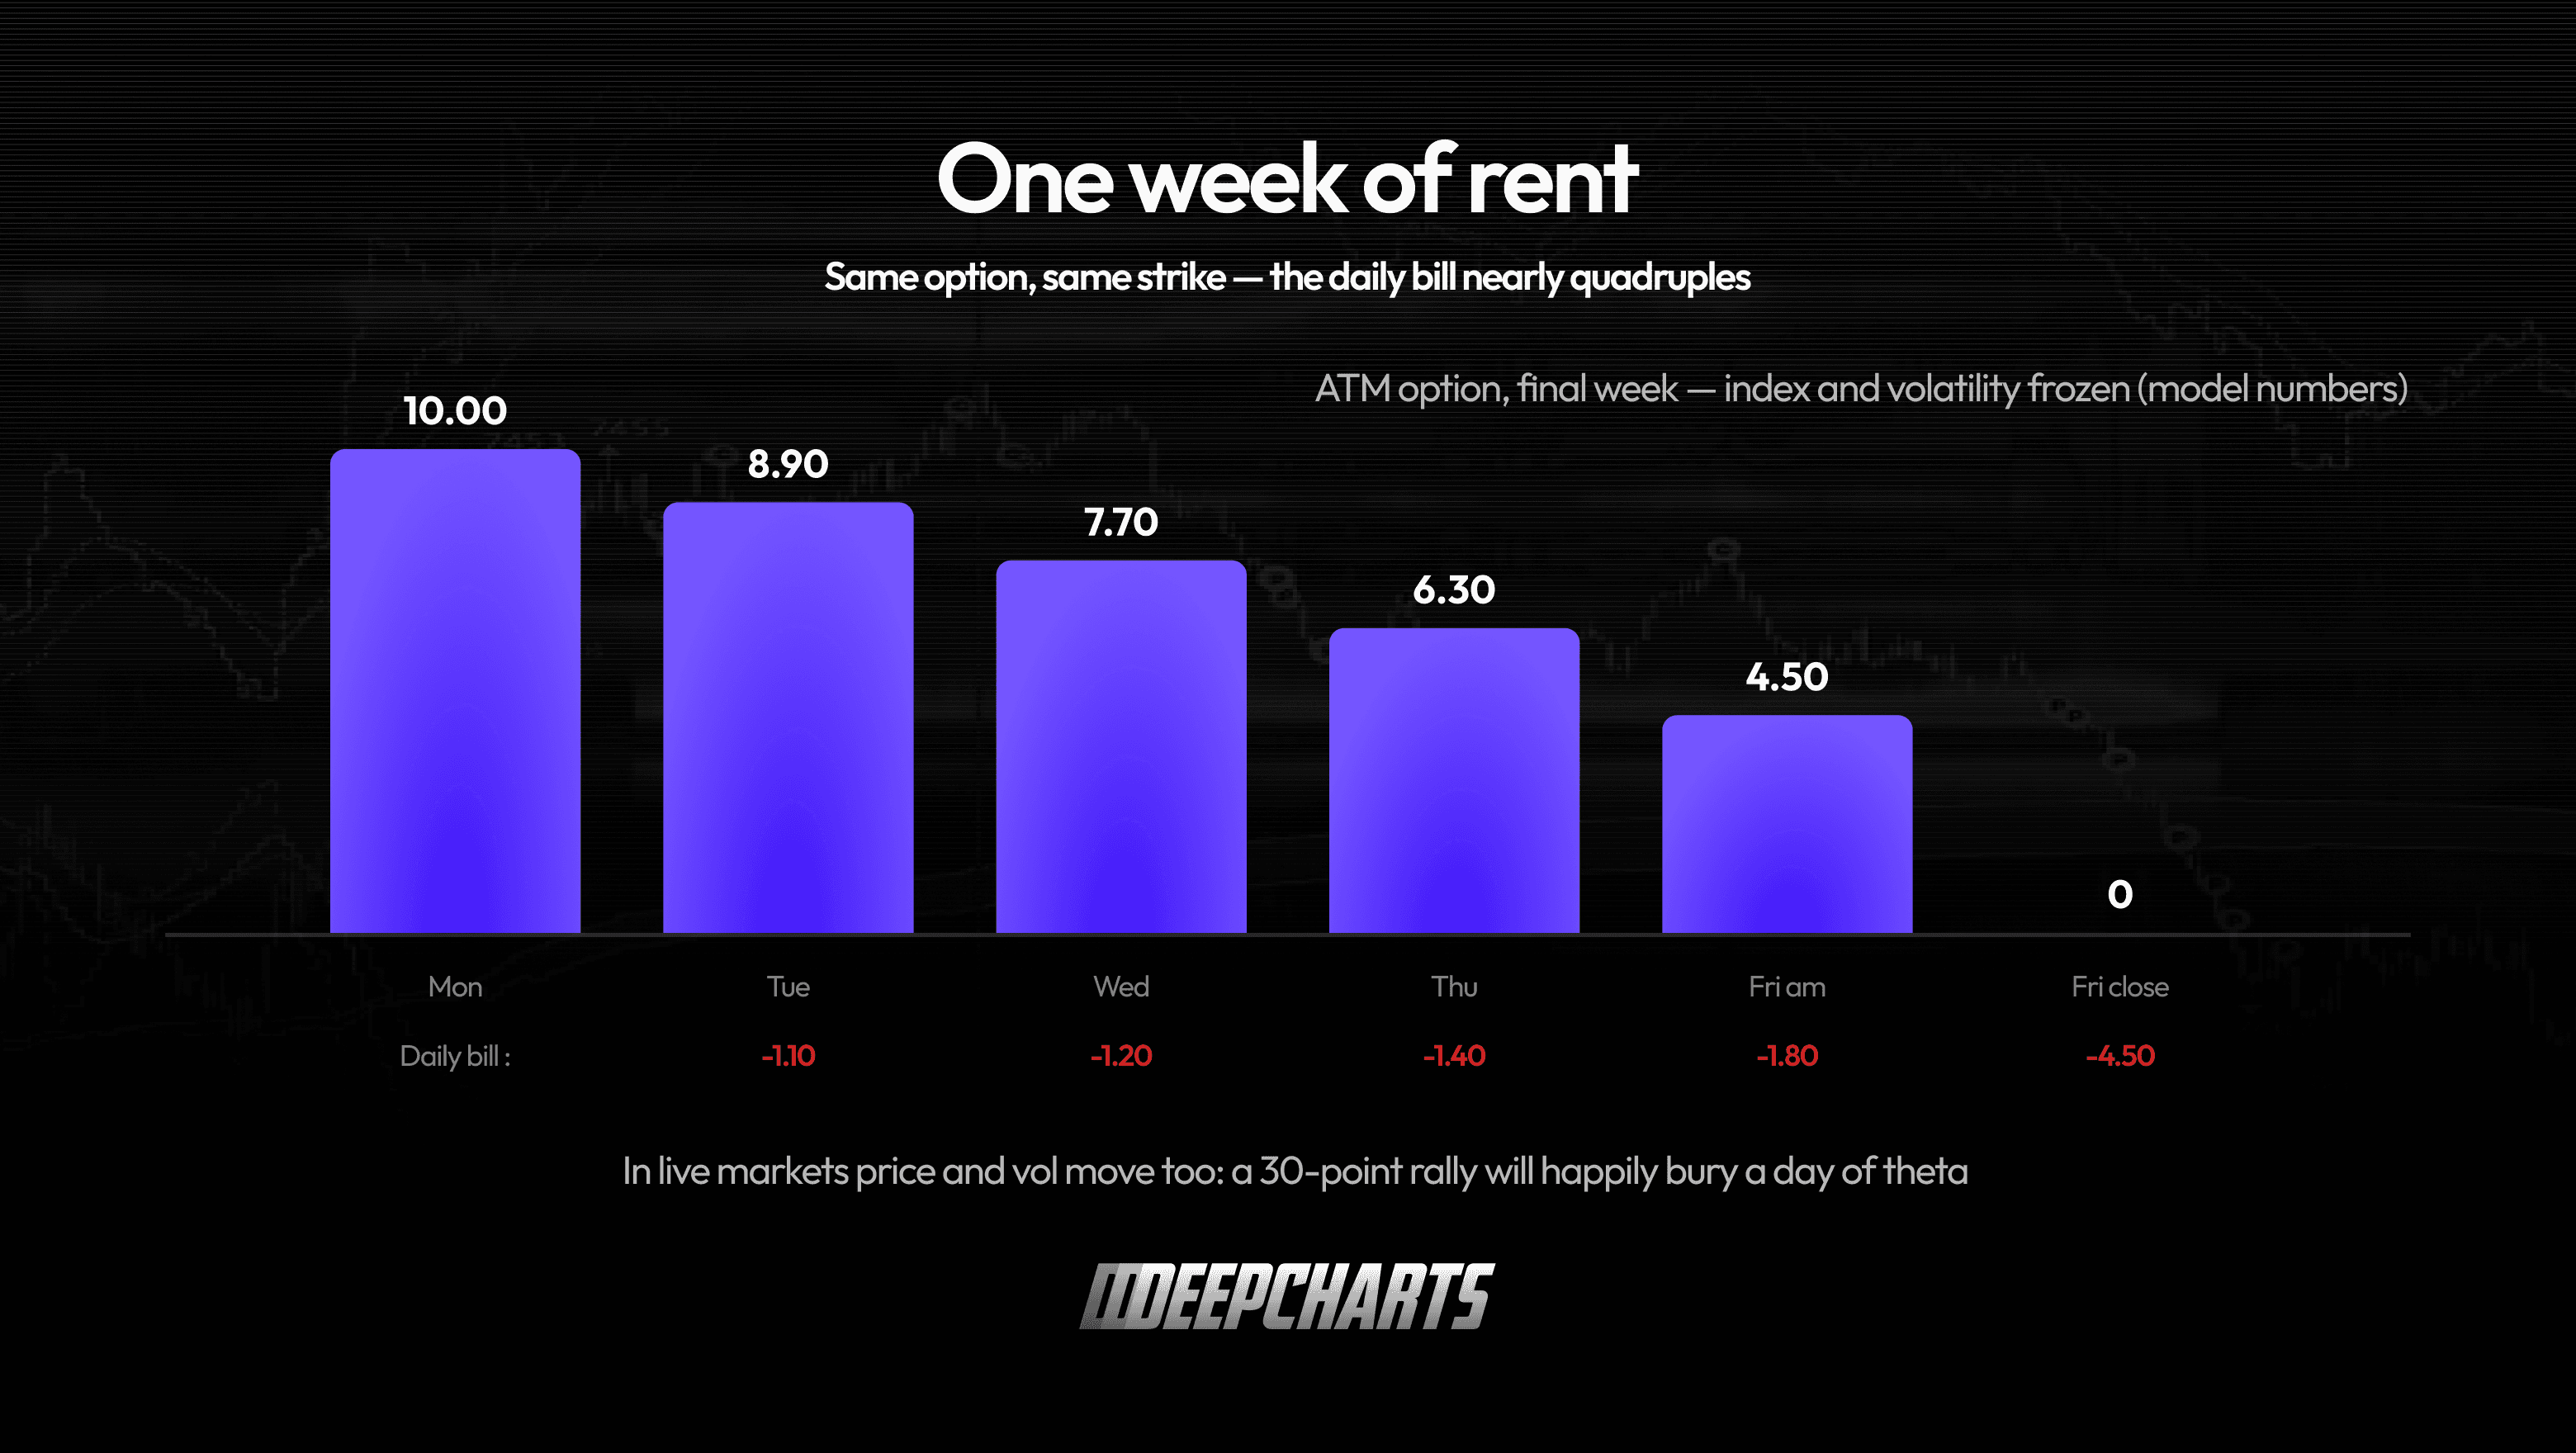
Figura 5 · Una semana de renta
¿Cobrar theta es dinero gratis?
Vender opciones, «cosechar theta», tiene un culto permanente, y el argumento se escribe solo: cobras renta todos los días, ganas cuando no pasa nada, y la mayoría de los días no pasa nada. Todo cierto. Este es el resto de la frase: el vendedor cobra una renta pequeña y limitada a cambio de una obligación ilimitada: gamma corta justo en los strikes y los momentos en que la gamma muerde más fuerte. La mayoría de los días la renta se cobra. El día equivocado, la aceleración que se debe puede devolver de una sola vez semanas de renta cobrada. No es un escándalo, es el trato: la renta es la compensación por cargar ese riesgo. Los vendedores no hacen trampa y a los compradores no los roban: están en lados opuestos de un intercambio con precio justo de renta por aceleración.
El boom del 0DTE es este intercambio a máxima velocidad: la renta más rápida del mercado, contra la gamma más afilada del mercado, liquidado antes de la cena.
Lo que plantea la pregunta obvia: si el riesgo es real, ¿por qué venderlo se ha pagado de forma sistemática? La respuesta está antes de la theta.
Por qué la renta sale cara: IV frente a RV
El nivel de la renta no lo fija el calendario: lo fija un precio, la volatilidad implícita (IV), la cotización del mercado sobre cuánto movimiento esperar entre hoy y el vencimiento. Si vendes una opción, vendes un seguro con precio basado en la IV. Lo que decide si la operación funciona de verdad es la volatilidad realizada (RV): el movimiento que luego aparece.
Este es el dato de estructura de mercado por el que existe esta sección: en las opciones sobre índices, en muestras largas, la volatilidad implícita ha tendido a ubicarse por encima de la volatilidad que se realizó después. El seguro ha cotizado caro en relación con las tormentas. Esa brecha persistente tiene nombre, la prima de riesgo de volatilidad, y es la razón por la que vender opciones de forma sistemática puede ser un negocio y no una moneda al aire. Los vendedores no solo cobran tiempo; cobran el margen entre el movimiento que se puso en precio y el movimiento que suele llegar. La theta es simplemente la cuota diaria en la que se paga ese margen.
¿Por qué sobreviviría una brecha así en un mercado competitivo? Porque los compradores no son ingenuos: son estructurales. Mira quién es dueño del mercado de acciones: fondos de pensiones, aseguradoras, gestoras, fundadores y empresas sentados sobre enormes posiciones revalorizadas. Cuando se ponen nerviosos, la respuesta de manual es «vende algo de acciones». En la práctica, vender tiene costos que ninguna mesa de opciones les cobra: impuestos sobre años de plusvalías, mandatos que se rompen, el impacto de mover tamaño, el riesgo profesional. Así que los grandes tenedores muchas veces no venden: alquilan protección. Compran puts y collars sobre el índice y los renuevan trimestre tras trimestre, en gran medida sin importar el precio. Fiscal e institucionalmente, les sale más barato pagar una prima cara que registrar la venta.
Una demanda de seguro persistente y poco sensible al precio mantiene caro el seguro. Y un seguro caro necesita un asegurador: el vendedor sistemático de opciones es la contraparte que almacena ese miedo, y la brecha IV−RV es su sueldo. El asegurador del Episodio 1 nunca fue una metáfora: es una descripción de puesto, y esta es su estructura salarial.
Dos notas honestas antes de que alguien renuncie para vivir de vender puts. Primero, la prima es un promedio: se cosecha en los meses normales y se devuelve, con intereses, en los violentos. La RV supera a la IV justo cuando más duele, y el sueldo existe porque alguien tiene que estar ahí cuando pasa. Segundo, los impuestos son un motor entre varios: los mandatos, el tamaño de las posiciones y la memoria de los cracks empujan en la misma dirección. Lo que importa es la dirección del flujo: compradores estructurales de protección de un lado, almacenes de riesgo de cola compensados del otro, y una brecha en el medio que aparece, theta a theta, en la cuenta del vendedor.
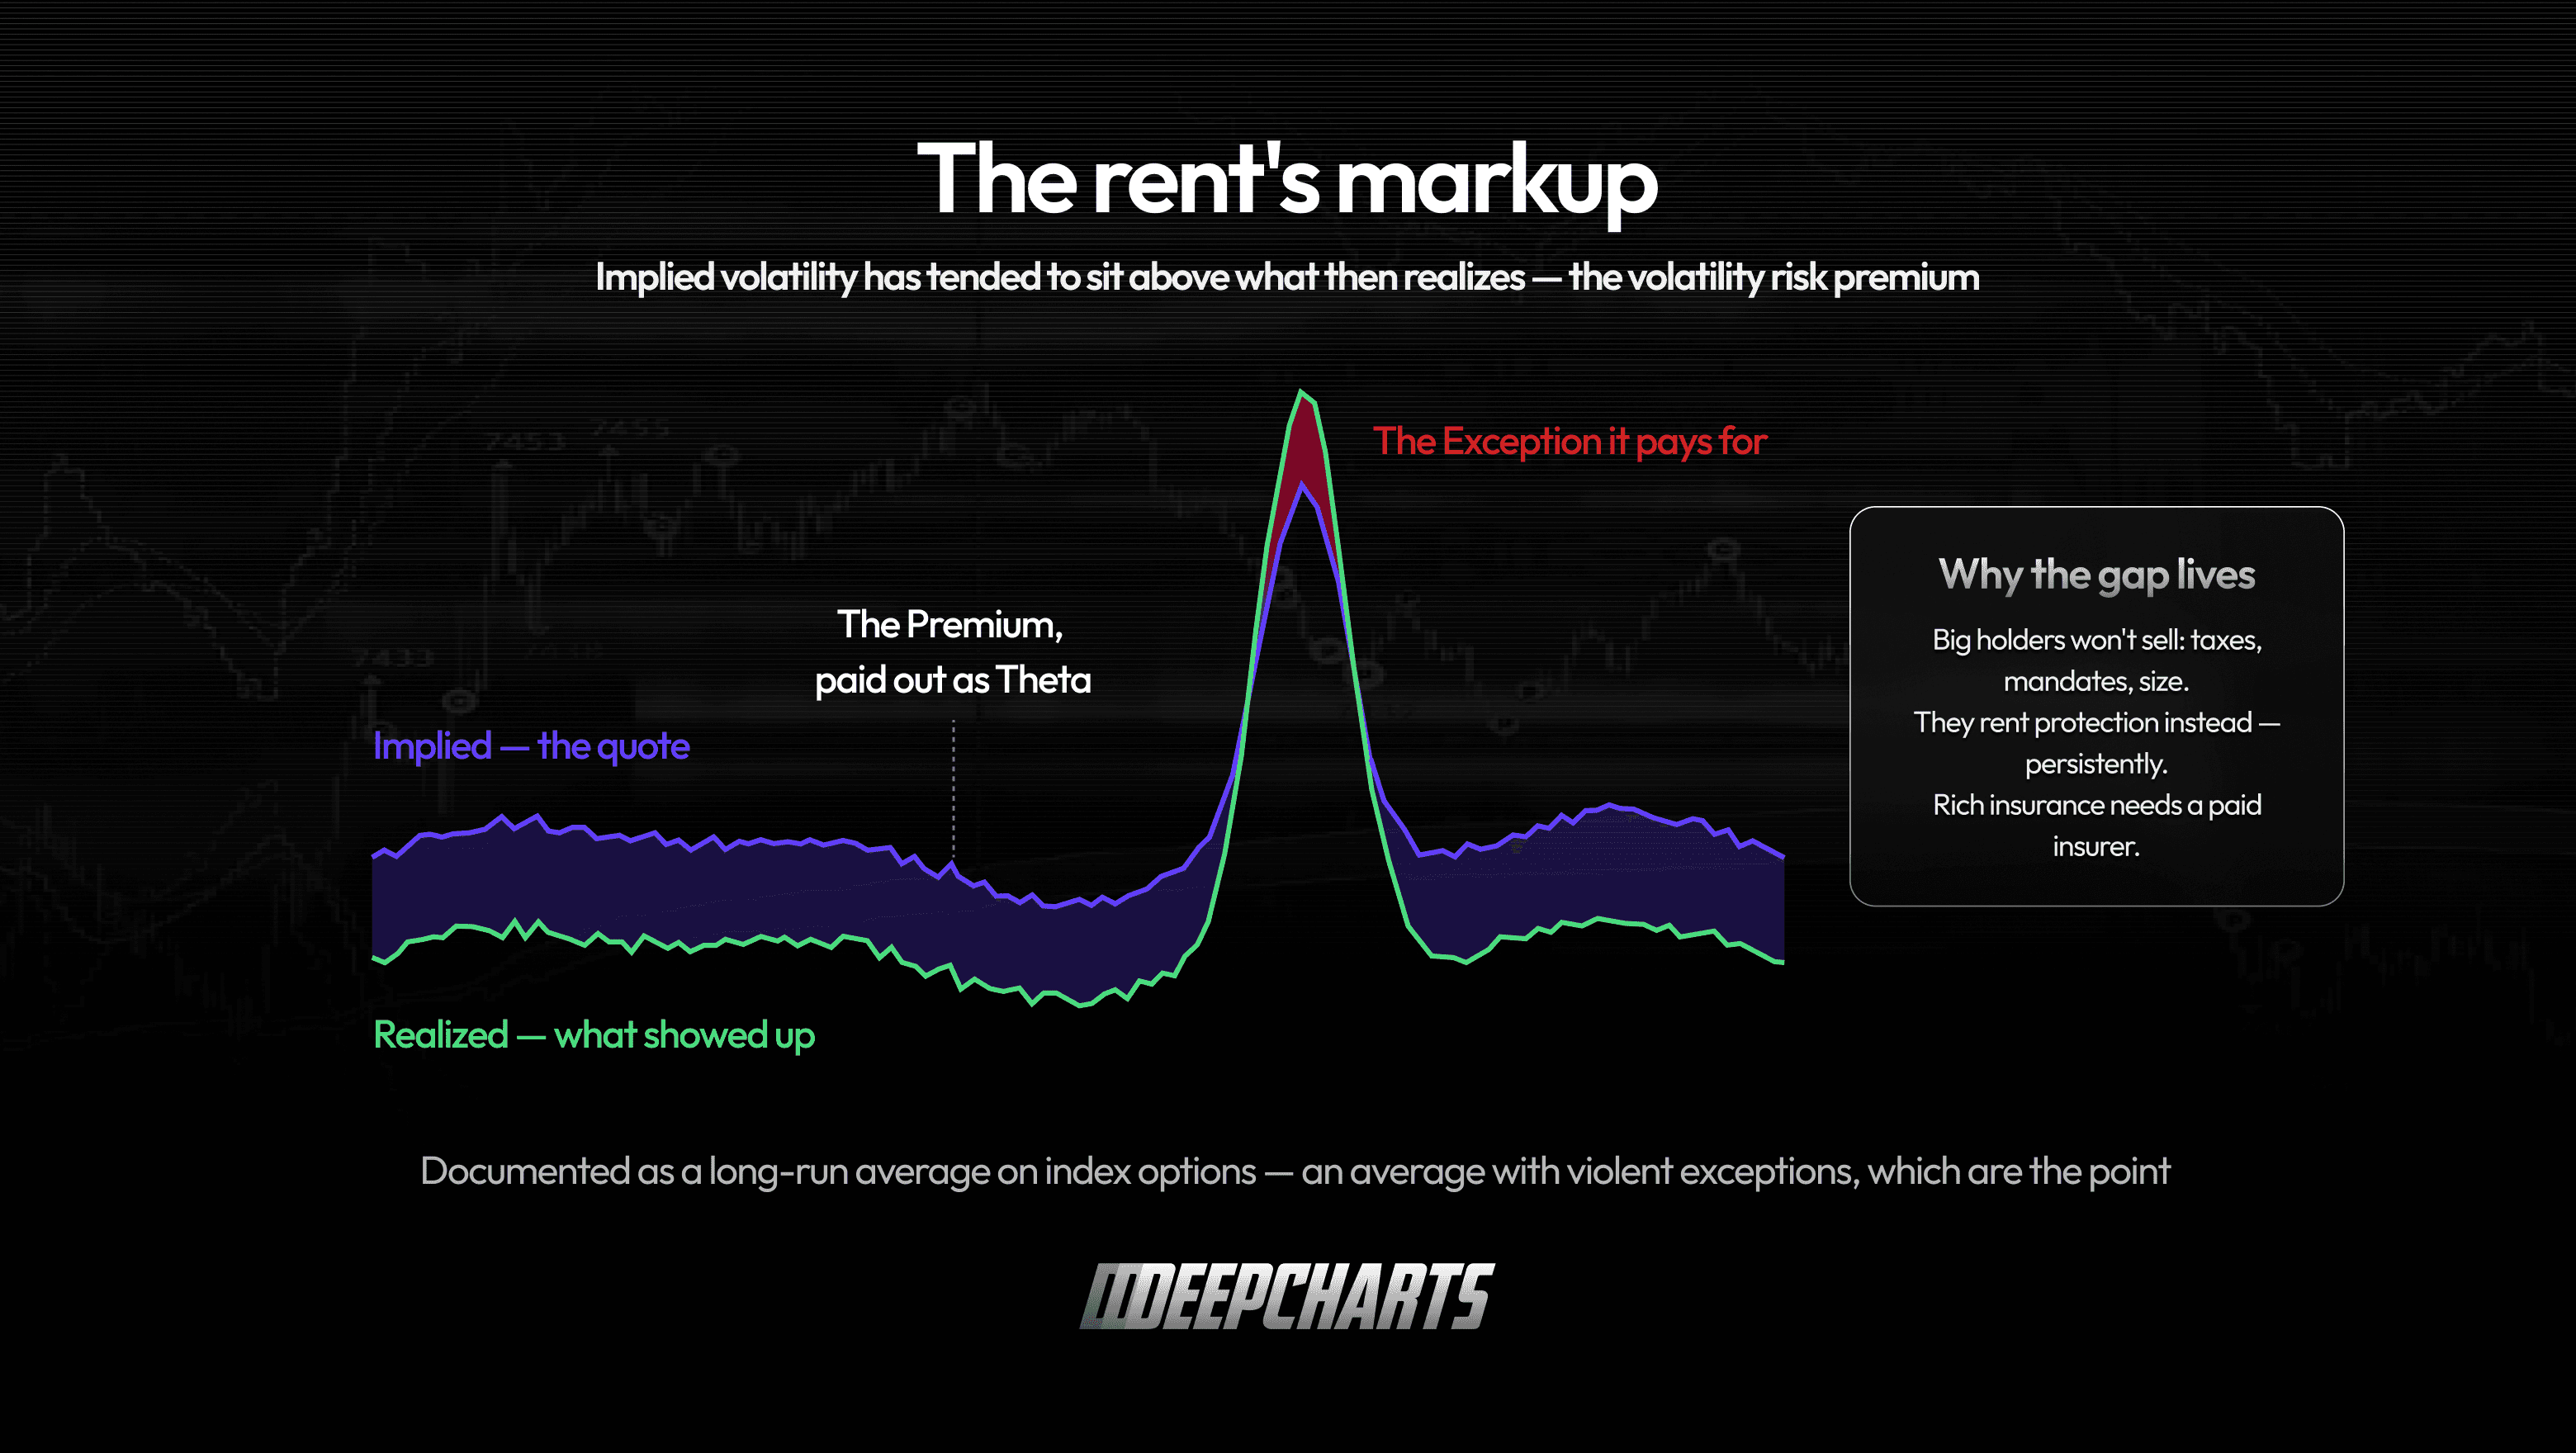
Figura 6 · El margen de la renta
Por qué les importa a los traders de futuros
La theta en sí nunca imprime un solo contrato de futuros: el desgaste es silencioso. Pero sus consecuencias no lo son.
El desgaste retira coberturas. Cada opción que se derrite hacia el vencimiento arrastra su delta con ella (los deltas out of the money se desangran hacia cero con el paso del tiempo: esa deriva es el charm, y llega en un episodio posterior). Los dealers que cubren esas opciones tienen que deshacer coberturas a medida que la exposición se evapora: ajustes mecánicos que, como siempre, caen en la cinta de futuros.
El vencimiento limpia el tablero. Cuando una gran parte del open interest se desgasta a cero y vence (el OPEX mensual es el caso más ruidoso), la exposición que generaba se elimina, se renueva o se reemplaza, y el paisaje de coberturas puede cambiar de forma rápido. Por eso vale la pena vigilar las sesiones posteriores a un gran vencimiento: como contexto, no como señal direccional.
Y el ritmo importa. Los vendedores de prima del mercado son, estructuralmente, sus cobradores de renta y, por lo tanto, sus deudores de gamma. Saber cuándo la renta está más cara (corto plazo, at the money, hacia días de evento) te dice cuándo esos jugadores están más activos y cuándo es más probable que su mano forzada del Episodio 3 aparezca en el flujo. Tendencias a verificar en la cinta, como siempre. Pero ahora sabes de quién es el reloj que corre.
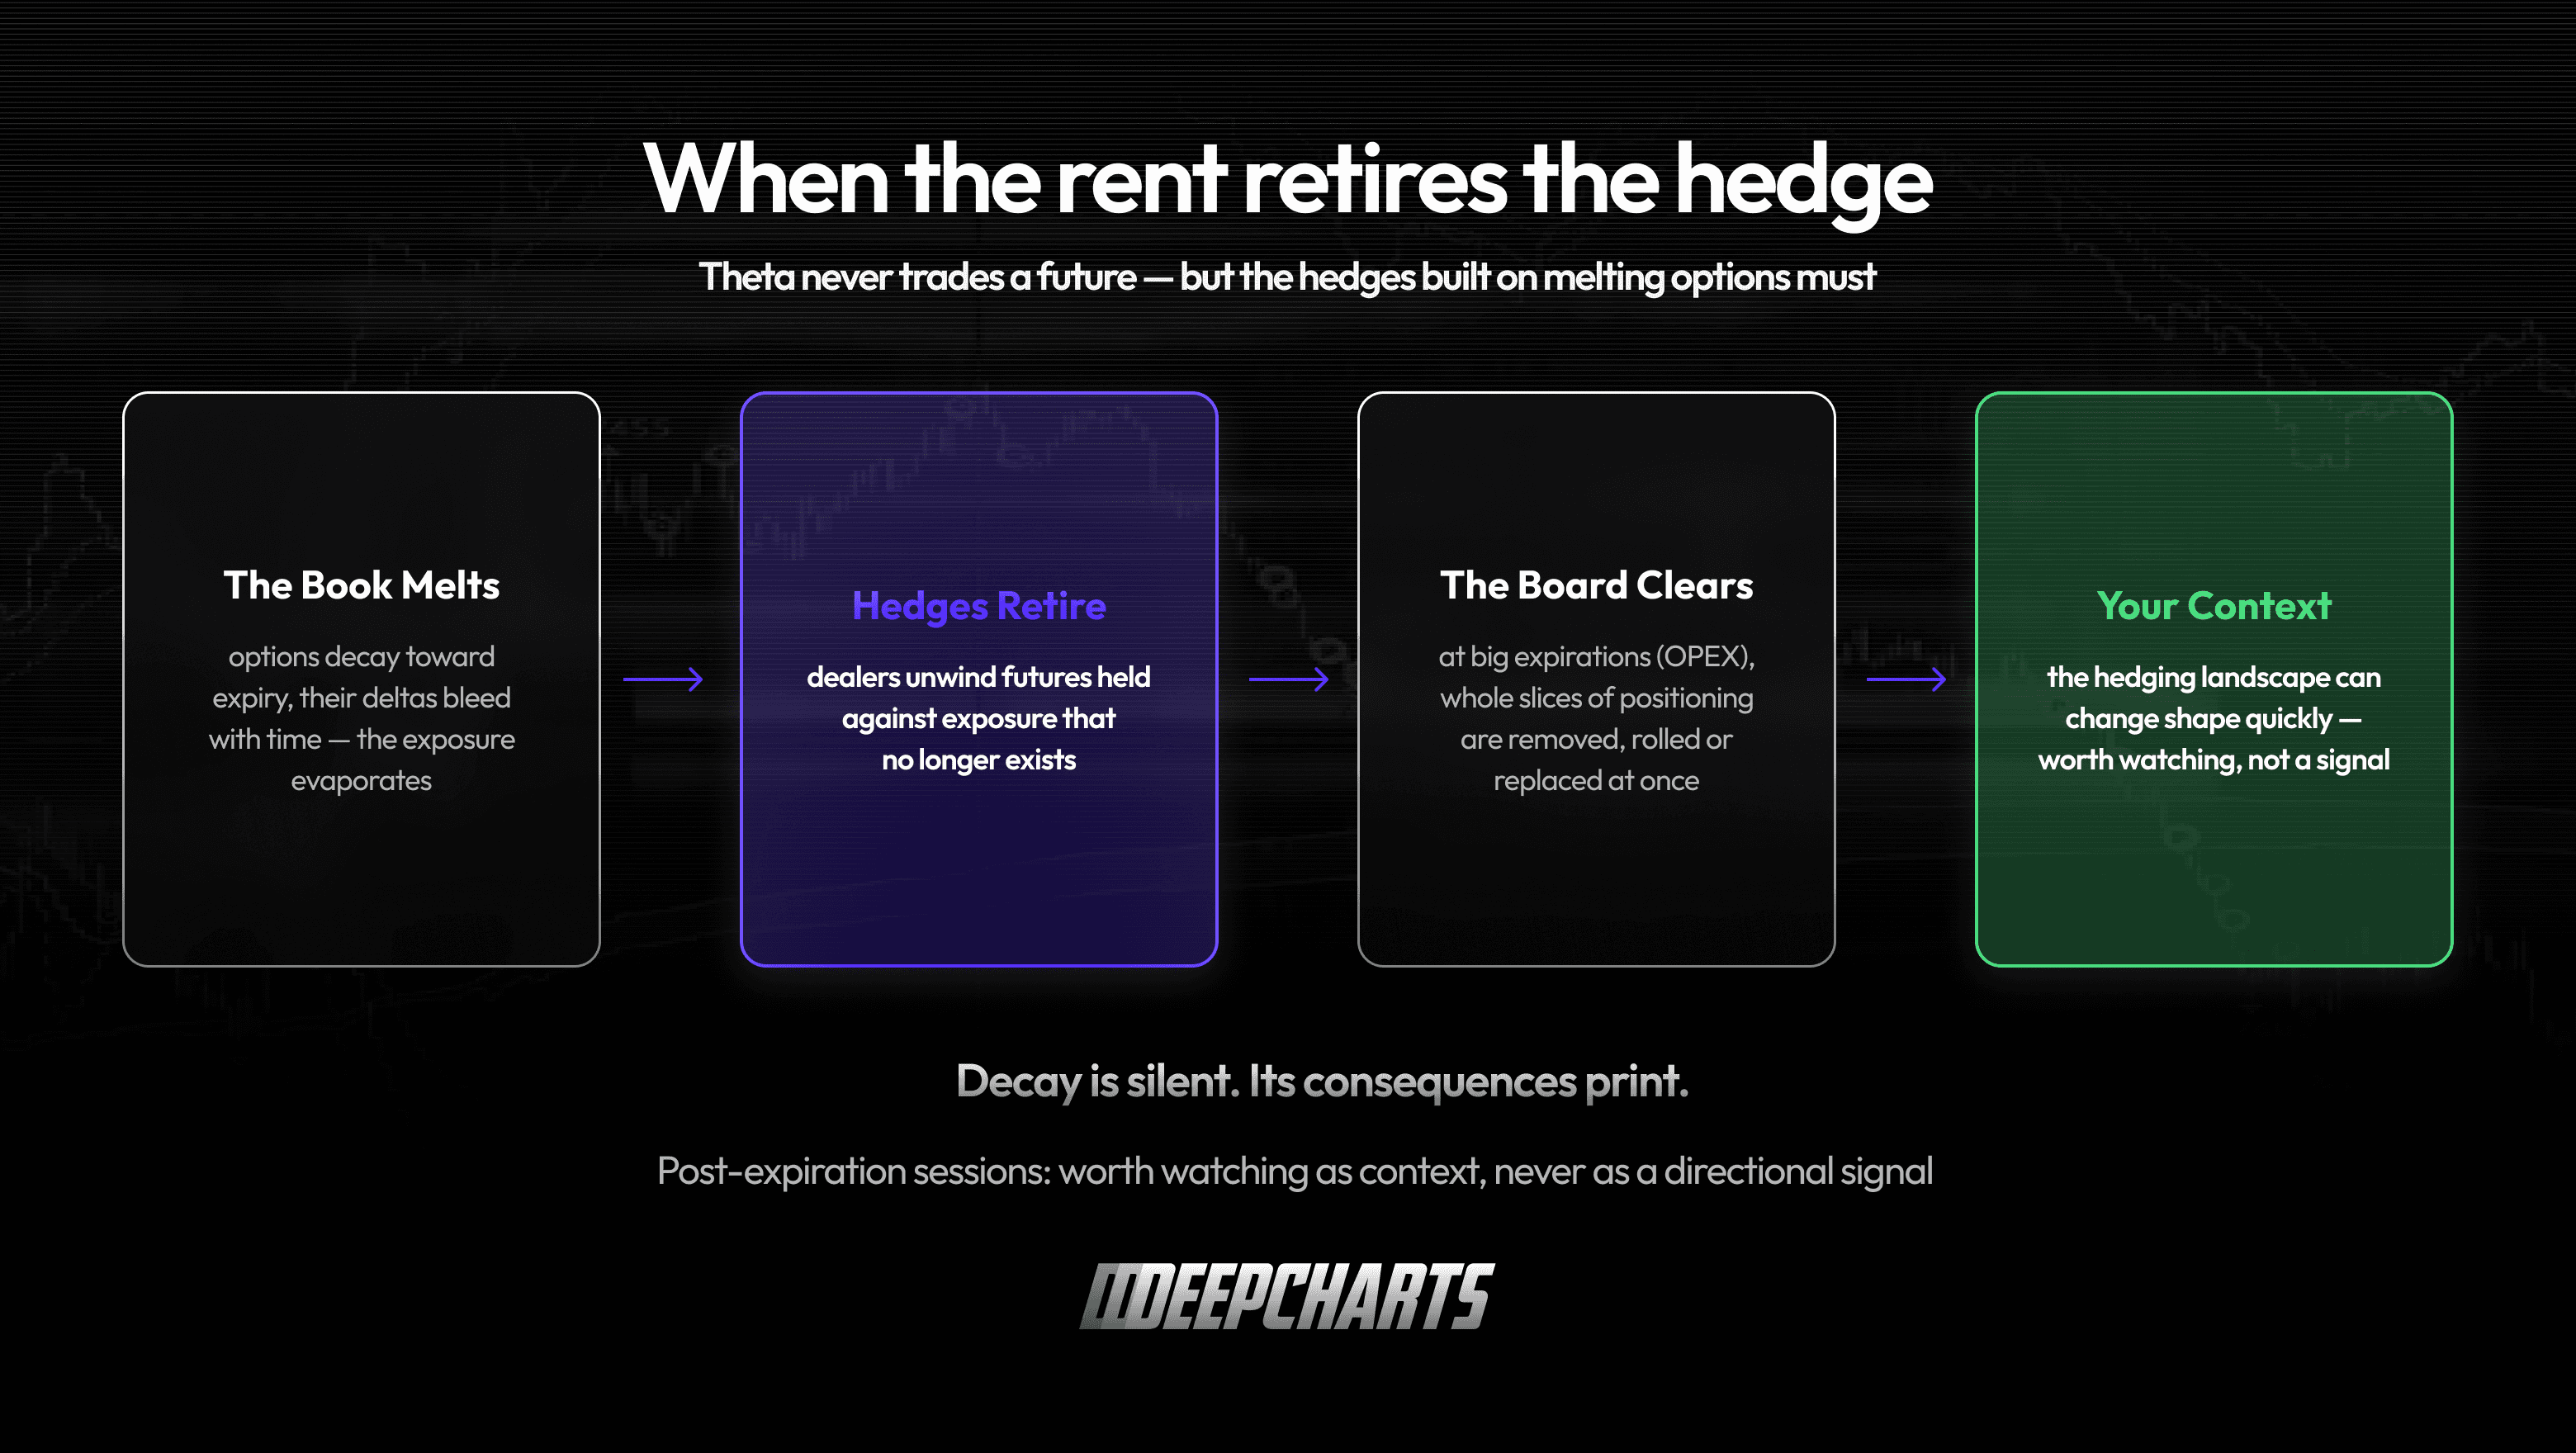
Figura 7 · Cuando la renta retira la cobertura
Preguntas frecuentes
¿Qué es la theta en opciones, en términos simples?
La theta es cuánto valor pierde una opción por día, con todo lo demás igual. Una theta de −0,45 significa que mañana la opción vale unos 0,45 puntos menos si el precio y la volatilidad no se mueven. Es la renta diaria por mantener una posibilidad.
¿Por qué la theta se acelera cerca del vencimiento?
Porque el valor temporal sigue aproximadamente la raíz cuadrada del tiempo que queda: cada día que pasa elimina una fracción mayor de lo que queda. En las opciones at the money, los últimos días son los más empinados, la misma ventana en la que la gamma llega a su máximo.
¿Las opciones se desgastan durante el fin de semana?
El calendario dice que sí, y para el lunes el valor temporal del fin de semana ya no está. En la práctica, los mercados suelen ponerlo en precio por adelantado (las cotizaciones del viernes ya miran al lunes), así que el desgaste es más suave de lo que sugiere el calendario.
¿Vender opciones por la theta es dinero gratis?
No. El vendedor cobra una renta limitada a cambio de deber gamma, una obligación ilimitada que muerde más fuerte justo cuando el mercado más se mueve. La renta es la compensación por ese riesgo, no un vacío legal. La mayoría de los días se cobra; el día equivocado puede devolver semanas de renta de una vez.
¿Por qué la volatilidad implícita suele ser mayor que la realizada?
Porque la demanda de protección es estructural. Los grandes tenedores muchas veces no venden posiciones revalorizadas (impuestos sobre plusvalías, mandatos, impacto de mercado), así que compran puts sobre el índice, de forma persistente y algo insensible al precio. Esa demanda mantiene caras las opciones, y la brecha IV−RV resultante (la prima de riesgo de volatilidad) es el sueldo del vendedor por almacenar riesgo de cola. Es un promedio de largo plazo con excepciones violentas, no una garantía.
¿La theta afecta a los mercados de futuros?
De forma indirecta: a medida que las opciones se desgastan y vencen, se deshacen las coberturas construidas contra ellas, y los grandes vencimientos pueden cambiar rápido el posicionamiento de los dealers. Esos ajustes mecánicos caen en los futuros sobre índices: contexto que conviene conocer, no una señal.
Episodio 5: la convexidad, la curva del payoff que toda esta renta realmente está comprando.
Equipo de Deepcharts
·
Compartir en
