


Delta es la primera griega que todos conocen y la que casi todos subestiman. Son tres herramientas en una: un velocímetro, un indicador aproximado de probabilidad y una medida de exposición real. Y es el número que decide cuántos contratos de futuros tienen que operar los mayores hedgers del mundo. Episodio 2 de nuestra serie sobre las griegas.

Un número, tres lecturas
En el Episodio 1 llamamos al delta la velocidad de la opción: cuánto se mueve el precio de la opción cuando el subyacente se mueve un punto. Esa es la lectura número uno, y es donde se detienen todos los manuales.
Pero el delta se gana su lugar como la griega más vigilada porque el mismo número se puede leer de tres maneras. Es un velocímetro. Es un indicador aproximado de probabilidad. Y, la lectura con la que realmente operan los profesionales, es tu exposición real, expresada en unidades del subyacente. Tres lecturas, un número. Veámoslas en orden.
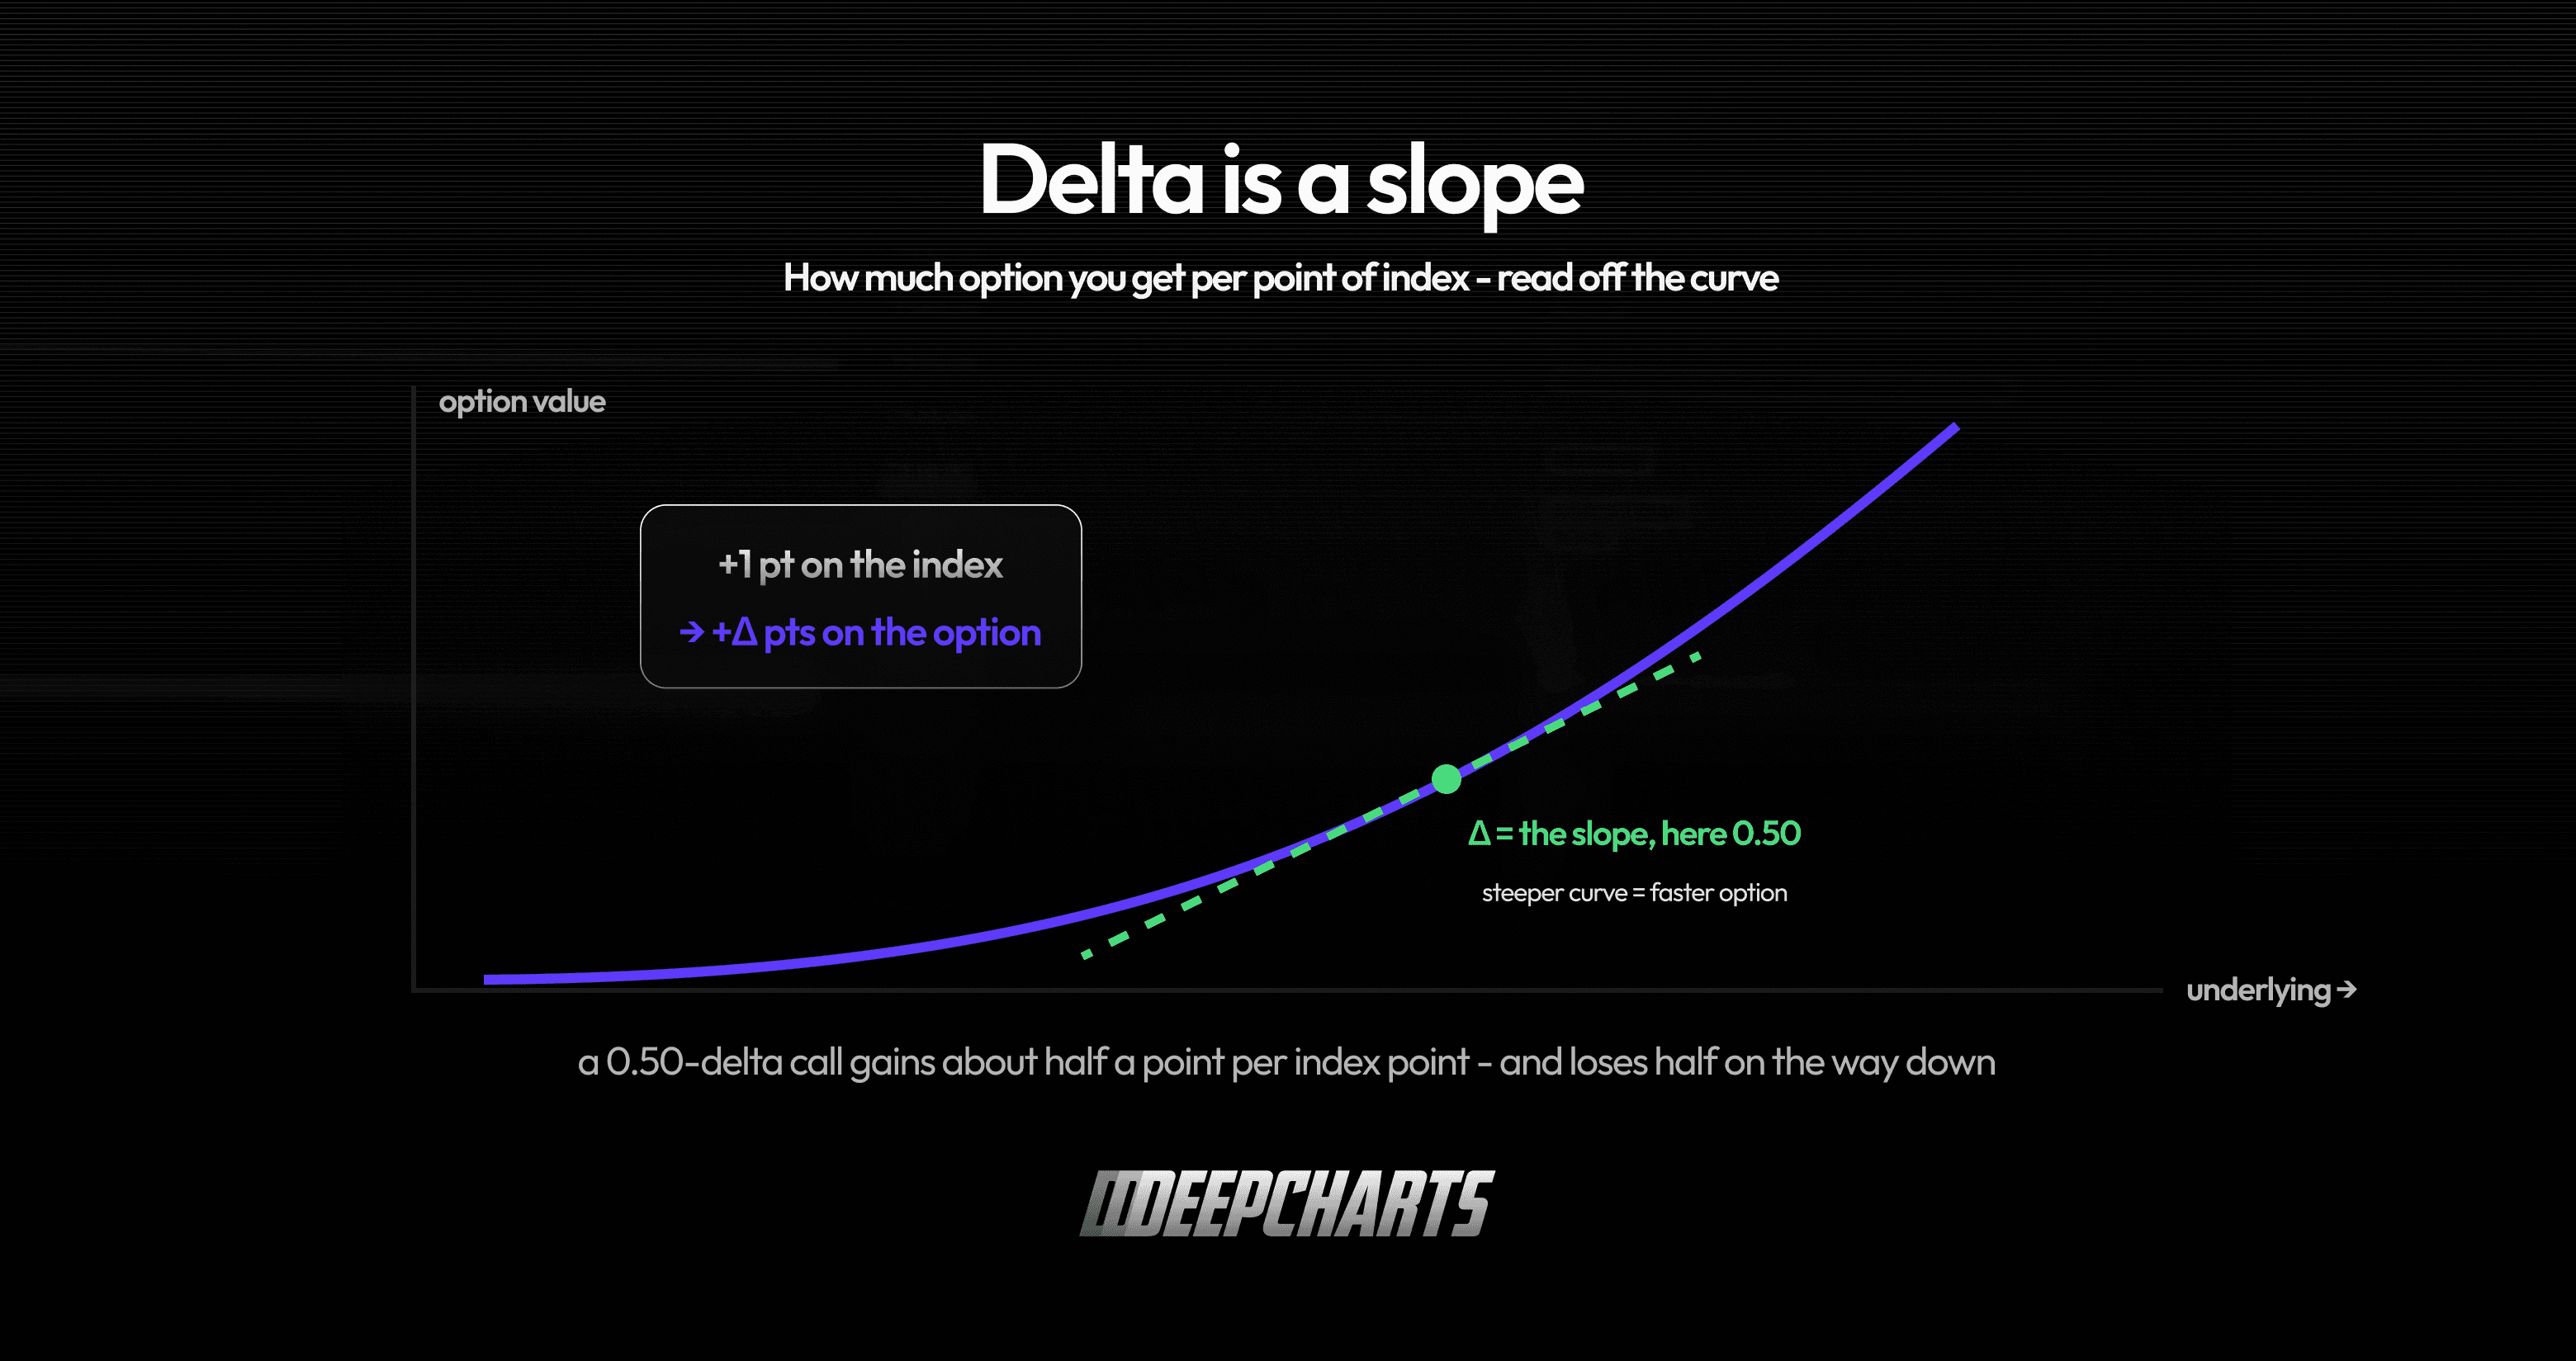
Figura 1 · El delta es una pendiente
Lectura n.º 1: velocidad
Una call con delta 0,50 gana alrededor de medio punto cuando el índice sube un punto, y pierde alrededor de medio cuando baja uno. Una put con delta −0,30 gana 0,30 cuando el índice cae un punto. Esa es toda la definición: puntos de la opción por punto del subyacente.
El delta va de 0 a 1 en las calls y de 0 a −1 en las puts, y se corresponde claramente con el moneyness. Muy out of the money: delta cerca de cero; el índice se mueve y tu opción ni se inmuta. At the money: alrededor de 0,50. Muy in the money: cerca de 1; la opción deja de comportarse como una opción y empieza a comportarse como el propio índice.
Un hábito que vale la pena formar desde el primer día: piensa en el delta como una escalera, no como una etiqueta. La misma call strike 6.000 sube y baja por esa escalera a medida que el índice se mueve a su alrededor. El número que lees en la apertura no es el que tendrás al mediodía.
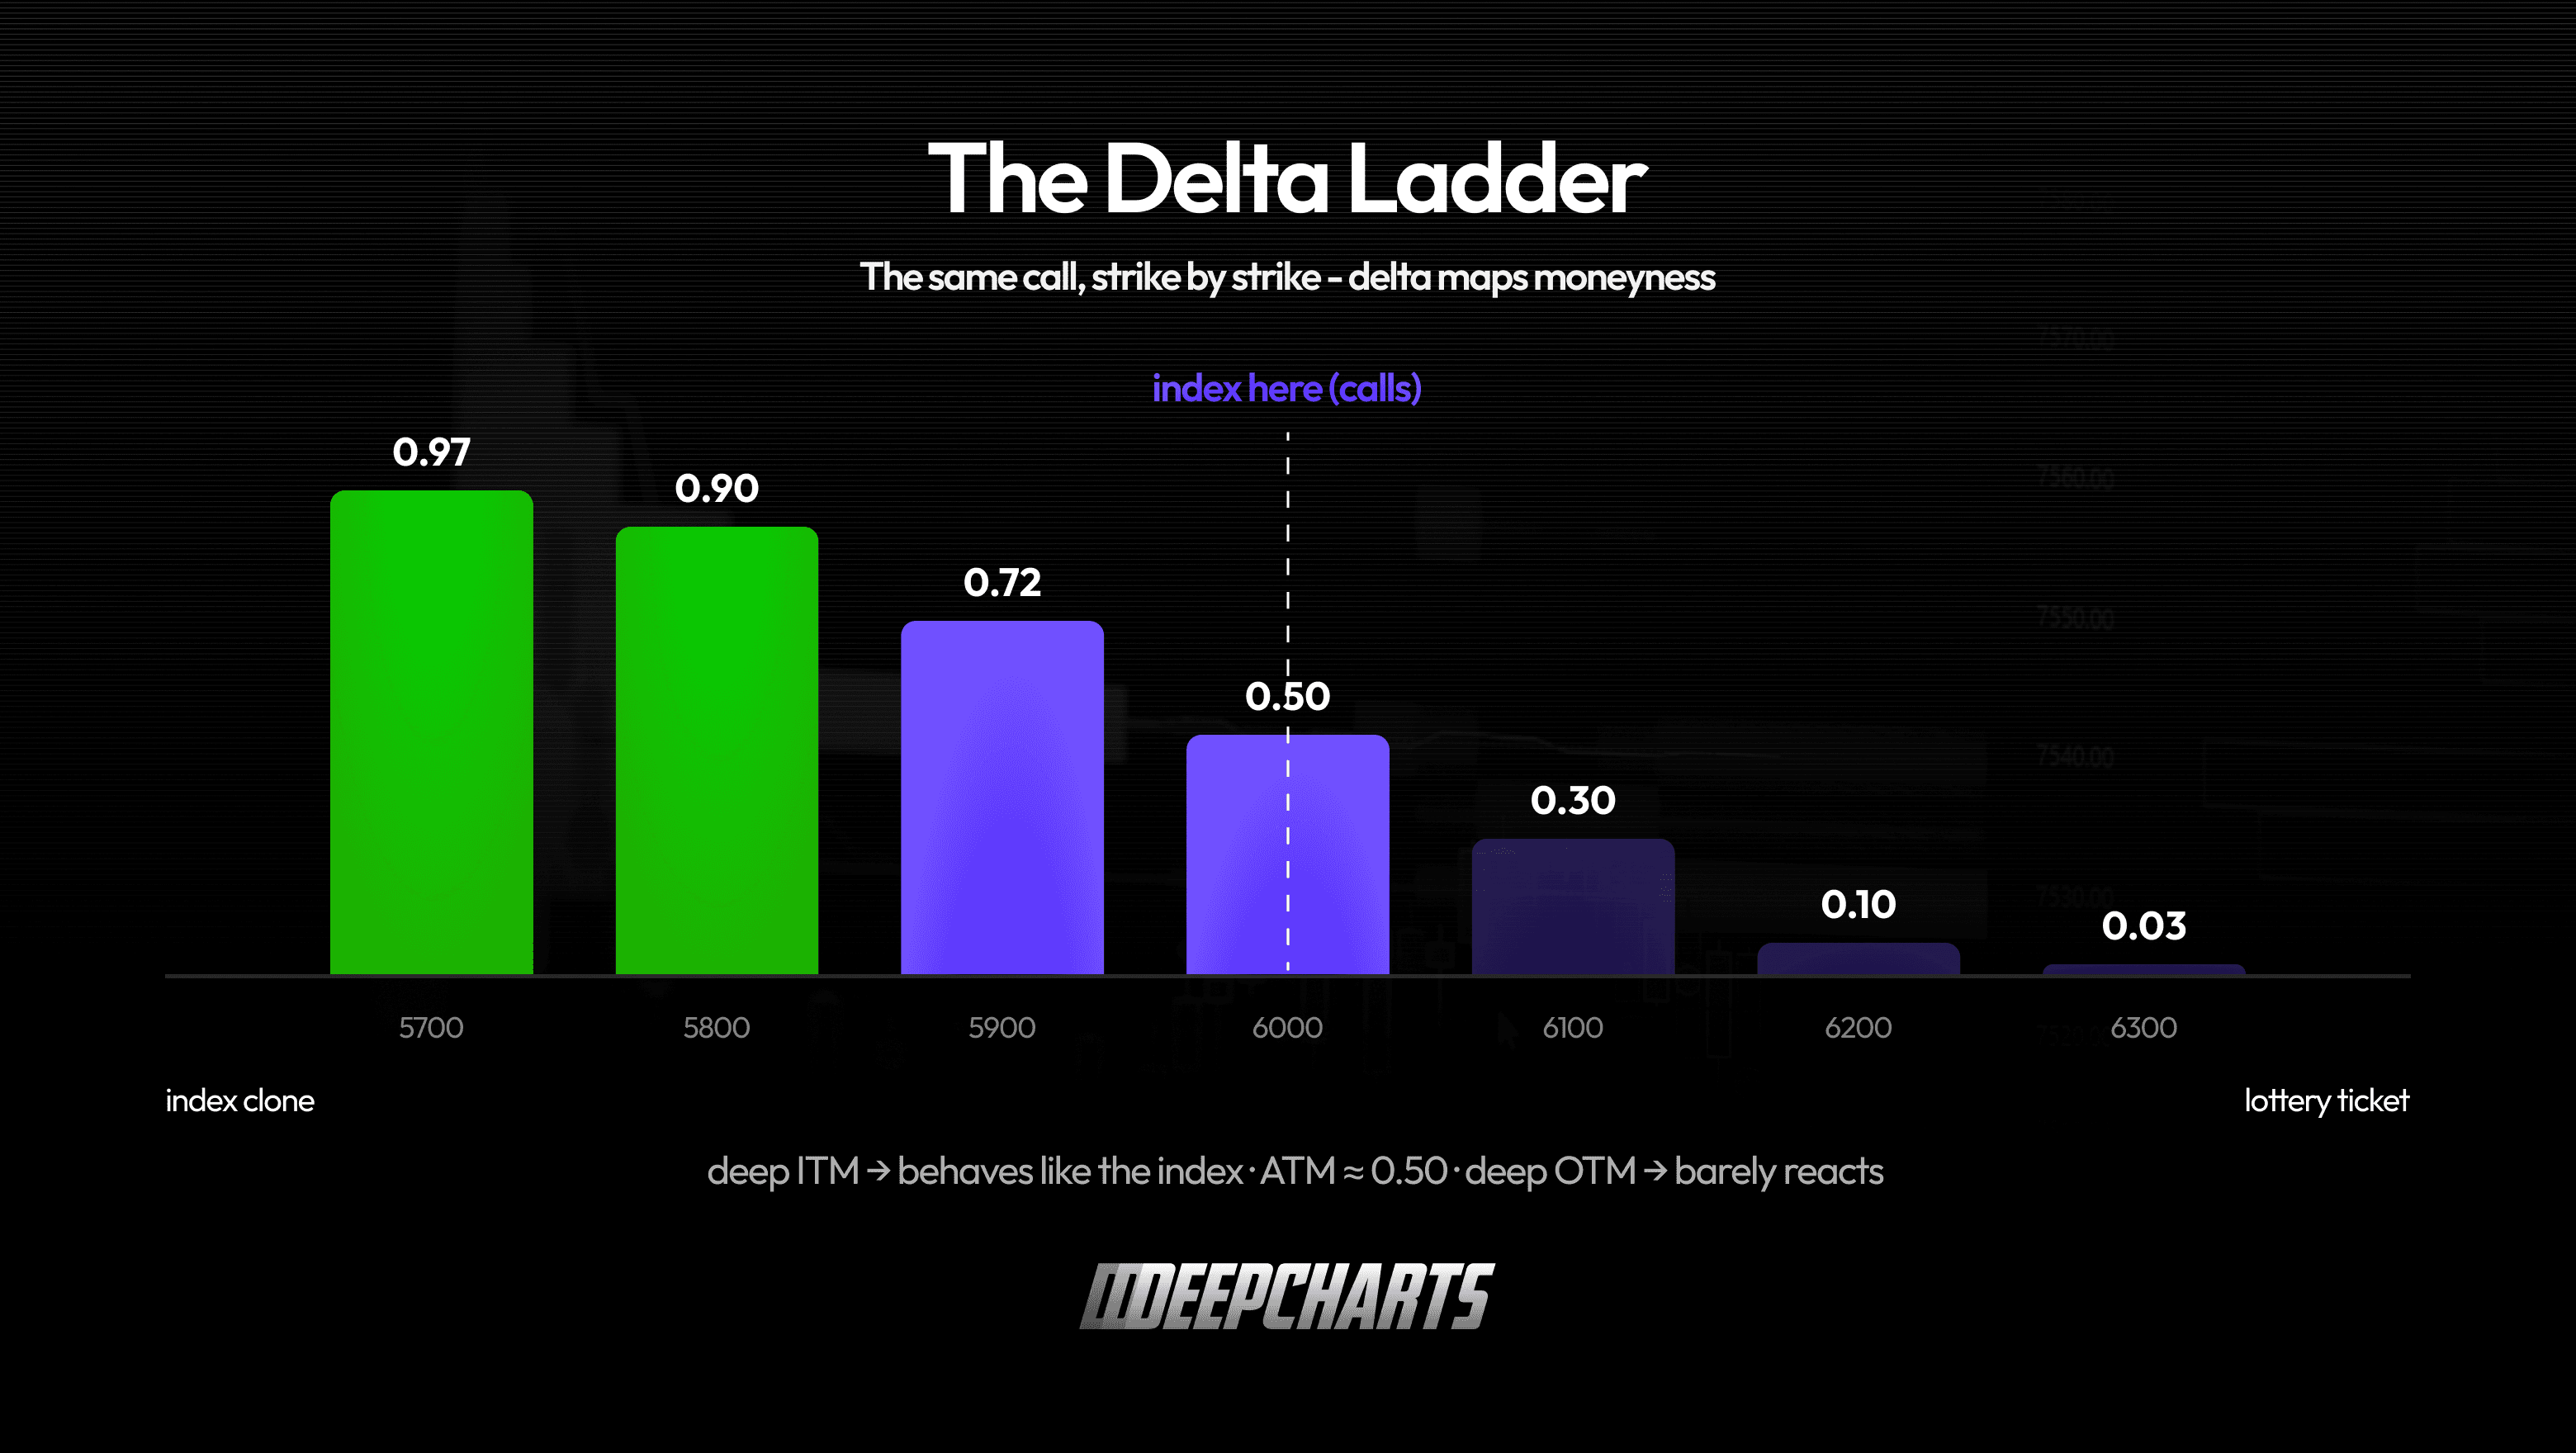
Figura 2 · La escalera del delta
Lectura n.º 2: probabilidad (la versión honesta)
Este es el teorema popular que usan todas las mesas de opciones y que todos los manuales mencionan en una nota al pie: el delta es una aproximación de la probabilidad de que la opción venza in the money. Una call con delta 0,30 ≈ más o menos un 30 % de probabilidad de terminar in the money. Una call con delta 0,90 casi seguro se queda ahí.
¿Es exactamente cierto? No, y nos importa la diferencia. La probabilidad precisa es otra magnitud, la aproximación se desvía con la volatilidad y el tiempo, y el delta sale, para empezar, de un modelo de valoración. Trátalo como una heurística, no como una ley: suficiente para leer al instante en una cadena que «el mercado cree que este strike es una apuesta lejana», pero no suficiente para construir un modelo de probabilidad encima.
¿Por qué incluir esta advertencia en un artículo para principiantes? Porque leer los números por lo que son (medidos, modelados o estimados) es toda la habilidad. El delta es un número modelado. Es útil justamente cuando lo recuerdas.
Lectura n.º 3: exposición
Ahora, la lectura que mueve dinero real. Como el delta es «puntos por punto», convierte cualquier posición en opciones en una posición equivalente en el subyacente:
contratos × multiplicador × delta = unidades del subyacente.
Toma 200 calls sobre el S&P 500 con delta 0,50 y el multiplicador estándar de 100: 200 × 100 × 0,50 = 10.000 unidades del índice de exposición. El mismo riesgo direccional, para movimientos pequeños, que tener 10.000 «acciones» del índice o, en el lenguaje que importa aquí, unos 200 contratos ES (cada ES vale ~50 unidades del índice).
Esta es la lectura que hace que el delta sea sumable. Un libro de miles de opciones distintas (calls, puts, todos los strikes, todos los vencimientos) se reduce a un único delta neto: un solo número que dice «todo este portafolio está ahora largo en 40.000 unidades del índice» o «corto en 12.000». Los traders llaman delta-neutral a un libro con delta neto cercano a cero: sin apuesta direccional, por ahora.
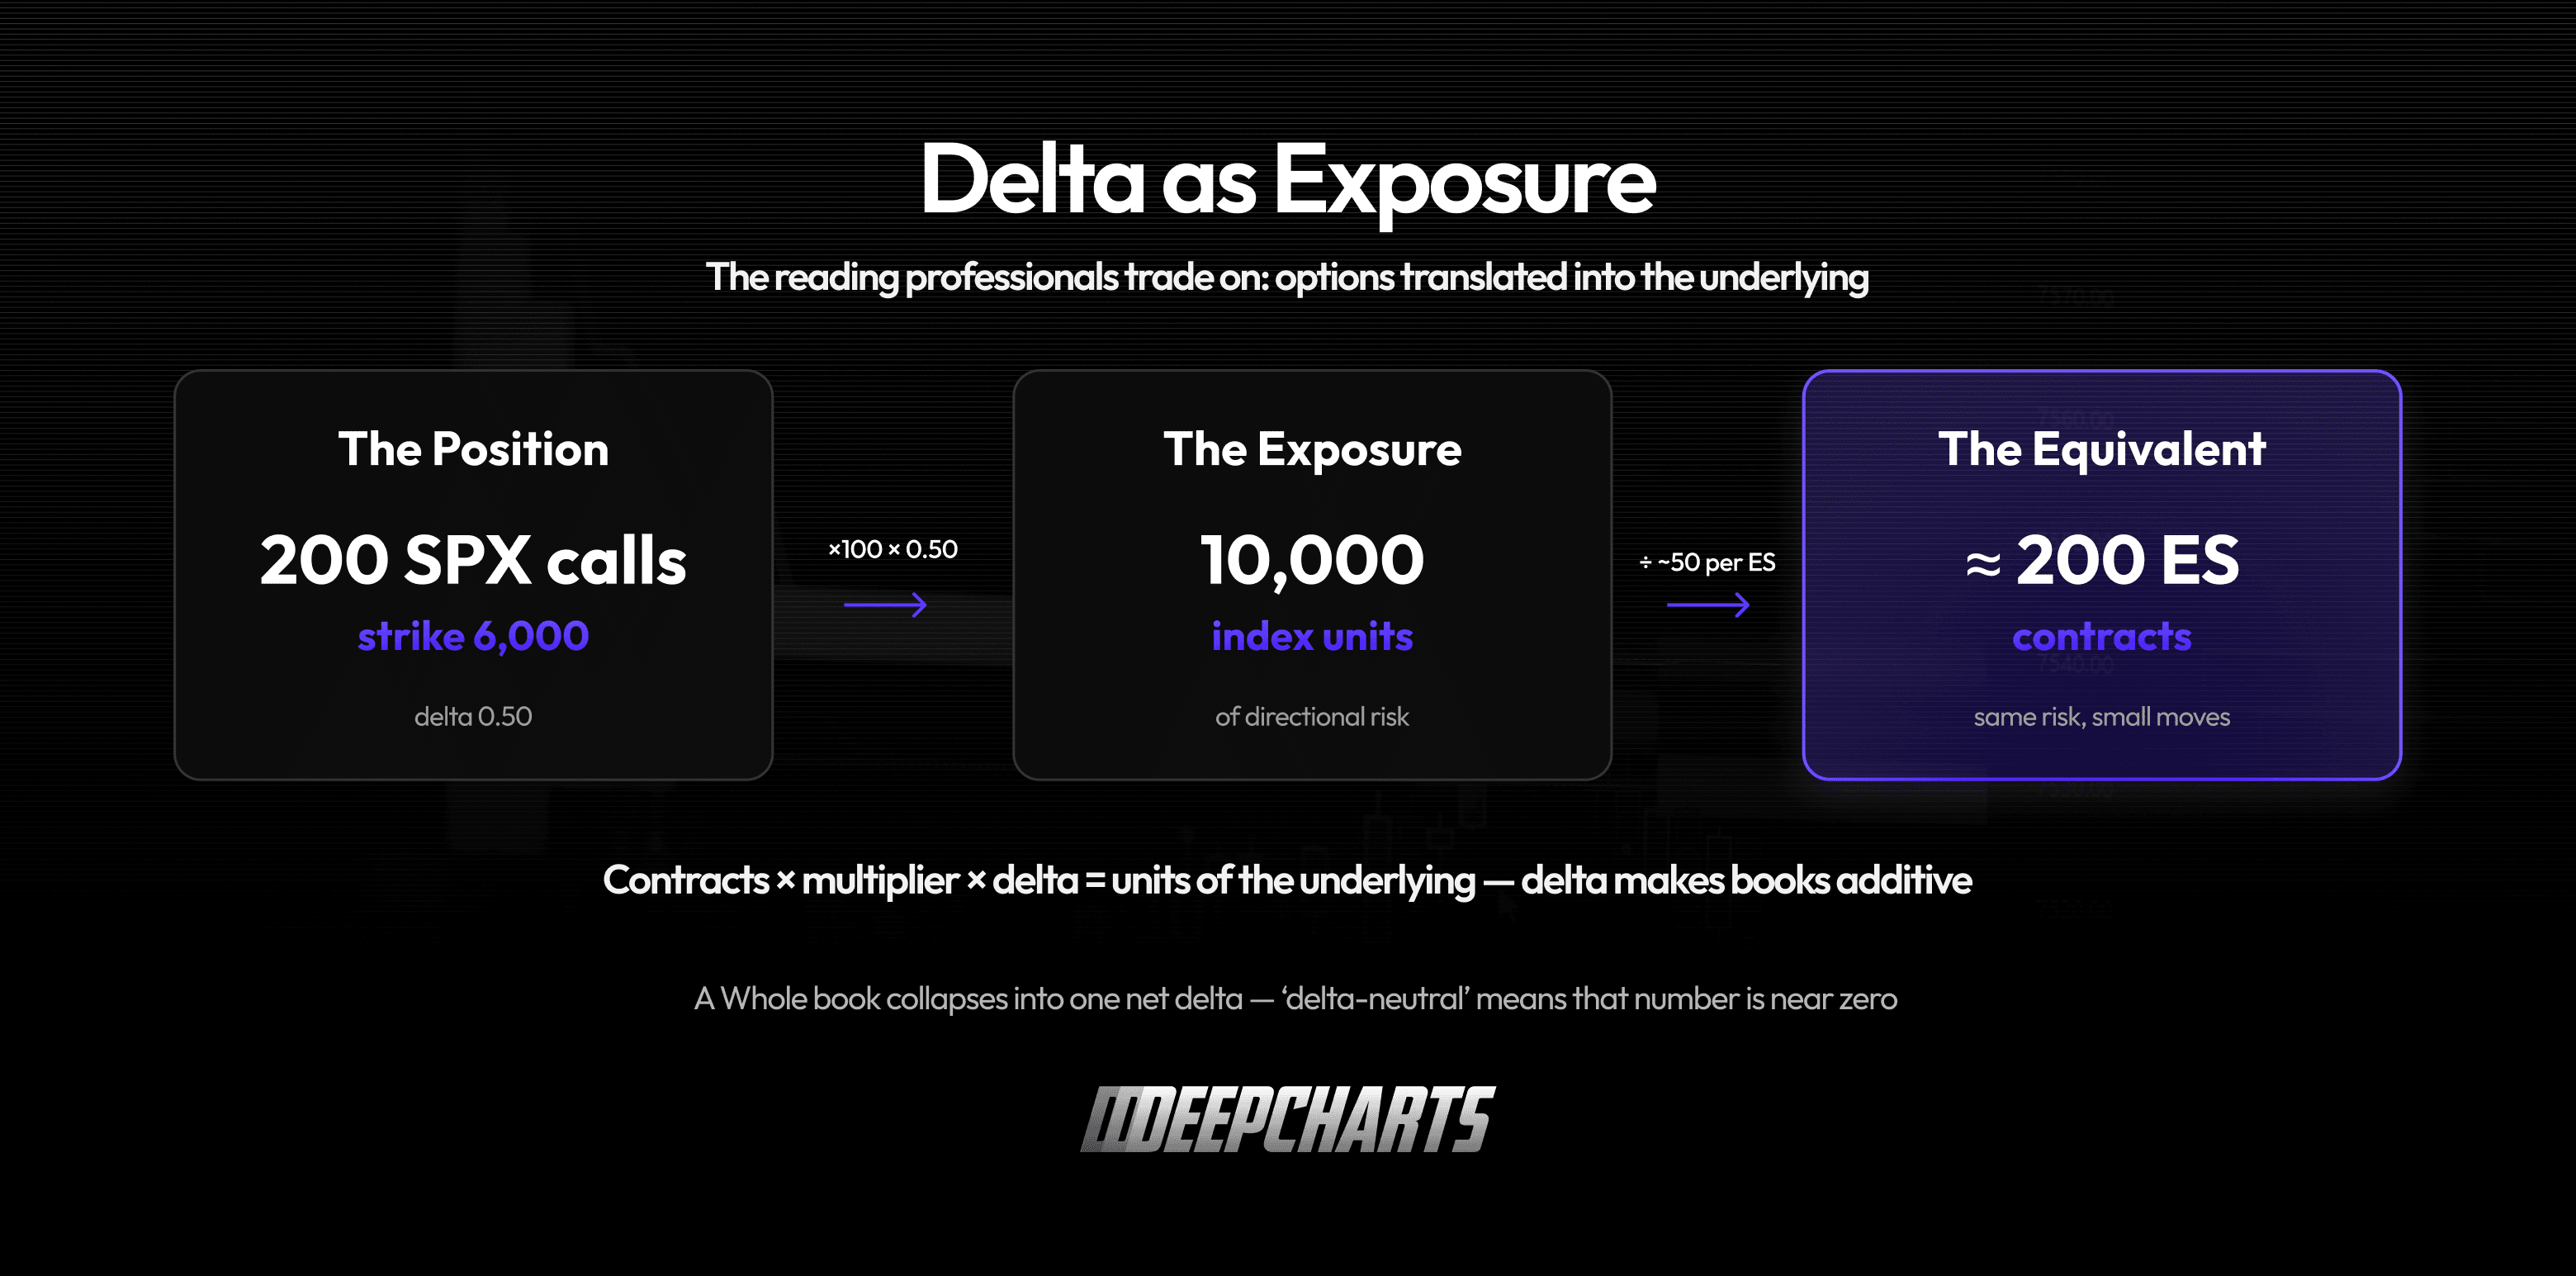
Figura 3 · El delta como exposición
El problema: el delta es un blanco móvil
Si el delta fuera constante, cubrirse sería un trámite de una sola vez. No lo es, y las formas en que se mueve tienen nombre; esta serie las va a conocer todas.
El precio lo mueve: eso es la gamma, la aceleración que vimos en el Episodio 1 y protagonista del próximo episodio. El tiempo lo mueve: el delta de una opción out of the money se desangra hacia cero a medida que se acerca el vencimiento; esa deriva se llama charm. La volatilidad lo mueve: cuando cambia la volatilidad implícita, toda la escalera de deltas se reprecia; eso es la vanna. El charm y la vanna tendrán su propio episodio más adelante, y para entonces verás por qué las mesas los vigilan alrededor de los grandes vencimientos.
Por ahora, basta con una idea: un delta es una foto, no una configuración. Quien necesita que su delta se quede quieto tiene que seguir operando para mantenerlo ahí.
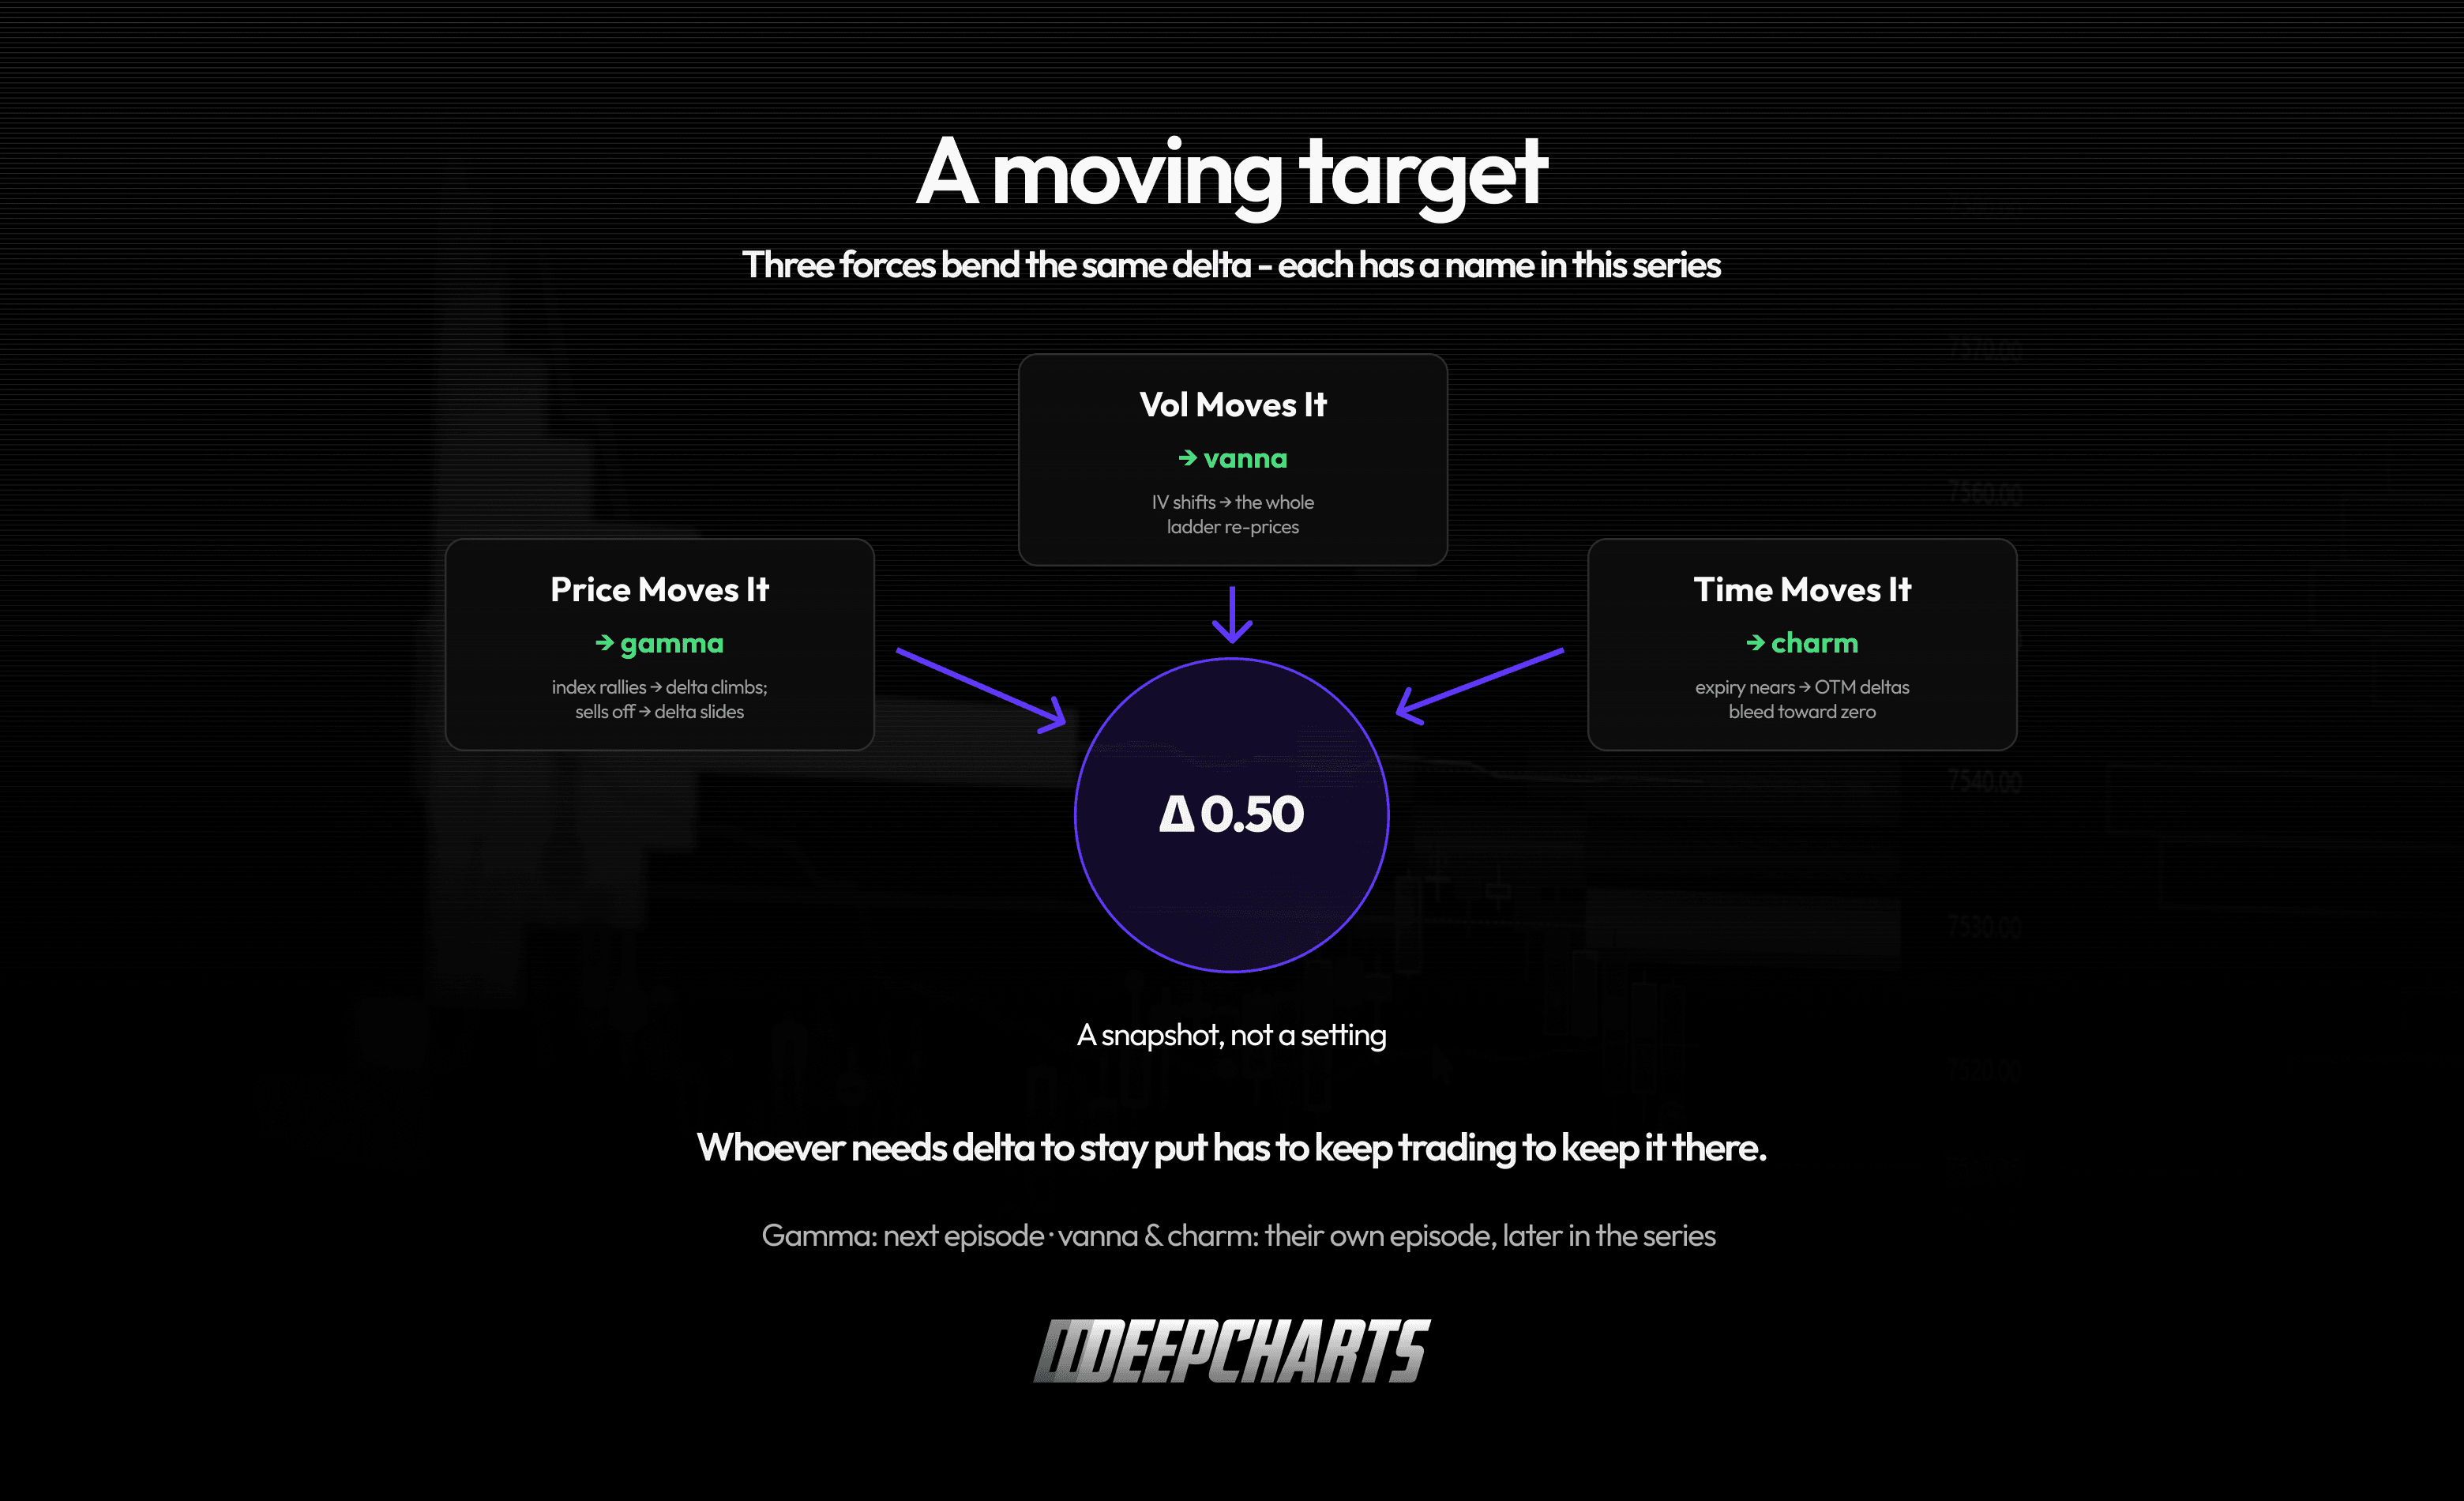
Figura 4 · Un blanco móvil
El delta del dealer: donde entran tus futuros
Junta las piezas y llegas a la razón por la que una plataforma de futuros escribe esta serie.
Los market makers que están del otro lado del flujo de opciones sobre índices del mundo manejan exactamente el libro que describimos: miles de strikes, todos los vencimientos, cambiando todo el tiempo. Lo netean todo en un solo número, el delta del libro, y como su negocio es cobrar spread y prima y no apostar a la dirección, neutralizan ese delta con futuros sobre índices. La equivalencia de arriba no es un ejercicio de clase para ellos; es el trabajo diario. ¿Cortos en 25.000 unidades del índice contra el libro? Compran ~500 ES. ¿El libro cambia? Ajustan.
Dos propiedades de ese flujo hacen que valga la atención de un trader de futuros. Es grande: el mercado de opciones sobre índices mueve cada día más nocional que el propio ES, así que incluso las porciones cubiertas importan. Y es forzado: los dealers no se cubren porque tengan una opinión, se cubren porque tienen un libro. Las mesas trabajan dentro de bandas de riesgo y netean lo que se puede netear, pero la dirección del ajuste no es una elección: tarde o temprano, el libro la impone.
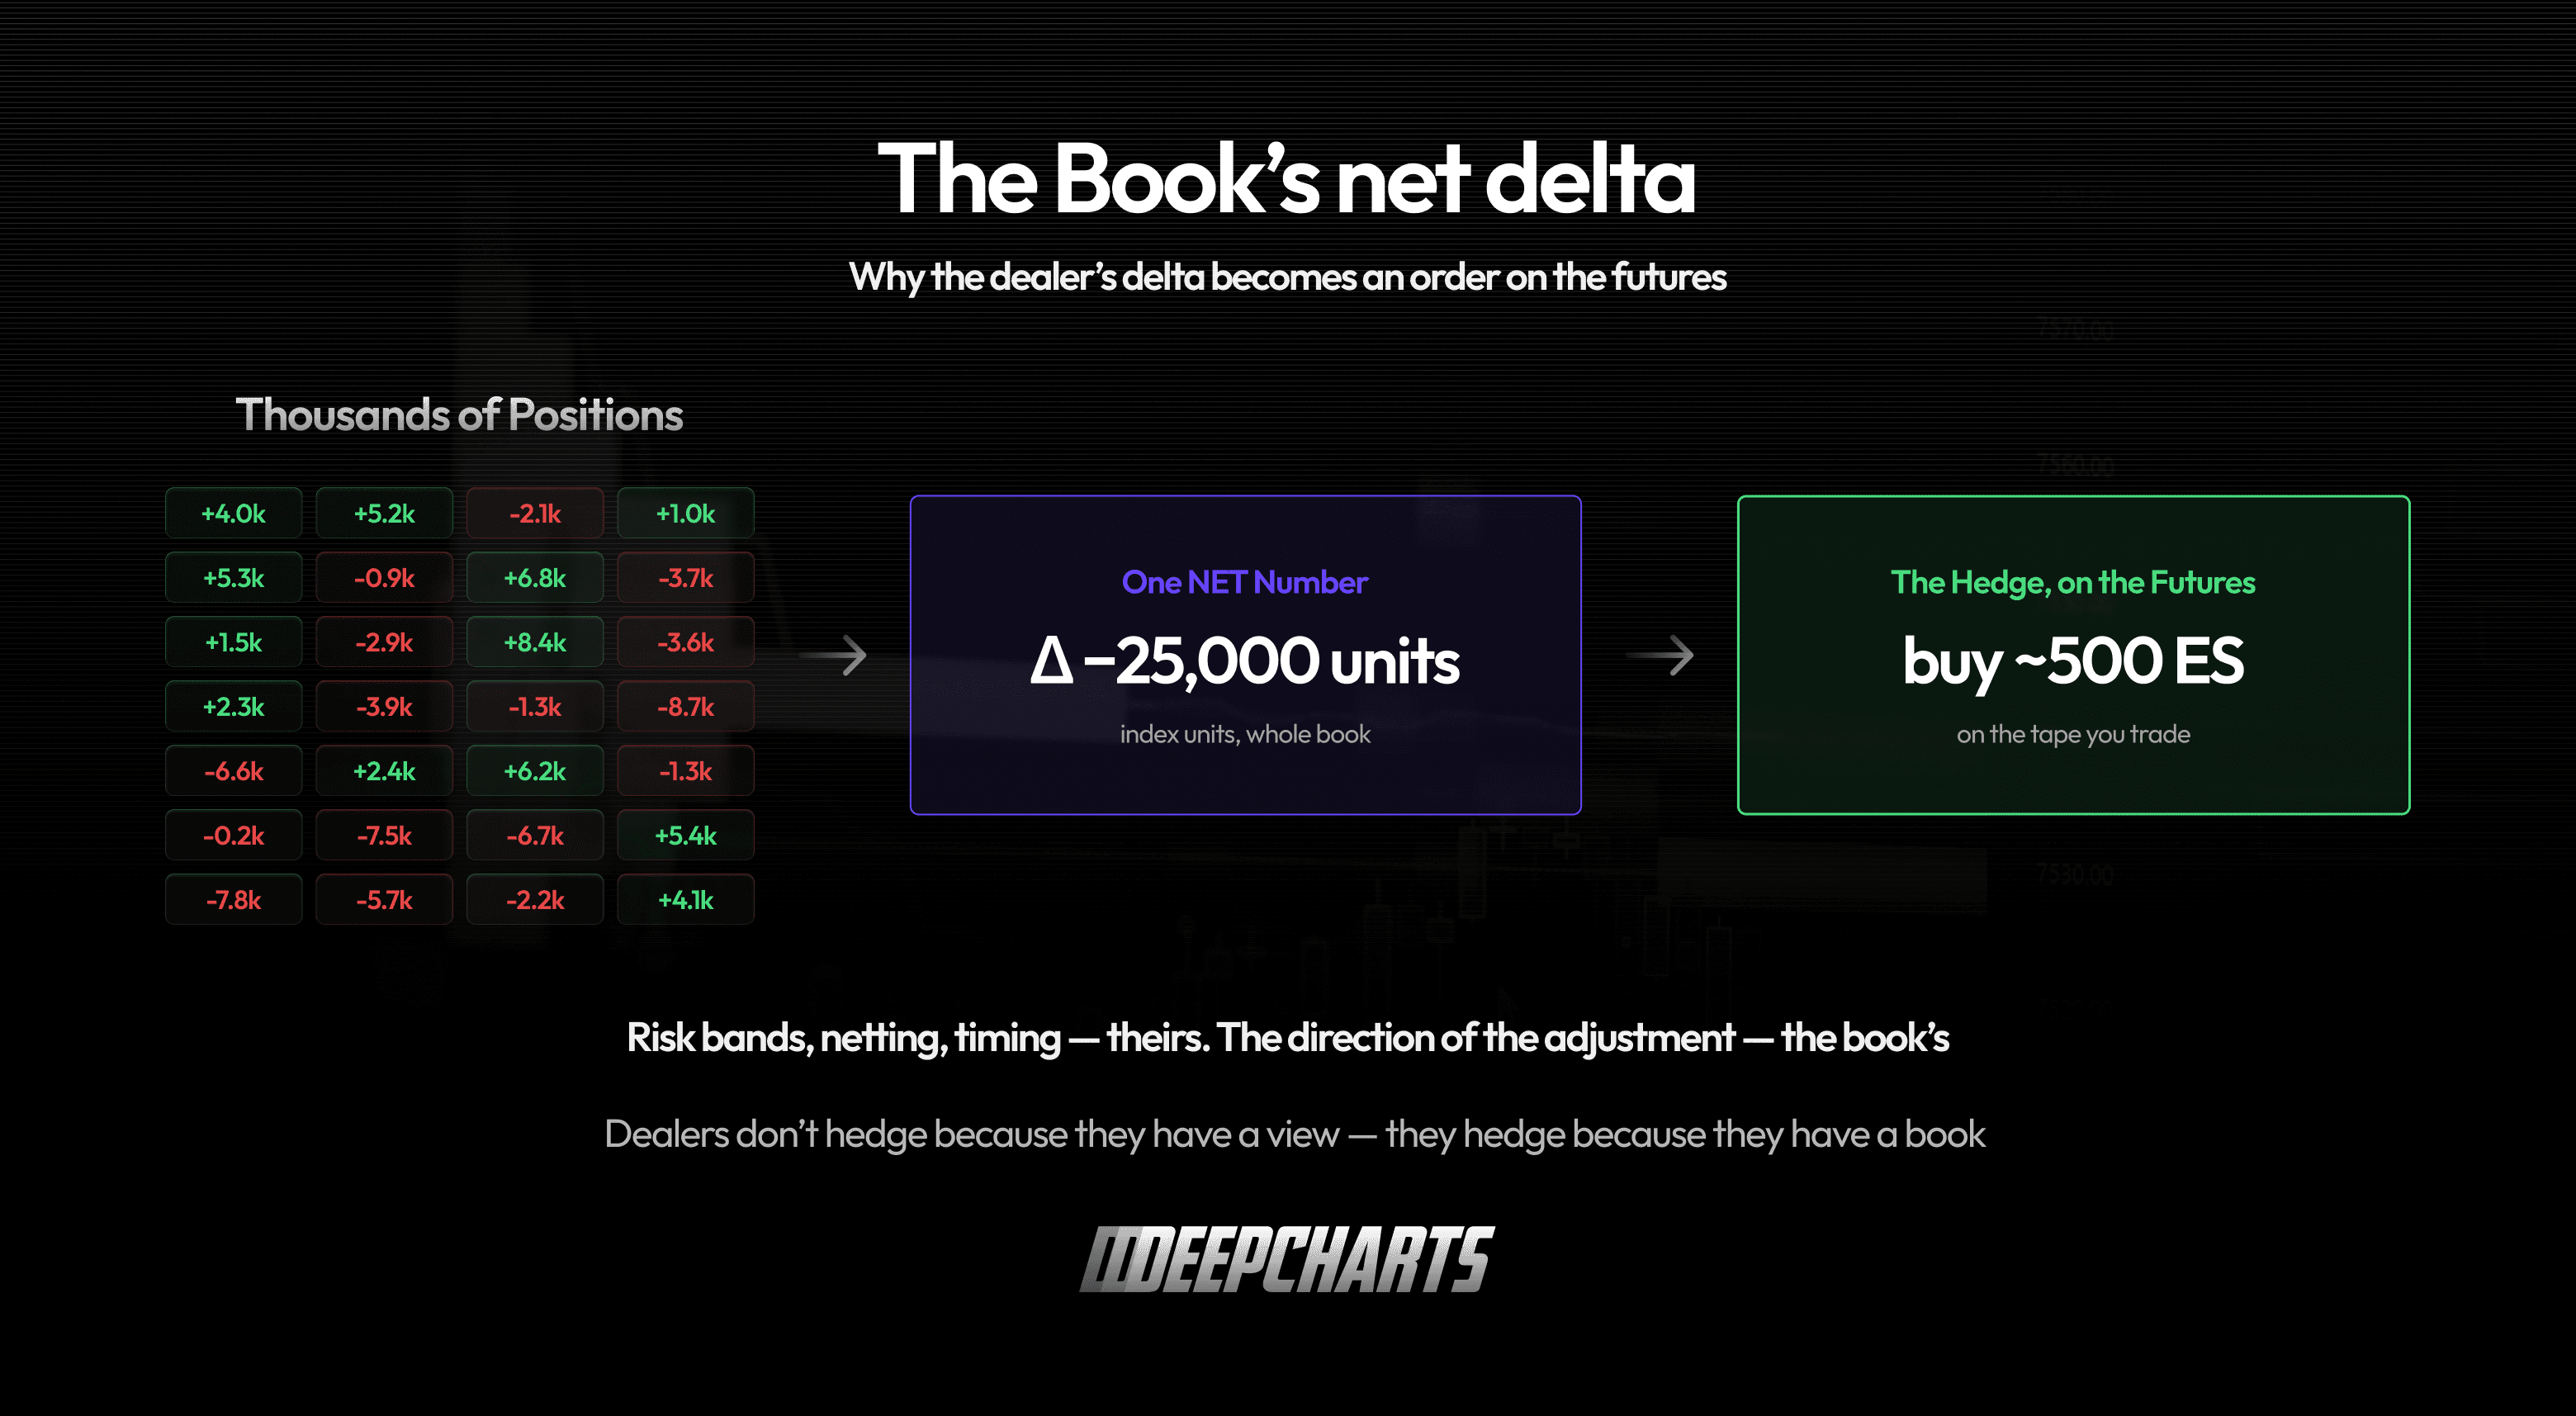
Figura 5 · El delta neto del libro
Qué hace un trader de futuros con esto
No puedes ver el libro de ningún dealer en concreto; nadie puede. Pero los ingredientes del delta neto del mercado son públicos: qué opciones se operan, en qué strikes, en qué tamaño y, en algunos feeds de exchange, de qué lado. Suma el flujo del día a lo largo de la sesión y obtienes el delta acumulado de opciones: una estimación continua de la exposición direccional que ha ido construyendo el mercado de opciones y, por lo tanto, de la presión de cobertura que implica sobre los futuros.
Es un concepto que vale la pena conocer, uses el software que uses. No es una predicción del precio; es contexto con dirección. Cuando el mercado de opciones se pasó toda la mañana acumulando delta positivo, sabes hacia dónde se inclina el ajuste mecánico si el precio empieza a moverse, y puedes ir a mirar la cinta en los niveles donde debería aparecer.
Un número, tres lecturas, y una cuarta, en la cinta.
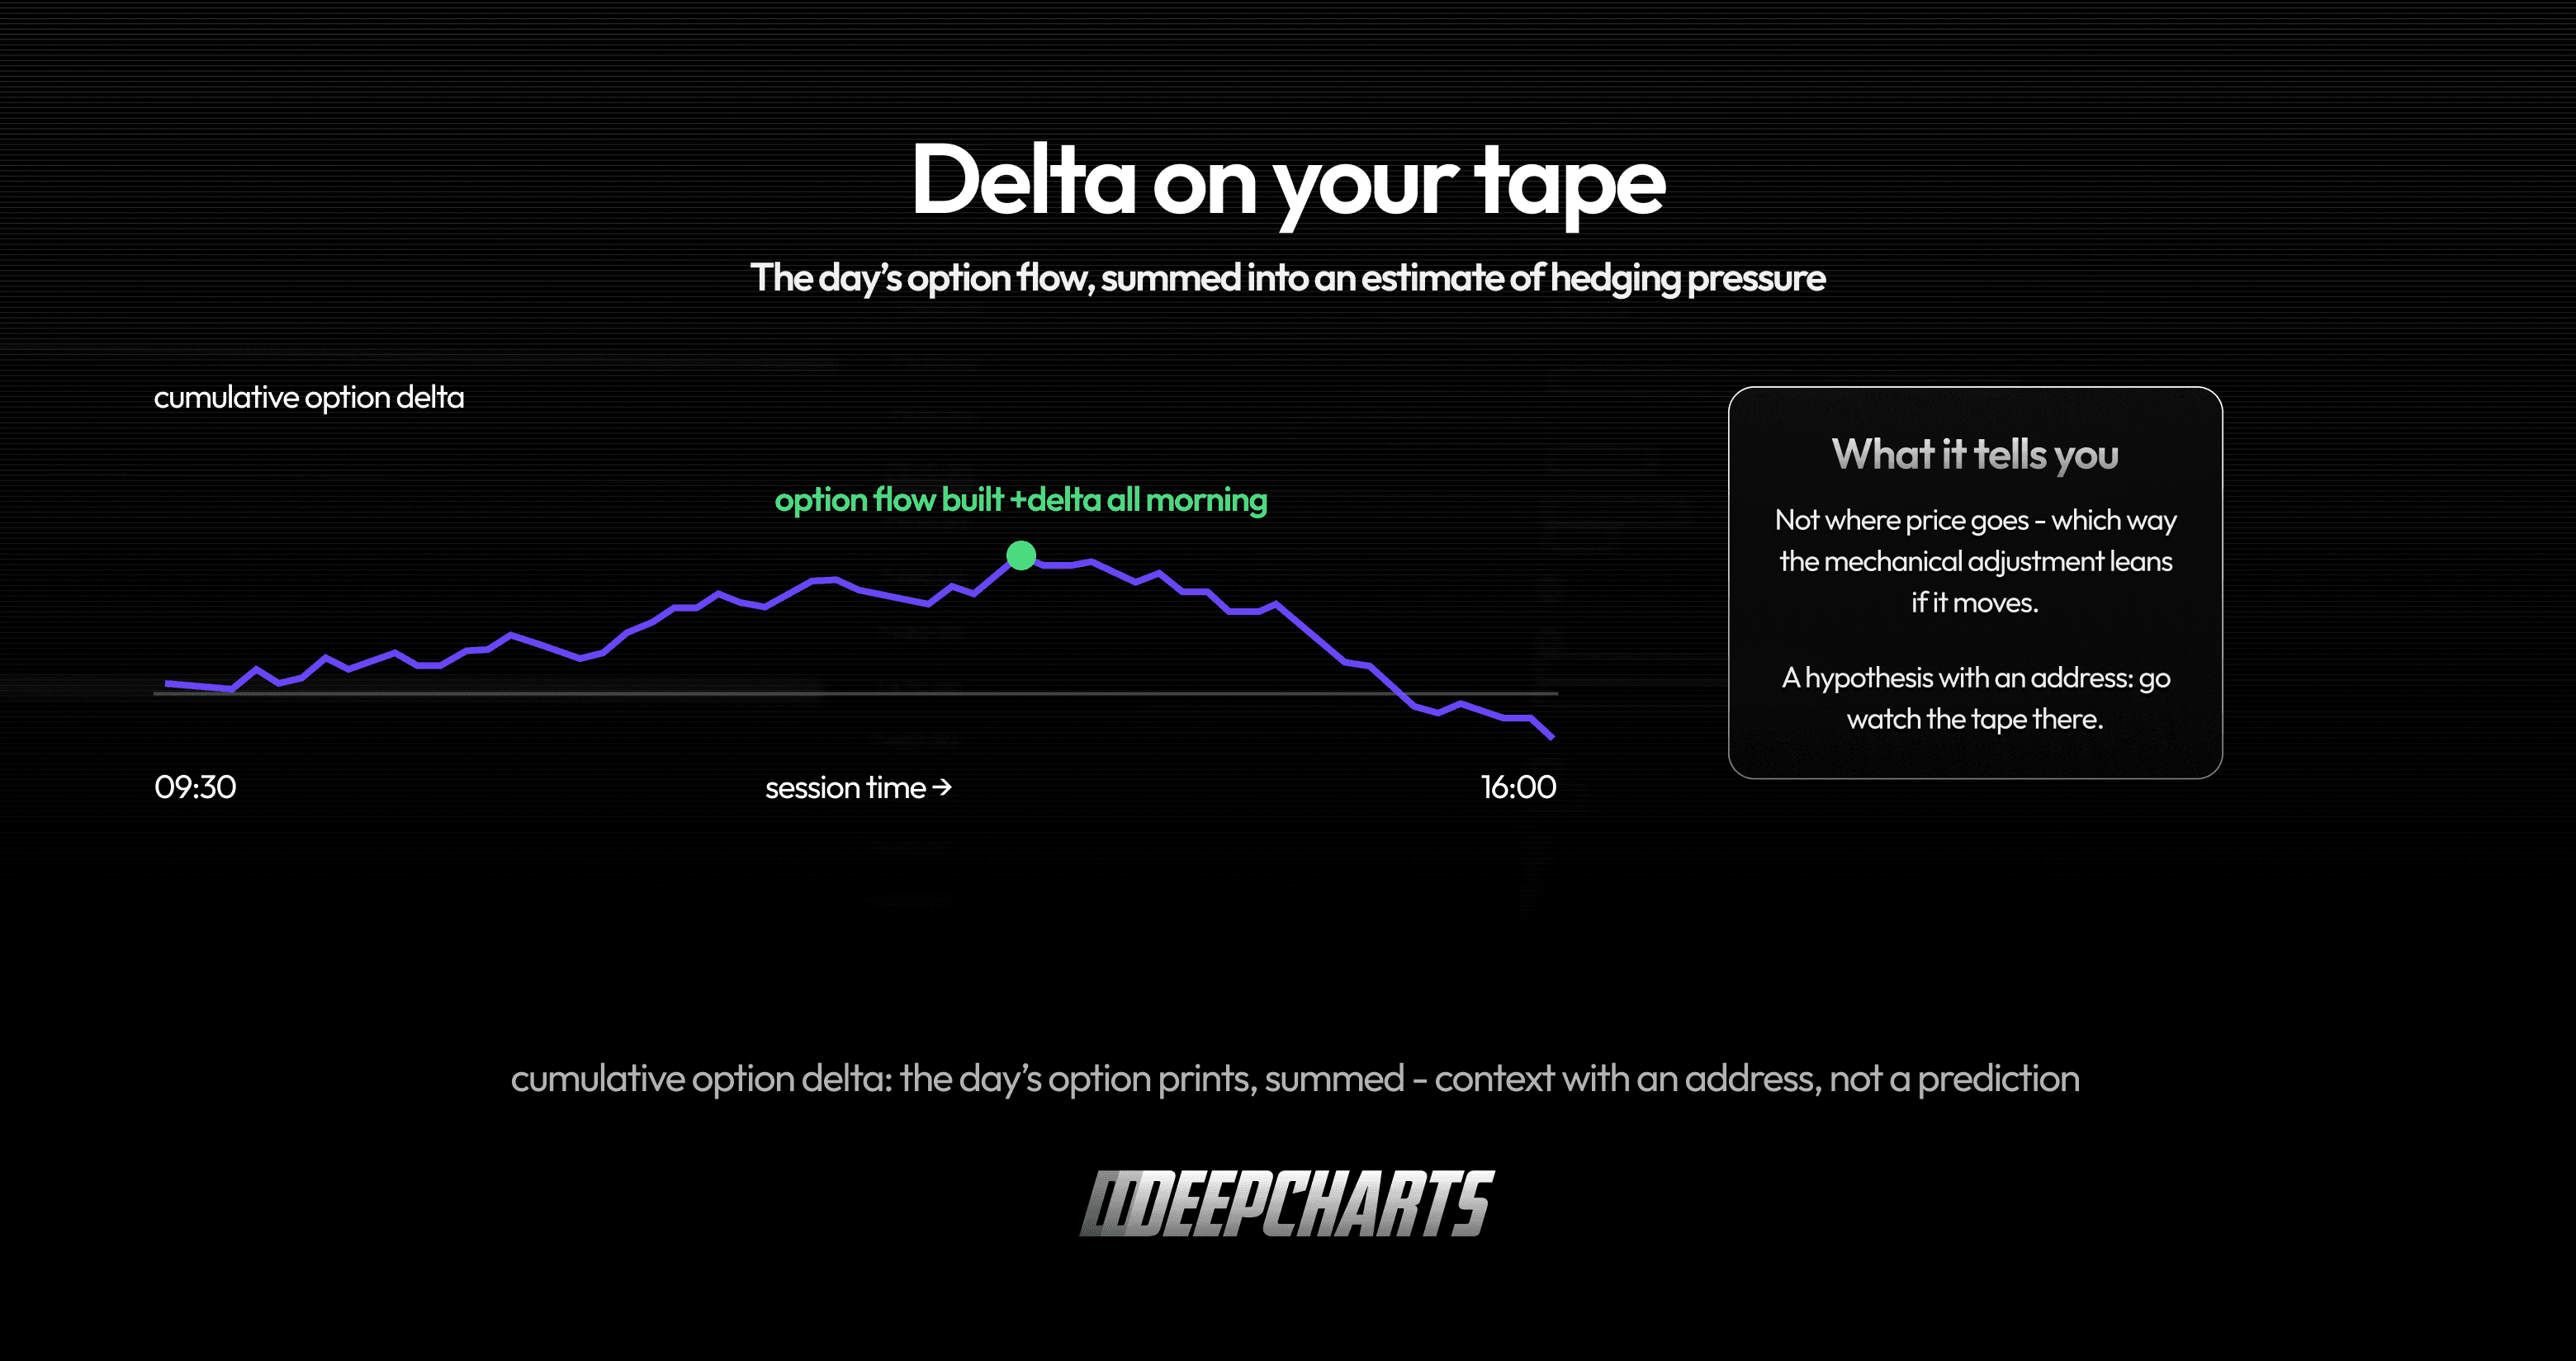
Figura 6 · El delta en tu cinta
Preguntas frecuentes
¿Qué es el delta en opciones, en términos simples?
Es cuánto se mueve el precio de una opción cuando el subyacente se mueve un punto. Una call con delta 0,50 gana alrededor de medio punto por cada punto del índice. Va de 0 a 1 en las calls y de 0 a −1 en las puts.
¿El delta es la probabilidad de vencer in the money?
Aproximadamente, y solo como heurística: una opción con delta 0,30 tiene más o menos un 30 % de probabilidad de terminar in the money. La probabilidad exacta es otra magnitud modelada; usa el delta como lectura rápida, no como pronóstico preciso.
¿Qué significa delta-neutral?
Una posición (o un libro entero) cuyo delta neto está cerca de cero: sin exposición direccional ante movimientos pequeños. Mantenerse neutral exige recubrirse de forma continua, porque el delta cambia cuando se mueven el precio, el tiempo y la volatilidad.
¿Por qué le importa el delta a un trader de futuros?
Porque los dealers neutralizan el delta neto de sus libros de opciones con futuros sobre índices. Esa cobertura es grande y mecánica, y estimar su dirección (por ejemplo, con el delta acumulado de opciones) te dice hacia dónde se inclina el flujo forzado en la cinta que operas.
¿Cuál es la diferencia entre delta y gamma?
El delta es la velocidad (puntos por punto); la gamma es la aceleración (qué tan rápido cambia el propio delta). La gamma es la razón por la que las coberturas de delta tienen que ajustarse de forma continua: ese es el próximo episodio.
El Episodio 3 aborda la griega que hizo necesaria toda esta serie: la gamma, la aceleración que convierte libros tranquilos en compradores y vendedores forzados.
Equipo de Deepcharts
·
Compartir en
