
Delta y gamma ponen precio a hacia dónde va el mercado. Theta pone precio a la espera. Vega pone precio a algo más extraño y más poderoso: cuánto movimiento espera el mercado. Es la griega detrás de cada historia de «tenía razón y aun así perdí dinero», y la que convierte la propia volatilidad en un mercado. Episodio 6 de nuestra serie sobre las griegas.

La tercera entrada
Desarma el precio de una opción hasta sus entradas y encontrarás tres grandes palancas: dónde cotiza el subyacente, cuánto vive la opción y un número que no es un dato en absoluto: la volatilidad implícita (IV), el movimiento que el mercado espera entre hoy y el vencimiento.
Las dos primeras ya las conoces de esta serie: delta y gamma manejan la palanca del spot (Episodio 2, Episodio 3) y theta maneja el reloj (Episodio 4). Vega maneja la tercera palanca: te dice cuánto cambia el valor de la opción cuando la volatilidad implícita se mueve un punto porcentual. Una vega de 0,40 significa que si la IV pasa de 18 % a 19 %, el precio de la opción sube unos 0,40, sin tocar el índice ni el calendario.
Detente un momento en lo extraño que es esto. Una opción puede ganar o perder un valor importante sin que le pase nada al subyacente, porque el mercado cambió de opinión sobre lo que podría pasar. Las opciones no solo ponen precio a la dirección; las opciones ponen precio al movimiento. La vega es la sensibilidad a la opinión del mercado sobre el propio movimiento.
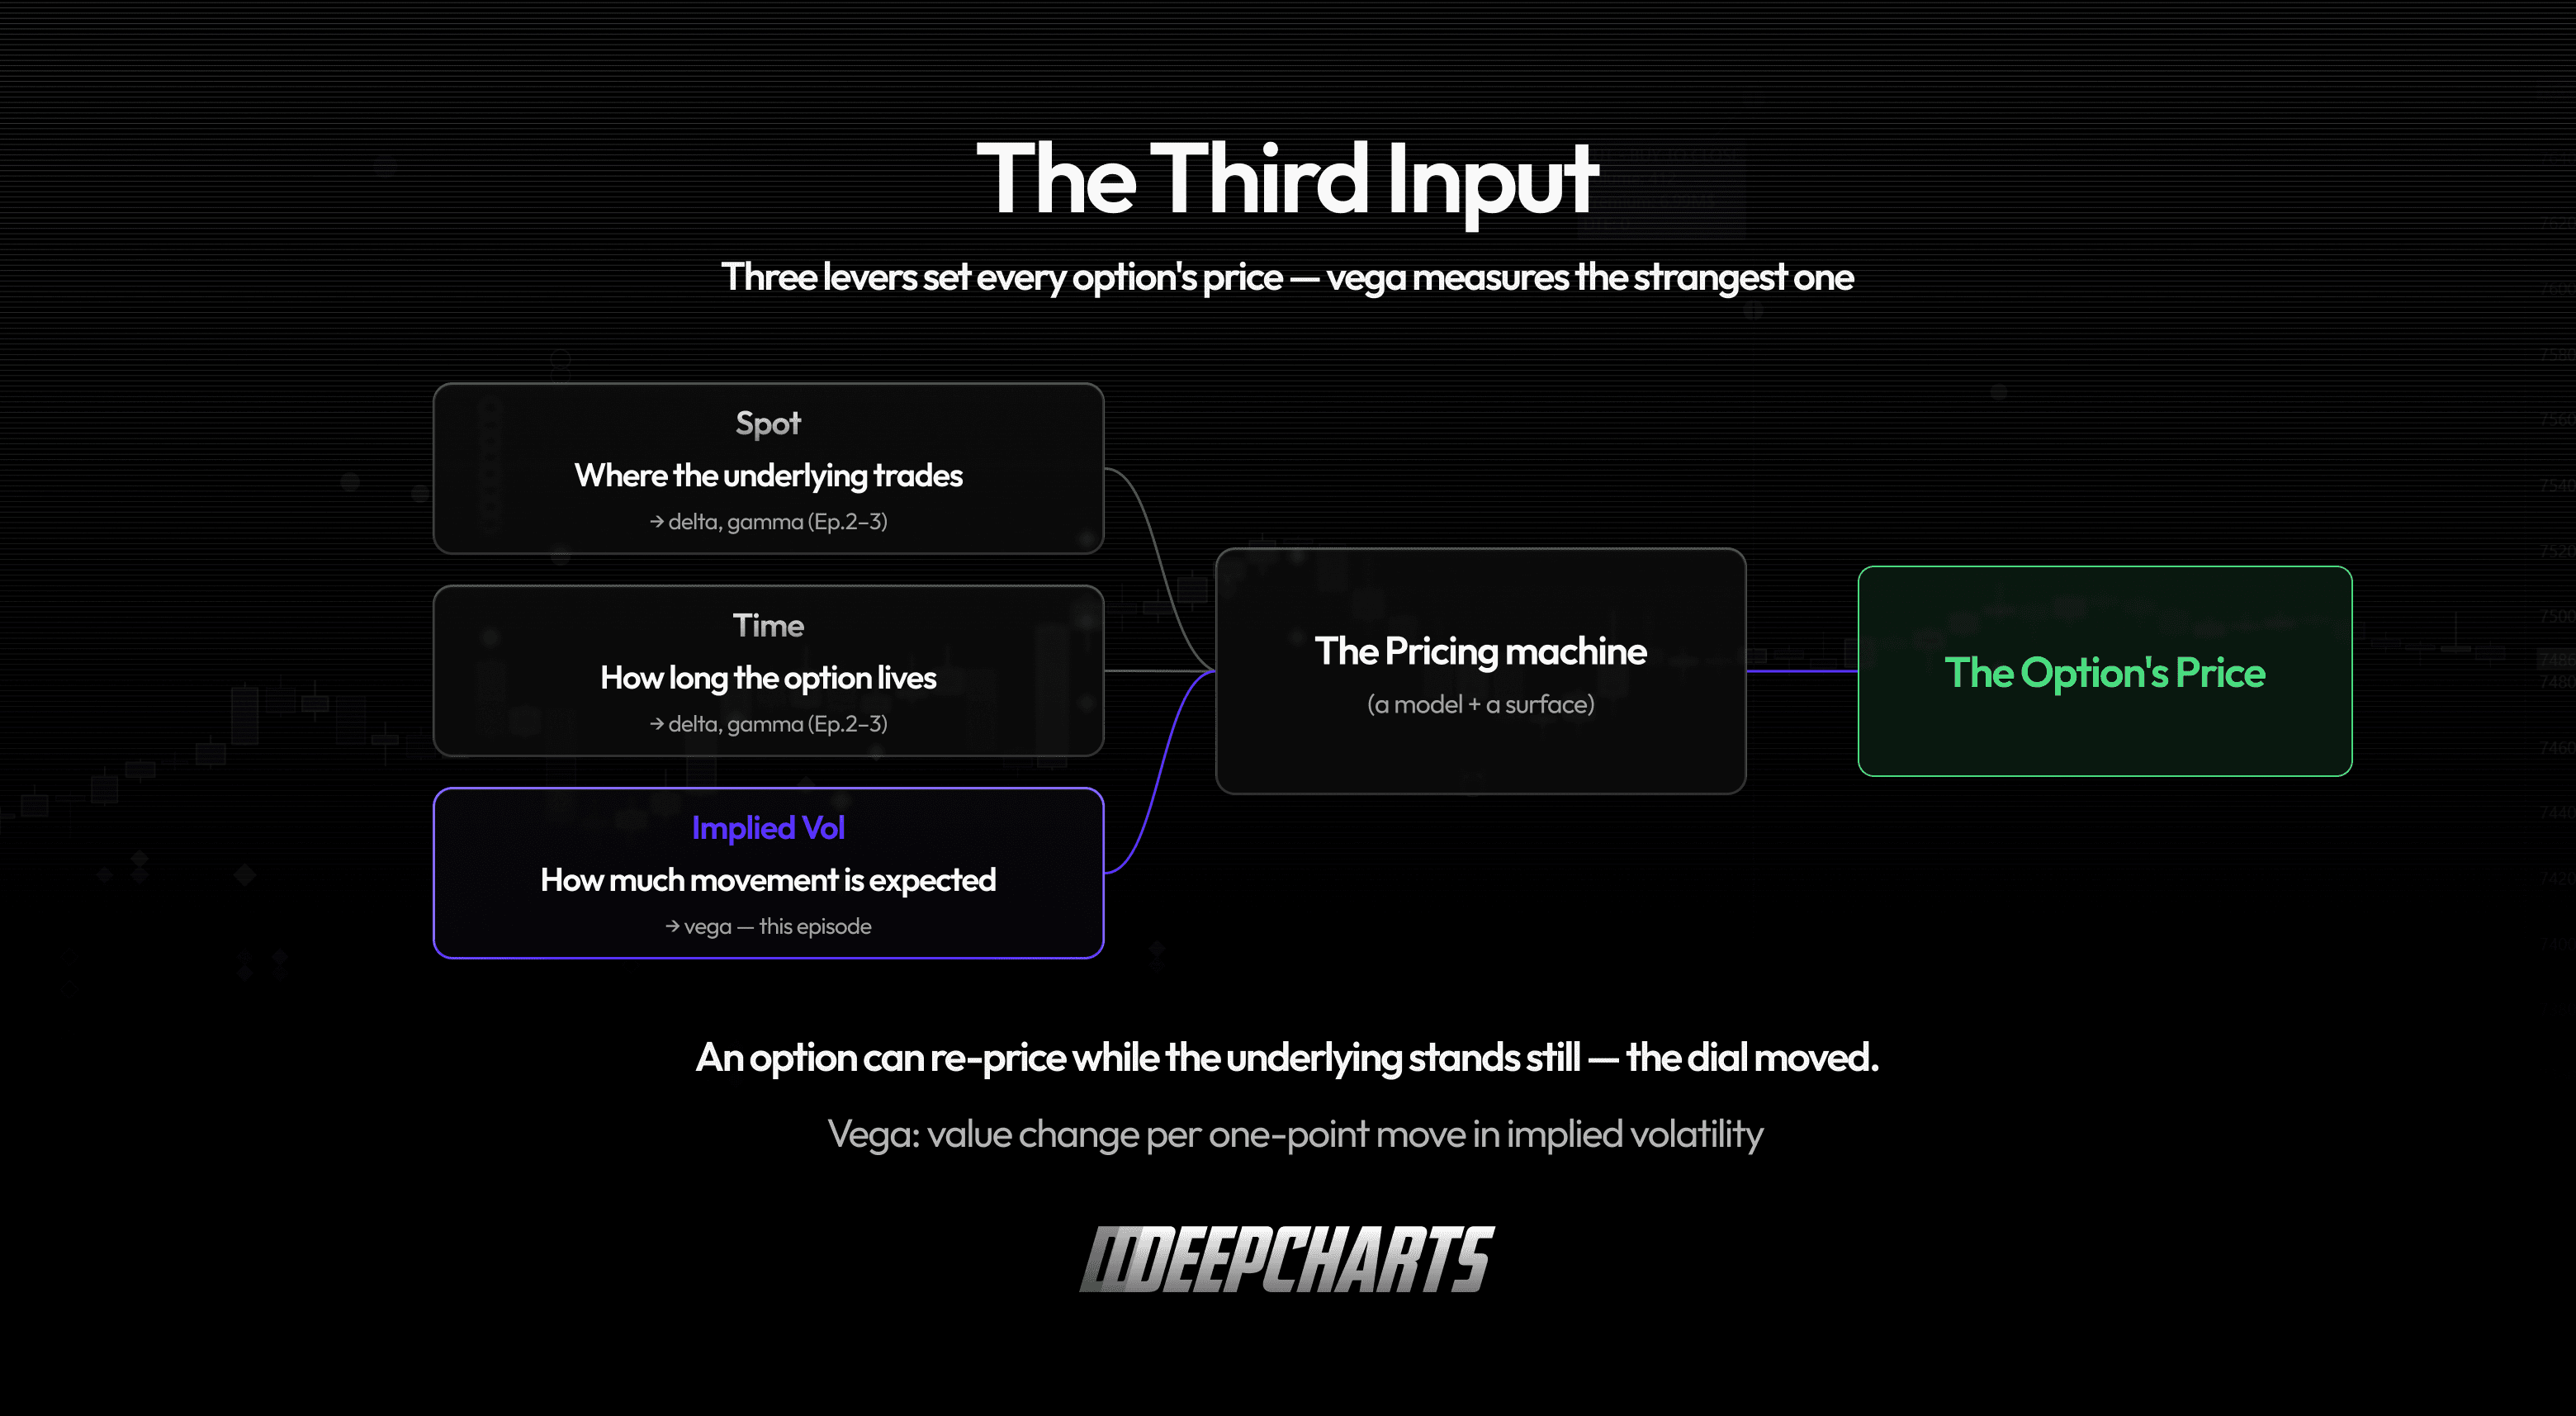
Figura 1 · La tercera entrada
La IV es un precio, no un pronóstico
Un error típico de principiante: la volatilidad implícita no es la predicción de alguien publicada en un calendario. Es un precio: el nivel de movimiento esperado que se desprende de lo que la gente realmente paga por las opciones, igual que el valor de una casa se desprende de lo que pagan los compradores. Cuando sube la demanda de opciones, sube la IV: el movimiento se encareció. Cuando nadie quiere protección ni billetes de lotería, la IV cae: el movimiento está en oferta.
Ese cambio de enfoque hace mucho trabajo. «¿Esta opción está barata?» deja de ser una pregunta sobre la prima en dólares y pasa a ser una pregunta sobre la IV: barata o cara en relación con el movimiento que esperas que se realice. Es exactamente la comparación de la prima de riesgo de volatilidad del Episodio 4, IV frente a RV, la cotización frente a lo que realmente aparece, ahora vista desde el lado del comprador. La vega es el tamaño de tu apuesta sobre esa comparación.
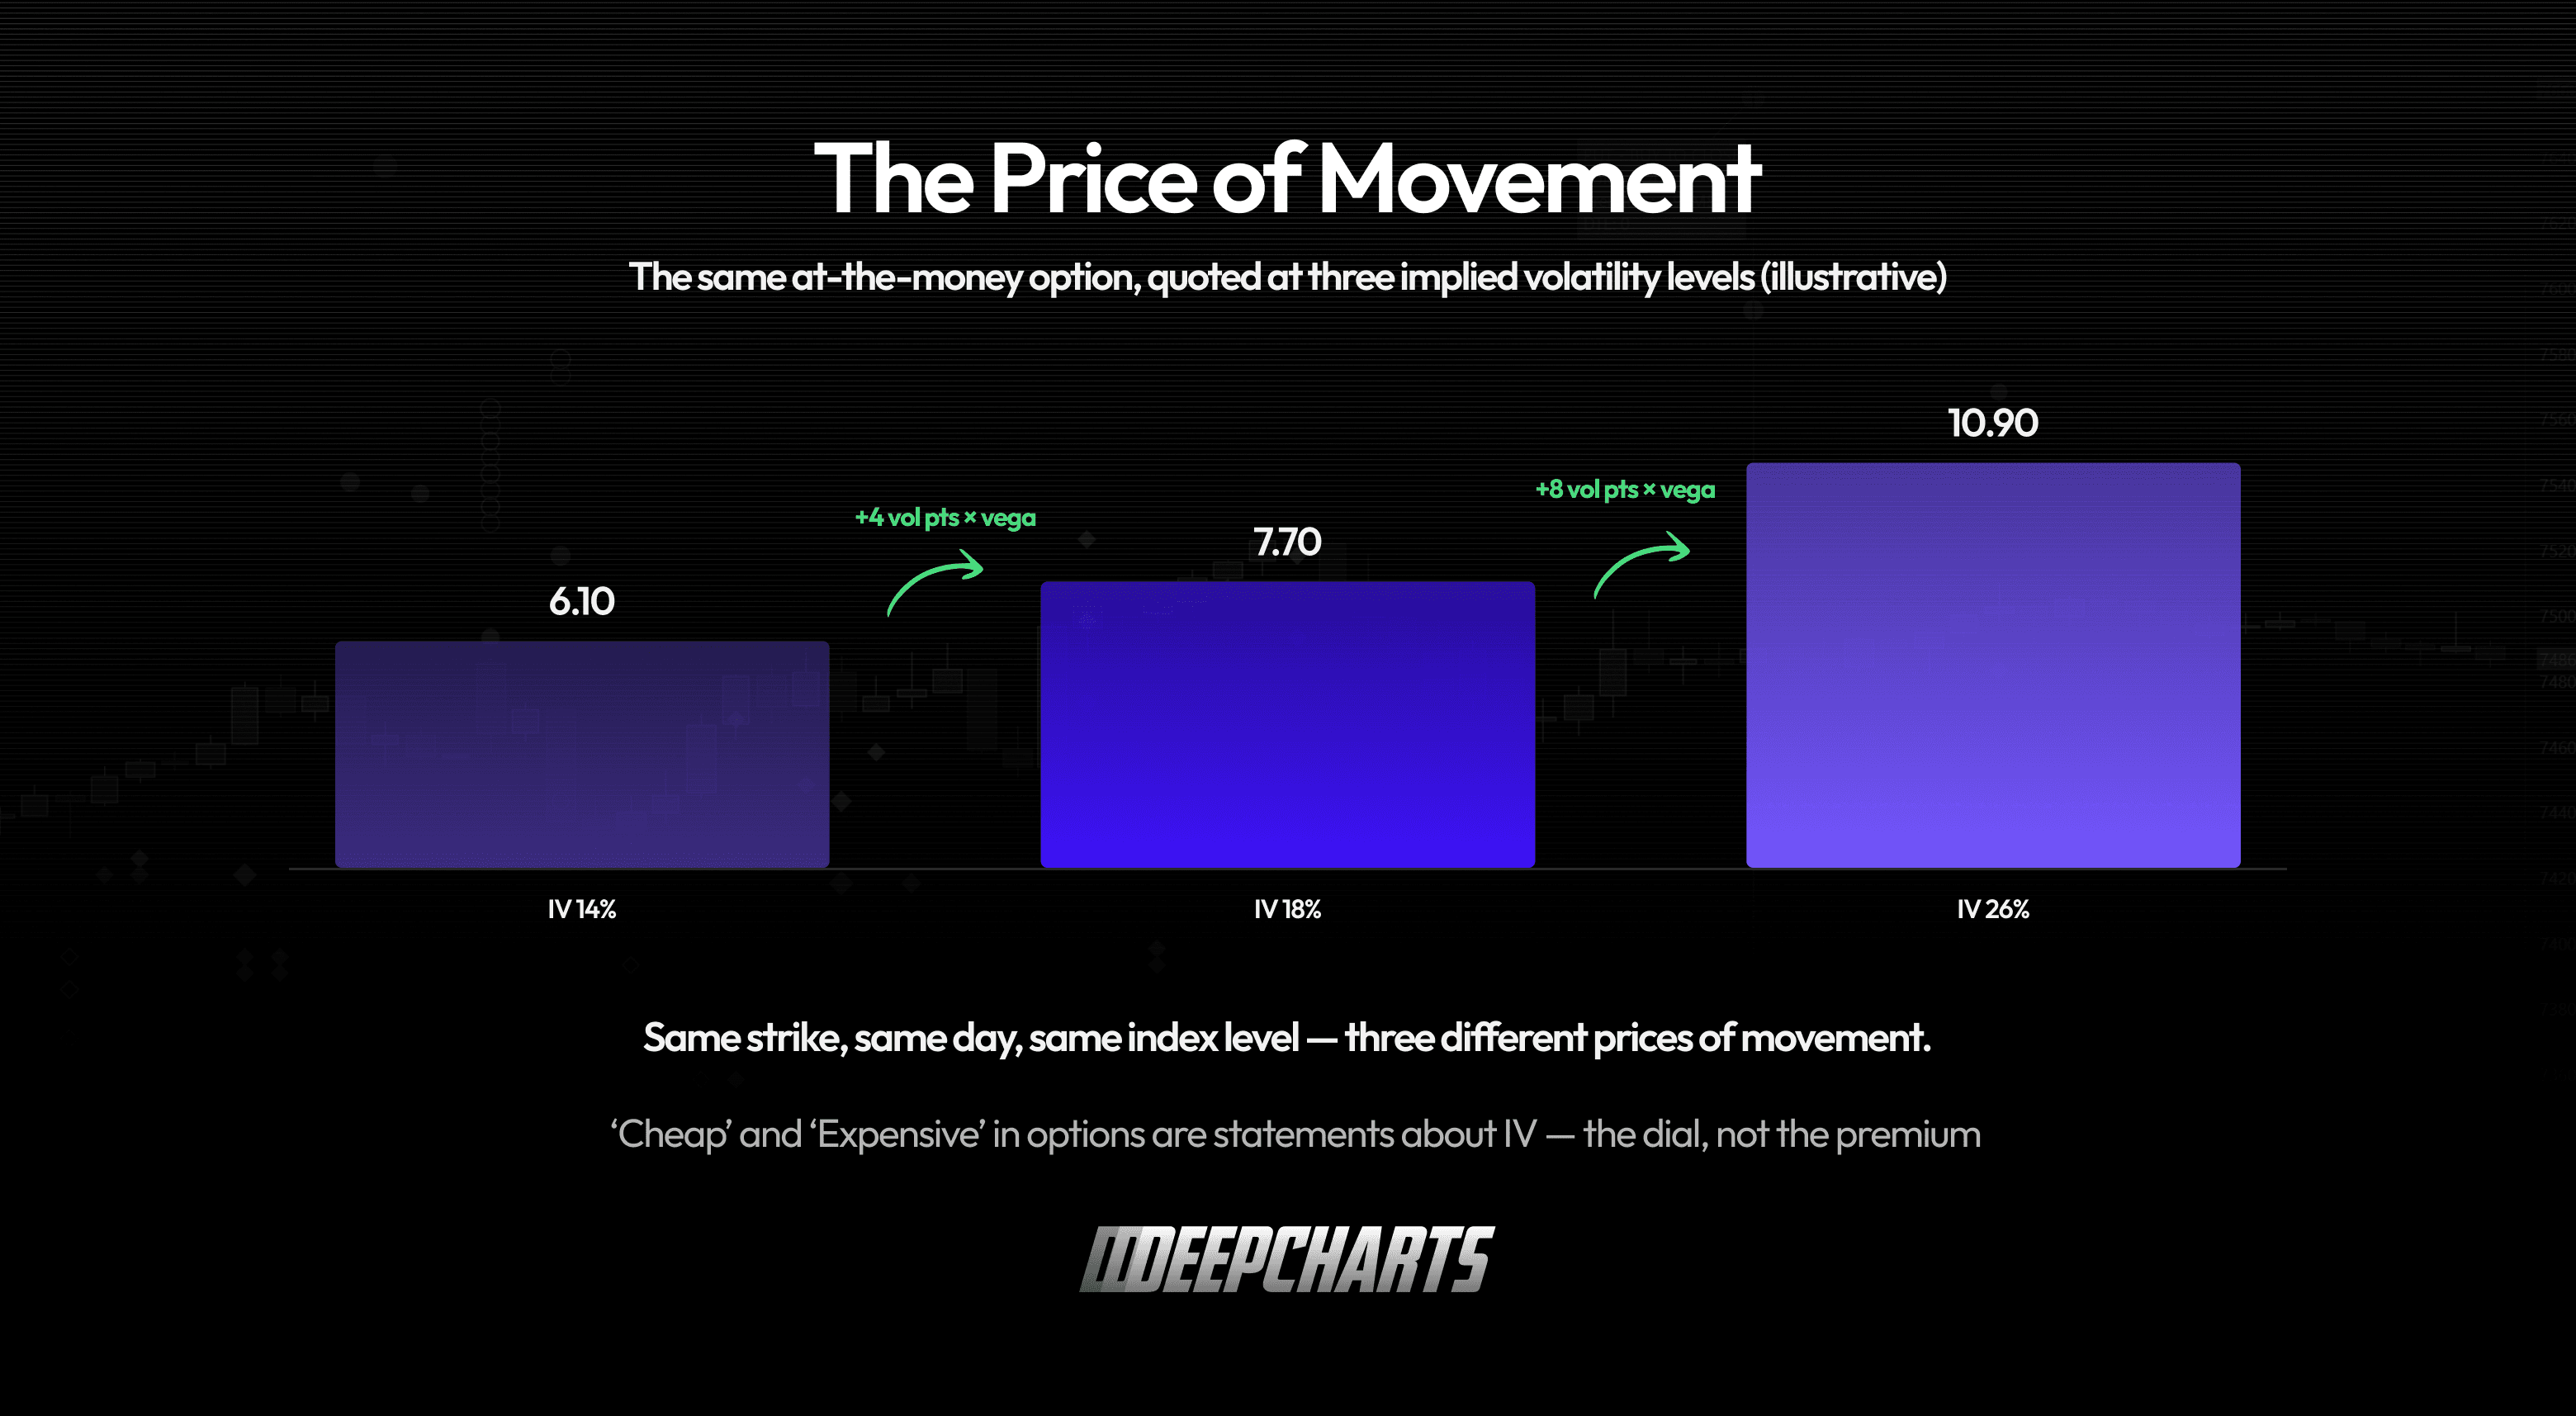
Figura 2 · El precio del movimiento
Dónde vive la vega (el espejo de la gamma)
La vega se concentra at the money, igual que la gamma y la theta. A estas alturas ya conoces esa dirección: es donde el resultado está más indeciso, así que es donde más importa la expectativa de movimiento.
Pero en el eje del tiempo, la vega es la imagen espejo de la gamma. La gamma explota a medida que se acerca el vencimiento: con una hora por delante, cada punto reescribe el delta con violencia. La vega hace lo contrario: crece con el tiempo al vencimiento. A una opción 0DTE casi no le importa lo que haga la IV: no queda futuro por repreciar. Una opción con seis meses de vida es todo futuro: cambia el movimiento esperado por día y repreciaste cientos de días de una vez. Las opciones de largo plazo at the money son el terreno de la vega.
Guarda ese espejo en la cabeza, porque ordena todo el tablero: el frente de la curva opera gamma; el fondo opera vega. El scalper de la última hora y el fondo a seis meses «operan opciones» los dos, y apenas están en el mismo negocio.
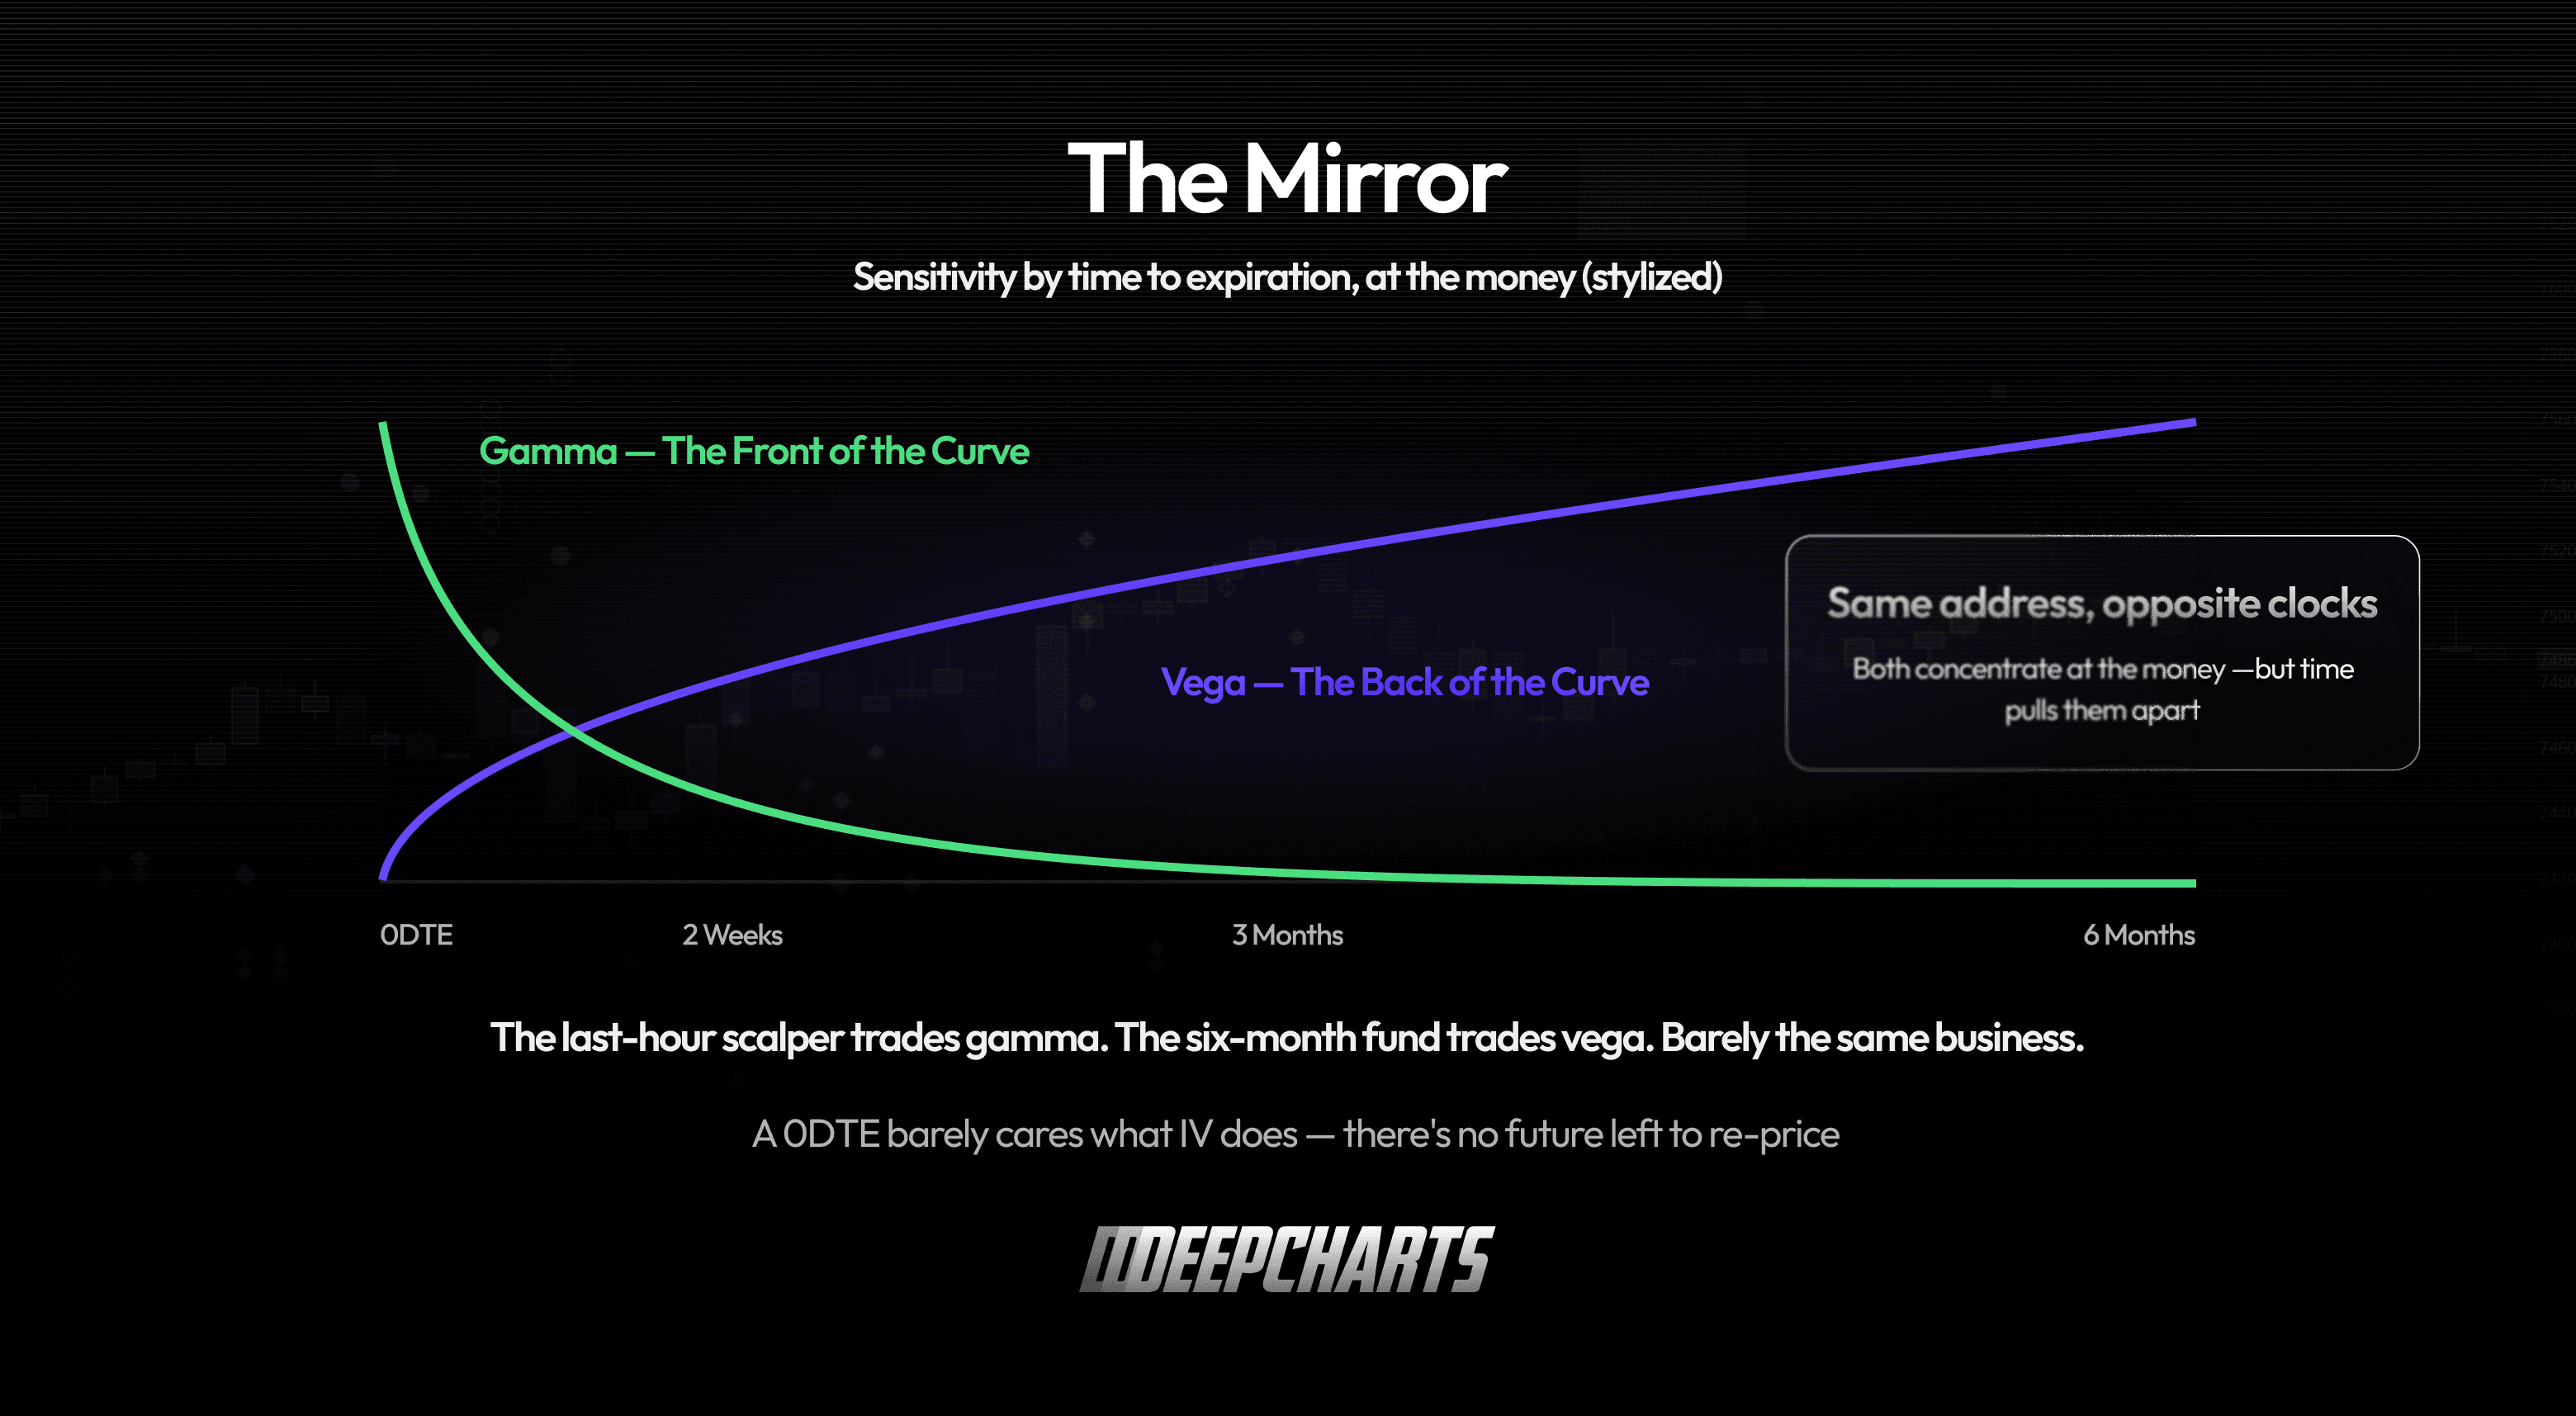
Figura 3 · El espejo
La decepción, en detalle
Ahora, la historia que la vega existe para explicar. Resultados esta noche. Esperas que superen las estimaciones y compras la call a 10,00. La IV de ese vencimiento es del 45 %, inflada, porque todos saben que esta noche es una moneda al aire que vale la pena asegurar.
Los resultados superan las estimaciones. La acción abre con un gap del 3 % al alza. Y tu call abre en 9,20.
Nada falló. Dos fuerzas tiraron en direcciones opuestas: el delta te hizo ganar con el movimiento del 3 %, digamos +1,60. Pero la moneda ya cayó: la incertidumbre que todos pagaban por mantener durante la noche se evaporó, la IV se desplomó del 45 % al 28 % y, con una vega de unos 0,14 por punto, eso son −2,40. Neto: −0,80. Acertaste la dirección, fallaste el movimiento, y el movimiento era la posición más grande.
Es la pérdida más instructiva de las opciones, y la vega es su nombre. Antes del evento no solo estabas comprado en la dirección de la acción; estabas comprado en la expectativa de movimiento, justo cuando esa expectativa estaba en su máximo. El mercado cobra entrada por las tormentas conocidas. A veces la tormenta supera el precio de la entrada: un gap del 12 % habría enterrado el desplome de la volatilidad. Pero «la acción se movió a mi favor» y «la opción gana dinero» son dos frases distintas, y la vega es la distancia entre ellas.

Figura 4 · Tener razón y perder
El mercado pone precio a las tormentas por adelantado
Generaliza la historia de los resultados y obtienes uno de los datos más útiles de esta serie: los eventos conocidos llevan una prima de volatilidad visible. Mira la IV a lo largo de los vencimientos y encontrarás bultos justo en las mañanas de CPI, las tardes de la Fed y las fechas de resultados: el mercado poniendo precio a cada tormenta por adelantado, vencimiento por vencimiento. Después del evento, esa prima se escurre de los vencimientos afectados en minutos. Nadie lo anuncia; la repreciación es el anuncio.
De ahí salen dos lecturas prácticas. Primero, la IV alrededor de un evento no está «alta» en ningún sentido ingenuo: es la tarifa de entrada del mercado por mantener riesgo durante una incógnita programada, y comparar esa tarifa con lo que el evento entrega históricamente es justo la disciplina de IV frente a RV del Episodio 4. Segundo, y esta es la advertencia honesta: una IV elevada es información sobre la atención, no sobre la dirección. Dice «el mercado espera movimiento aquí»; no dice nada sobre hacia dónde. Trata los niveles de volatilidad como contexto, nunca como una señal direccional.

Figura 5 · Prima de evento
Por qué les importa a los traders de futuros
Tú operas el índice, no la volatilidad implícita. Pero la vega tiene tres canales que llegan directo a tu cinta.
La IV define el escenario esperado del día. La IV de corto plazo del índice se traduce, aritméticamente, en cuánto movimiento diario puso en precio el mercado de opciones. Ese número es público y enmarca la sesión antes de que abra: una cinta que intenta romper un rango más estrecho de lo que puso en precio la volatilidad es un animal distinto de una que ya lo está superando. Contexto, no profecía.
La repreciación de la volatilidad obliga a recubrir. Cuando la IV salta o se desploma, todos los libros de opciones se reprecian, y los deltas de esos libros cambian sin que el precio se mueva, porque toda la escalera se dobla con el cambio de volatilidad. Los dealers tienen que ajustar sus coberturas en futuros en consecuencia. Ese cambio de delta impulsado por la volatilidad tiene nombre, vanna, y es justo donde empieza el próximo episodio. Considéralo el adelanto: los movimientos de volatilidad por sí solos pueden generar flujo mecánico en futuros.
Los eventos estructuran la sesión. Antes del evento: libros cubiertos, volatilidad demandada, cinta a menudo comprimida; el mercado literalmente pagó por esperar. Después del evento: la prima se escurre, las coberturas se deshacen y el movimiento se reprecia en ambos sentidos. El ritmo alrededor del CPI, el FOMC y las grandes noches de resultados no es estado de ánimo; es la vega llenándose y vaciándose, con el flujo de cobertura como plomería. Tendencias, como siempre: la cinta tiene la última palabra.
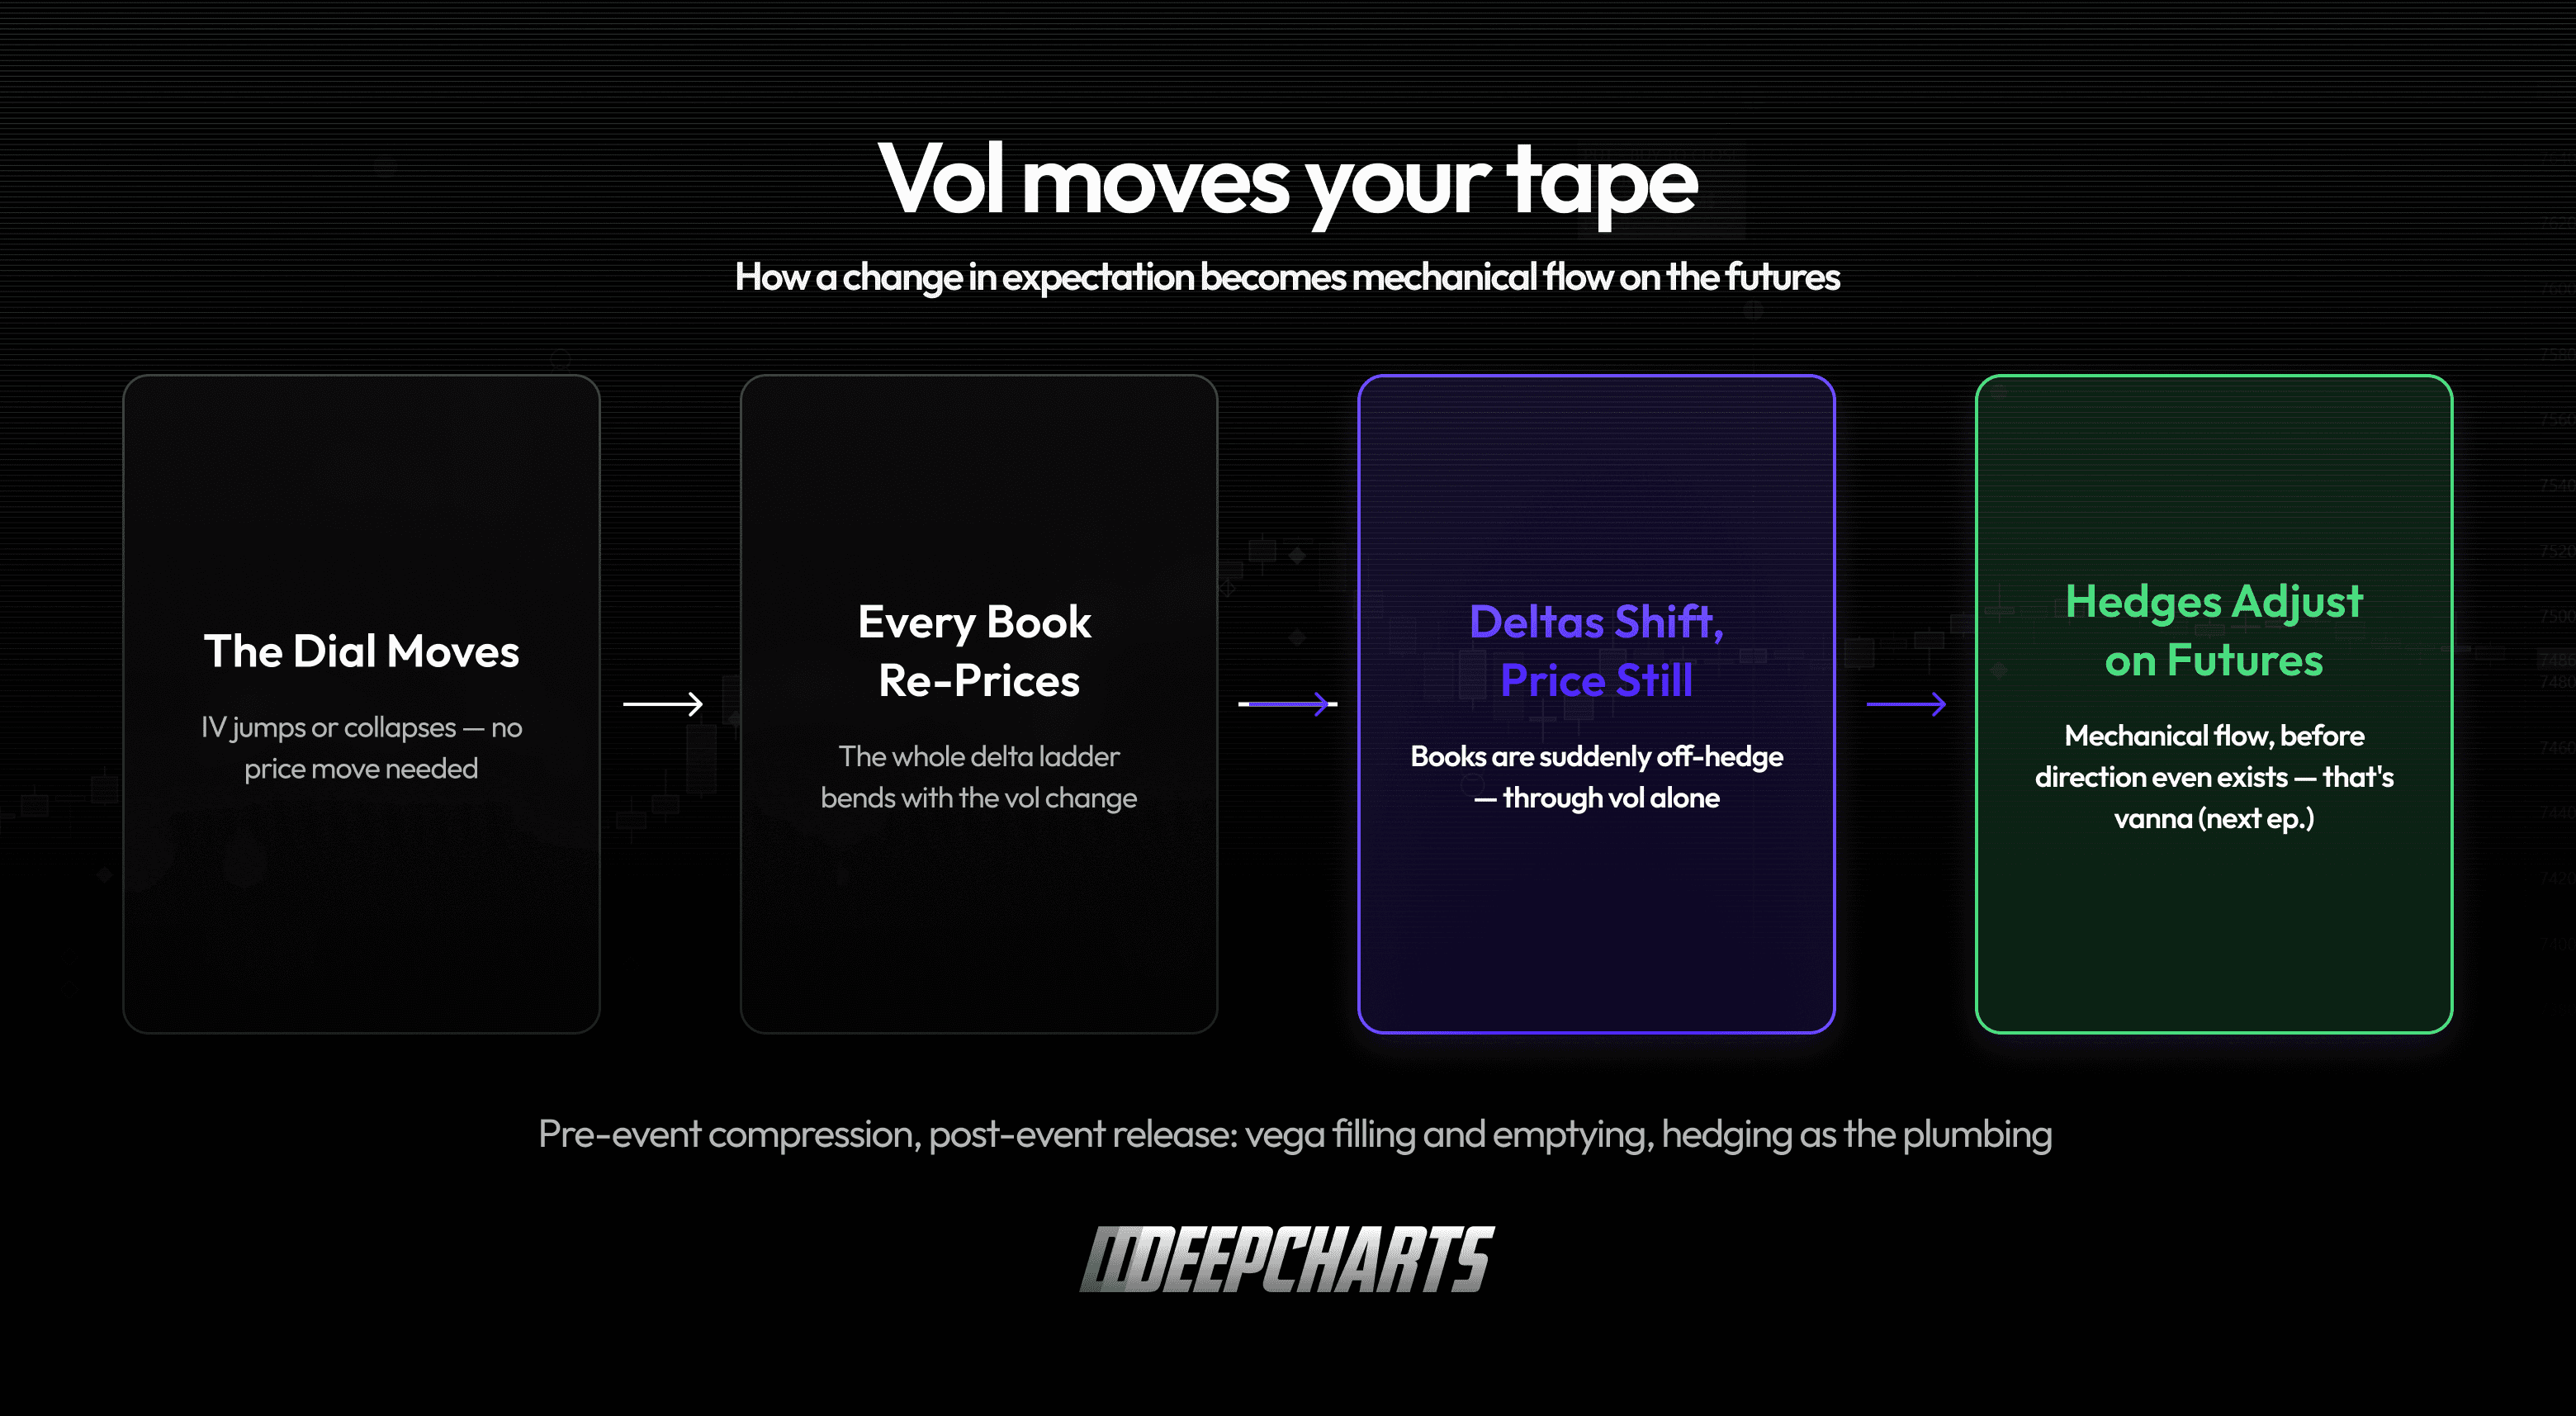
Figura 6 · La volatilidad mueve tu cinta
Preguntas frecuentes
¿Qué es la vega en opciones, en términos simples?
La vega es cuánto cambia el valor de una opción cuando la volatilidad implícita se mueve un punto porcentual. Una vega de 0,40 significa +0,40 si la IV sube un punto y −0,40 si baja, aunque el subyacente no cambie.
¿Qué es el IV crush?
El desplome rápido de la volatilidad implícita cuando se resuelve un evento conocido. Las opciones infladas por la incertidumbre previa pierden esa prima a los pocos minutos de conocerse el resultado: la razón clásica por la que un movimiento de resultados bien anticipado puede igualmente perder dinero.
¿Por qué mi opción perdió valor si la acción se movió a mi favor?
Porque estabas comprado en dos cosas: la dirección (delta) y el movimiento esperado (vega). Si el desplome de la volatilidad pesa más que la ganancia direccional, el neto es negativo. Antes de los eventos, la posición en vega suele ser la más grande.
¿Una volatilidad implícita alta es buena o mala?
Ninguna de las dos: es un precio. Una IV alta significa que el movimiento es caro: malo para los compradores como tarifa de entrada, atractivo para los vendedores como renta (la prima del Episodio 4). Júzgala frente al movimiento que realmente esperas que se realice, no solo frente a su propia historia.
¿La vega le importa a un trader de futuros?
Sí, de forma indirecta: la IV de corto plazo del índice enmarca el rango esperado de la sesión, y la repreciación de la volatilidad cambia los deltas de los libros de opciones, lo que obliga a los dealers a recubrir en futuros incluso antes de que el precio se mueva. Ese canal, la vanna, es el próximo episodio.
Episodio 7: vanna y charm, las dos griegas silenciosas que mueven el delta cuando nadie toca el precio.
Equipo de Deepcharts
·
Compartir en
