
Cada mañana circulan las mismas capturas: “call wall en 6.050, put wall en 5.900”, números entregados con la seguridad de una viga maestra. A veces el precio los respeta al tick. A veces los atraviesa como si nunca hubieran existido. Este episodio explica qué es realmente un wall, quién lo construye, por qué la presión de cobertura sí se concentra ahí y cuál es la versión honesta de lo que estos niveles pueden y no pueden prometer. Episodio 8 de nuestra serie sobre las griegas: el episodio en el que por fin leemos el tablero completo.
Del libro al tablero
Durante siete episodios vivimos dentro del libro de un dealer: una posición, un delta, una cobertura que lo persigue. Es momento de alejar el zoom, porque el mercado real son todos los libros a la vez y, a diferencia del inventario de un solo dealer, la materia prima para leerlo es pública.
El open interest, es decir, cuántos contratos existen en cada strike y vencimiento, se publica a diario. Y hay algo en las opciones que hace posibles los mapas: la exposición no se reparte de forma pareja. El flujo real va en manada. Los programas de rendimiento venden las mismas calls en números redondos mes tras mes. Los compradores de protección concentran sus puts en el mismo puñado de strikes por debajo del mercado (los compradores estructurales del Episodio 4, que dejan huellas estructurales). Los números redondos atraen a todo el mundo.
Donde se concentran los contratos, se concentra la gamma (las campanas del Episodio 3, apiladas por miles). Y donde se concentra la gamma, también se concentra la cobertura que estudiamos durante siete episodios, en precios concretos y conocibles. Multiplica la gamma de cada strike por sus contratos abiertos, haz una suposición sobre quién tiene qué (guarda esa idea: es la suposición sobre la que descansa todo este tema) y obtienes el perfil gamma del tablero: un skyline de exposición, strike por strike.
Las torres más altas de ese skyline tienen nombre. La mayor concentración por encima del mercado: el call wall. La mayor por debajo: el put wall.

Figura 1 · El mapa vive en el eje del precio
Cómo se dibuja el mapa: cuatro imágenes de un mismo tablero
Antes de seguir, fija un punto práctico, porque cambia cómo vas a mirar cualquier gráfico de exposición a partir de ahora. Los walls no son, por naturaleza, un objeto del eje X. Los strikes son precios, y los precios viven en el eje vertical del gráfico que ya operas. Por eso toda representación seria de este mapa se traza en horizontal, alineada con la escala de precio del subyacente: la misma gramática que un volume profile. El skyline de la Figura 1, acostado junto a las velas, con sus torres exactamente a las alturas que puedes operar. Dominan cuatro representaciones, de menos a más información.
Uno: niveles clave. La versión minimalista: líneas horizontales en el puñado de strikes que importan, el call wall, el put wall y el flip de zero gamma (el tema completo del próximo episodio). Es lo que circula en capturas, y es realmente útil durante la sesión: tres alturas en el gráfico, cero ruido. El costo: se pierde toda la forma. Ves dónde están las torres más altas, pero no qué tan altas son, qué tan solas están ni qué tan poblado está el barrio que las rodea.
Dos: el perfil de exposición. El skyline completo, girado sobre el eje del precio: una barra horizontal por strike, con longitud proporcional a la exposición estimada, dibujada junto al gráfico. Conviven dos convenciones, y responden a preguntas distintas. Bruto, de dos lados: barras de calls y de puts por separado (normalmente en direcciones o colores opuestos). Más rico, porque ves la composición de cada nivel: un strike que es todo calls se comporta distinto que uno donde calls y puts se amontonan juntos. Neto, con signo: una barra por strike, calls compensadas con puts. Más limpio, porque ves el balance de un vistazo. Los mismos datos, dos lentes.
Tres: la curva de gamma neta. En lugar de barras por strike, suma la gamma estimada de los dealers de todo el tablero en función del precio: “si el índice estuviera aquí, la gamma agregada sería esta”. El resultado es una sola curva que sube por la escala de precios, positiva en una zona y negativa en otra. Es la representación más abstracta y la más cargada de concepto, porque su forma te dice cómo cambiaría el régimen de cobertura a medida que se mueve el precio. Y el precio donde la curva cruza cero es el nivel más citado de todo el mapa. El Episodio 9 está dedicado a él.
Cuatro: el heatmap. Agrega el tiempo: strikes en un eje, sesiones en el otro, brillo para la exposición. Los walls dejan de ser líneas y se vuelven bandas: persisten durante semanas, migran cuando se renuevan las posiciones y se apagan en los vencimientos. Es la única representación que muestra la historia del mapa, justo lo que una foto de una sola mañana no puede mostrar: si el wall de hoy es una institución o un turista.
Ninguna es “la correcta”. Los niveles responden a ¿dónde presto atención hoy? El perfil responde a ¿cómo es el barrio? La curva responde a ¿cómo cambia el régimen con el precio? El heatmap responde a ¿cómo evoluciona la geografía? Un trader que domina este mapa suele dejar los niveles en el gráfico y consultar el resto.

Figura 2 · Cuatro dibujos del mismo tablero
La receta detrás de cada gráfico
Una capa más de lectura, y es la que te salva de las discusiones en Twitter: dos gráficos llamados “perfil gamma” pueden no coincidir en nada, y ninguno está roto. Construir el mapa exige decisiones, y cada constructor las toma a su manera.
¿Qué vencimientos? ¿Todos los listados, el mes cercano o solo 0DTE? Cada uno es un mapa defendible de algo distinto. La exposición de corto plazo lleva mucha más gamma por contrato (Episodio 3) pero muere al cierre; un wall que domina la vista con todos los vencimientos puede ser irrelevante intradía, y un wall 0DTE intradía puede ser invisible en la foto mensual. ¿Neto o bruto? Que calls y puts del mismo strike se compensen o no cambia la altura y, a veces, el signo de un nivel. ¿Qué unidades? Gamma en contratos frente a gamma en dólares por cada 1 % de movimiento: los términos en dólares re-ponderan todo el skyline. ¿Qué inventario? Las fotos de open interest describen el tablero de ayer; las estimaciones con volumen intradía persiguen el flujo de hoy; y cada elección se apoya sobre la suposición de quién tiene la posición, que diseccionaremos más abajo.
La regla práctica sale sola: nunca leas un wall sin saber la receta que lo produjo. El mismo mercado, distintas cocinas, distintos mapas. Y ahora sabes qué preguntarle a cualquiera de ellos.
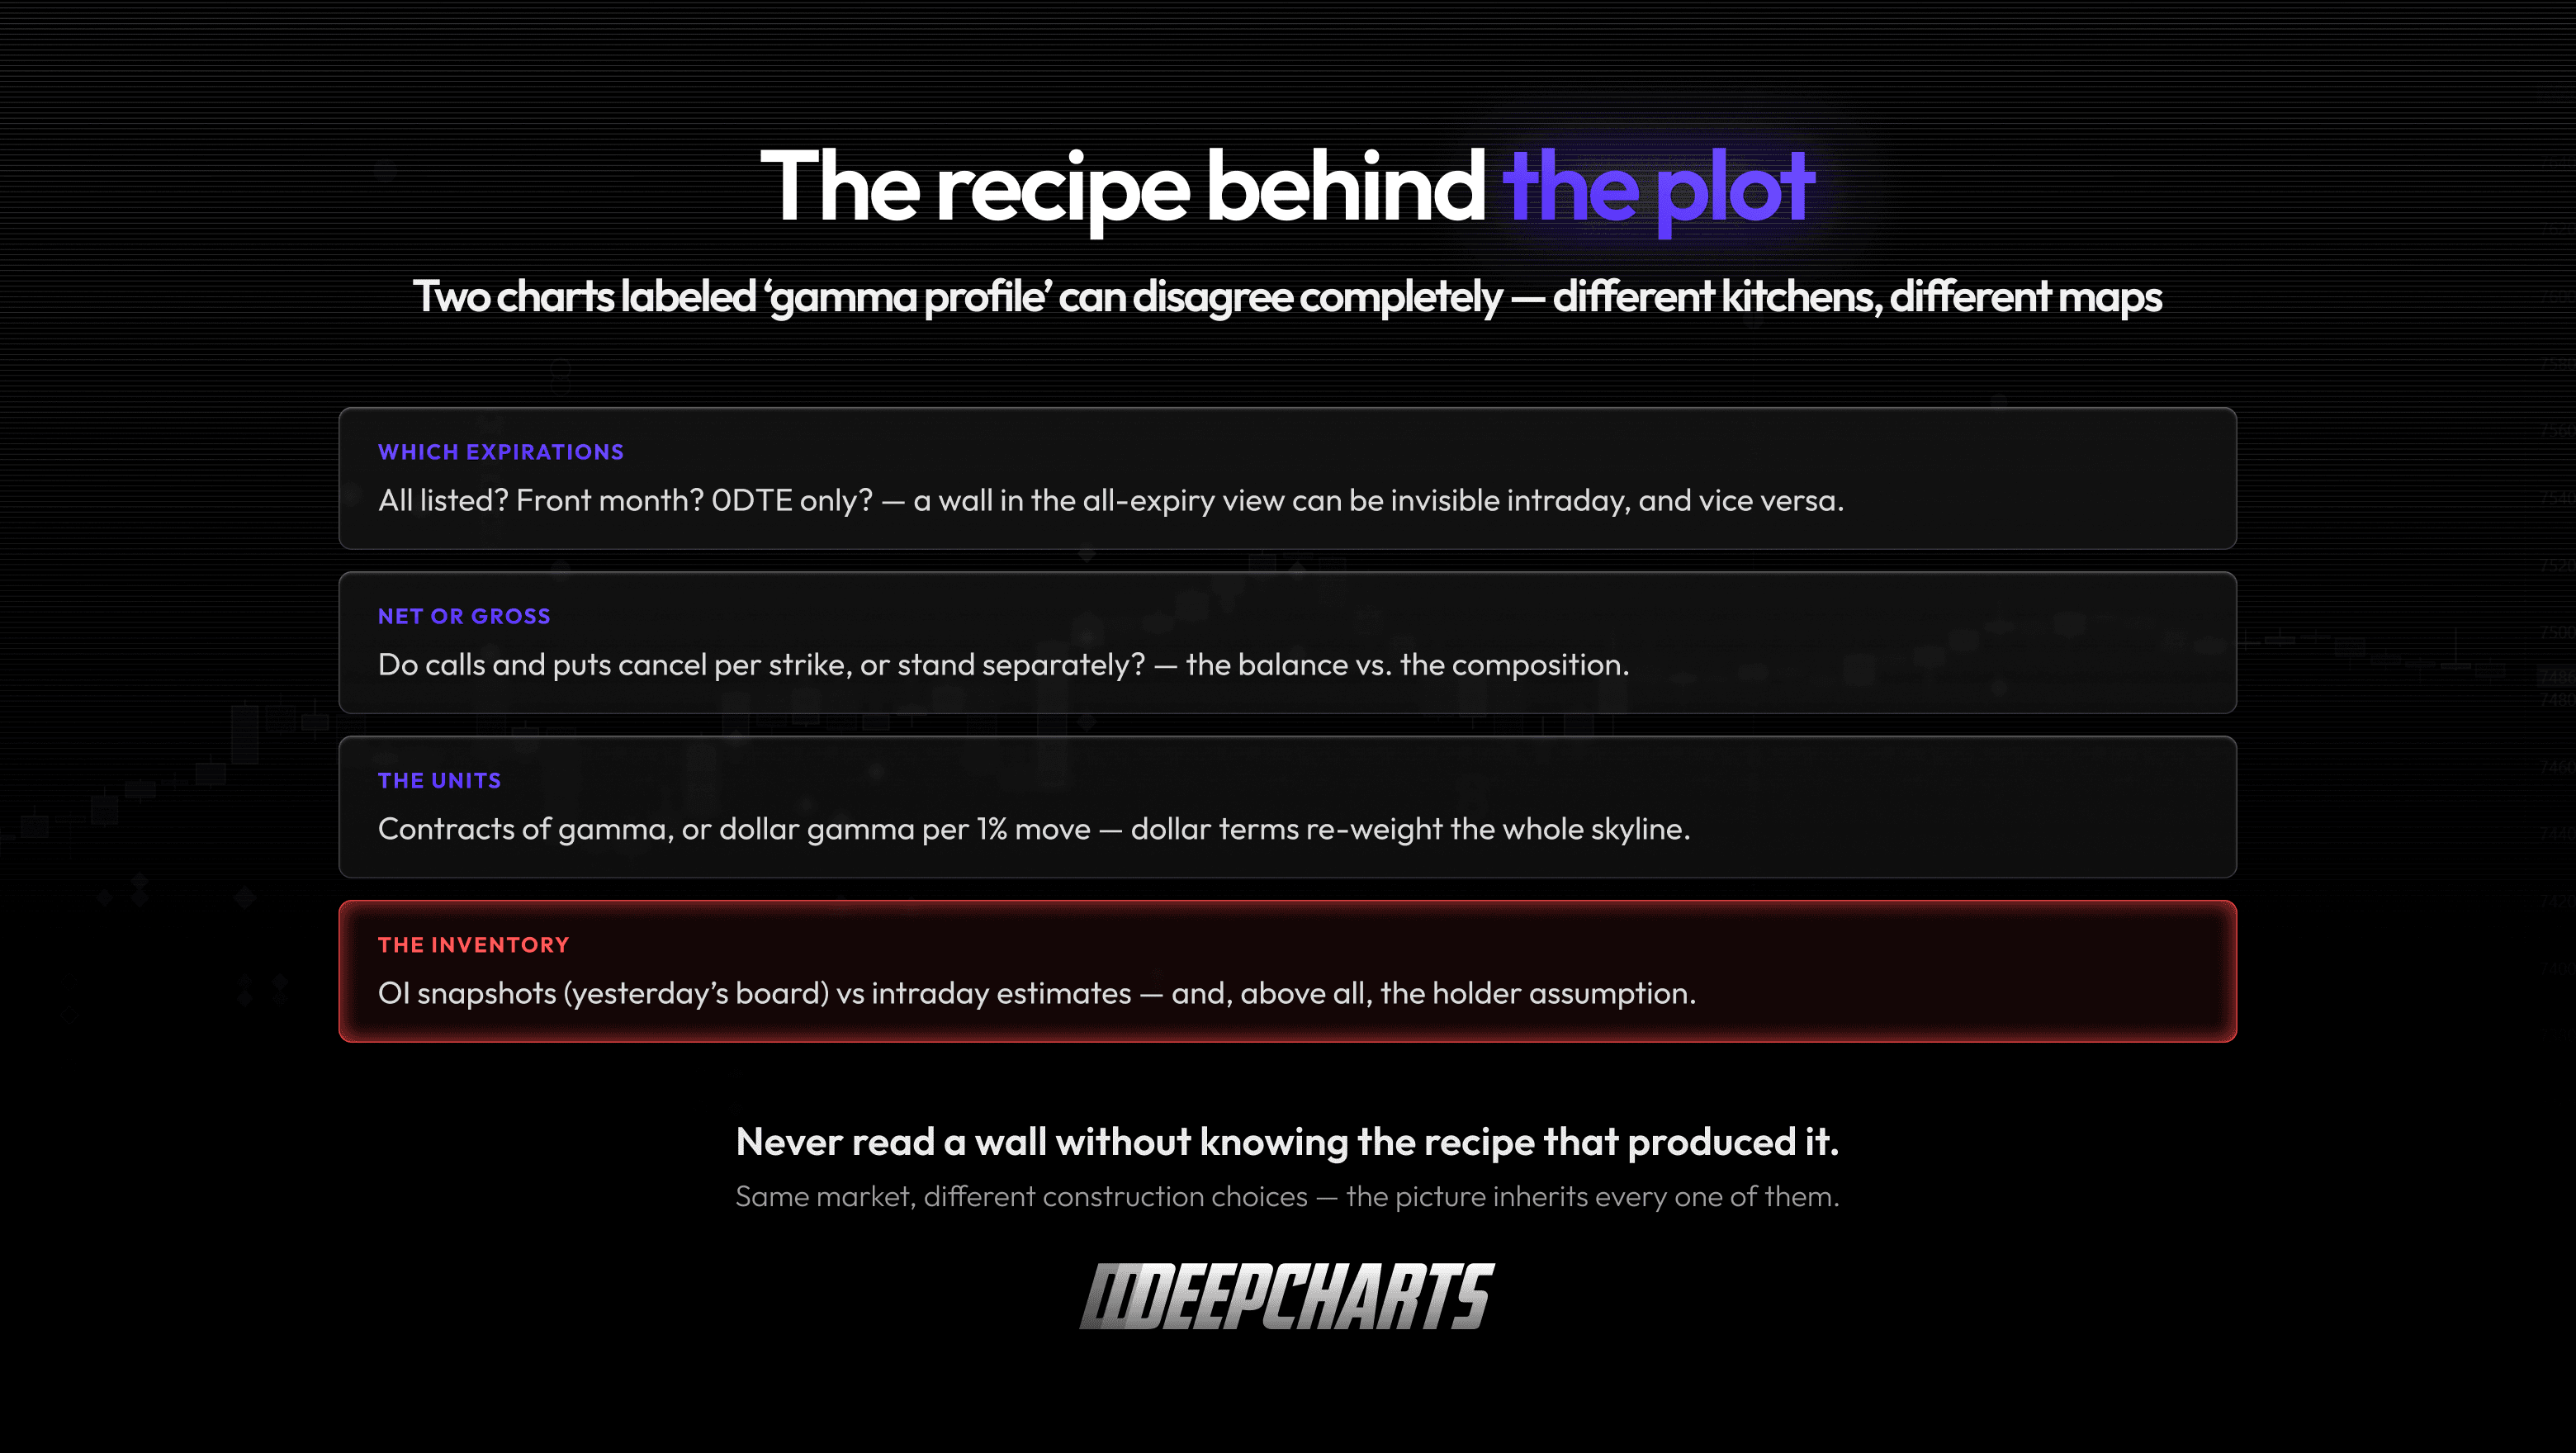
Figura 3 · La receta detrás del gráfico
Cómo se construye un call wall
Nadie coloca los walls. Se acumulan como subproducto de miles de decisiones no relacionadas que casualmente riman. Recorramos la construcción típica, con el índice en 6.000.
Todo el año, los fondos de renta y los programas de covered calls venden calls por encima del mercado para cobrar la prima: los cobradores de renta del Episodio 4, trabajando a escala industrial. Les gustan los números redondos y las distancias “seguras”: el 6.050 se vende una y otra vez, por mesas que nunca se conocieron. El open interest se acumula.
Los dealers del otro lado terminan comprados en esas calls 6.050, y estar comprado en opciones significa estar largo en gamma (Episodio 3): en ese strike, los libros de los dealers ocupan el asiento a contracorriente. Ahora mira qué hace su cobertura cuando el precio sube de 6.000 hacia 6.050. El delta de las calls crece (la gamma es máxima cerca del strike), así que los libros de los dealers se vuelven más largos, automáticamente, tick a tick. Los dealers no quieren esa posición larga. Venden futuros contra la subida, con más agresividad cuanto más se acerca el precio a la concentración.
Ese es todo el mecanismo de un call wall: no es una orden puesta en 6.050, no es una institución “defendiendo” un nivel. Es un gradiente de ventas mecánicas que se empina a medida que el precio se acerca al strike donde se acumula la exposición larga en gamma. La subida no choca contra un muro: se mete en un barro cada vez más profundo.
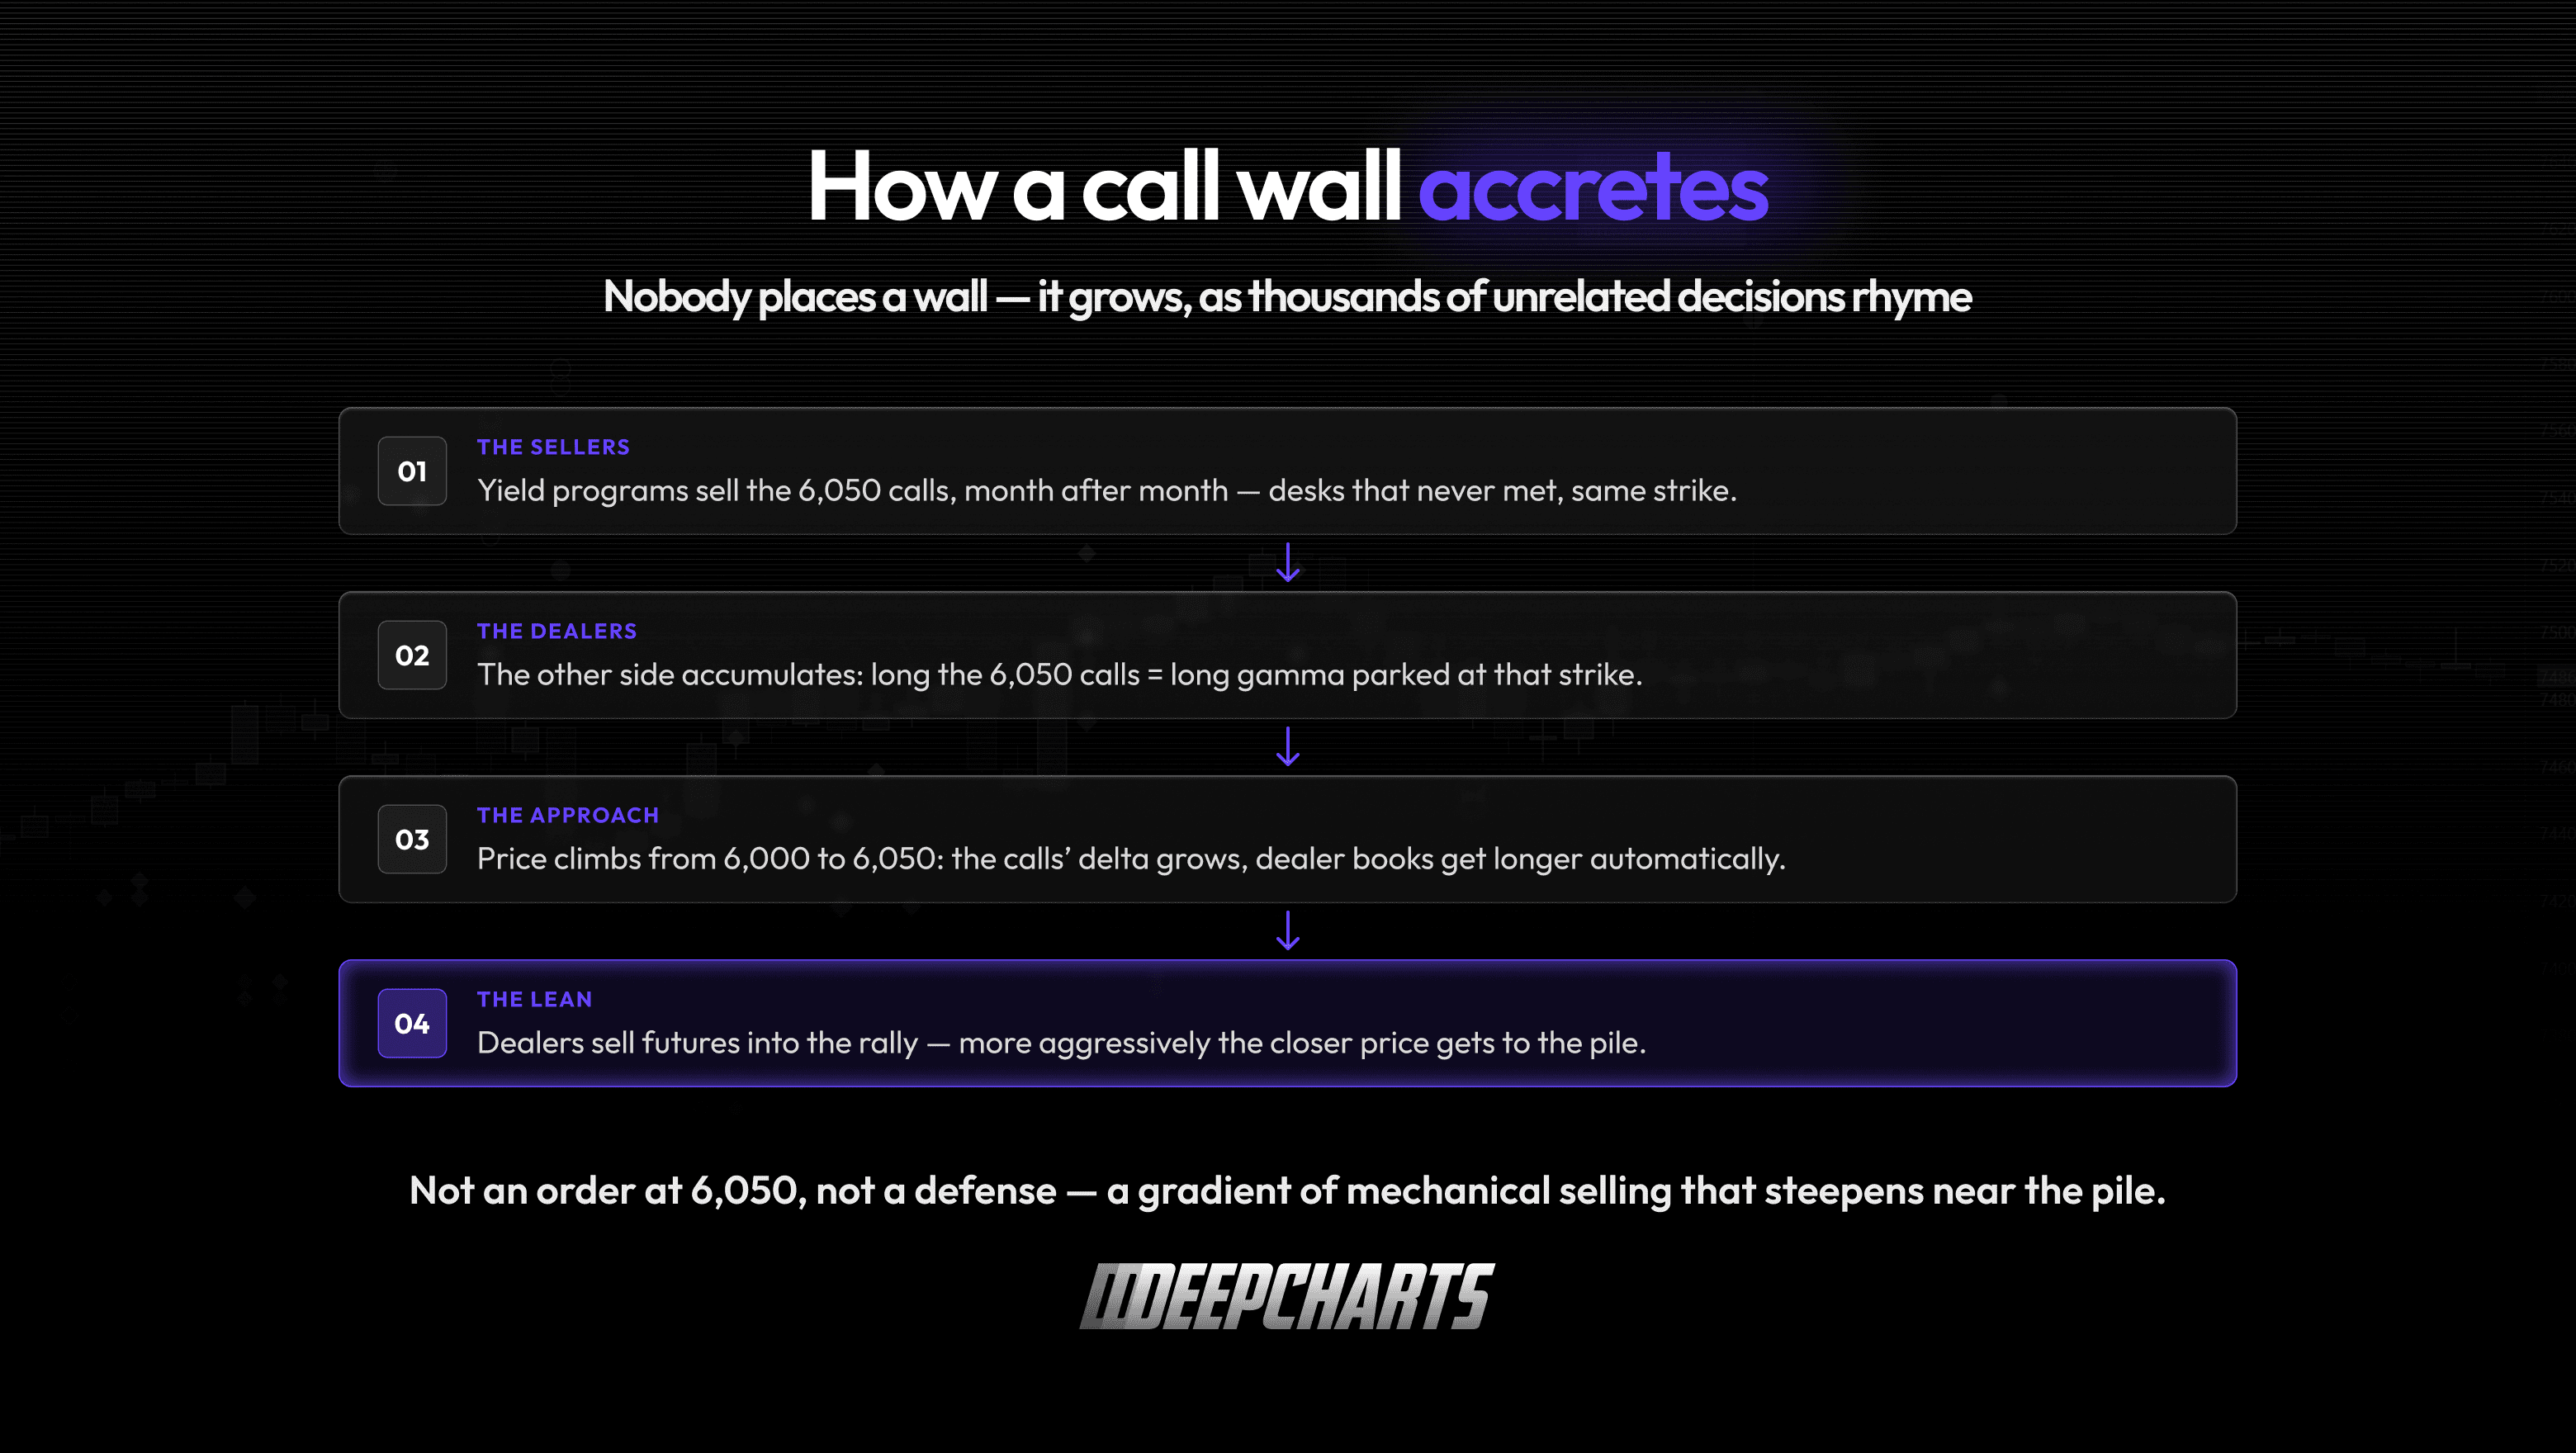
Figura 4 · Cómo se acumula un call wall
Y así es como esta serie te enseña a decirlo, con precisión: un call wall marca un strike donde el mapa muestra exposición concentrada, con la presión de cobertura estimada apoyándose contra el movimiento. Eso lo convierte en una zona a vigilar, no en un nivel que se espera que rechace el precio. Cómo se comporta la cinta al llegar te dice más que la etiqueta. ¿Aparece absorción justo donde debería estar el barro? El mapa se ganó su lugar. ¿El precio lo atraviesa con volumen creciente? También es información: sobre el flujo, o sobre el mapa.
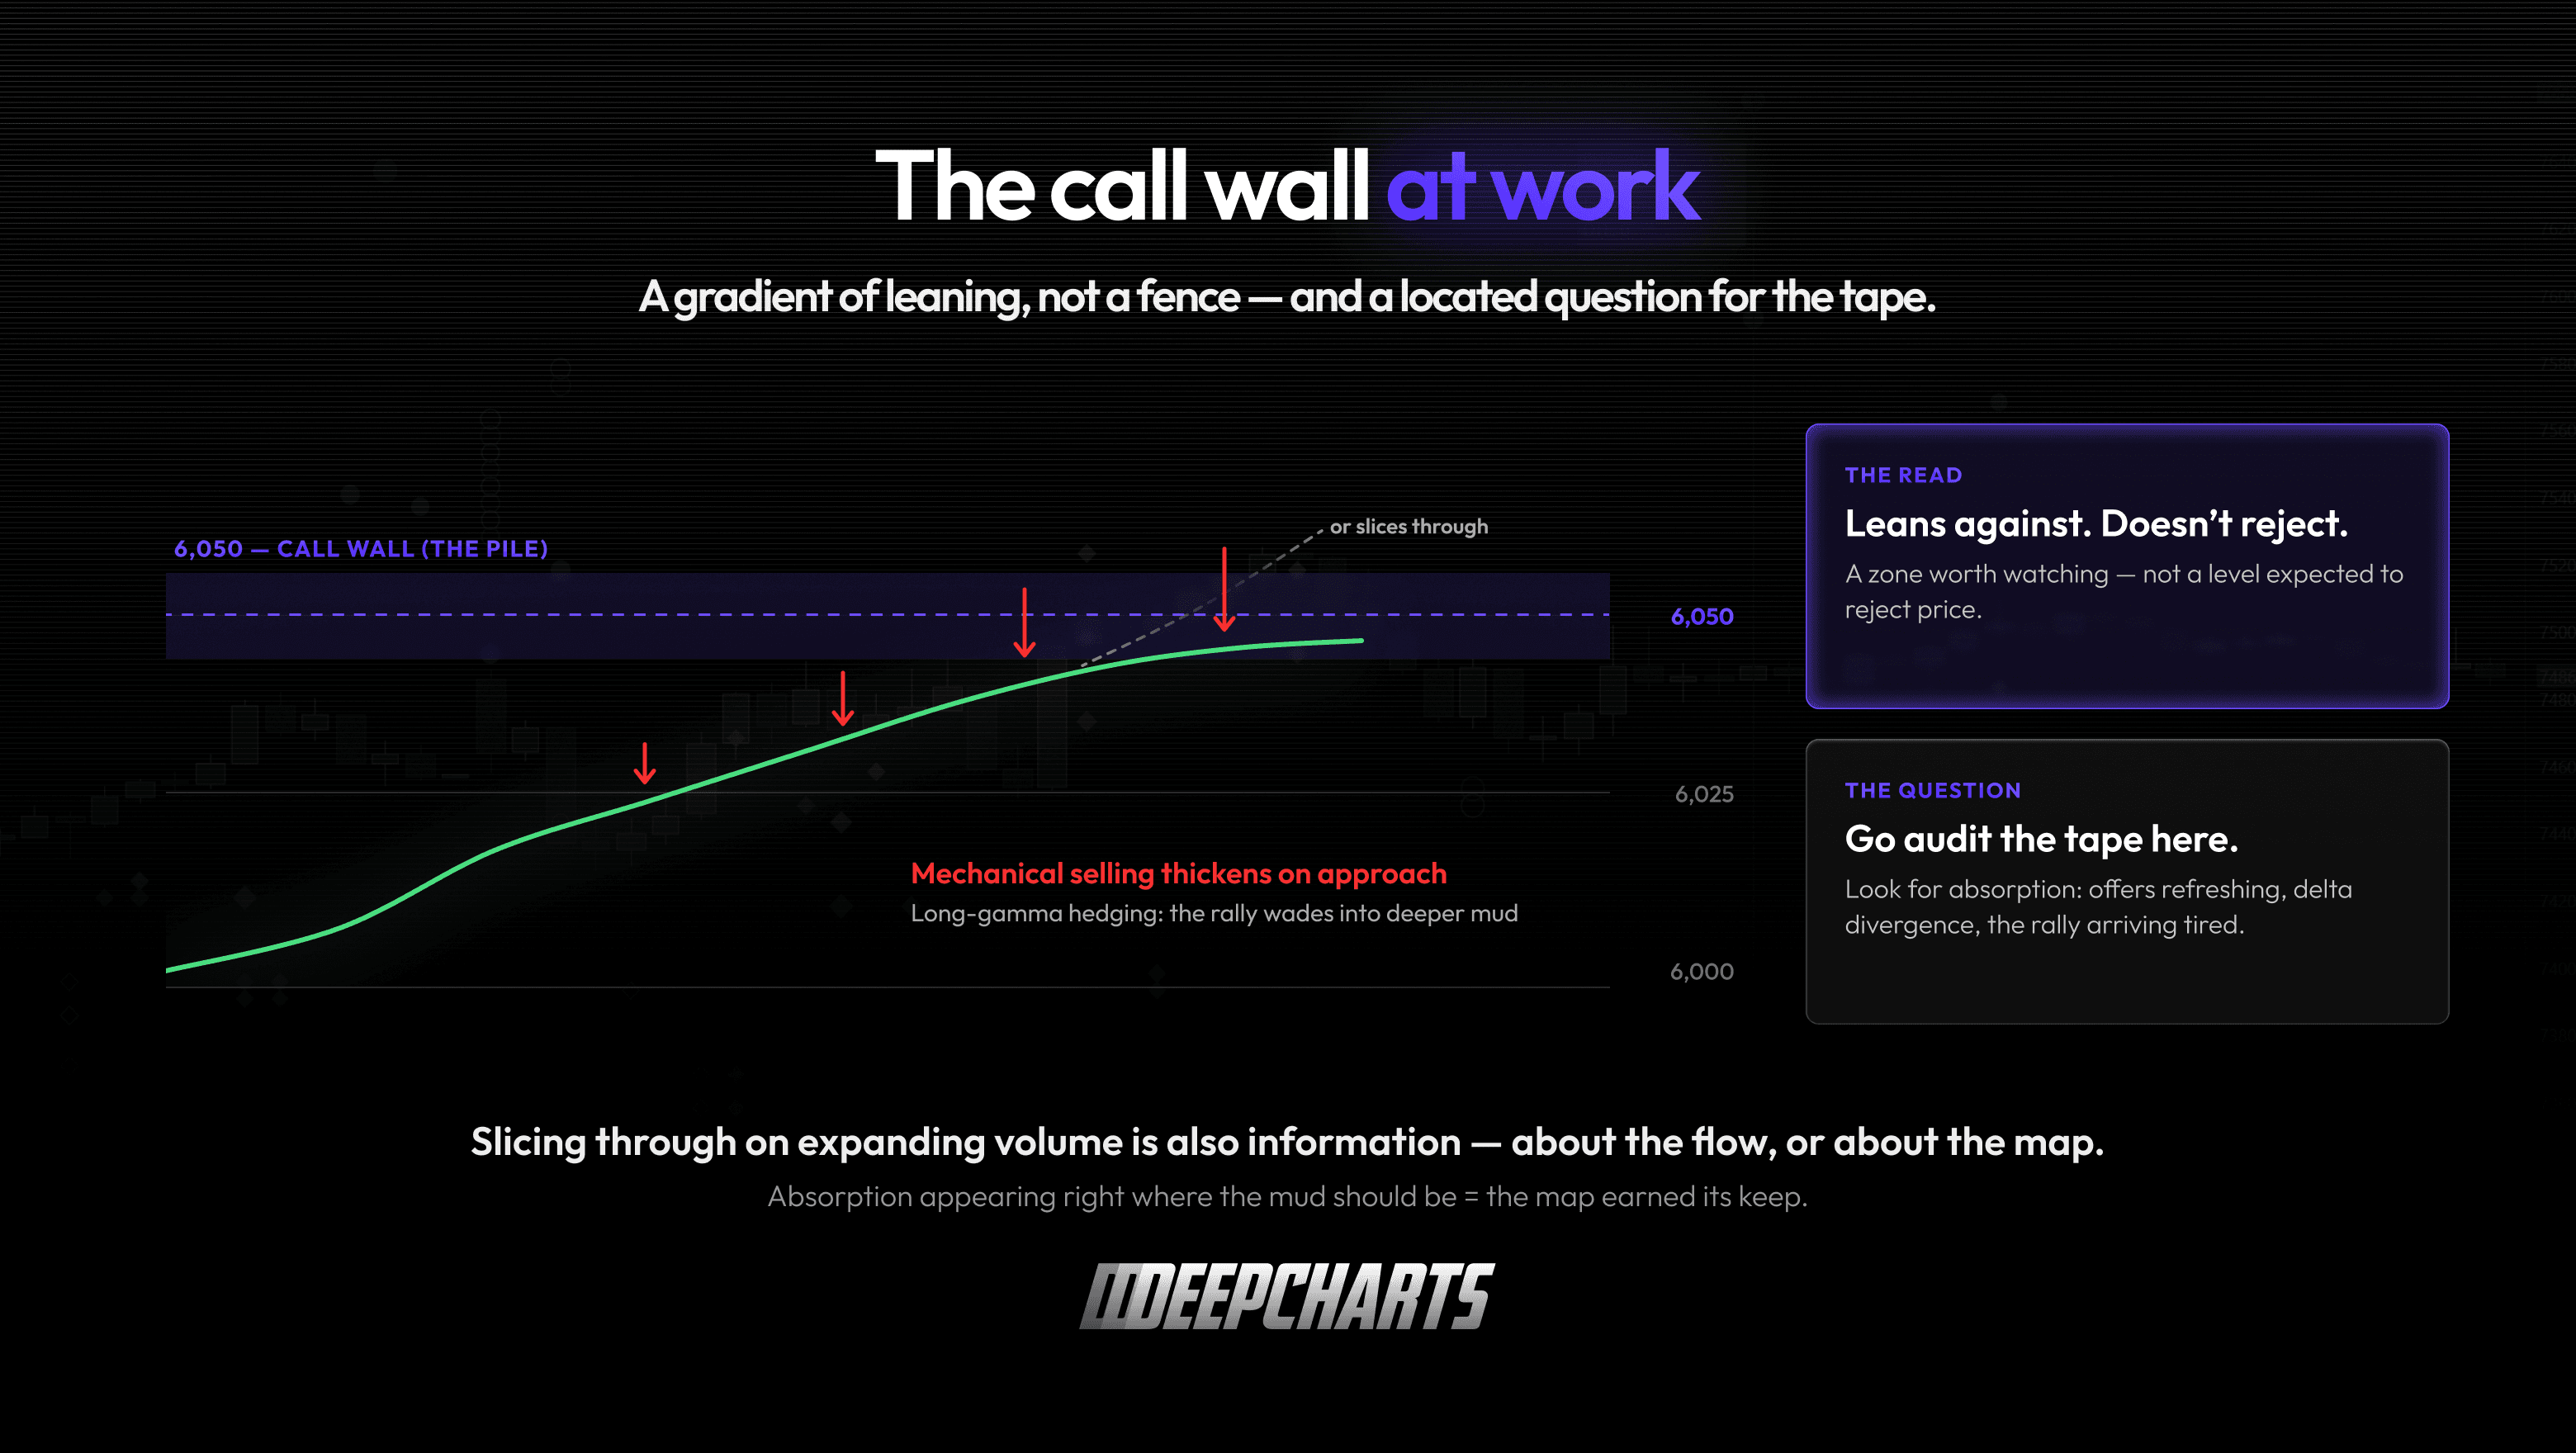
Figura 5 · El call wall en acción
Las dos caras del put wall
El put wall es donde el folclore se vuelve descuidado, porque la historia estándar, “put wall = soporte”, aplana un mecanismo que realmente tira en dos direcciones. Es lo más útil que te puede enseñar este artículo.
Cara uno: el acelerador. El put wall existe porque los compradores de protección concentraron sus puts en, digamos, 5.900, lo que significa que los dealers suelen estar vendidos en esas puts: cortos en gamma, el asiento procíclico. Cuando el precio cae hacia 5.900, el delta de esas puts se profundiza, los libros de los dealers se vuelven largos más rápido que sus coberturas, y la solución es vender futuros durante la caída. Léelo otra vez: por pura mecánica de gamma, la aproximación a un put wall es una zona de amplificación. Por eso las rupturas hacia strikes con muchas puts tantas veces se sienten como trampillas: el flujo mecánico va a favor de la caída, no en contra. Un put wall no es una red bajo el mercado. En la bajada, se parece más a una pendiente que se empina.
Cara dos: el estabilizador. Entonces, ¿por qué el precio tantas veces termina frenando en estos strikes? Porque ahí se activan otros dos flujos. Primero, la monetización: los fondos que tienen esas puts 5.900 no las compraron para llevarlas a cero; compraron un seguro, y en el strike ese seguro vale la pena venderlo. Cuando toman ganancias, los dealers que estaban vendidos en esas puts las recompran, reducen su exposición corta en gamma y recompran los futuros que habían vendido como cobertura. Segundo, las griegas silenciosas del Episodio 7: cuando el pánico se agota, la volatilidad implícita baja de su pico y la vanna convierte la cobertura de los dealers en más recompras; y cada hora que pasa, el charm también desgasta esas puts ya famosas. Cuando la presión vendedora se agota, los flujos de reversión en un put wall pueden ser violentos: la misma concentración que amplificó la caída ahora alimenta el rebote.
Junta las dos caras y la frase honesta se escribe sola: el put wall no es donde rebota el mercado, es donde ocurre la pelea. Amplificación al acercarse, posible estabilización en el nivel, y qué cara gana en un día concreto se decide en la cinta, no en el mapa. Lo que aporta el mapa es la dirección de la pelea, que, si seguiste esta serie, reconocerás como todo lo que un mapa puede prometer con honestidad.
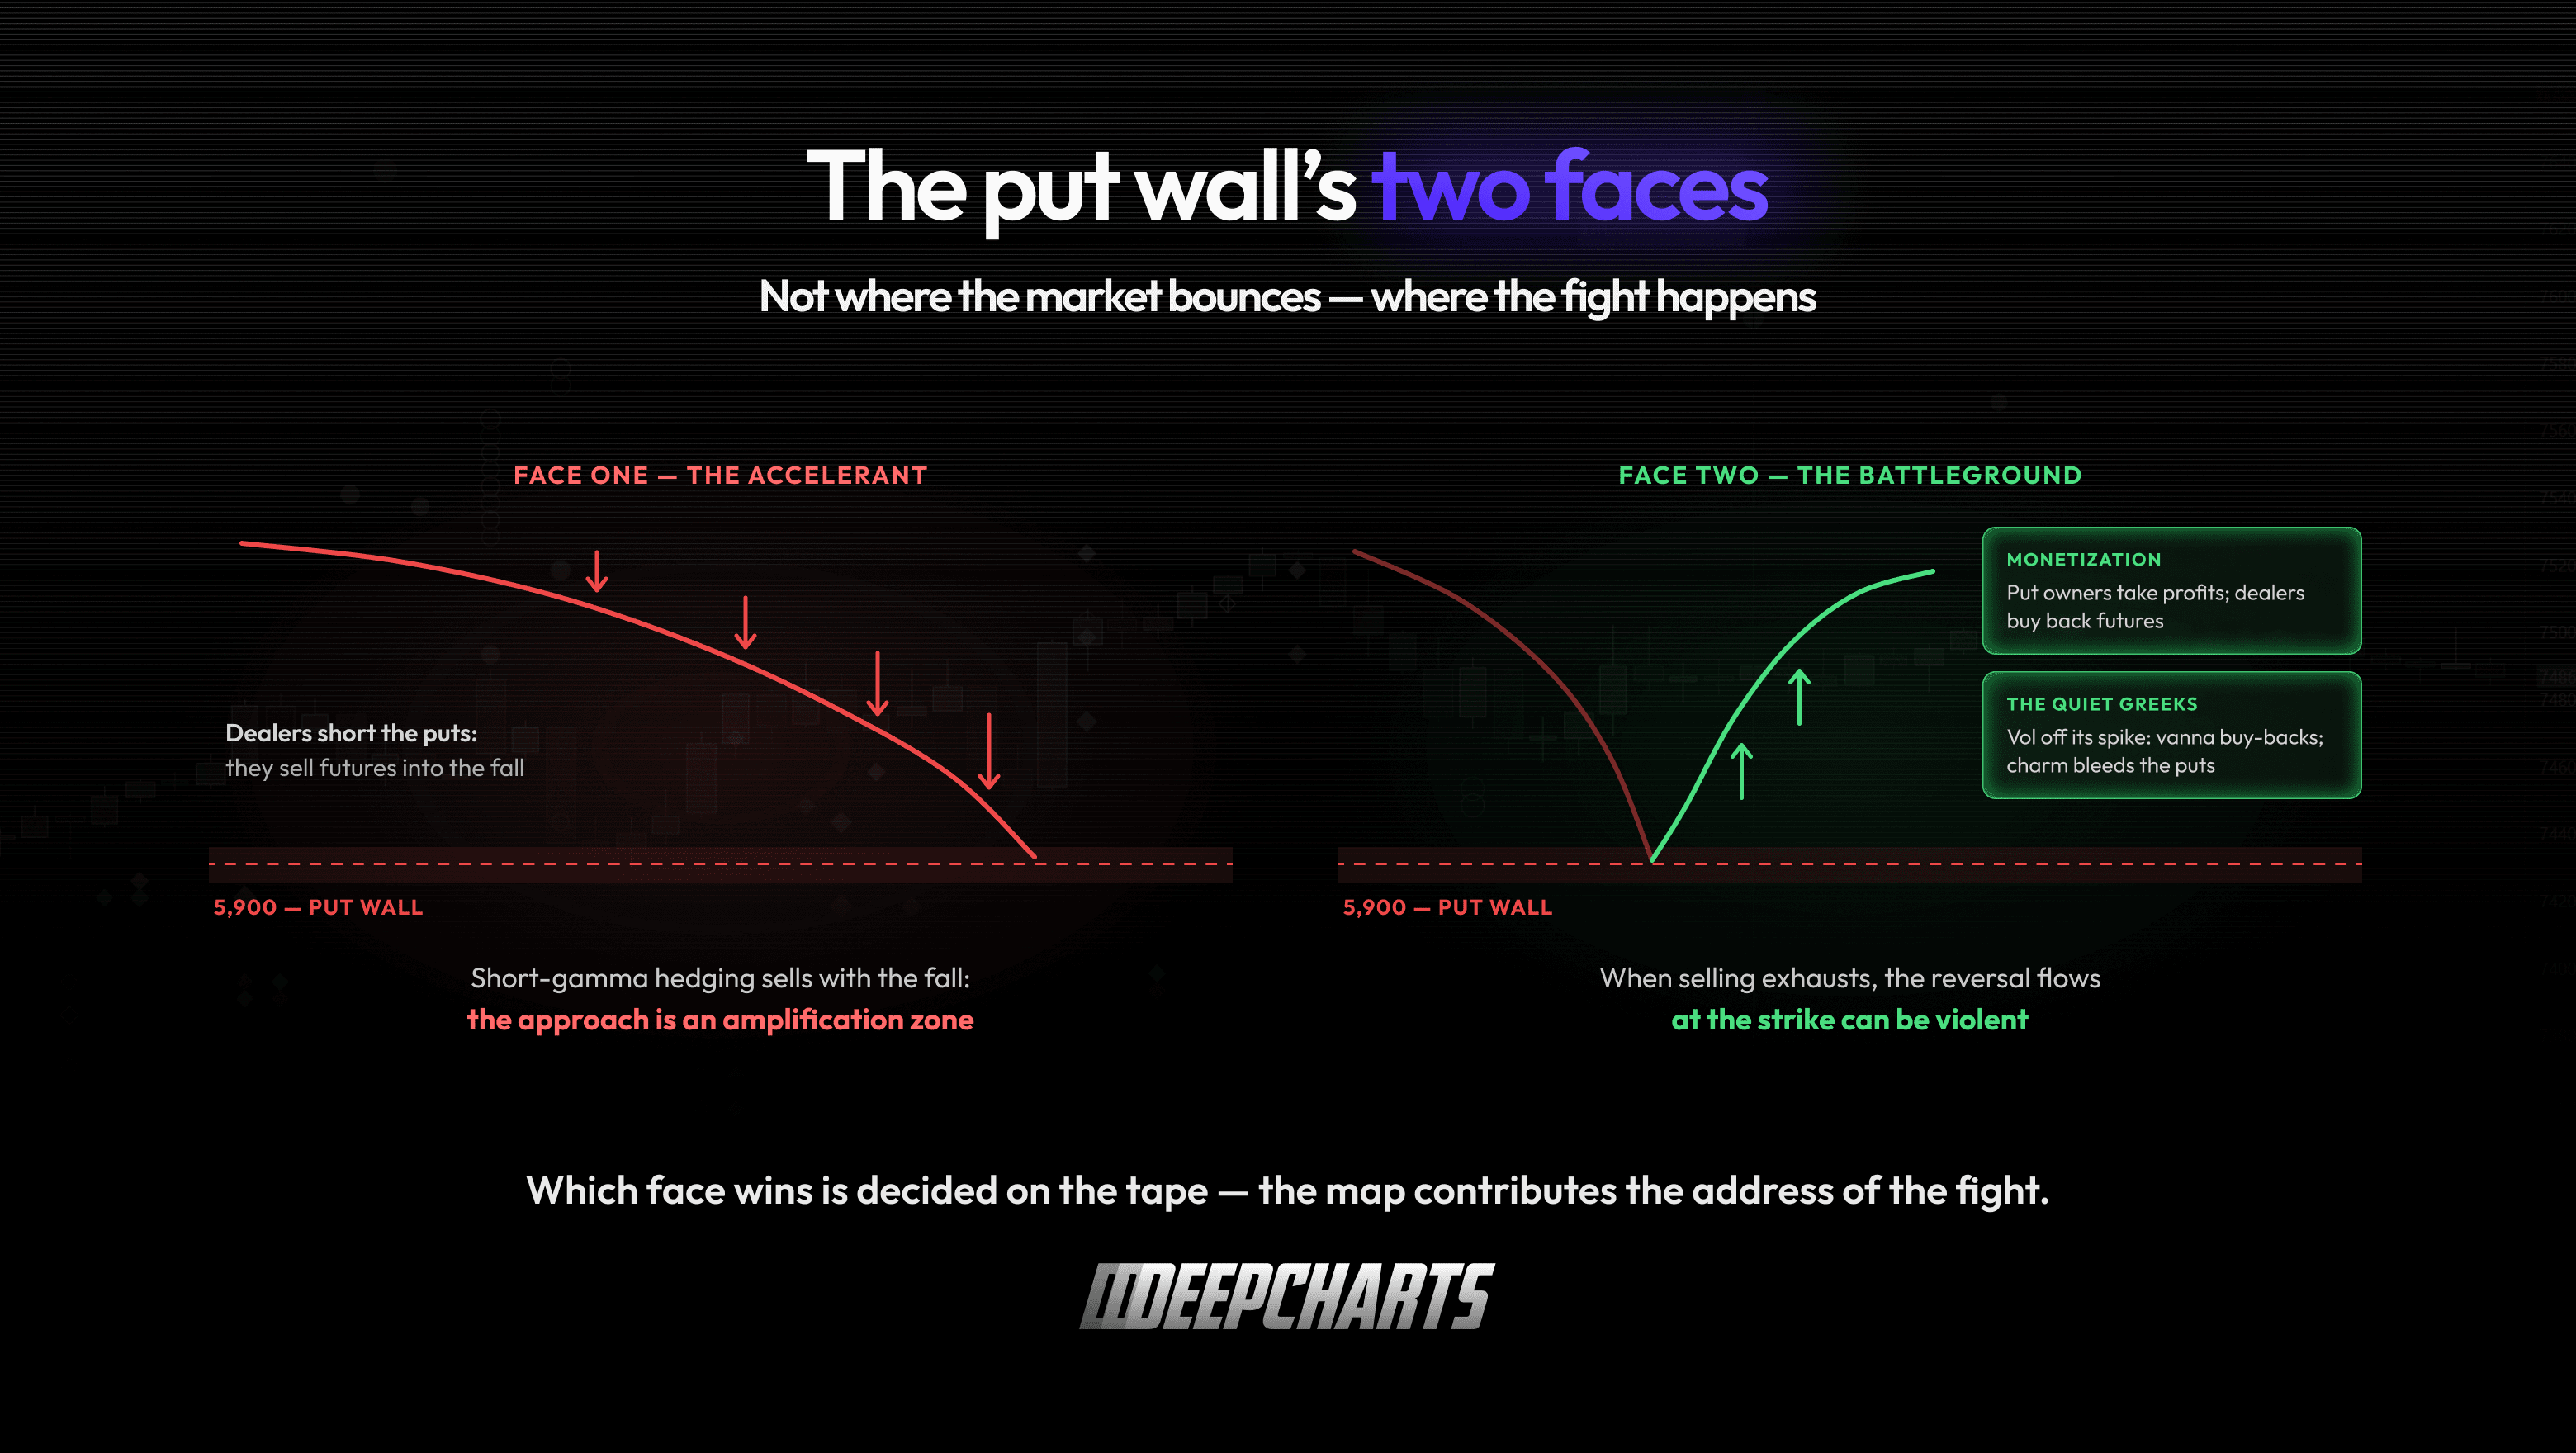
Figura 6 · Las dos caras del put wall
El corredor: una sesión mapeada de antemano
Junta las piezas en la forma en que un trader que sabe leer el posicionamiento empieza realmente la mañana. Índice en 6.000. El mapa dice: call wall en 6.050, put wall en 5.900, mucho open interest en ambos. Antes de la apertura ya tienes tres expectativas estructuradas, todas tendencias, todas verificables:
Entre los walls, los libros de los dealers (largos en gamma arriba por las calls, con la gamma corta de las puts pesando más al acercarse abajo) tienden a amortiguar: los empujes suelen venderse, las caídas suelen comprarse, el rango es el escenario base. Al acercarse a 6.050, el barro se espesa: ahí es donde buscas absorción en la cinta, ofertas que se renuevan, divergencia de delta, la subida que llega cansada. No lo estás vendiendo a ciegas; estás auditando una hipótesis en su dirección. Al acercarse a 5.900, respeta las dos caras: espera riesgo de aceleración hacia el strike y busca en él la firma de la monetización: la pelea, no el piso.
Nada de esto predice la dirección del día: el descargo más antiguo de esta serie, y todavía el más importante. Lo que hace es convertir un gráfico en blanco en un conjunto de preguntas con dirección. Los traders que trabajan así no preguntan “¿el mercado va a subir?”; preguntan “cuando el precio llegue a la dirección donde deberían vivir las ventas mecánicas, ¿la cinta realmente lo muestra?”. Esa es una pregunta con respuesta.
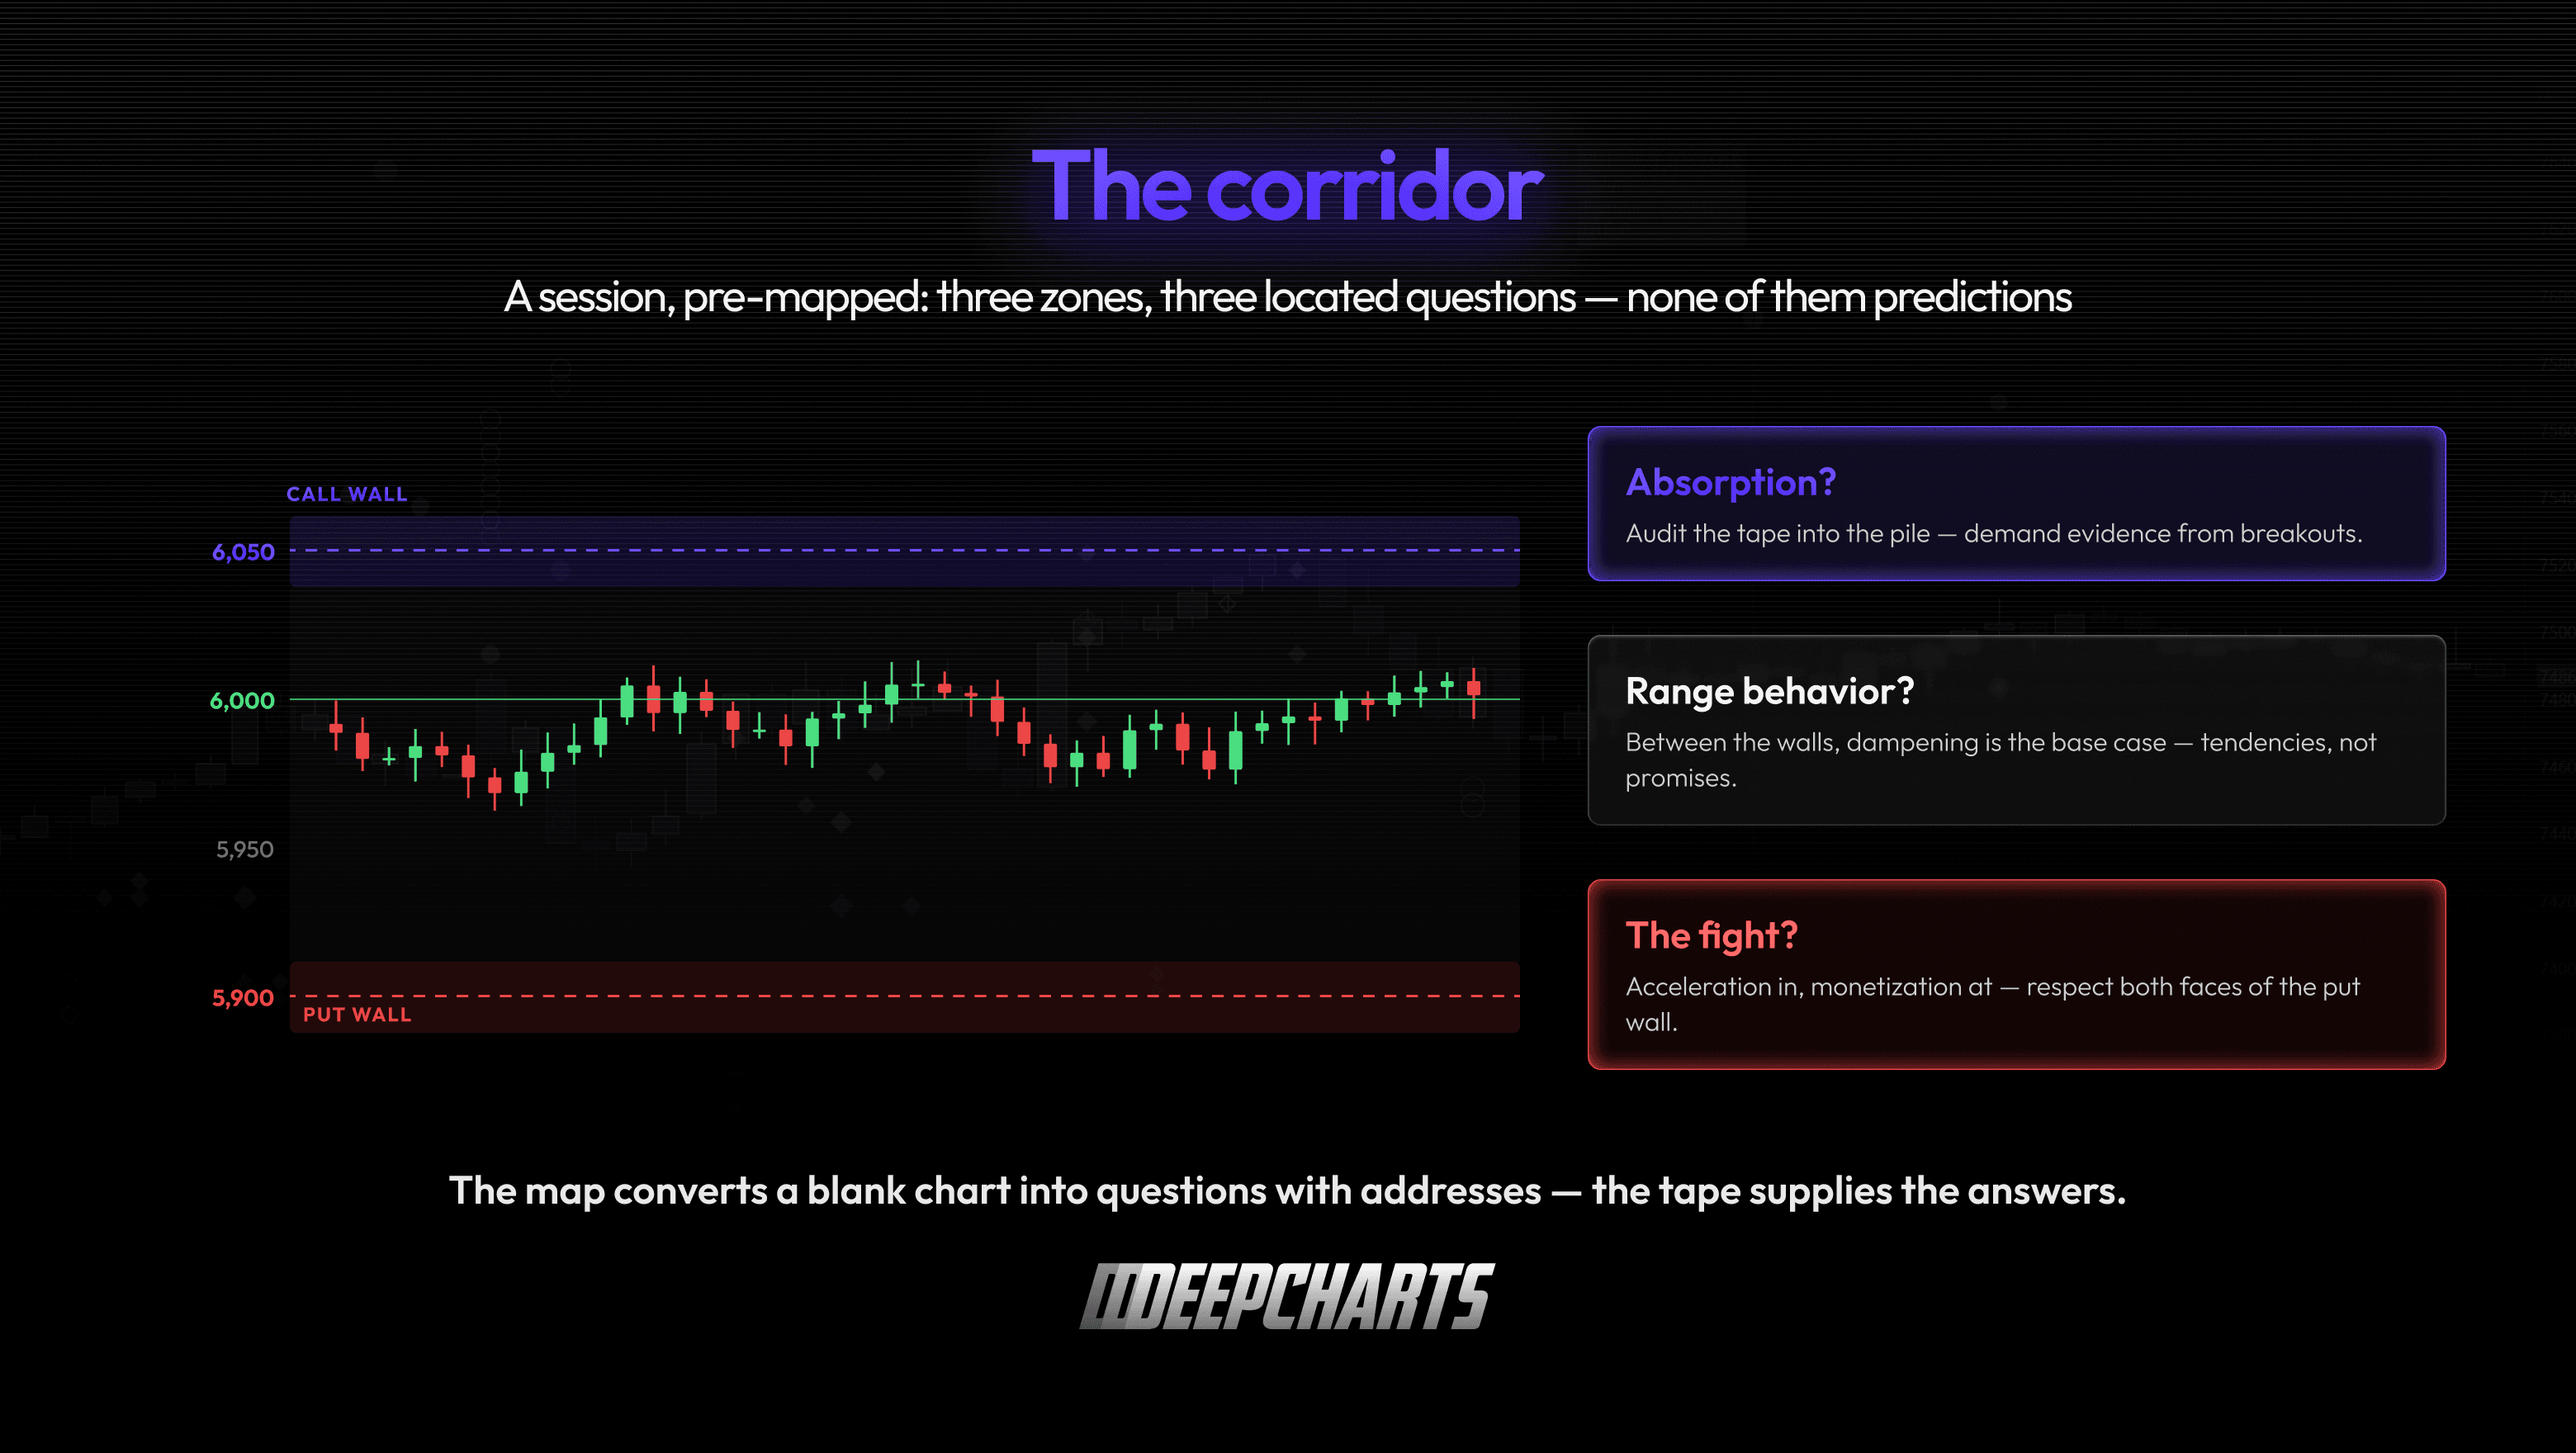
Figura 7 · El corredor
Los walls se mueven, vencen y mienten
Tres propiedades mantienen honesta la lectura de walls. Sáltalas y el mapa se vuelve superstición.
Los walls se reconstruyen cada día. El open interest cambia en cada sesión: las posiciones se renuevan, los programas cambian de strike, entra flujo nuevo. El wall de ayer es una hipótesis de partida, no una reliquia familiar. Y en la era del 0DTE (Episodio 3), aparecen y desaparecen concentraciones intradía en cuestión de horas: walls que viven lo que dura un almuerzo, invisibles en cualquier captura de la mañana.
El vencimiento limpia el tablero. En el OPEX, las torres que viste todo el mes simplemente se van (Episodio 4). La exposición se elimina, se renueva o se reemplaza, y el skyline puede verse completamente distinto el lunes. Los días posteriores a los grandes vencimientos son justo cuando los walls viejos dejan de importar y el mercado tiene que renegociar su geografía.
Y el signo de un wall depende de quién tiene la posición. Aquí está la suposición que lo sostiene todo, a la vista. Todo lo anterior asumía el patrón clásico: el público vende las calls, compra las puts y los dealers tienen el espejo. Es la convención estándar de la industria, y se basa en una suposición declarada sobre el comportamiento que suele ser razonable a nivel de índice y en vencimientos mensuales. Pero sigue siendo una suposición, y es más frágil justo donde vive el flujo moderno: en el 0DTE, el posicionamiento se arma y se deshace en horas, y ninguna regla estática sobre quién tiene qué sobrevive a la sesión. Si te equivocas con quién tiene la posición, el wall no se debilita: cambia de signo. Un strike que lees como zona de amortiguación puede ser en realidad una zona de aceleración. El wall más peligroso no es el que falla; es el que leíste al revés.
Así que la cadena completa detrás de cada wall en cada captura es esta: el open interest se observa (es público y real). El lado de quien tiene la posición se asume o, con mejores datos, se estima. La gamma se modela. Y el comportamiento en el nivel es una hipótesis. El wall hereda el eslabón más débil de esa cadena, algo que conviene recordar cada vez que un nivel llega a tu feed con más seguridad de la que justifican sus datos.
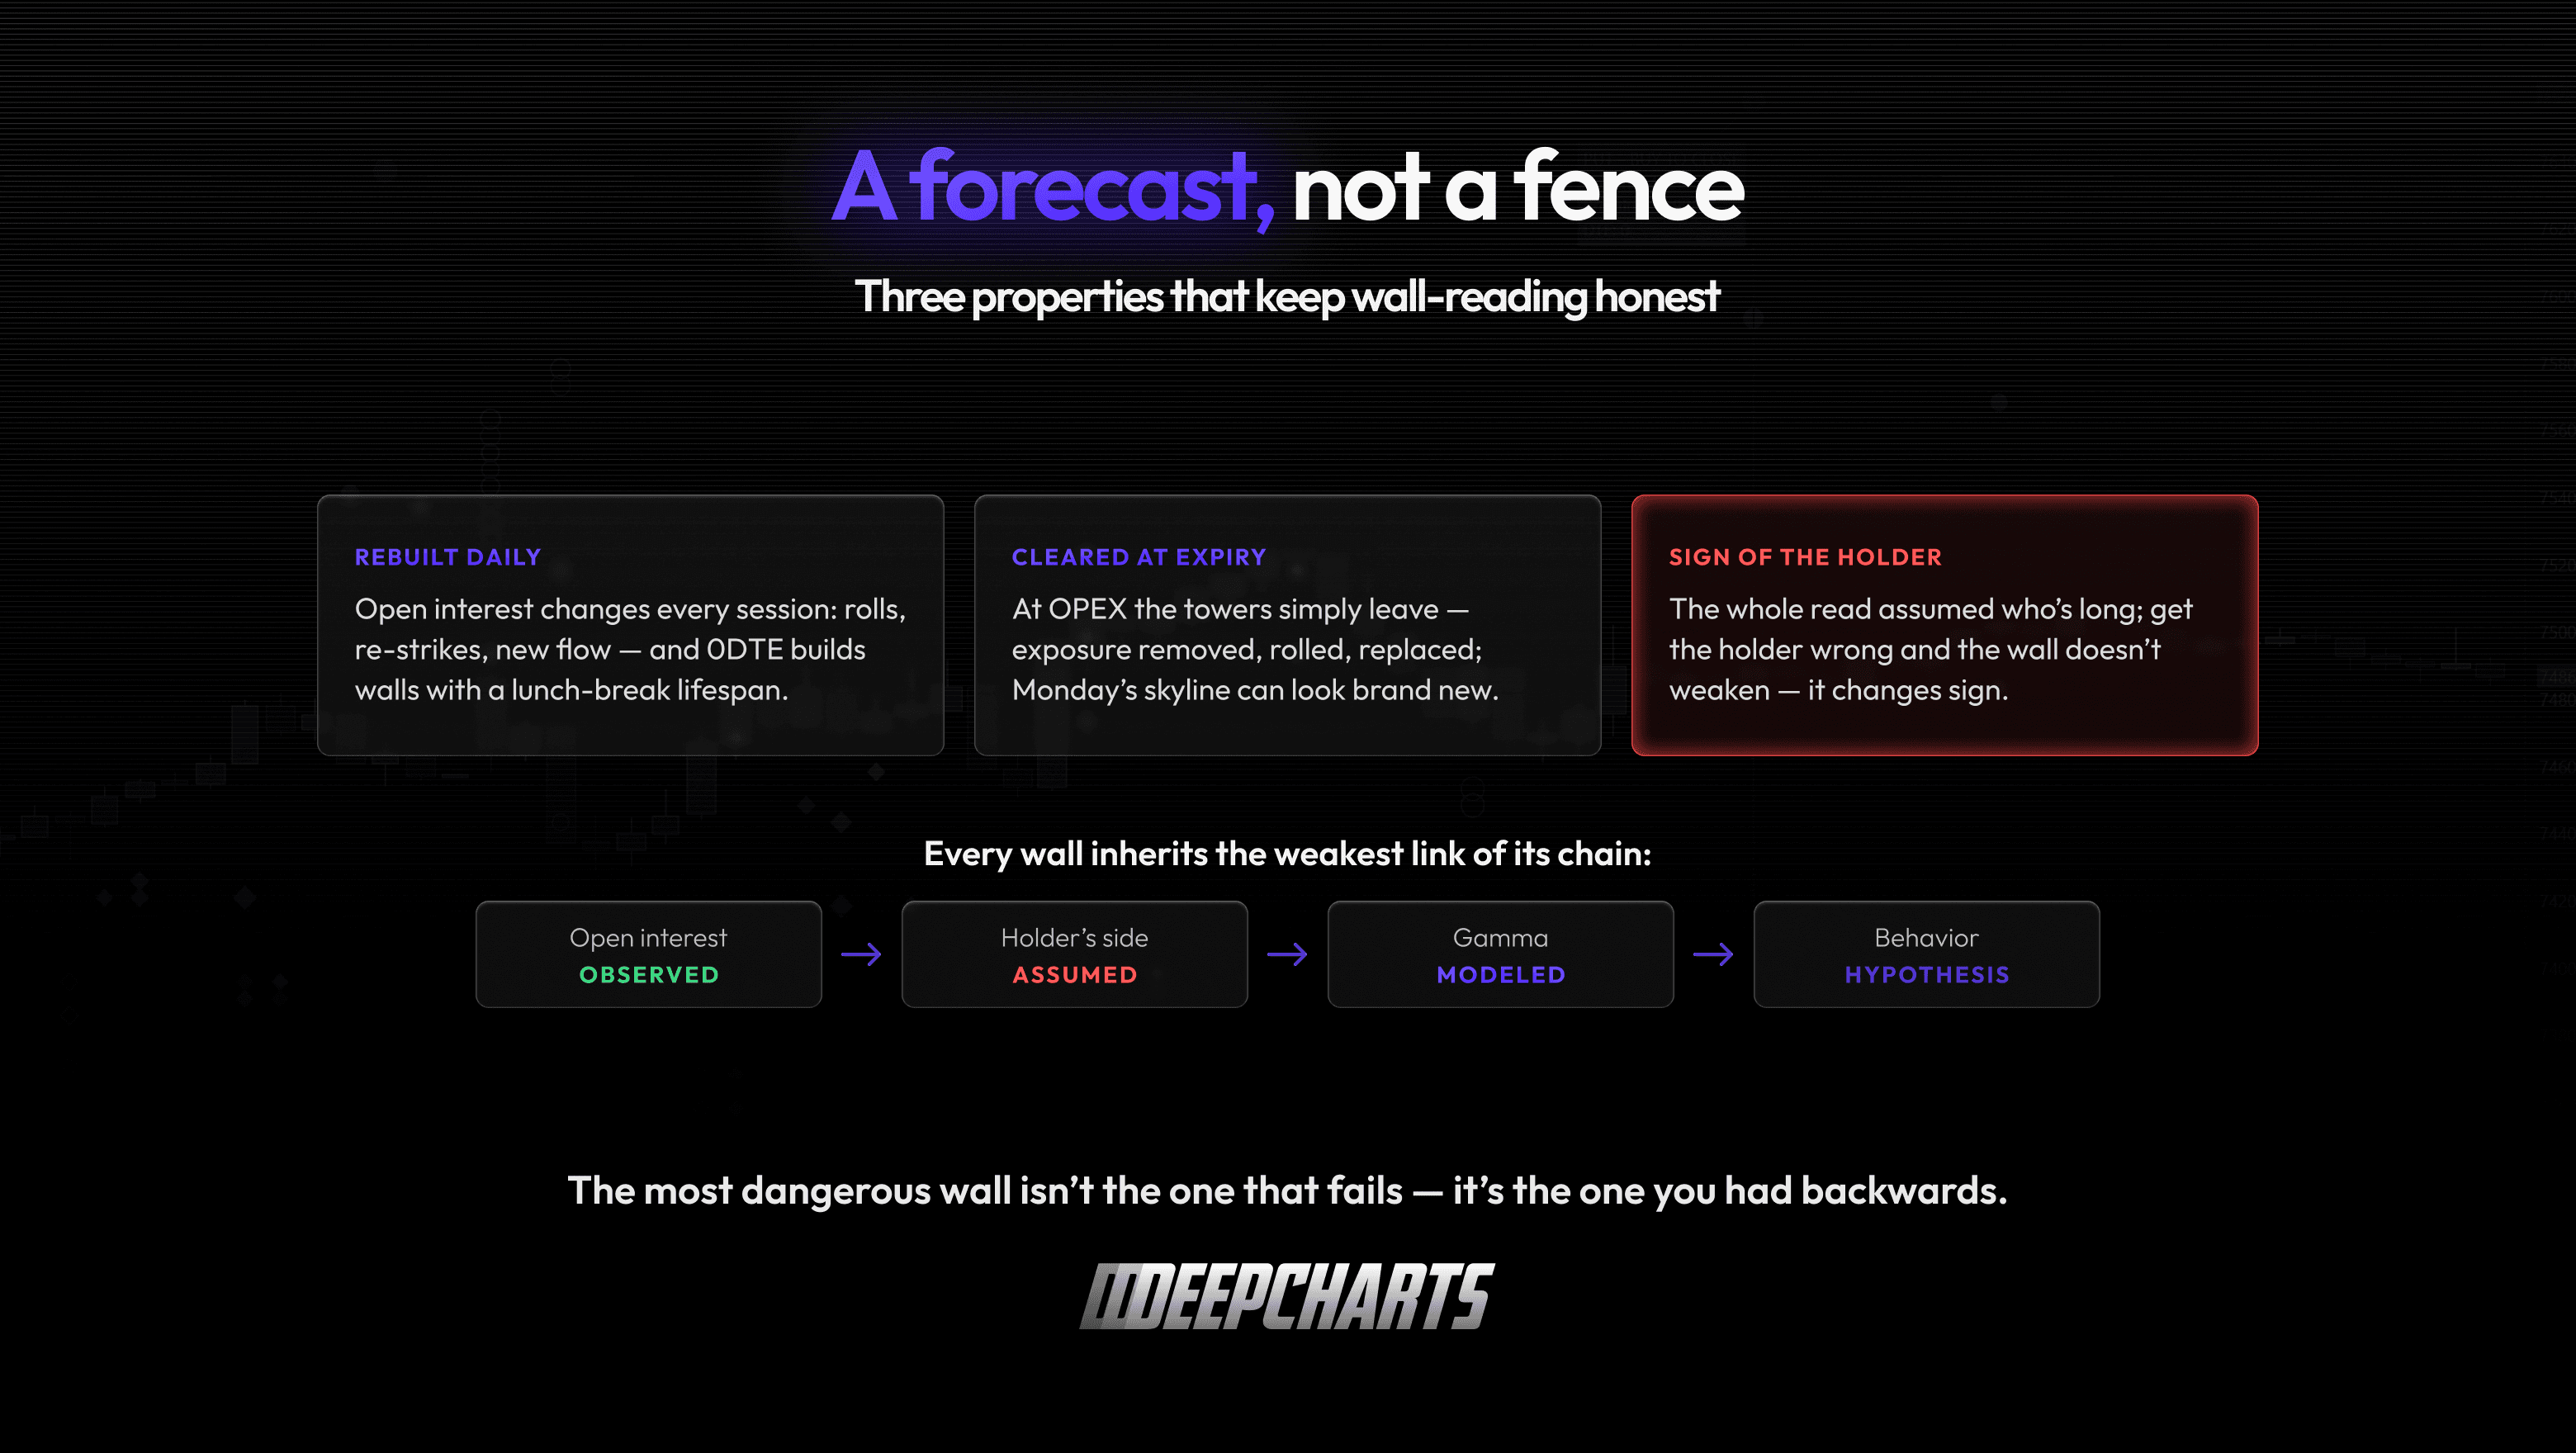
Figura 8 · Un pronóstico, no una cerca
Por qué les importa a los traders de futuros
Si operas futuros sobre índices, los walls importan por un conjunto compacto de razones, todas variaciones de saber dónde prestar atención.
Ubican las peleas de antemano. Los bordes del corredor son donde el flujo mecánico debería espesarse: donde viven, de forma desproporcionada, las pruebas de absorción, las rupturas fallidas y las caídas tipo trampilla. Llegar a esos precios con toda tu atención (y menos tamaño) es una ventaja estructural frente a llegar a precios cualquiera.
Calibran tu escepticismo ante las rupturas de forma asimétrica. Un empuje hacia un call wall pesado tiene viento mecánico en contra: las rupturas ahí suelen necesitar flujo real para sobrevivir, así que pídele más evidencia a la cinta. Una caída hacia un put wall pesado tiene viento mecánico a favor: los movimientos ahí tienden a extenderse, así que ir en contra demasiado pronto es pelear contra la corriente con el propio mapa de la corriente en la mano.
Explican los pins. Cerca del vencimiento, con el charm y la gamma en su máximo (Episodios 4 y 7), que el precio pase una tarde moliendo alrededor de un strike gigante no es un misterio: es coherente con un flujo de cobertura que se opone a cada salida de un nivel donde la exposición se eleva como una torre.
Y le ponen el precio correcto al mapa. Los walls son contexto: la geografía estimada del flujo forzado. La decisión de trading sigue siendo de la cinta: quién absorbe, quién inicia, qué pasa en la dirección. Un mapa que te dice dónde mirar vale muchísimo. Un mapa que obedeces a ciegas vale menos que no tener mapa.
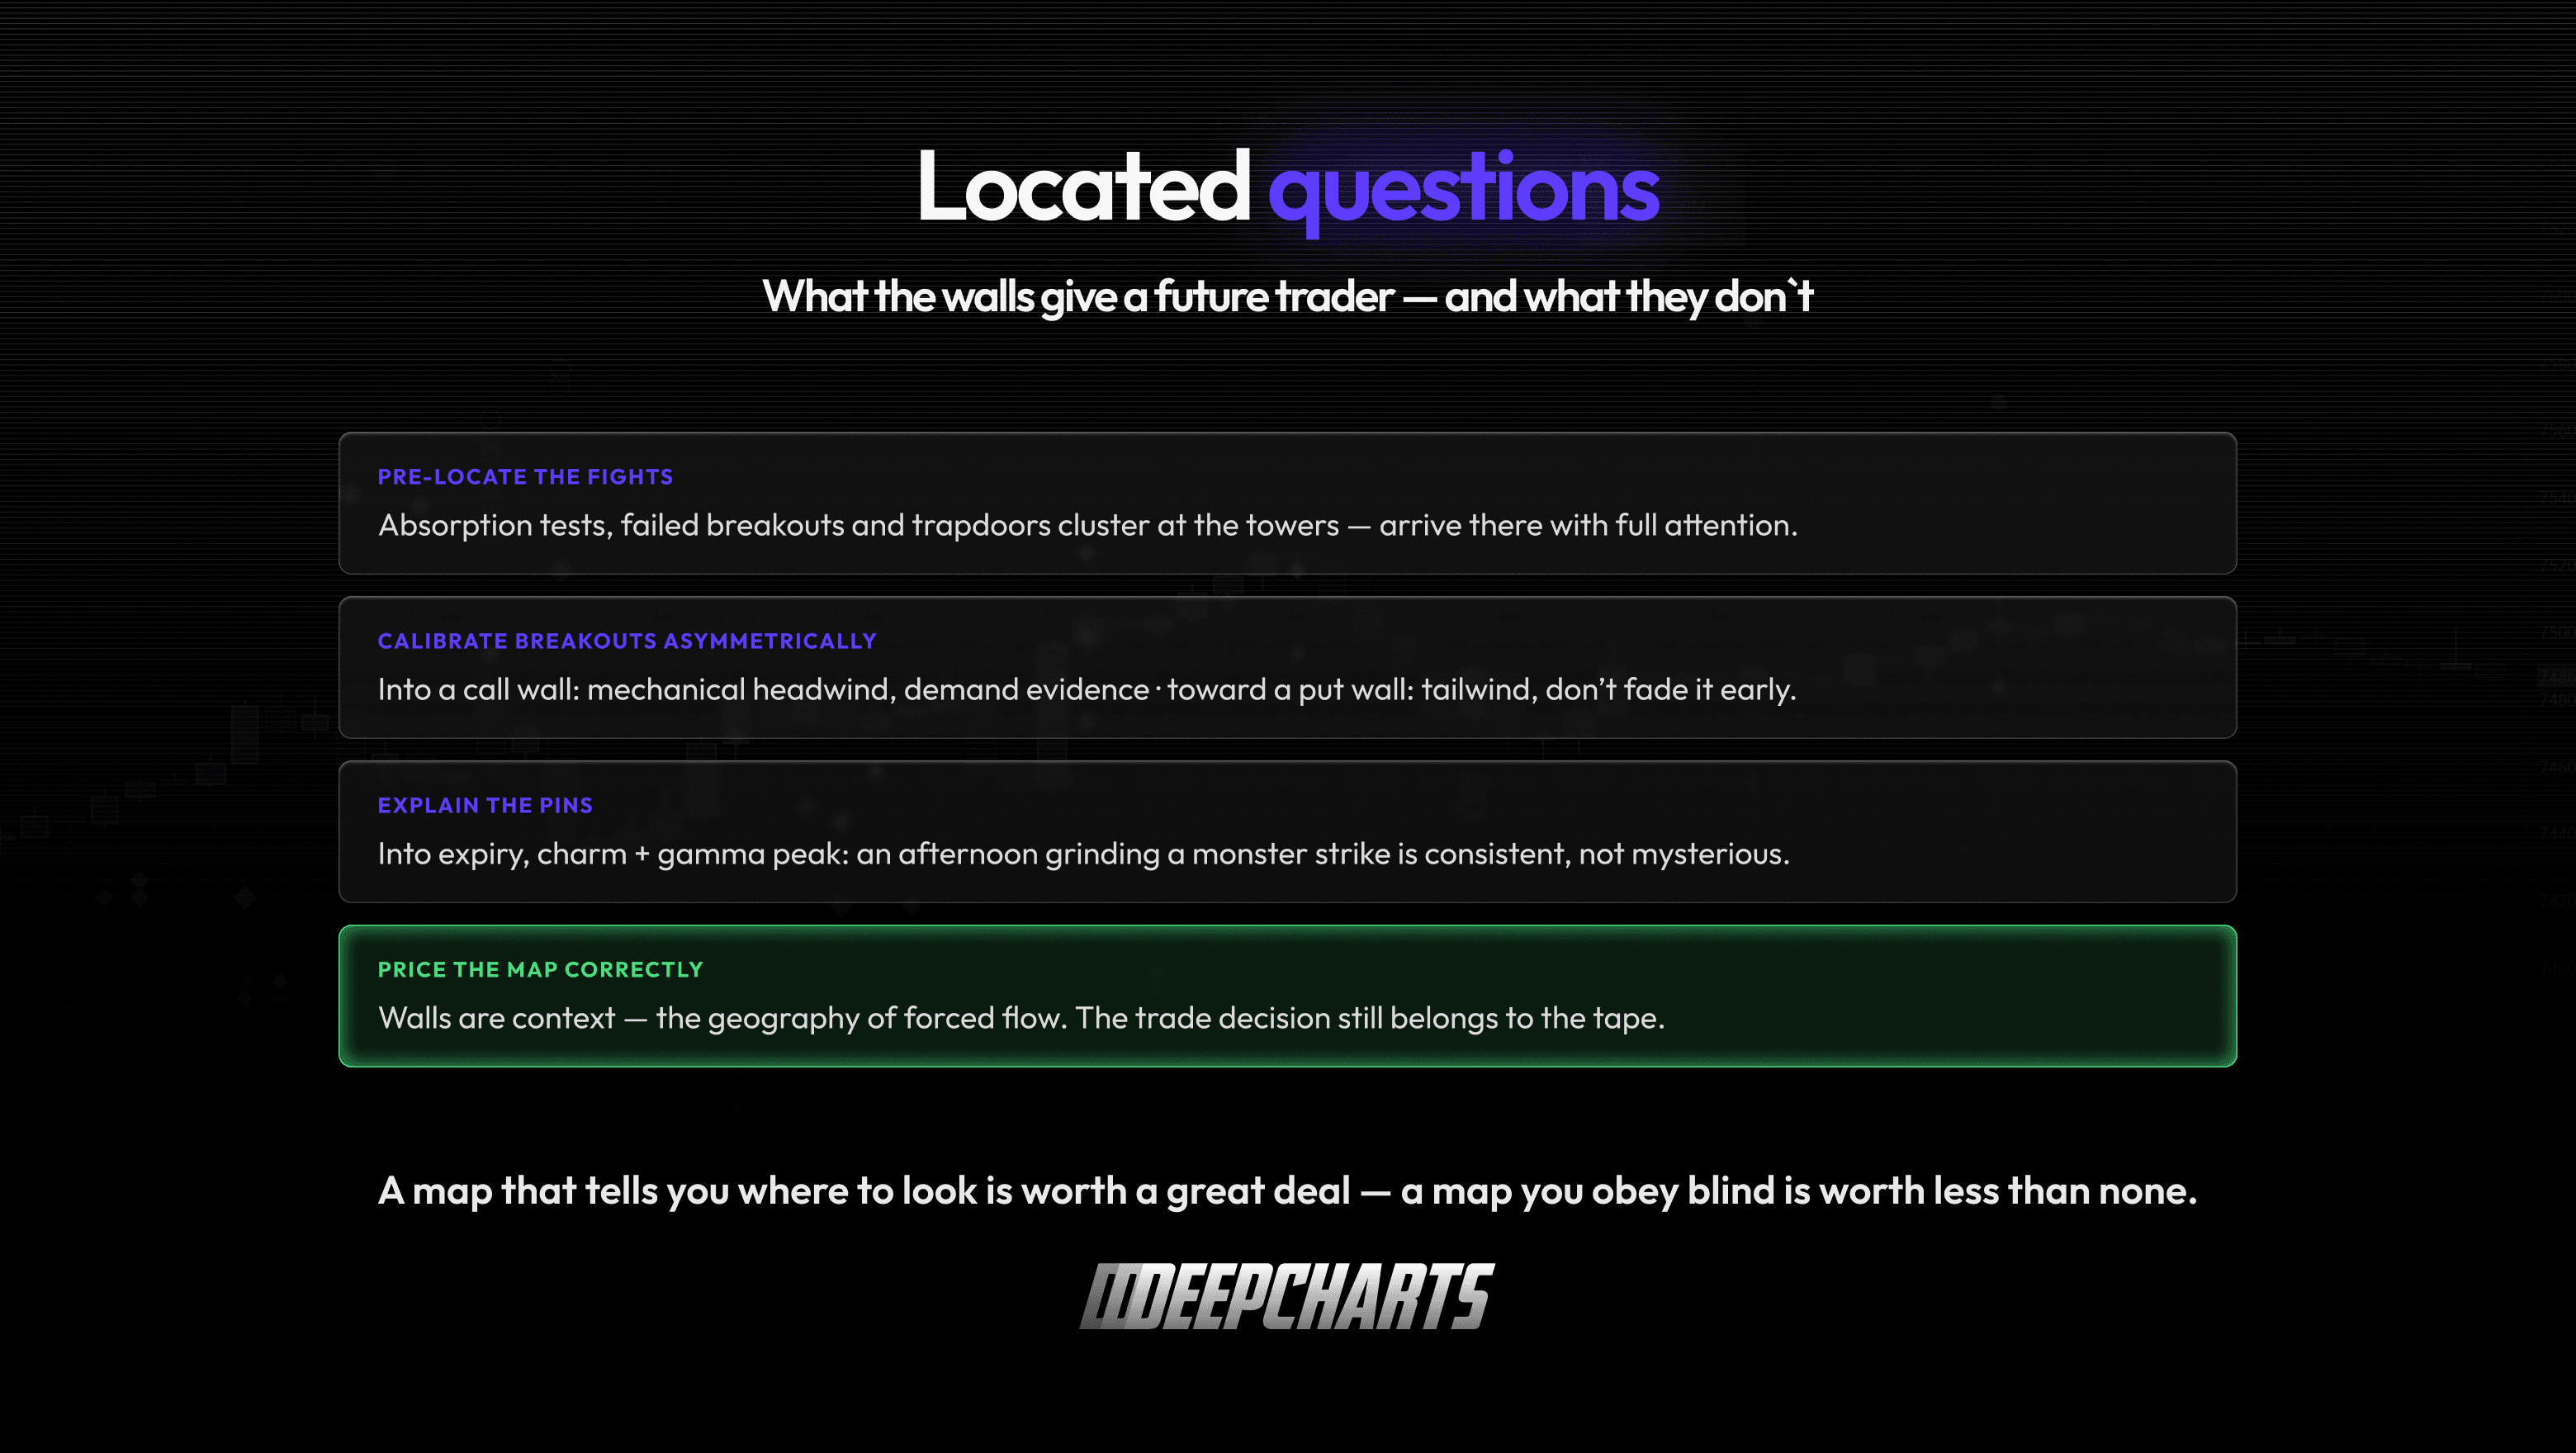
Figura 9 · Preguntas con dirección
Preguntas frecuentes
¿Qué es un call wall?
El strike por encima del mercado con la mayor concentración de open interest en calls y de gamma exposure estimada de los dealers. Cuando el precio se acerca, la cobertura de los dealers (normalmente largos en gamma ahí) tiende a apoyarse contra la subida. Eso lo convierte en una zona a vigilar, no en un nivel que se espera que rechace el precio.
¿Qué es un put wall?
La imagen espejo por debajo del mercado: el strike con la mayor concentración de puts. Ahí la mecánica tira en ambos sentidos: la cobertura de los dealers cortos en gamma puede amplificar los movimientos hacia él, mientras que la monetización de puts y los efectos de volatilidad tras el pico pueden estabilizar el precio en él. Marca dónde ocurre la pelea, no un piso garantizado.
¿El put wall es un soporte?
No en el sentido ingenuo. La aproximación suele ser una zona de aceleración; el strike en sí es donde pueden activarse flujos estabilizadores (toma de ganancias en puts, recompras por vanna). Si aparece o no un “soporte” se decide en la cinta, día a día.
¿Por qué a veces los walls fallan por completo?
Porque el flujo que se apoyaba fue superado por flujo direccional real, porque el posicionamiento cambió desde que se dibujó el mapa, o porque la suposición sobre quién tiene la posición era incorrecta, en cuyo caso el efecto del wall pudo haber tenido el signo contrario todo el tiempo.
¿Los walls se mueven durante el día?
Sí. El open interest se reconstruye cada día, las posiciones se renuevan y el flujo 0DTE puede crear concentraciones intradía relevantes que aparecen y desaparecen en horas. Los vencimientos limpian el tablero por completo.
¿Cómo se calculan los call walls y put walls?
A partir del open interest publicado por strike, una suposición (o estimación) de qué lado tienen los dealers y un modelo que convierte los contratos en gamma exposure. Observado, asumido, modelado, en ese orden. Por eso los walls se tratan mejor como hipótesis con dirección.
El Episodio 9 va al nivel más citado de todo el mapa, el zero gamma, la línea de flip donde se supone que cambia el régimen del mercado, y hace la pregunta incómoda: ¿en el mapa de quién estás confiando para dibujarla?
Equipo de Deepcharts
·
Compartir en